
Thông điệp cốt lõi: muốn giàu bền, phải để thua nhỏ và thắng lớn
Chiến lược đầu tư của tỷ phú John Paulson là cách tiếp cận tập trung vào những cơ hội có rủi ro không đối xứng, tức là số tiền có thể mất được giới hạn ở mức tương đối nhỏ trong khi số tiền có thể kiếm được lại ở mức tiềm năng lớn hơn nhiều lần, giúp nhà đầu tư không cần đúng mọi lần mà vẫn xây dựng được lợi nhuận dài hạn nếu biết chọn vài thương vụ thắng lớn. Đây là một thái độ đầu tư mang tính chiến lược hơn là kỹ thuật: đặt câu hỏi “tôi sẽ mất bao nhiêu nếu sai?” trước khi mơ mộng về mức lãi tối đa. John Paulson đã xây dựng thương vụ đặt cược chống lại thị trường cho vay dưới chuẩn tại Mỹ trước khủng hoảng 2008 trên đúng nguyên tắc này, coi đó là “cơ hội đặc biệt bất cân xứng”. Phần thiệt hại tiềm năng nhỏ, trong khi phần lợi nhuận kỳ vọng có thể phình to, tạo ra cấu trúc lời–lỗ rất khác so với kiểu đánh cược phải mạo hiểm nhiều mới mong lời nhiều.
Rủi ro không đối xứng: tư duy mà đa số nhà đầu tư cá nhân bỏ qua
Điểm đáng giá nhất trong chiến lược đầu tư tỷ phú của John Paulson không nằm ở công cụ tài chính, mà ở lối nghĩ: luôn tìm kiếm sự bất cân xứng giữa phần thua và phần thắng. Ông nhấn mạnh nhà đầu tư không cần đúng trong mọi giao dịch nếu những lần sai gây thiệt hại tương đối nhỏ, trong khi những lần đúng tạo ra khoản lợi nhuận đủ lớn. Vấn đề là đa số nhà đầu tư cá nhân chỉ chăm chăm nhìn vào kịch bản đẹp. Họ háo hức với con số cổ phiếu có thể tăng 30–40% nhưng hiếm khi tự hỏi, nếu mình sai, mức giảm hợp lý là bao nhiêu và vì lý do nào. Cách tiếp cận rủi ro không đối xứng buộc bạn phải viết ra cả hai vế: “tôi kỳ vọng cổ phiếu lên bao nhiêu” và “nếu tôi sai, cổ phiếu có thể giảm đến đâu và vì điều gì”. Khi đó, bạn không còn mua dựa trên hy vọng, mà trên một cấu trúc lời–lỗ đã được cân nhắc.
Khi Warren Buffett bán Apple: kỷ luật định giá và cái giá của việc bỏ lỡ
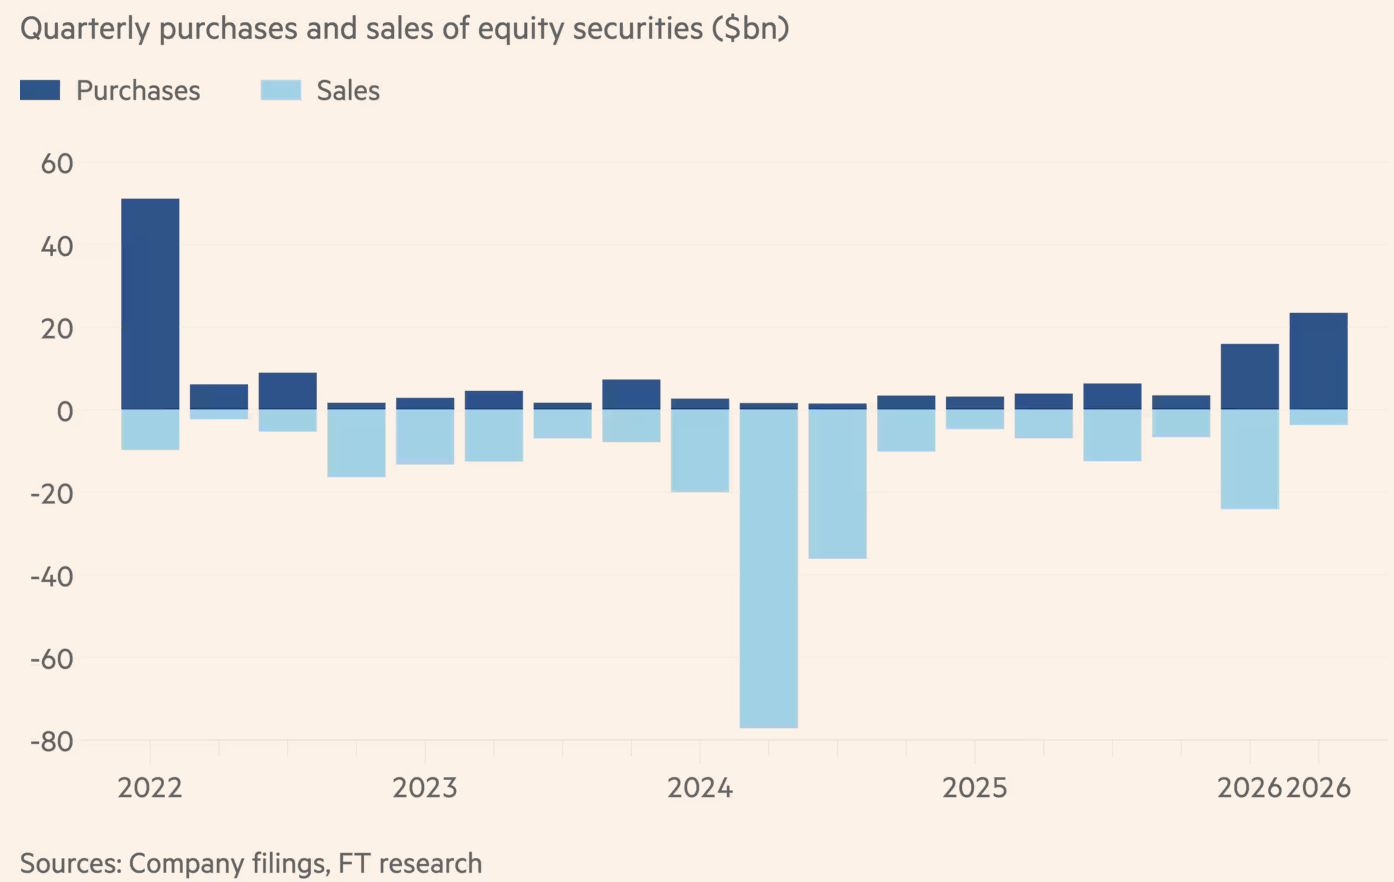
Ở chiều ngược lại, câu chuyện Warren Buffett bán bớt cổ phiếu Apple là minh chứng rằng ngay cả huyền thoại đầu tư cũng có thể đánh đổi lợi nhuận dài hạn để giữ kỷ luật. Trong sự nghiệp, ông nổi tiếng với khả năng phát hiện doanh nghiệp bị thị trường định giá thấp, và Apple từng là một ví dụ rõ ràng: khi Berkshire bắt đầu mua, hệ số P/E của Apple chỉ nhỉnh hơn 10 lần lợi nhuận 12 tháng gần nhất, được coi là hấp dẫn so với sức mạnh thương hiệu và khả năng giữ chân khách hàng. Về sau, khi Apple được định giá gần 38 lần lợi nhuận dự phóng năm 2026, ông Buffett bắt đầu bán ra, một phần vì kỳ vọng thuế doanh nghiệp sẽ tăng và muốn chốt lời ở mức thuế 21%. Kết quả là Berkshire có thể đã bỏ lỡ khoản lợi nhuận rất lớn từ đà tăng sau đó, nhưng quyết định này vẫn nhất quán với triết lý giá trị: không chạy theo giá nếu định giá không còn hấp dẫn.
Sai ít, đúng lớn: bài học thực tế cho nhà đầu tư cá nhân
Nếu đặt cạnh nhau, tư duy rủi ro không đối xứng của John Paulson và kỷ luật định giá của Warren Buffett cho cùng một thông điệp: lợi nhuận dài hạn đến từ cấu trúc quyết định, không phải từ vài cú đánh trúng đỉnh. Paulson tập trung vào phần giảm giá trước để bảo toàn vốn, vì giữ được vốn mới cho phép bạn tiếp tục săn những thương vụ có tiềm năng lời lớn. Buffett lại sẵn sàng chấp nhận bỏ lỡ một cơ hội để không phá vỡ nguyên tắc chỉ mua khi định giá hấp dẫn. Nhà đầu tư cá nhân không có danh mục hàng trăm tỷ USD, nhưng hoàn toàn có thể học được hai điều: luôn tính trước mức lỗ hợp lý nếu nhận định sai, và kiên quyết không mua – không giữ – chỉ vì giá đã tăng mạnh. Chính sự kết hợp giữa bảo toàn vốn và chọn vài thương vụ bất cân xứng mới tạo ra hiệu ứng cộng dồn theo thời gian.
Kết luận: Hãy thiết kế lợi thế cho mình thay vì cầu may
Điều nguy hiểm nhất trong đầu tư không phải là thua lỗ, mà là thua quá to trong một thương vụ sai, khiến bạn không còn cơ hội quay lại bàn chơi. John Paulson nhắc rằng muốn xây dựng tài sản, hãy tập trung vào phần giảm giá trước, vì bảo toàn vốn chính là điều kiện để tiếp tục tìm kiếm cơ hội bất cân xứng. Câu chuyện Warren Buffett bỏ lỡ khoản lợi nhuận lớn từ Apple lại cho thấy một góc khác: dù sai lầm có thể tốn kém, việc giữ kỷ luật định giá giúp ông bảo vệ triết lý tạo lợi nhuận dài hạn. Bài học thực tế cho mỗi nhà đầu tư là: thay vì cố gắng đoán mọi nhịp thị trường, hãy thiết kế cấu trúc lời–lỗ có lợi cho mình. Chấp nhận sai một lần mất ít, để khi đúng một lần, khoản lời đủ lớn bù đắp tất cả và còn dư cho tương lai.