
Quy mô ngân sách đặt ra yêu cầu giám sát chặt
Dự toán ngân sách nhà nước là kế hoạch hằng năm xác định nguồn thu, nhiệm vụ chi, mức bội chi và giới hạn vay để Chính phủ cùng các cấp ngân sách tổ chức thực hiện chính sách công. Với kế hoạch năm 2027, điểm đáng chú ý không chỉ là quy mô nguồn lực mà còn là yêu cầu giữ kỷ luật tài khóa khi khoản vay dự kiến vượt mức bội chi.
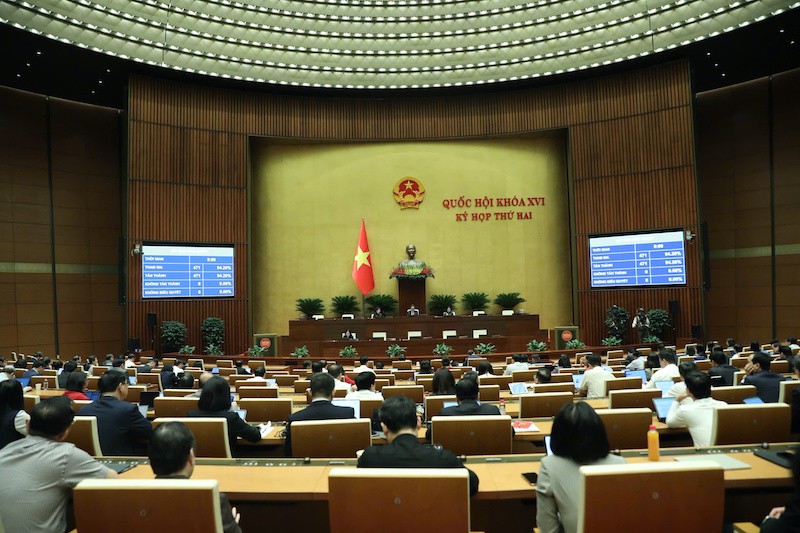
Sáng 9/11, Quốc hội thông qua nghị quyết về dự toán ngân sách nhà nước năm 2027 với 471/471 đại biểu tham gia biểu quyết tán thành. Dự toán xác định thu ngân sách 3.334.338 tỷ đồng, chi 4.073.935 tỷ đồng, bội chi 739.597 tỷ đồng và tổng mức ngân sách được vay 1.279.717 tỷ đồng. Đây là các con số lớn, vì vậy quyết định thông qua cần đi cùng giám sát thực chất: hiệu quả chi tiêu và khả năng trả nợ quan trọng không kém việc huy động đủ vốn.
Khoản vay tổng thể cao hơn mức bội chi không nên bị xem như phần chênh lệch có thể bỏ qua; nghị quyết đồng thời yêu cầu kiểm soát bội chi, vay và trả nợ trong phạm vi được cấp có thẩm quyền quyết định. Trọng tâm điều hành vì thế phải là biến nguồn lực vay thành đầu tư và dịch vụ công có kết quả đo được, thay vì để áp lực tài chính tăng mà lợi ích công cộng không tương xứng.
Tiết kiệm chi phải gắn với ưu tiên cụ thể
Nghị quyết không chỉ chốt các chỉ tiêu của năm 2027 mà còn đặt yêu cầu điều hành ngân sách năm 2026: Chính phủ phải chủ động, linh hoạt trong thu chi, quản lý chi tiết kiệm và hiệu quả, phấn đấu giải ngân toàn bộ kế hoạch vốn đầu tư công, đồng thời kiểm soát vay và trả nợ. Cách tiếp cận này hợp lý, nhưng chỉ có ý nghĩa nếu tiết kiệm ngân sách không trở thành lý do trì hoãn những khoản chi thiết yếu.
Nguồn tiết kiệm chi thường xuyên của các bộ, cơ quan trung ương năm 2026 được bổ sung vào nguồn cải cách tiền lương của ngân sách trung ương theo quy định. Ở địa phương, phần tiết kiệm được dùng cho các chính sách an sinh xã hội do Trung ương ban hành trong năm 2026 mà địa phương phải bảo đảm; phần còn lại dành cho dự án hạ tầng trọng điểm. Nếu chưa dùng hết trong năm 2026, nguồn này được chuyển sang năm 2027 để tiếp tục thực hiện.
Nghị quyết cũng cho phép chuyển sang năm 2027 nguồn tăng thu ngân sách trung ương năm 2025 dành cho trường phổ thông nội trú liên cấp tại các xã biên giới đất liền nếu vốn chưa được sử dụng hết hoặc chưa phân bổ. Những cơ chế chuyển nguồn như vậy giúp tránh bỏ dở nhiệm vụ, nhưng cần công khai tiến độ và kết quả để bảo đảm tiền được giữ lại vì mục tiêu cụ thể, không phải để kéo dài việc giải ngân.
Nguồn cải cách tiền lương thêm vai trò an sinh
Điều chỉnh quan trọng đối với chính sách xã hội là mở rộng phạm vi sử dụng nguồn tích lũy cải cách tiền lương của ngân sách trung ương. Nguồn này có thể bảo đảm tiền lương, phụ cấp và thu nhập, đồng thời dùng để điều chỉnh lương hưu, trợ cấp bảo hiểm xã hội, trợ cấp hằng tháng, trợ cấp ưu đãi người có công và kinh phí tinh giản biên chế theo quy định.
Với người đang hưởng lương hưu hoặc trợ cấp, thay đổi này tạo thêm căn cứ tài chính để thực hiện các chính sách liên quan; tuy nhiên, nghị quyết không đồng nghĩa các khoản hưởng sẽ tự động tăng ngay. Mức điều chỉnh và thời điểm áp dụng còn phụ thuộc vào chính sách cụ thể và việc bố trí dự toán. Nói cách khác, mở rộng mục đích sử dụng là bước tạo dư địa, không phải thông báo một mức tăng mới.
Nguồn cải cách tiền lương còn dư của ngân sách địa phương cũng được phép dành cho chính sách an sinh xã hội do Trung ương ban hành và tinh giản biên chế theo quy định. Mở rộng phạm vi này có thể giúp ngân sách ứng phó linh hoạt hơn với nghĩa vụ xã hội, nhưng cần giữ ranh giới minh bạch giữa nguồn dành cho cải cách tiền lương và những nhiệm vụ được bổ sung.
Thực thi và kiểm toán sẽ quyết định hiệu quả
Nghị quyết lưu ý rằng nếu tình hình kinh tế - xã hội biến động hoặc có chính sách mới tác động đến thu ngân sách, việc đánh giá hoàn thành nhiệm vụ tài chính - ngân sách năm 2027 sẽ căn cứ vào dự toán điều chỉnh. Đây là cơ chế cần thiết trước những thay đổi khó lường, nhưng cũng khiến việc cập nhật dự báo và giải trình điều chỉnh trở thành trách nhiệm quan trọng của cơ quan điều hành.
Bước tiếp theo là tổ chức triển khai kế hoạch đầu tư công trung hạn giai đoạn 2026-2030, đồng thời duy trì kiểm soát bội chi, vay và trả nợ. Kiểm toán nhà nước được giao kiểm toán việc thực hiện nghị quyết trong phạm vi nhiệm vụ, quyền hạn và theo quy định pháp luật. Giám sát cần tập trung vào cả chất lượng dự án lẫn việc sử dụng các nguồn chuyển tiếp và nguồn cải cách tiền lương.
Tóm lại, dự toán ngân sách 2027 trao cho Nhà nước dư địa vay lớn và mở rộng công năng của nguồn cải cách tiền lương, trong đó có hỗ trợ lương hưu và các khoản trợ cấp liên quan. Giá trị của quyết định sẽ được đo bằng kỷ luật chi tiêu, minh bạch trong phân bổ và kết quả cụ thể đối với người dân; nếu thiếu những điều đó, quy mô ngân sách tự thân không bảo đảm hiệu quả.