
Mức thuế mới chia doanh nghiệp thành ba nhóm
Thuế chống bán phá giá tôm là khoản thu áp lên hàng nhập khẩu khi cơ quan thương mại xác định sản phẩm bán vào thị trường nước ngoài với mức giá bị xem là không công bằng; với tôm nước ấm đông lạnh Việt Nam, mức áp dụng khác nhau tùy nhóm doanh nghiệp. Ngày 3.11.2026, Bộ Thương mại Mỹ ban hành kết luận cuối cùng của rà soát hành chính lần thứ 20, áp dụng cho giai đoạn từ ngày 1.2.2024 đến 31.1.2025.
Hai bị đơn bắt buộc là Sao Ta (FIMEX) và Thủy sản Sóc Trăng (STAPIMEX) lần lượt chịu thuế 10,71% và 6,36%; 27 doanh nghiệp được hưởng thuế suất riêng rẽ chịu 7,59%. Mức thuế toàn quốc 25,76% tiếp tục áp dụng với 131 doanh nghiệp. Đây là khác biệt có ý nghĩa thương mại lớn: cùng xuất khẩu sang Mỹ nhưng nhóm thuế cao hơn phải tính toán lại khả năng cạnh tranh và điều kiện chào hàng.
So với kết quả sơ bộ công bố hồi tháng 5, thuế của FIMEX giảm nhẹ từ 10,76%, trong khi mức của STAPIMEX tăng từ 6,30% và nhóm riêng rẽ tăng từ 7,56%. Những thay đổi nhỏ ấy không làm dịu gánh nặng của nhóm toàn quốc. Mức 25,76% được giữ nguyên vì không có bên liên quan yêu cầu rà soát nhóm này.
Thuế cao bào mòn sức cạnh tranh và lan tới ao nuôi
Với 131 doanh nghiệp chịu mức toàn quốc, thuế 25,76% đặt xuất khẩu tôm Mỹ trước bài toán khó: hấp thụ thêm chi phí, giảm biên lợi nhuận hay tìm thị trường khác. Ngay cả nhóm có mức riêng rẽ và hai bị đơn bắt buộc cũng phải tính đến chi phí ký quỹ và rủi ro tài chính tại cửa khẩu; các chi phí này làm mỏng dư địa cạnh tranh với những nguồn cung như Ấn Độ và Ecuador.
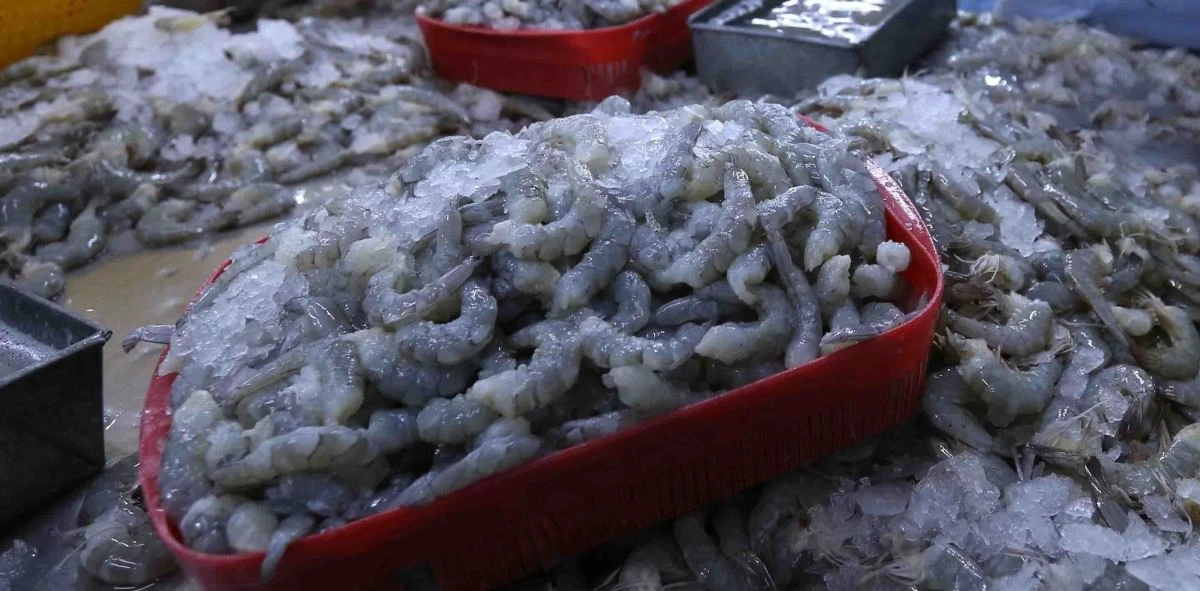
Áp lực không dừng ở nhà máy. Khi doanh nghiệp phải dành nguồn lực cho ký quỹ và đối mặt rủi ro tài chính, họ có thể siết biên lợi nhuận bằng cách giảm giá thu mua nguyên liệu. Người nuôi tôm, nhất là hộ nhỏ lẻ thiếu liên kết và đầu ra ổn định, vì thế có nguy cơ gánh phần đáng kể của cú sốc. Đây là tác động dây chuyền đáng lo: thuế ở thị trường nhập khẩu có thể biến thành sức ép giá ngay tại vùng nuôi.
Cách DOC tính giá trị thay thế nguyên liệu đầu vào cũng bị một số doanh nghiệp quan ngại vì cho rằng chưa phản ánh đầy đủ điều kiện sản xuất tại Việt Nam. Nguồn tin về vụ việc cho biết DOC dùng giá trị của quốc gia thứ ba thay vì chi phí thực tế trong nước, khiến chi phí đầu vào trong phép tính bị đẩy lên.
Cuối năm khó bứt phá nếu doanh nghiệp chậm thích ứng
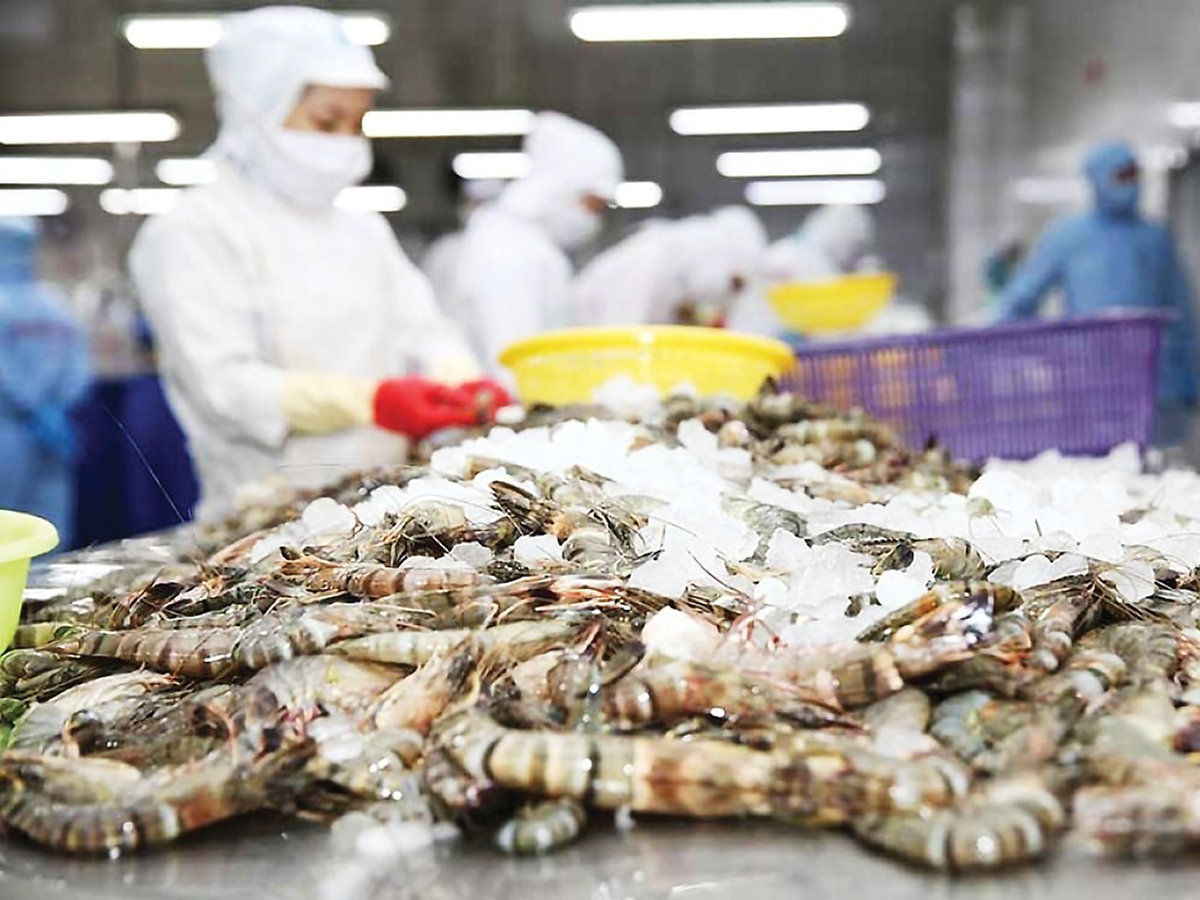
Triển vọng xuất khẩu tôm Mỹ vốn đã kém thuận lợi trước khi kết luận cuối cùng được ban hành. Trong 10 tháng năm 2026, xuất khẩu tôm Việt Nam đạt khoảng 4,2 tỉ USD, tăng 9% so với cùng kỳ, nhưng riêng tháng 10, xuất khẩu sang Mỹ giảm gần 12%; kim ngạch lũy kế tại thị trường này giảm 1,2%. Thuế chống bán phá giá cộng thêm áp lực từ chính sách thuế nhập khẩu, sức mua chưa phục hồi rõ, tồn kho của nhà nhập khẩu và cạnh tranh từ Ecuador, Ấn Độ.
Vì vậy, kết luận POR20 khó mở đường cho một cú bứt tốc cuối năm. Khả năng duy trì đơn hàng sẽ phụ thuộc vào việc doanh nghiệp đánh giá đúng mức thuế của mình, kiểm soát chi phí và điều chỉnh kế hoạch thị trường; đa dạng hóa điểm đến xuất khẩu cũng là yêu cầu ngày càng cấp thiết. Thuế tôm Việt Nam không tạo ra cùng một mức rủi ro cho mọi nhà xuất khẩu, nhưng nhóm thuế toàn quốc có ít dư địa hơn hẳn để giữ sức cạnh tranh.
Bước tiếp theo cần theo dõi là hướng dẫn thu thuế của cơ quan hải quan Mỹ: DOC dự kiến ban hành hướng dẫn xác định thuế không sớm hơn 35 ngày kể từ khi kết luận được đăng trên Công báo Liên bang. Cục Phòng vệ thương mại khuyến nghị doanh nghiệp rà soát mức thuế áp dụng, phối hợp với nhà nhập khẩu và theo dõi yêu cầu ký quỹ. Kết luận rõ ràng là doanh nghiệp càng chủ động thích ứng, cơ hội bảo vệ đơn hàng và hạn chế sức ép dội ngược tới người nuôi càng lớn.