
Lãi suất niêm yết giảm trên diện rộng
Lãi suất huy động là mức ngân hàng trả cho khách hàng gửi tiền, thường được công bố theo kỳ hạn và hình thức gửi; mức niêm yết này không phải lúc nào cũng phản ánh toàn bộ khoản lãi khách hàng có thể nhận qua ưu đãi. Trong tháng 10, 29 ngân hàng thương mại đã giảm lãi suất huy động; tính đến ngày 2-11, con số được ghi nhận vào khoảng 30 ngân hàng. Đa số điều chỉnh ở kỳ hạn từ 6 tháng trở lên, phổ biến giảm 0,5 điểm phần trăm; mức giảm cao nhất là 0,7 điểm phần trăm mỗi năm. NCB hạ 0,6 điểm phần trăm ở các kỳ hạn từ 6 tháng, còn SeABank giảm tới 0,7 điểm phần trăm ở kỳ hạn 18-36 tháng. Quy mô điều chỉnh cho thấy mặt bằng công bố đang hạ, nhưng chưa đủ để kết luận người gửi tiền nào cũng nhận mức lãi thấp hơn tương ứng.
Chỉ đạo giảm lãi và áp lực vốn cuối năm
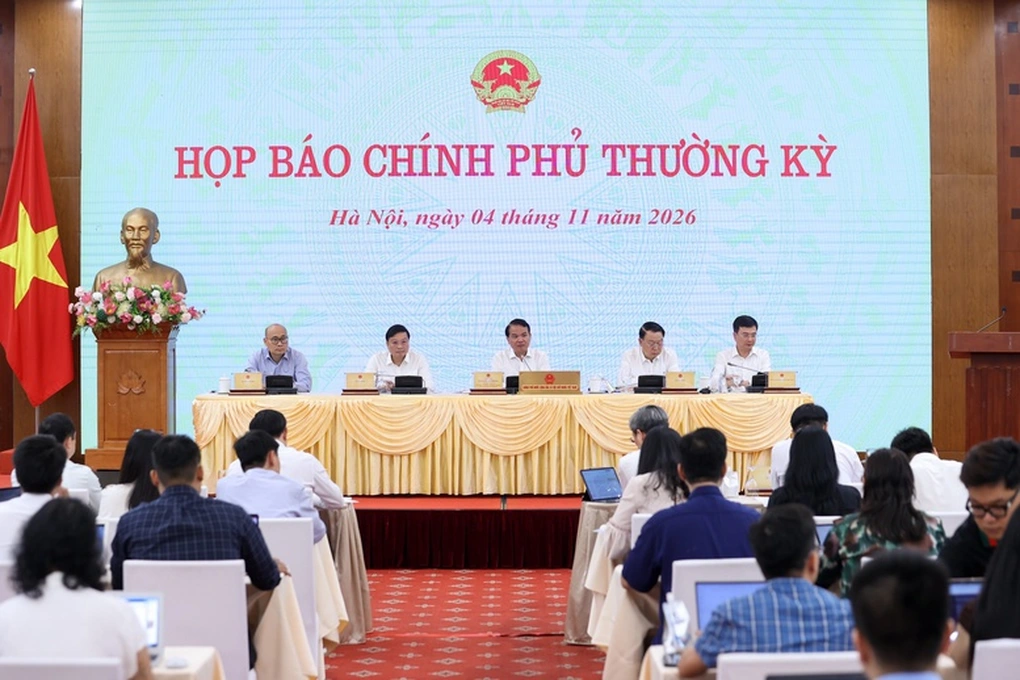
Đợt điều chỉnh diễn ra sau yêu cầu của Chính phủ và Ngân hàng Nhà nước nhằm hạ chi phí vốn, tạo điều kiện kéo giảm lãi suất cho vay. Ngày 18-10, nhà điều hành chỉ thị các ngân hàng giảm tối thiểu 0,5 điểm phần trăm mỗi năm đối với lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên. Mục tiêu chính sách là hỗ trợ doanh nghiệp và người dân tiếp cận vốn, nhưng đây không phải bài toán có thể giải bằng cách hạ lãi huy động trên bảng biểu đơn thuần. Nhu cầu tín dụng thường tăng mạnh vào những tháng cuối năm, trong khi các ngân hàng vẫn cần bảo đảm nguồn vốn cho vay. Vì vậy, lãi suất niêm yết giảm là tín hiệu chính sách đáng chú ý, song áp lực huy động vẫn có thể khiến từng nhà băng tìm cách giữ chân người gửi tiền bằng điều kiện riêng.
Ưu đãi có thể tạo khoảng cách lớn với biểu lãi suất
Khoảng cách giữa mức công bố và mức khách hàng được giới thiệu là lý do không nên chỉ so sánh các bảng lãi suất. Biểu thông thường phổ biến ở mức 5-6% mỗi năm, trong khi người có khoản tiền gửi lớn có thể được giới thiệu mức 8-9%; một số nhân viên tư vấn nêu mức thực tế sau ưu đãi lên tới 9-10%. Để nhận mức cao hơn, khách hàng có thể được hướng dẫn gửi tại quầy bằng sổ giấy và dùng mã ưu đãi; người gửi trực tuyến đôi khi cũng được nâng lãi suất sau khi mở khoản tiền gửi. Voucher qua ứng dụng của một số ngân hàng có thể áp dụng tự động, đôi khi không yêu cầu số tiền tối thiểu hoặc chỉ yêu cầu khoản gửi từ vài triệu đồng. Các con số này không đồng nghĩa mọi khách hàng đều đủ điều kiện nhận cùng mức lãi.
Trước khi gửi, người tiết kiệm nên xác nhận kỳ hạn áp dụng, số tiền tối thiểu, hình thức gửi, cách nhận ưu đãi và mức lãi được ghi trên chứng từ. Cũng cần hỏi ưu đãi có tự động cộng vào lãi hay phụ thuộc mã, kênh giao dịch hoặc tư vấn riêng hay không. Khi so sánh lãi suất tiền gửi, hãy đối chiếu cùng kỳ hạn và cùng điều kiện; nếu chỉ nhìn con số quảng bá, khách hàng có thể nhầm ưu đãi có giới hạn với mức áp dụng đại trà. Mặt bằng niêm yết đang giảm, nhưng nhu cầu huy động vốn của ngân hàng chưa hạ nhiệt—một dấu hiệu cho thấy ưu đãi vẫn là công cụ cạnh tranh.
Lãi suất có thể còn biến động
Triển vọng gần hạn không phải một chiều: Chứng khoán Rồng Việt nhận định lãi suất huy động có thể giảm nhanh trong ngắn hạn rồi ổn định đến cuối năm, nhưng khó giảm sâu trong năm 2027 do chênh lệch giữa huy động và tín dụng còn lớn. Yuanta cho rằng lãi suất toàn hệ thống khó giảm sâu trong ngắn hạn và nhiều khả năng chỉ điều chỉnh có chọn lọc; nếu áp lực thanh khoản và tín dụng tăng, mặt bằng huy động có thể chịu sức ép trở lại vào đầu năm 2027. Với người gửi tiền, bài học không phải săn mức cao nhất bằng mọi giá mà là kiểm tra điều kiện nhận ưu đãi và xác nhận mức lãi thực nhận. Khi ngân hàng giảm lãi trên bảng niêm yết nhưng vẫn cần vốn, con số quảng bá chỉ có ý nghĩa nếu người gửi đáp ứng đầy đủ điều kiện đi kèm.