
Chỉ đạo hạ lãi suất đặt ngân hàng trước bài toán chia sẻ
Giảm lãi suất ngân hàng là việc hạ chi phí huy động và cho vay để hỗ trợ hoạt động kinh tế, nhưng hiệu quả chỉ được đo bằng mức vốn doanh nghiệp thực sự tiếp cận được. Mới đây, Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng thực hiện nghiêm chỉ đạo về lãi suất, nhằm giữ ổn định kinh tế vĩ mô, kiểm soát lạm phát và hỗ trợ tăng trưởng bền vững.
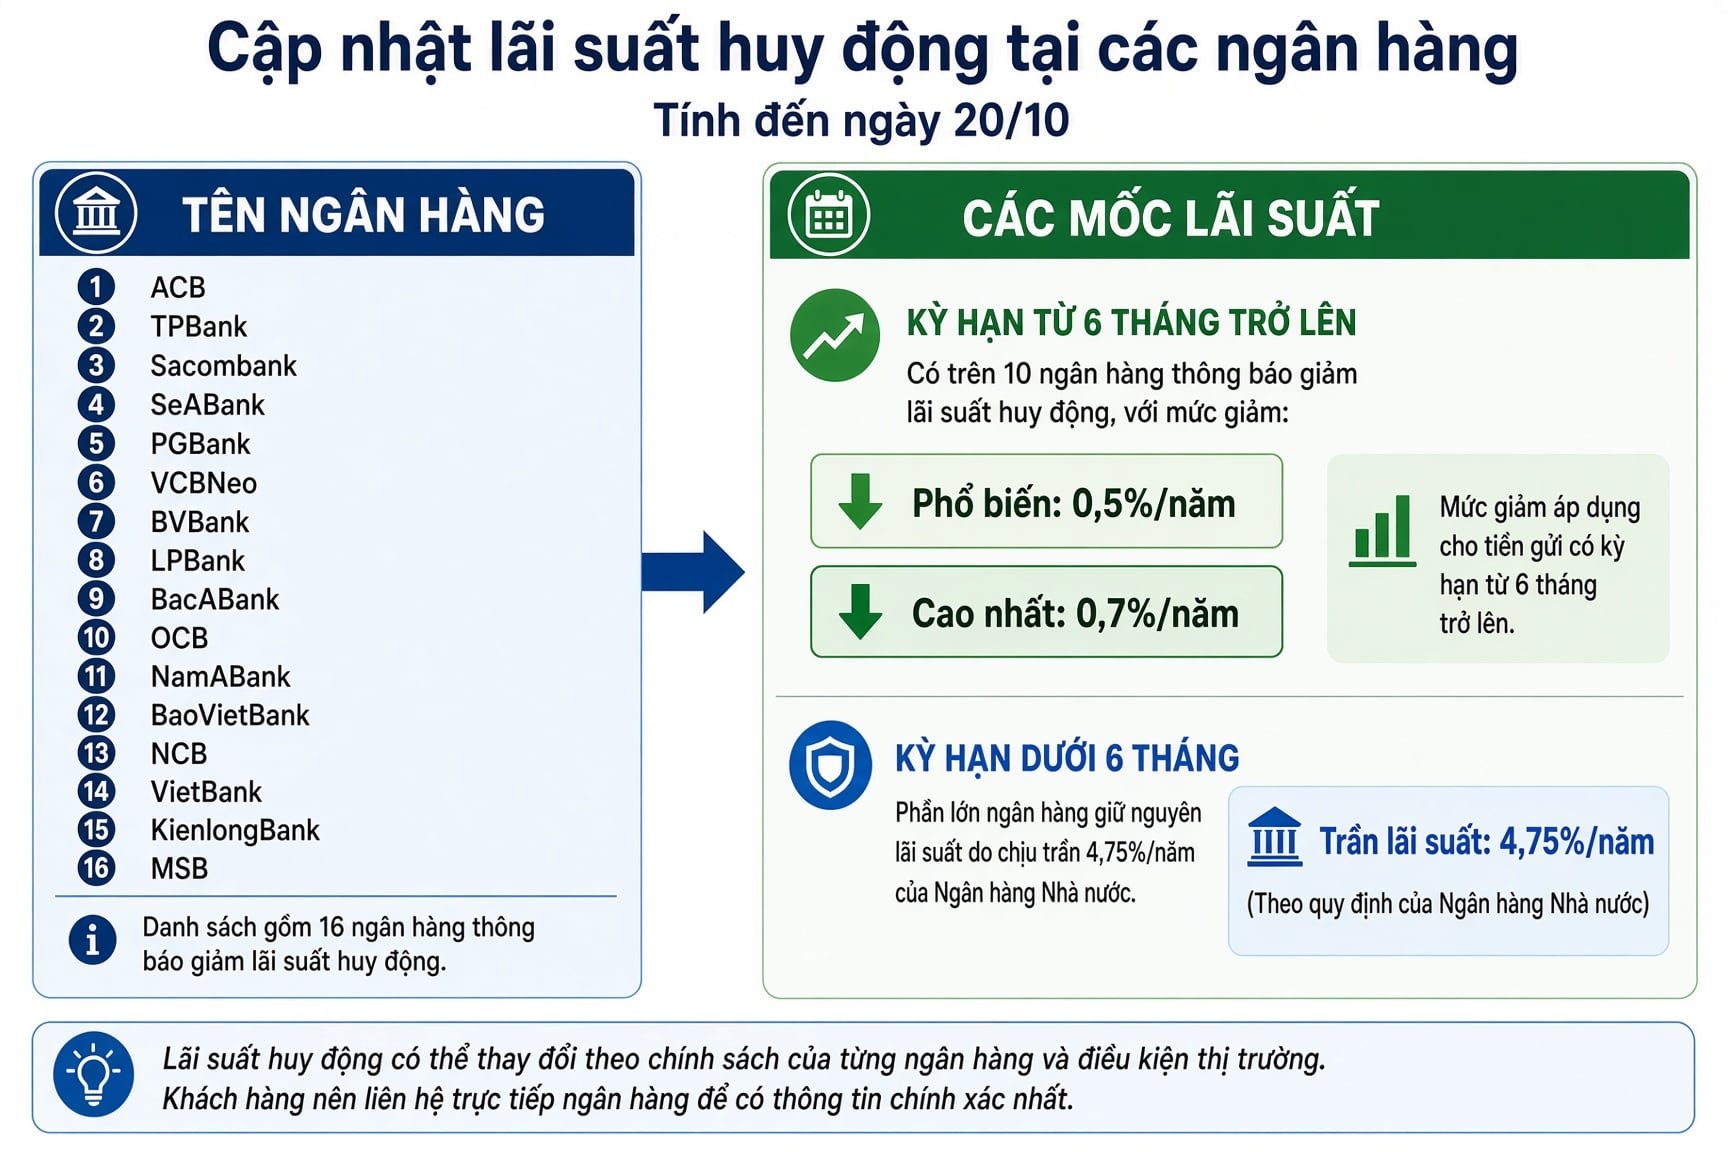
Yêu cầu cụ thể là giảm tối thiểu 0,5%/năm lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên, đồng thời tập trung hạ lãi suất cho vay 1,5–2%/năm đối với sản xuất, kinh doanh và lĩnh vực ưu tiên. Đây không chỉ là lời kêu gọi tiết giảm chi phí: ngân hàng còn được yêu cầu chia sẻ lợi nhuận, nhưng không được hạ chuẩn tín dụng để mở rộng dư nợ. Đằng sau quyết định là sức ép thúc đẩy tăng trưởng trong khi vẫn phải giữ an toàn hệ thống và kiểm soát rủi ro.
Gói vay đã có, nhưng điều kiện tiếp cận vẫn là cửa hẹp
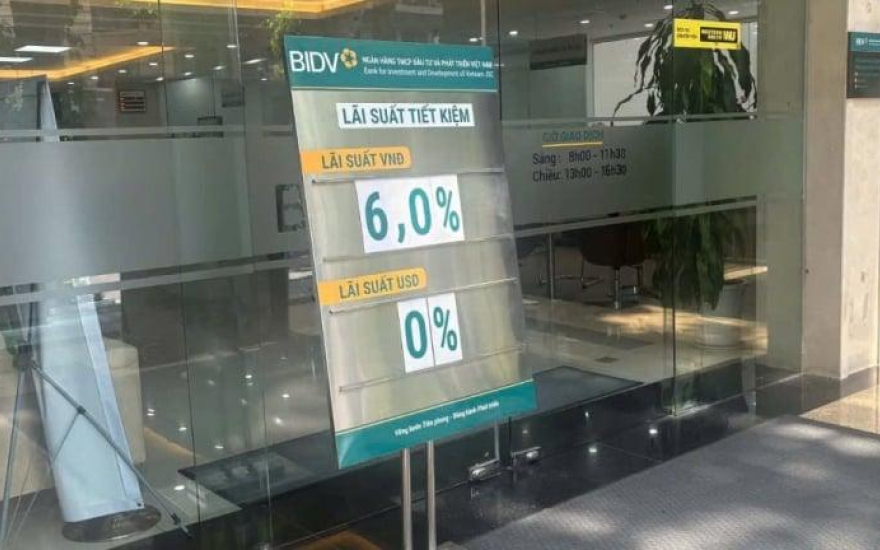
Sau chỉ đạo, nhiều ngân hàng công bố giảm lãi suất cho vay và đưa ra các gói tín dụng lớn cho doanh nghiệp. BIDV cam kết triển khai chương trình tín dụng khoảng 100.000 tỷ đồng, lãi suất 6–7%/năm tùy kỳ hạn, thời hạn vay tối đa 6 tháng; ngân hàng dự kiến chấp nhận giảm khoảng 500 tỷ đồng thu nhập để thực hiện. MSB cũng thông báo gói tín dụng 10.000 tỷ đồng, với mức lãi suất thấp hơn tối thiểu 2%/năm so với thông thường, từ 7,5%/năm.
Những con số này cho thấy nguồn cung ưu đãi không thiếu trên thông báo, nhưng chưa đồng nghĩa vốn đã đến đúng nơi cần. Với gói MSB, điều kiện doanh thu trên 20 tỷ đồng mỗi năm và phạm vi ngành nghề nhất định có thể khiến doanh nghiệp nhỏ đứng ngoài. Mức lãi suất công bố vì thế chỉ là một phần của bài toán; tiêu chí hồ sơ, tài sản bảo đảm và khả năng trả nợ mới quyết định doanh nghiệp vay vốn có được hưởng ưu đãi hay không.
Doanh nghiệp nhỏ dè dặt vì vốn rẻ chưa chắc dễ vay
Phản ứng thận trọng của doanh nghiệp không khó hiểu: nhóm nhỏ và siêu nhỏ thường có doanh thu thấp, ít tài sản bảo đảm nên vẫn khó tiếp cận vốn lưu động, dù thị trường đã có nhiều gói vay. Một doanh nghiệp xây lắp được nêu trong nguồn cho biết hồ sơ chưa đáp ứng đủ, có lúc được gợi ý vay khoản nhỏ theo hình thức cá nhân kinh doanh; sau khi tính toán, doanh nghiệp không mặn mà vì lãi vẫn cao trong lúc phải gánh nhiều chi phí.
Đó là khoảng cách giữa lãi suất trên chương trình và chi phí vay mà doanh nghiệp thực sự đối mặt. Nếu điều kiện tiếp cận không phù hợp với quy mô và dòng tiền của người vay, ưu đãi khó chuyển thành vốn lưu động, đơn hàng hay năng lực sản xuất. Các ngân hàng cũng cần thời gian đưa việc giảm lãi suất cho vay vào thực tế, nhưng sự chậm trễ càng khiến doanh nghiệp khó lập kế hoạch. Không thể xem số lượng gói vay được công bố là thước đo đầy đủ cho hiệu quả hỗ trợ.
Giảm lãi suất phải được kiểm chứng bằng khả năng tiếp cận
HoREA hoan nghênh việc giảm lãi suất và cho rằng chỉ đạo lần này nhấn mạnh trách nhiệm chia sẻ lợi nhuận của ngân hàng, thay vì chỉ yêu cầu tiết giảm chi phí. Hiệp hội cũng đề nghị cho người mua trả góp nhà ở thương mại giá phù hợp tiếp cận gói tín dụng 153.000 tỷ đồng với lãi suất hợp lý. Những đề xuất này nhắc rằng hỗ trợ vốn cần được nhìn từ phía người đi vay, không chỉ từ mức lãi suất niêm yết.
Từ nay đến cuối năm 2026, ngân hàng không tuân thủ chỉ đạo hoặc cạnh tranh lãi suất gây bất ổn có thể bị xem xét điều chỉnh chỉ tiêu tăng trưởng tín dụng trong phần còn lại của năm và giao mức thấp hơn cho năm 2027. Sức ép thực thi đã rõ; điều còn cần theo dõi là doanh nghiệp, nhất là nhóm nhỏ, có thực sự vay được với chi phí thấp hơn hay không. Kết luận nên dứt khoát: một gói vay ưu đãi chỉ có giá trị khi điều kiện minh bạch, phù hợp và dòng vốn đến được doanh nghiệp cần vốn.