
Lá chắn số phải chặn được tiền trước khi đi
Cảnh báo gian lận trong giao dịch tài chính số là cơ chế nhận diện dấu hiệu bất thường và báo cho khách hàng hoặc ngân hàng trước khi lệnh thanh toán hoàn tất, để có thể dừng giao dịch đáng ngờ kịp thời. Đây không còn là tiện ích phụ: khi tiền có thể rời tài khoản và đi qua nhiều ngân hàng trong vài phút, tốc độ phản ứng quyết định liệu cảnh báo có bảo vệ được người dùng hay chỉ ghi nhận thiệt hại sau đó.
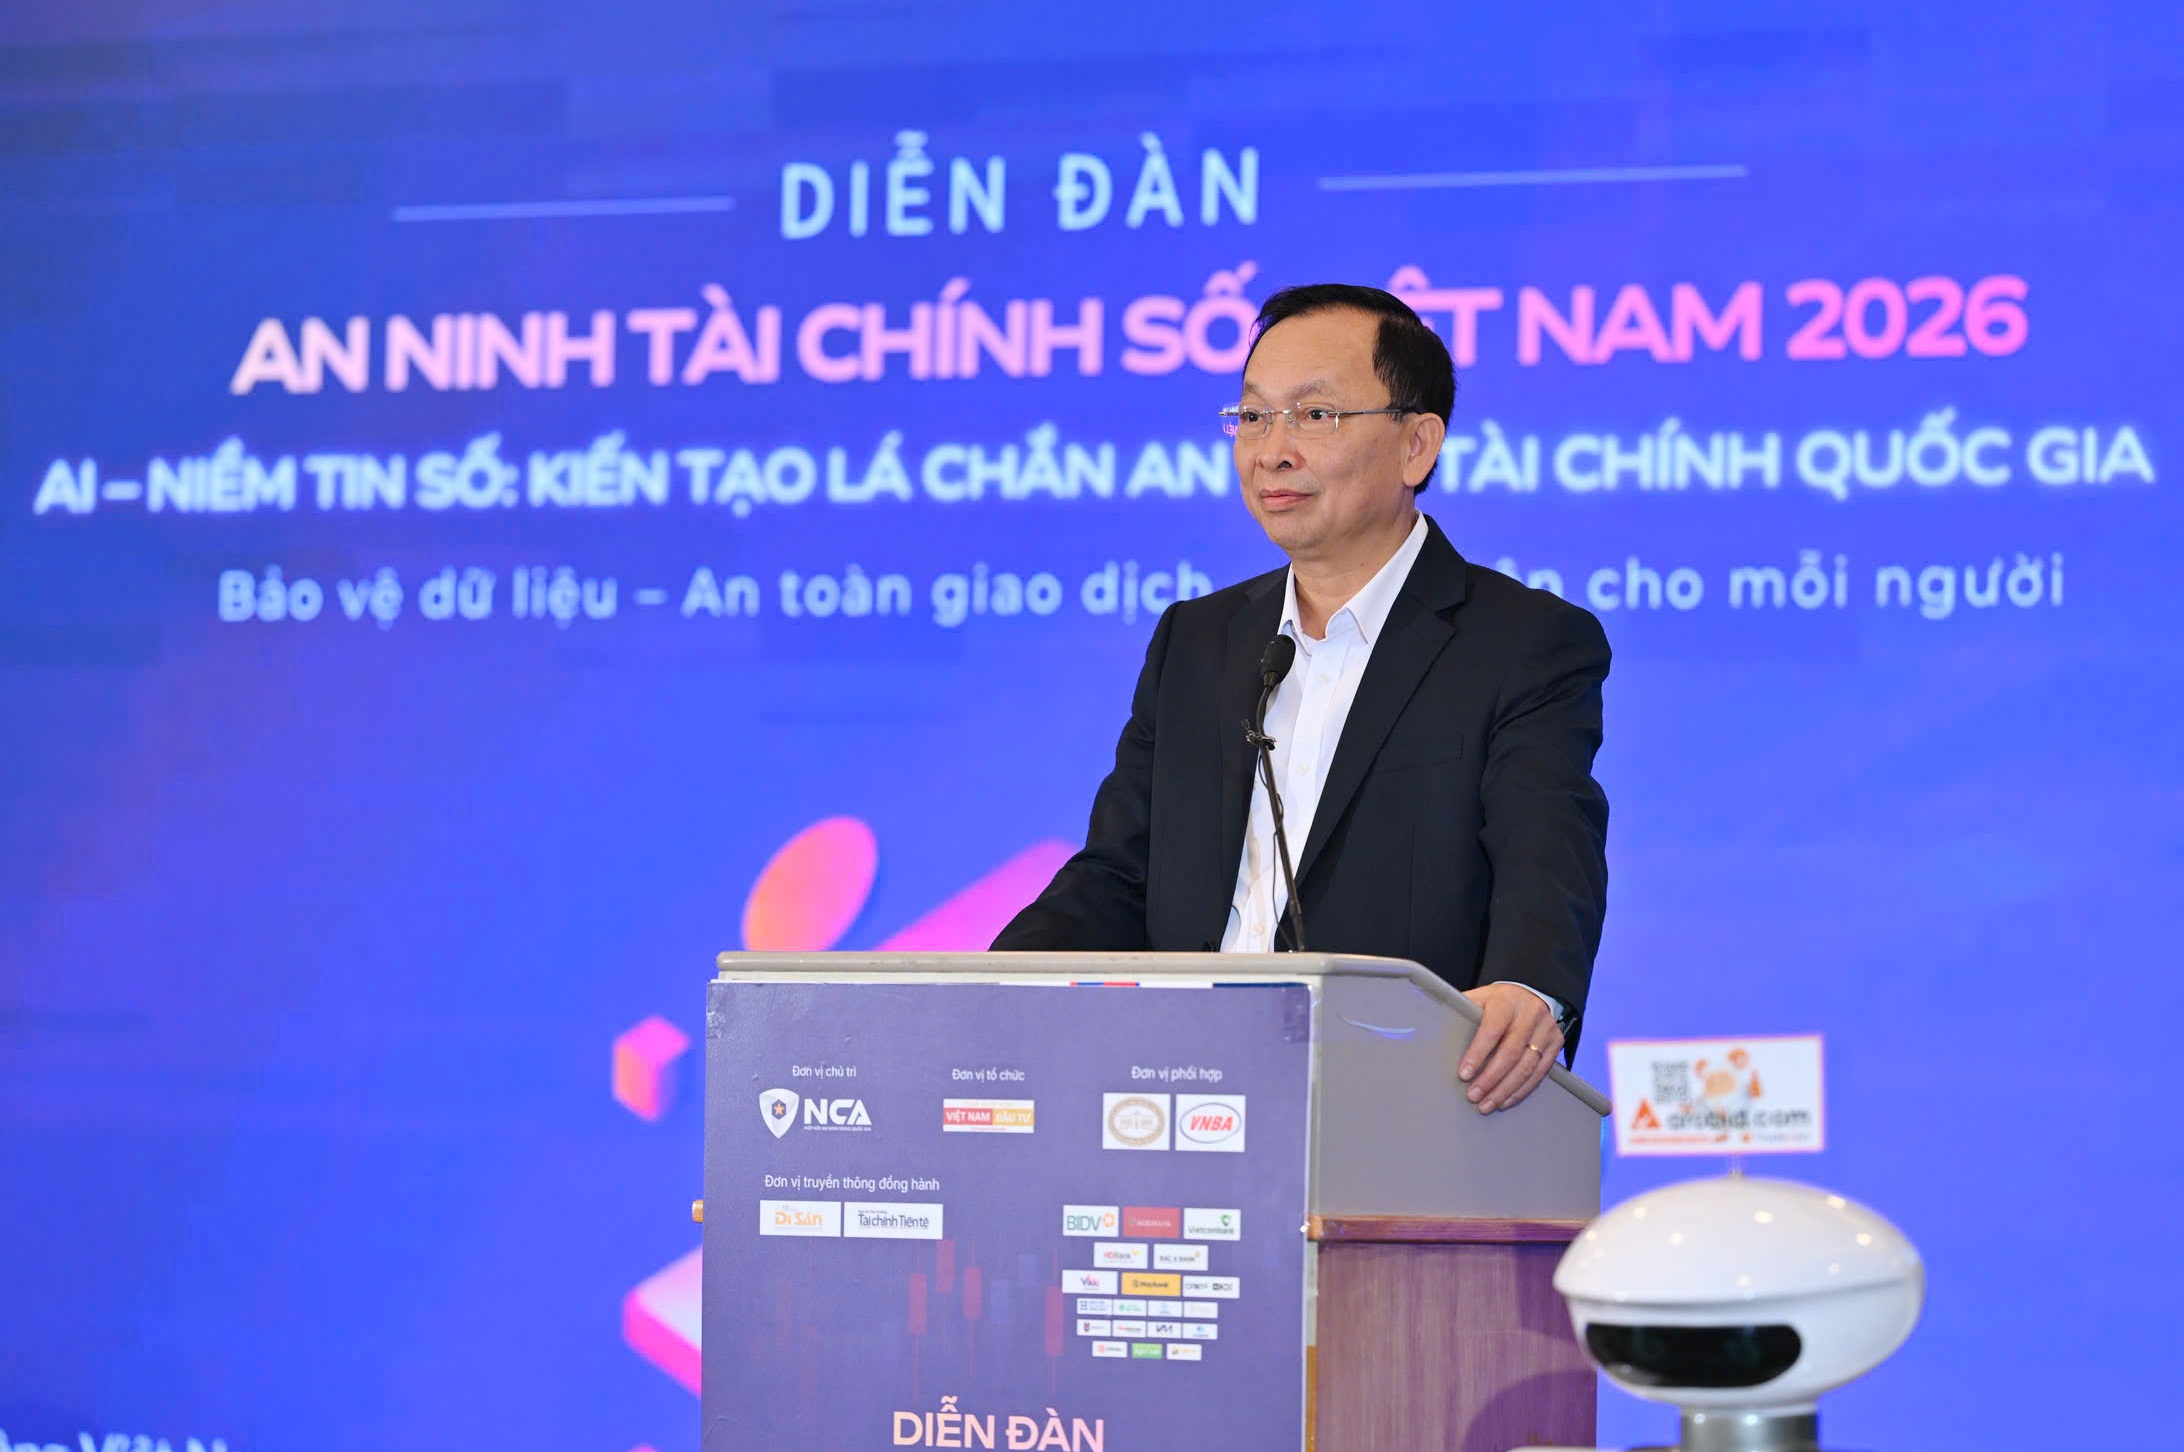
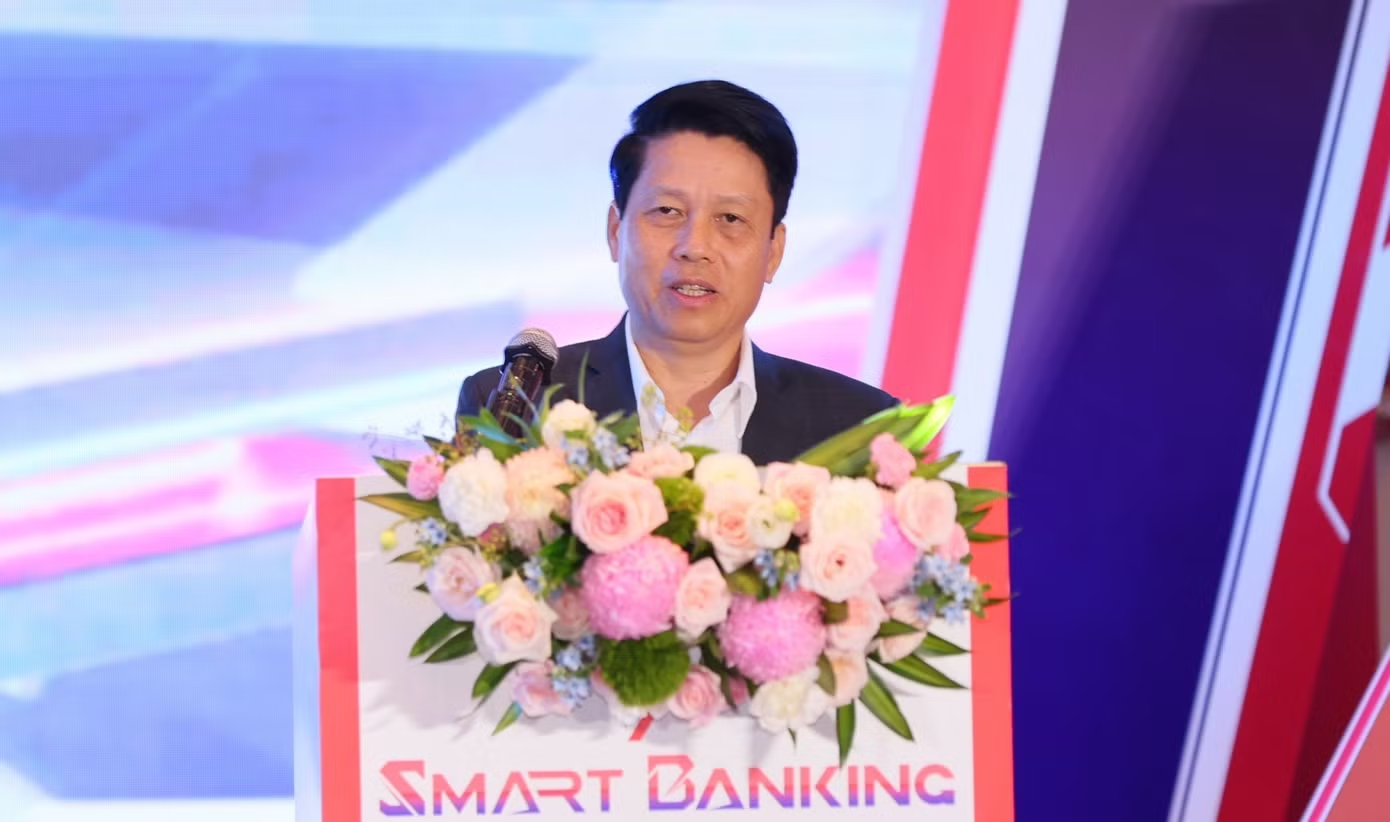
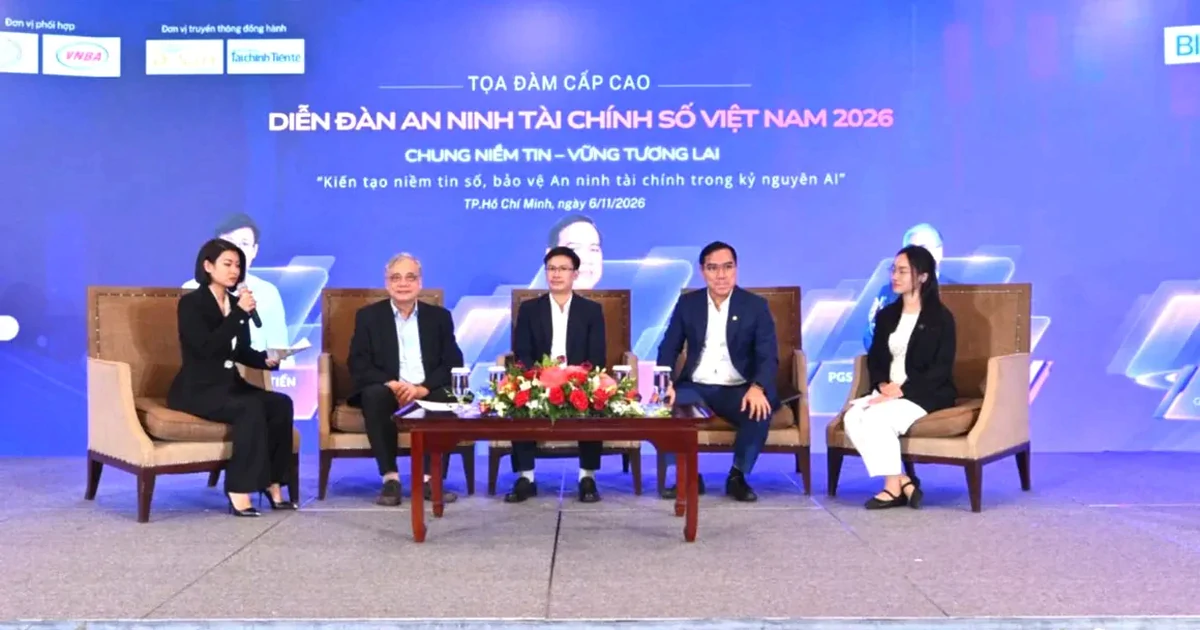
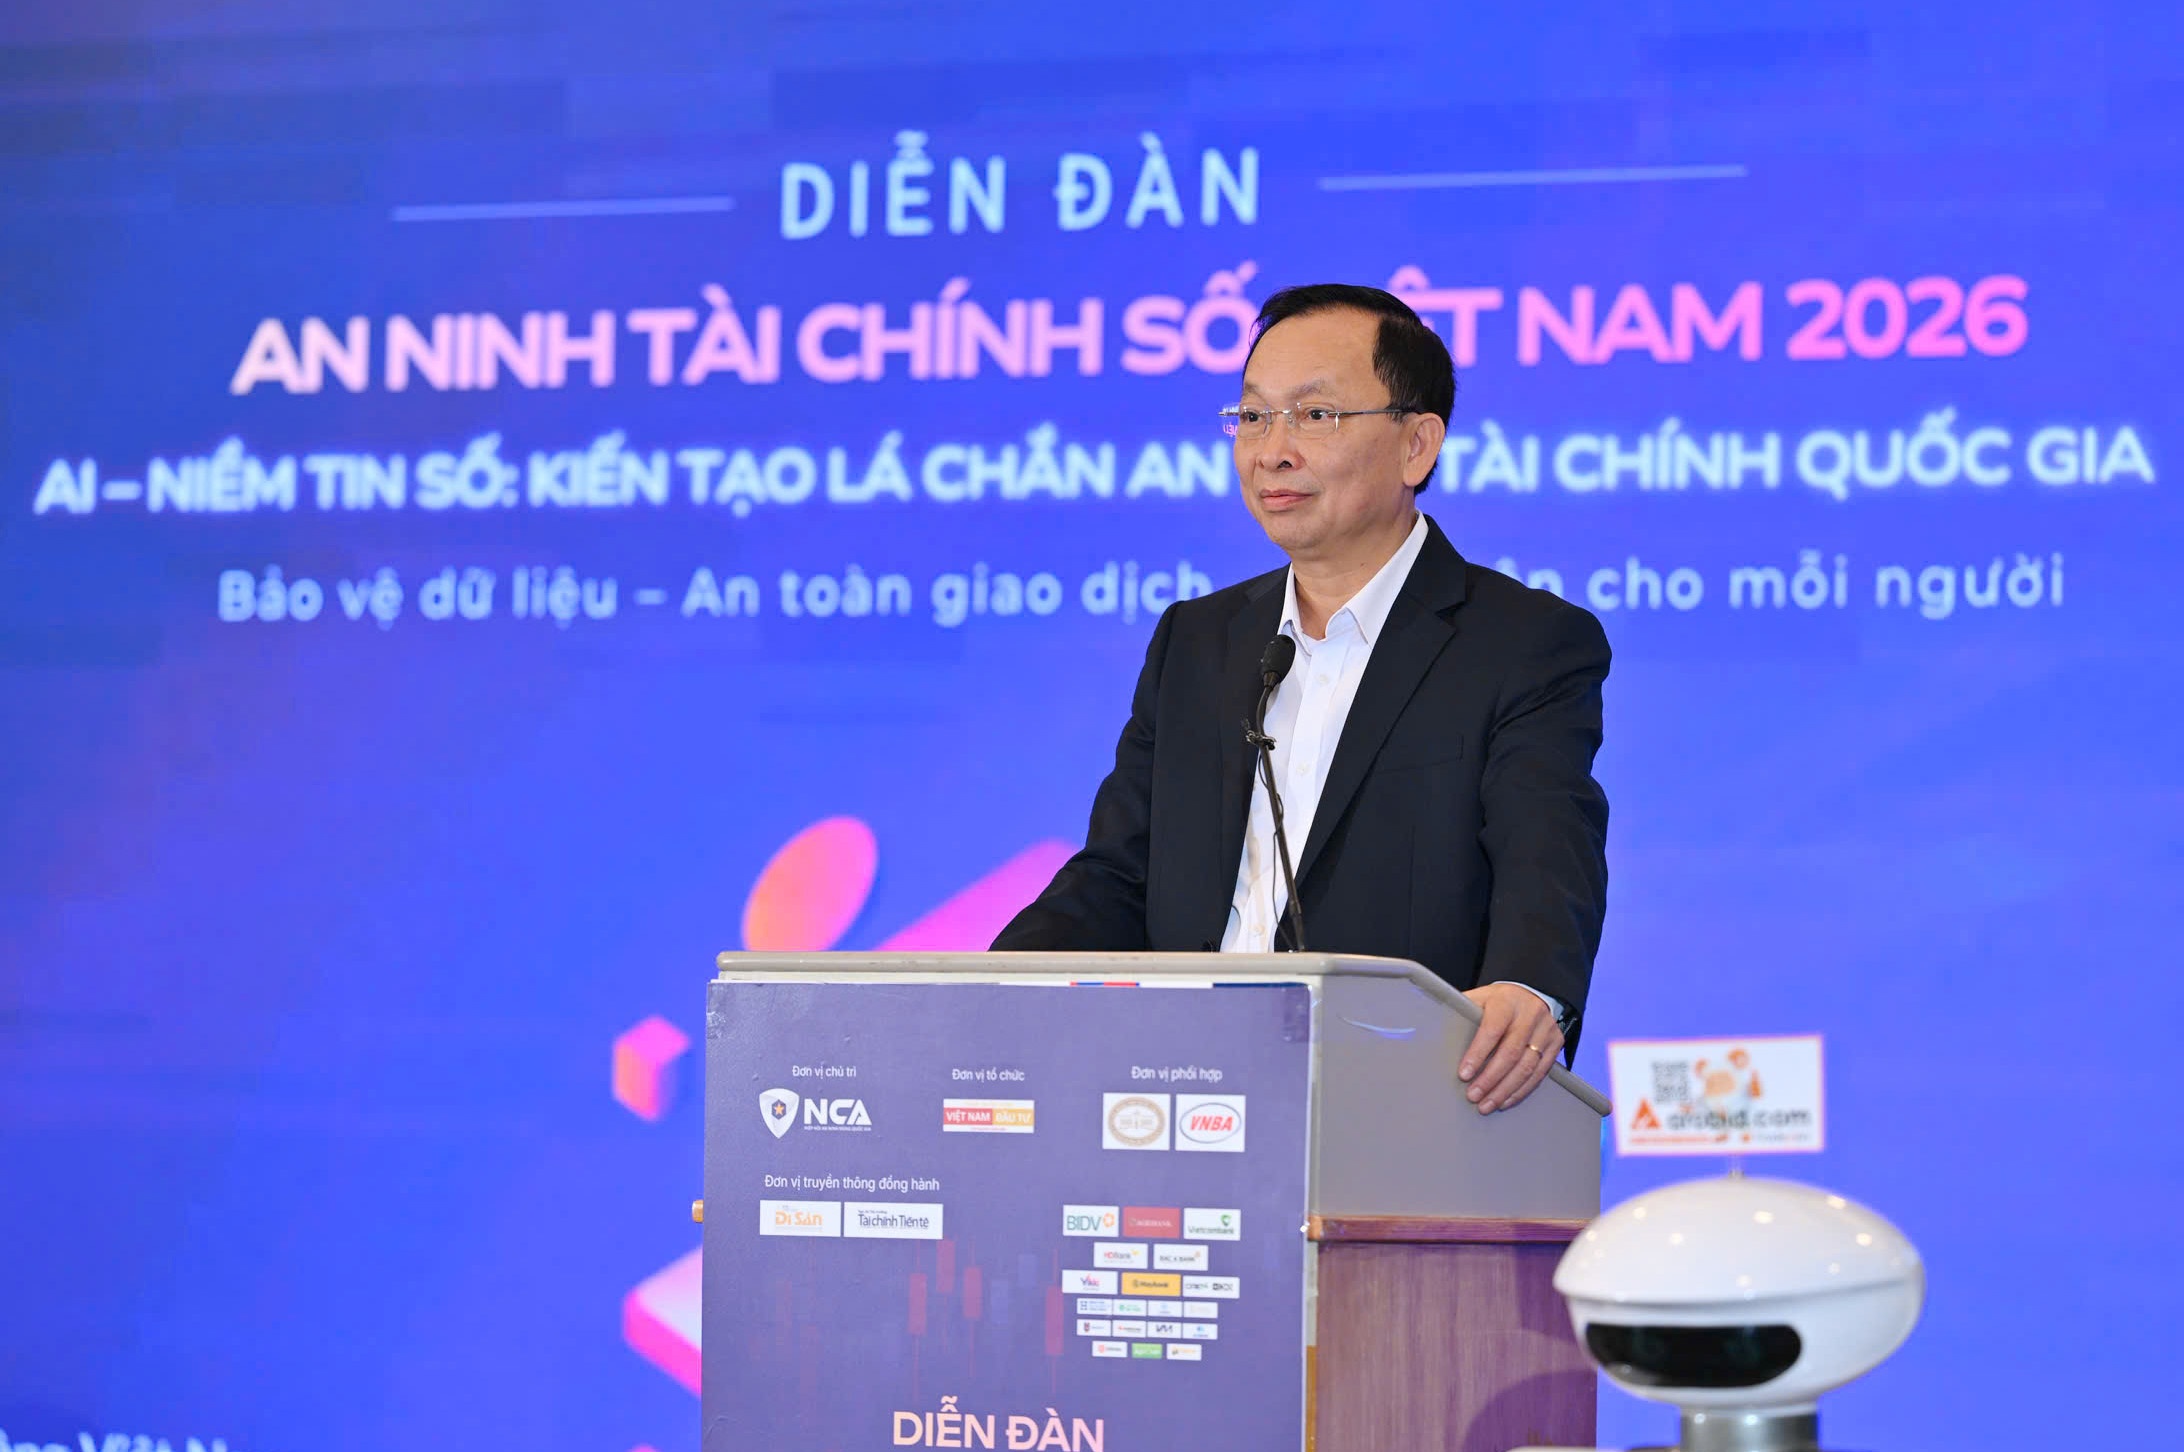
Tại Diễn đàn An ninh Tài chính số Việt Nam 2026 ở TP. Hồ Chí Minh ngày 6/11, đại diện cơ quan quản lý, ngành ngân hàng và giới an ninh mạng bàn về chia sẻ dữ liệu, ứng dụng trí tuệ nhân tạo và cách ứng phó gian lận trực tuyến. Bối cảnh khiến cuộc thảo luận cấp thiết: năm 2025 có hơn 500.000 hoạt động tấn công mạng tại Việt Nam; nửa đầu năm 2026, cơ quan chức năng ghi nhận gần 1.000 vụ lừa đảo chiếm đoạt tài sản trên mạng, gây thiệt hại hàng nghìn tỷ đồng.
Quy mô thanh toán số càng lớn, một mắt xích bảo vệ yếu càng dễ gây hậu quả lan rộng. Trong tám tháng đầu năm 2026, hệ thống ngân hàng ghi nhận hơn 21 tỷ giao dịch thanh toán không dùng tiền mặt, với tổng giá trị trên 260 triệu tỷ đồng. Vì vậy, năng lực phòng vệ cần theo kịp nhịp độ giao dịch, thay vì chỉ dựa vào việc khách hàng tự phát hiện dấu hiệu bất thường.
Cảnh báo phát huy tác dụng khi khách hàng kịp dừng lại
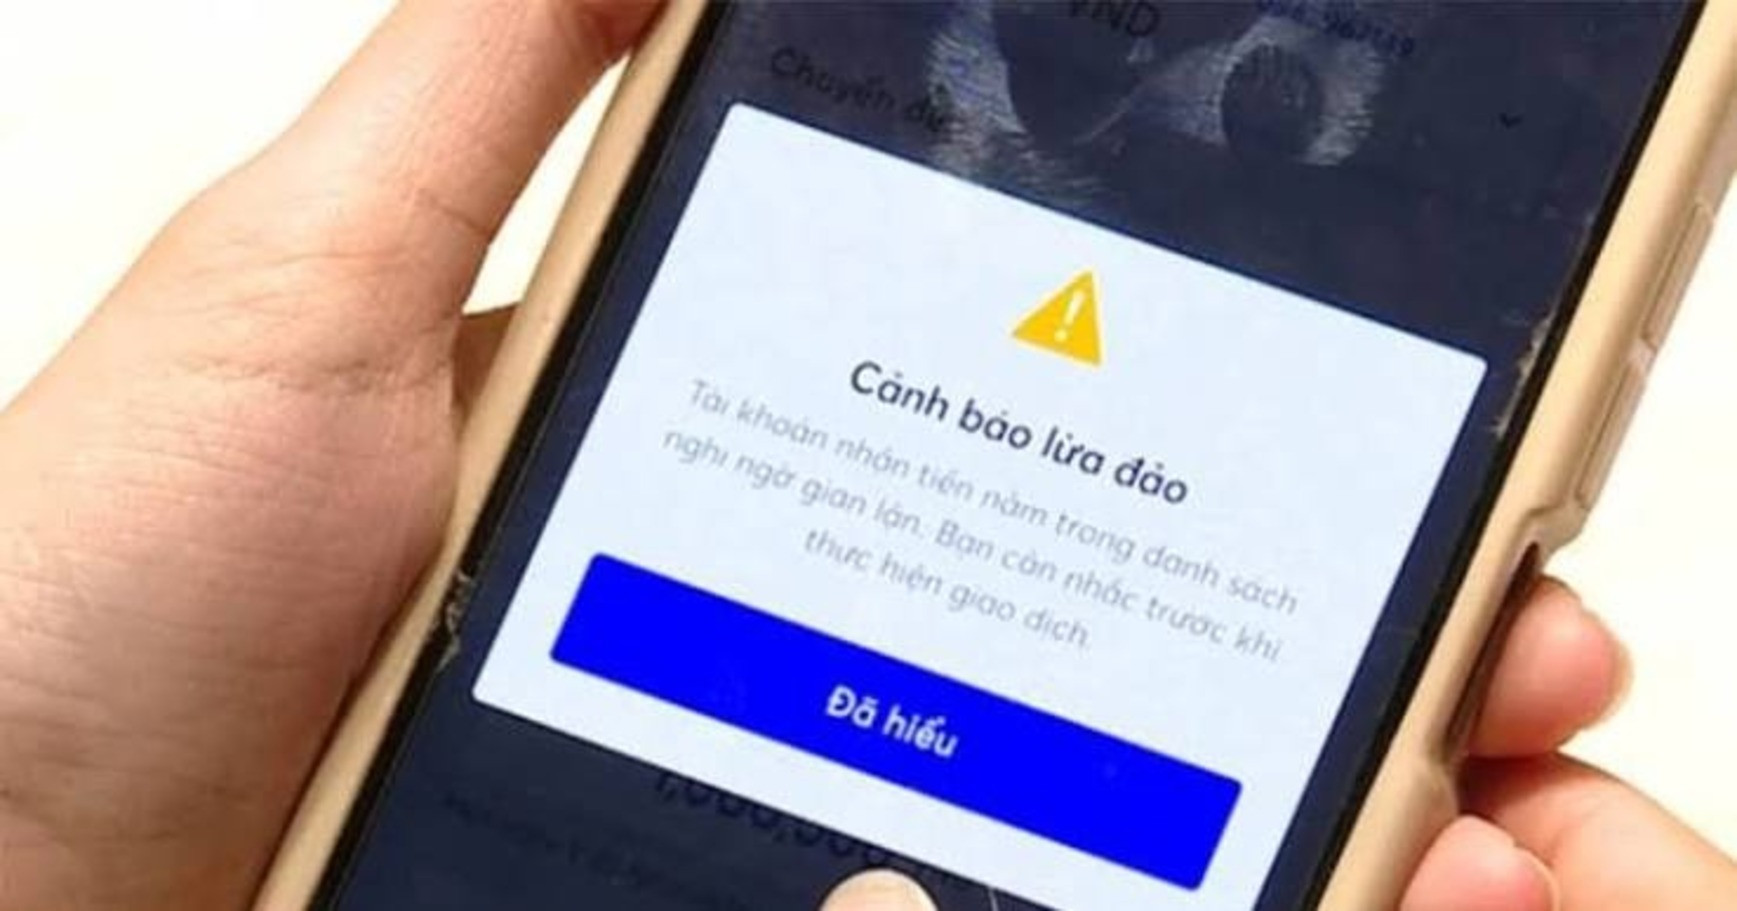
Sau khoảng một năm vận hành, Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro gian lận trong thanh toán (SIMO) đã gửi cảnh báo 5,8 triệu lượt khách hàng. Gần 1,9 triệu lượt trong số đó tạm dừng hoặc hủy giao dịch, với tổng giá trị gần 7.200 tỷ đồng. Con số này cho thấy cảnh báo không chỉ có giá trị khi phát hiện rủi ro: nó phải đến đủ sớm, dễ hiểu và giúp người nhận có cơ hội hành động.
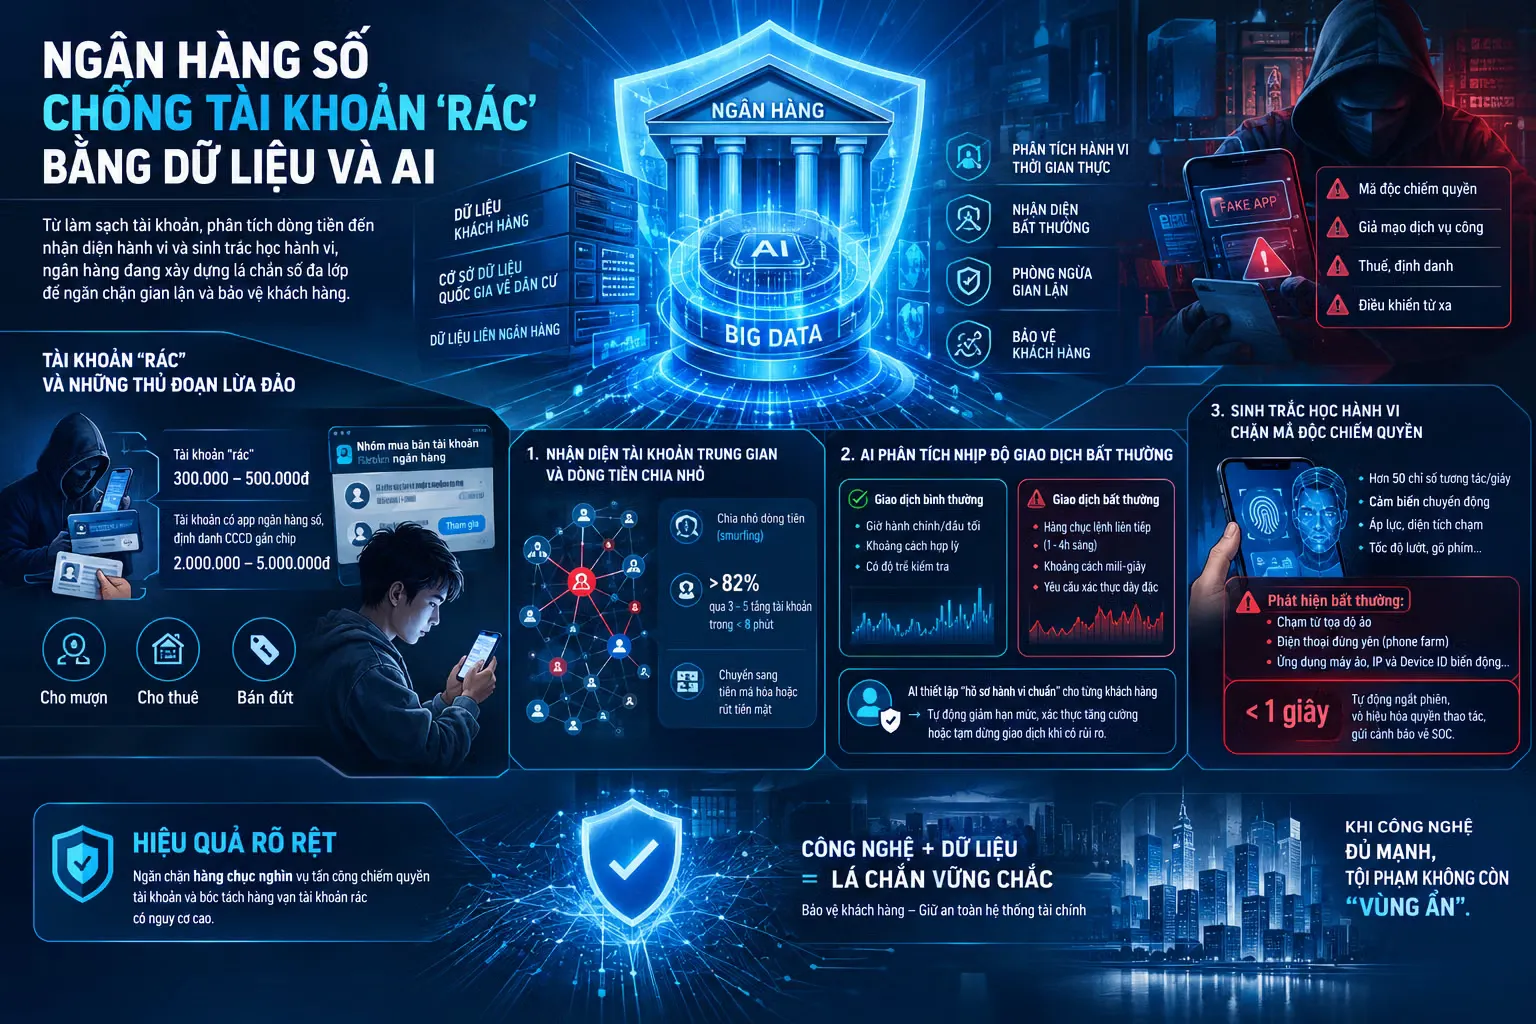
Với người dùng, tác động cụ thể là có thêm một điểm dừng trước khi tiền rời tài khoản. Nhưng thông báo không thể thay thế phán đoán của khách hàng, nhất là khi kẻ gian thao túng tâm lý hoặc mạo danh người quen, cơ quan, ngân hàng. Tội phạm còn dùng AI để tạo hình ảnh, giọng nói giả bằng deepfake, khiến nạn nhân tự chuyển tiền. Do đó, cảnh báo cần đi kèm kênh xác minh an toàn và hướng dẫn rõ ràng; người dùng không nên gọi lại số do người lạ cung cấp hay chia sẻ mã xác thực.
SIMO cũng cho thấy kết nối dữ liệu có thể giúp nhận diện rủi ro trước khi giao dịch hoàn tất. Hệ thống giám sát của Ngân hàng Nhà nước đã kết nối với gần 100 tổ chức tài chính và ghi nhận hơn 668.000 tài khoản có dấu hiệu vi phạm. Đây là nền tảng đáng giá, nhưng hiệu quả phụ thuộc vào chất lượng dữ liệu, tốc độ cập nhật và cách các bên xử lý cảnh báo.
Truy vết liên ngân hàng là mắt xích còn thiếu
Cảnh báo có thể ngăn một khoản tiền chưa chuyển đi; nếu giao dịch đã hoàn tất, nhiệm vụ chuyển sang truy vết dòng tiền và yêu cầu ngăn chặn khẩn cấp. Đây là điểm yếu mà phối hợp liên ngân hàng cần khắc phục: tiền lừa đảo thường được chuyển tiếp qua nhiều tài khoản, khiến việc liên hệ từng nơi theo cách rời rạc có thể làm mất thời gian quý giá.
Theo Kế hoạch phối hợp số 513 ký tháng 6/2026, Ngân hàng Nhà nước và Bộ Công an thống nhất triển khai giải pháp truy vết, ngăn chặn khẩn cấp dòng tiền tại phần lớn ngân hàng thương mại lớn trong năm 2026, rồi mở rộng trên toàn hệ thống trong quý I/2027. Mục tiêu đúng trọng tâm: rút ngắn thời gian phản ứng khi dòng tiền lừa đảo đi qua nhiều tài khoản và ngân hàng. Bộ Công an cũng đã làm việc với Ngân hàng Nhà nước về việc rà soát, truy vết các dòng tiền liên quan vụ chiếm đoạt, qua đó hỗ trợ thu hồi tiền và giảm thiệt hại cho nạn nhân.
Tuy vậy, truy vết không đồng nghĩa chắc chắn thu hồi được tiền. Giá trị của giải pháp nằm ở khả năng chia sẻ tín hiệu kịp thời, xác minh tài khoản liên quan và kích hoạt quy trình xử lý giữa các tổ chức. Nếu dữ liệu không thông suốt hoặc thẩm quyền xử lý thiếu rõ ràng, công cụ kỹ thuật khó biến manh mối thành khoản tiền trở lại với nạn nhân.
Phòng vệ phải nối cảnh báo, ngăn chặn và thu hồi
Một lá chắn đáng tin cậy không thể chỉ dựa vào AI hay một hệ thống cảnh báo đơn lẻ. Ngành ngân hàng cần phối hợp với cơ quan chức năng và các đơn vị liên quan để phát hiện dấu hiệu sớm, chuyển cảnh báo nhanh, tạm dừng giao dịch rủi ro khi có căn cứ và truy vết khoản tiền sau khi bị chiếm đoạt. Cùng lúc, khách hàng cần có kênh báo sự cố hoạt động liên tục, bởi sự chậm trễ trong những phút đầu có thể làm giảm cơ hội ngăn dòng tiền.
Một yêu cầu quản lý mới cũng sắp có hiệu lực: Thông tư 53/2026/TT-NHNN, áp dụng từ ngày 15/11/2026, đặt ra yêu cầu về quản trị rủi ro AI, bảo vệ dữ liệu và giám sát của con người. Đây là hướng đi cần thiết: máy móc có thể sàng lọc tín hiệu ở quy mô lớn, nhưng quyết định có ảnh hưởng đến tài khoản và quyền lợi khách hàng vẫn cần cơ chế kiểm soát phù hợp.
Kết luận nên rõ ràng: bảo vệ tài chính số đòi hỏi cả ba khâu—phát hiện sớm, truy vết liên ngân hàng và hỗ trợ thu hồi tiền—chứ không chỉ gửi thông báo sau khi giao dịch đã trôi qua. Kết quả SIMO cho thấy cảnh báo có thể giúp người dùng tránh những khoản chuyển tiền lớn; bước tiếp theo là biến phối hợp giữa các ngân hàng thành phản ứng nhanh, nhất quán và có trách nhiệm với nạn nhân.