
Một mức sơ bộ, không phải thay đổi diện rộng
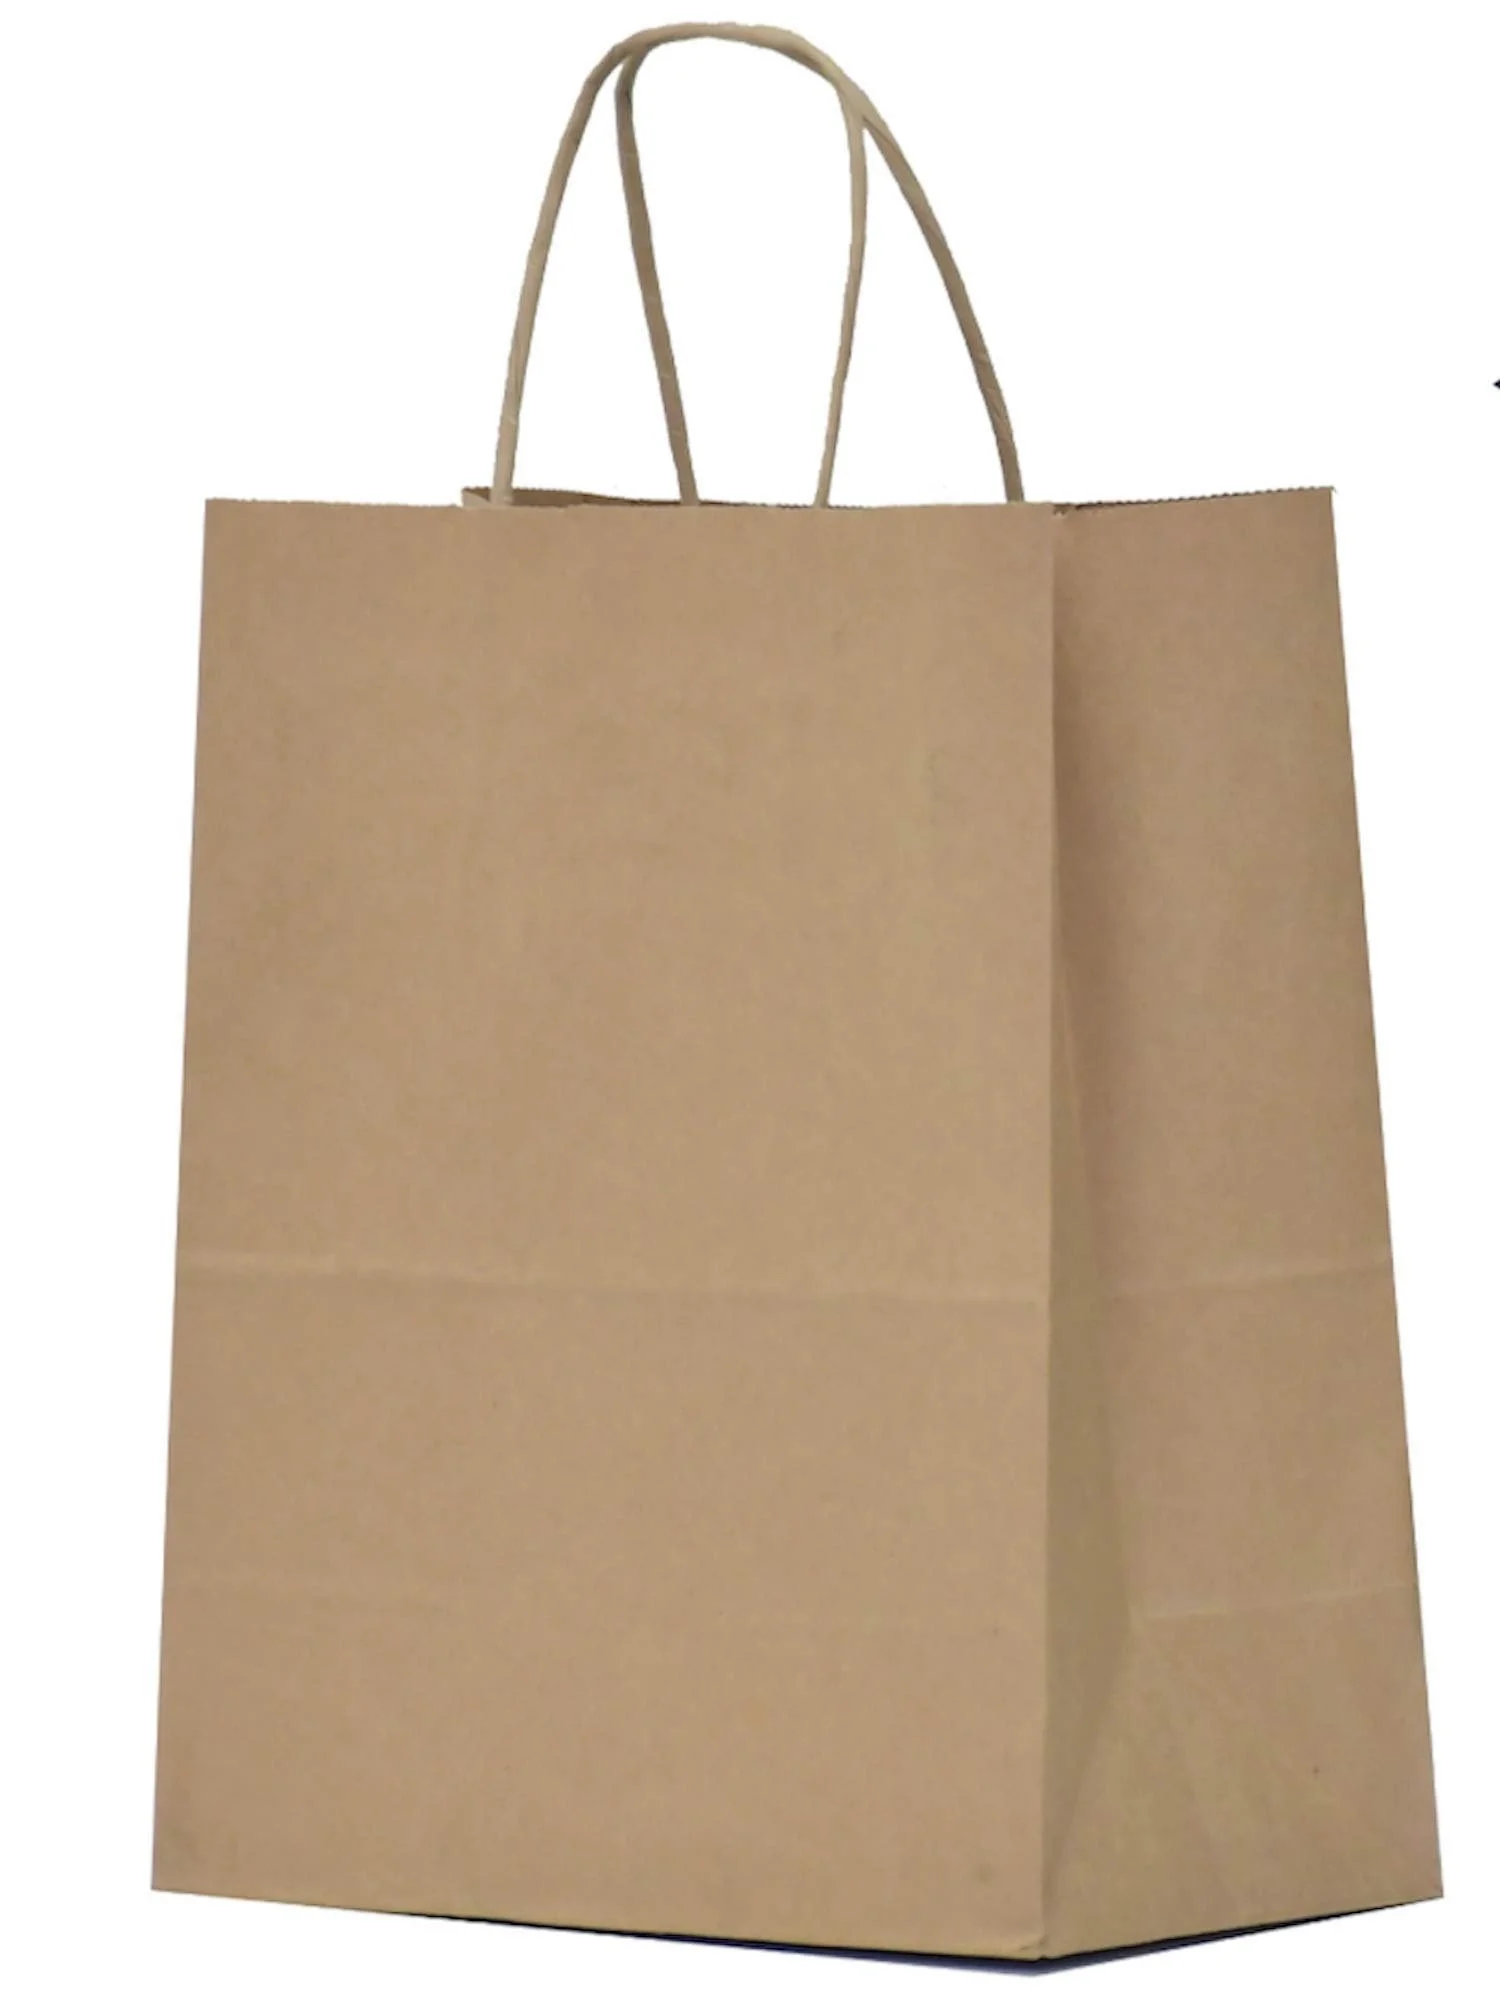
Rà soát hành chính thuế chống bán phá giá là thủ tục định kỳ để cơ quan thương mại Hoa Kỳ đánh giá lại biên độ bán phá giá của hàng nhập khẩu trong một giai đoạn xác định và điều chỉnh mức ký quỹ nếu cần. Ngày 14/10/2026, Bộ Thương mại Hoa Kỳ (DOC) công bố kết luận sơ bộ trong đợt rà soát túi giấy mua sắm nhập khẩu từ Việt Nam, mã vụ việc A-552-836.
Điểm đáng chú ý là con số 28,52% chỉ dành cho doanh nghiệp duy nhất còn lại trong đợt xem xét, Công ty TNHH MTV Bao bì quốc tế (IPLC); đây chưa phải mức thuế chung mới cho toàn ngành. Vì vậy, xem kết quả này như một bước nới thuế cho toàn bộ túi giấy Việt Nam sẽ là cách hiểu sai. Với doanh nghiệp xuất khẩu sang Mỹ, phạm vi áp dụng mới là điều quyết định ảnh hưởng thực tế.
Khoảng cách thuế vẫn lớn với nhóm còn lại
Trong số năm doanh nghiệp Việt Nam ban đầu đề nghị rà soát, bốn bên rút yêu cầu đúng hạn và DOC chấm dứt xem xét đối với họ. IPLC trở thành bị đơn bắt buộc duy nhất, được xác định sơ bộ có biên độ bán phá giá 28,52% trong kỳ từ ngày 3/1/2024 đến 30/6/2025.
Ngược lại, doanh nghiệp chưa có mức thuế riêng, thuộc nhóm toàn quốc và không nằm trong diện rà soát, tiếp tục chịu mức hiện hành 92,34%. Một số nhà xuất khẩu đã có mức riêng 36,51% vẫn duy trì mức ký quỹ hiện hành theo quy định. Đây là lý do kết quả lần này tạo ra một lối đi riêng cho doanh nghiệp được rà soát, chứ chưa tháo gỡ gánh nặng cho phần đông nhà xuất khẩu. Thuế túi giấy vì thế tiếp tục phân hóa theo hồ sơ và tình trạng rà soát của từng doanh nghiệp.
Bối cảnh tố tụng và các mốc cần theo dõi
Lệnh áp thuế được Hoa Kỳ ban hành ngày 18/7/2024, với một số doanh nghiệp Việt Nam có mức 36,51% còn mức 92,34% áp dụng cho nhóm toàn quốc. DOC khởi xướng đợt rà soát hiện tại ngày 22/8/2025. Tiến độ bị kéo dài sau khi Chính phủ liên bang Hoa Kỳ đóng cửa: thời hạn tố tụng được gia hạn thêm 47 ngày và 21 ngày, còn hạn ra kết luận sơ bộ được lùi hai lần.
Các bên quan tâm có hạn đến trước 17 giờ ngày 4/11/2026 theo giờ miền Đông Hoa Kỳ để nộp bình luận; hạn phản biện là ngày 9/11 và hạn yêu cầu điều trần là ngày 13/11. Ngày 18/11, DOC dự kiến hướng dẫn cơ quan hải quan xử lý mức thuế với các doanh nghiệp đã chấm dứt rà soát. Kết luận cuối cùng dự kiến khoảng ngày 11/2/2027 và có thể tiếp tục được gia hạn.
Doanh nghiệp cần hành động trước phán quyết cuối
Mức 28,52% hiện là kết quả sơ bộ, chưa phải kết luận cuối cùng. IPLC cần rà soát dữ liệu tính toán của DOC, phát hiện sai sót, chuẩn bị hồ sơ cho khả năng thẩm tra tại chỗ và gửi bình luận đúng hạn. Nếu có vấn đề cần làm rõ, doanh nghiệp có thể cân nhắc đề nghị tổ chức phiên điều trần. Một chênh lệch trong dữ liệu hoặc cách tính có thể ảnh hưởng đến mức ký quỹ sau khi kết quả cuối được ban hành.
Các doanh nghiệp khác cũng không nên chờ mức thuế tự giảm: cần theo dõi lịch rà soát kế tiếp và cân nhắc yêu cầu rà soát để có cơ hội được xác định mức riêng. Nhà xuất khẩu cần phối hợp với nhà nhập khẩu Hoa Kỳ hoàn tất chứng nhận liên quan đến việc hoàn trả thuế trước khi thanh khoản tờ khai, đồng thời kiểm soát xuất xứ nguyên liệu.
Thông điệp của đợt bán phá giá Mỹ này khá rõ: 28,52% là cơ hội có điều kiện cho một doanh nghiệp, còn rủi ro 92,34% vẫn treo trên nhóm chưa có mức riêng. Doanh nghiệp muốn duy trì xuất khẩu sang Mỹ cần đầu tư vào hồ sơ và tham gia đúng hạn, thay vì coi kết quả sơ bộ là tín hiệu thay đổi cho cả ngành.