
Gạo Việt Nam bứt phá tại Trung Quốc: Tín hiệu sáng trong bức tranh phân hóa
Xuất khẩu gạo sang Trung Quốc là xu hướng gia tăng mạnh mẽ trong cơ cấu thương mại gạo của Việt Nam, thể hiện qua mức tăng trưởng cao, sự dịch chuyển thị trường từ các khách hàng truyền thống và nhu cầu đặc thù về gạo tấm của phía Trung Quốc, qua đó định hình lại chiến lược cạnh tranh của doanh nghiệp Việt trên thị trường toàn cầu.
Điểm mấu chốt của bức tranh hiện nay là: dù tổng lượng xuất khẩu gạo 9 tháng đạt 6,4 triệu tấn nhưng lại giảm cả về khối lượng lẫn giá trị so với cùng kỳ, thì thị trường Trung Quốc lại bật lên như một “đầu kéo” mới. Trung Quốc đã vươn từ vị trí thứ tư lên thành thị trường xuất khẩu gạo lớn thứ hai của Việt Nam, chiếm 17,4% tổng lượng trong 8 tháng đầu năm. Đây không chỉ là con số đẹp về tăng trưởng, mà là lời cảnh báo rằng cấu trúc thị trường đang thay đổi sâu sắc, buộc doanh nghiệp phải nhanh chóng tái cơ cấu danh mục sản phẩm và chiến lược khách hàng.
Tăng trưởng 76%: Cơ hội vàng hay bẫy phụ thuộc từ Trung Quốc?
Theo số liệu chính thức, giá trị xuất khẩu gạo sang Trung Quốc trong 8 tháng đầu năm tăng mạnh tới 76% so với cùng kỳ. Cụ thể, nước này đã nhập khoảng 1,03 triệu tấn gạo Việt Nam trong giai đoạn này. Một phát biểu có thể trích dẫn là: “Trung Quốc đã vươn lên vị trí thị trường xuất khẩu gạo lớn thứ hai của Việt Nam, chiếm 17,4% tổng lượng xuất khẩu trong 8 tháng”. Đây là bước nhảy chưa từng có nếu đặt cạnh mức sụt giảm 16,8% về giá trị tại thị trường Philippines.
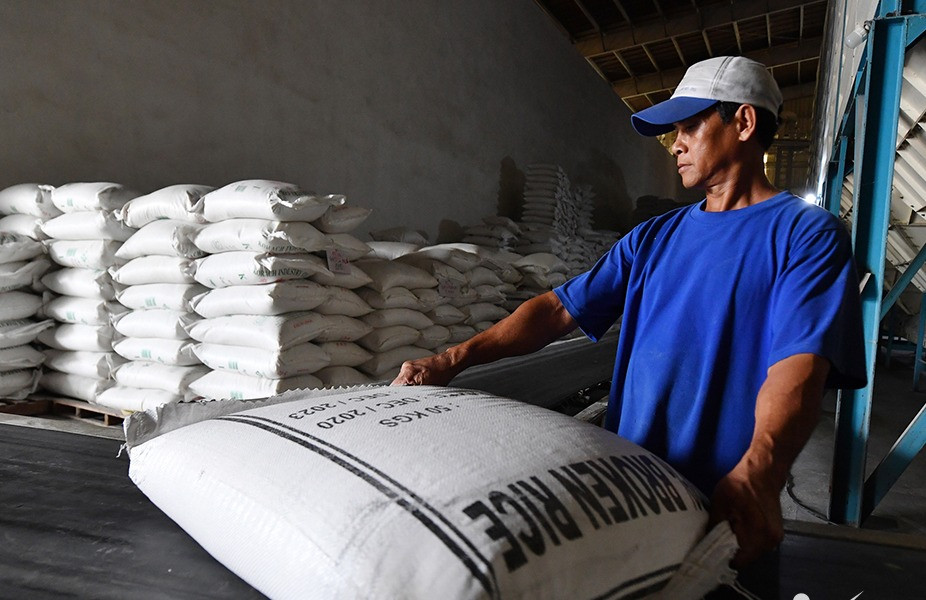
Điều đáng nói là nhu cầu tăng lên chủ yếu đến từ gạo tấm phục vụ thức ăn chăn nuôi. Nghĩa là Việt Nam đang thắng lớn ở một phân khúc giá trị thấp hơn, thay vì dòng gạo chất lượng cao cho tiêu dùng trực tiếp. Về ngắn hạn, đây là “đơn hàng lớn, quay vòng nhanh”, giúp tận dụng tối đa công suất xay xát và hệ thống logistics. Nhưng về dài hạn, nếu doanh nghiệp quá lệ thuộc vào gạo tấm cho Trung Quốc, chuỗi giá trị của ngành gạo có nguy cơ bị “khóa” ở phân khúc trung bình, khó bứt lên phân khúc gạo cao cấp với biên lợi nhuận tốt hơn.
Iraq trỗi dậy và bức tranh thị trường gạo phân hóa
Trong khi các thị trường truyền thống phân hóa rõ rệt – Philippines giảm, Ghana chững, Trung Quốc tăng mạnh – thì Iraq bất ngờ xuất hiện như một cái tên giàu tiềm năng. Giá trị xuất khẩu gạo sang Iraq trong 8 tháng tăng tới 98,9 lần so với cùng kỳ. Dù quy mô hiện tại vẫn khiêm tốn, con số này cho thấy một điều: dư địa đa dạng hóa thị trường của gạo Việt Nam còn rất lớn và chưa được khai thác tương xứng.
Bức tranh phân hóa này đang đặt doanh nghiệp trước hai lựa chọn đối nghịch. Hoặc tiếp tục dồn lực vào các thị trường đang mua mạnh như Trung Quốc và Philippines, chấp nhận rủi ro tập trung khi hai thị trường này đã chiếm hơn 64% tổng lượng xuất khẩu. Hoặc chủ động chấp nhận chi phí thâm nhập ban đầu để mở rộng sang các thị trường mới như Iraq, châu Phi, nơi nhu cầu ổn định hơn nhưng đòi hỏi thời gian xây dựng quan hệ. Xét về chiến lược, lựa chọn thứ hai tuy khó hơn nhưng là cách duy nhất để giảm “điểm yếu chết người” là phụ thuộc vào một vài khách hàng lớn.
Giá gạo xuất khẩu và cuộc cạnh tranh gạo khu vực
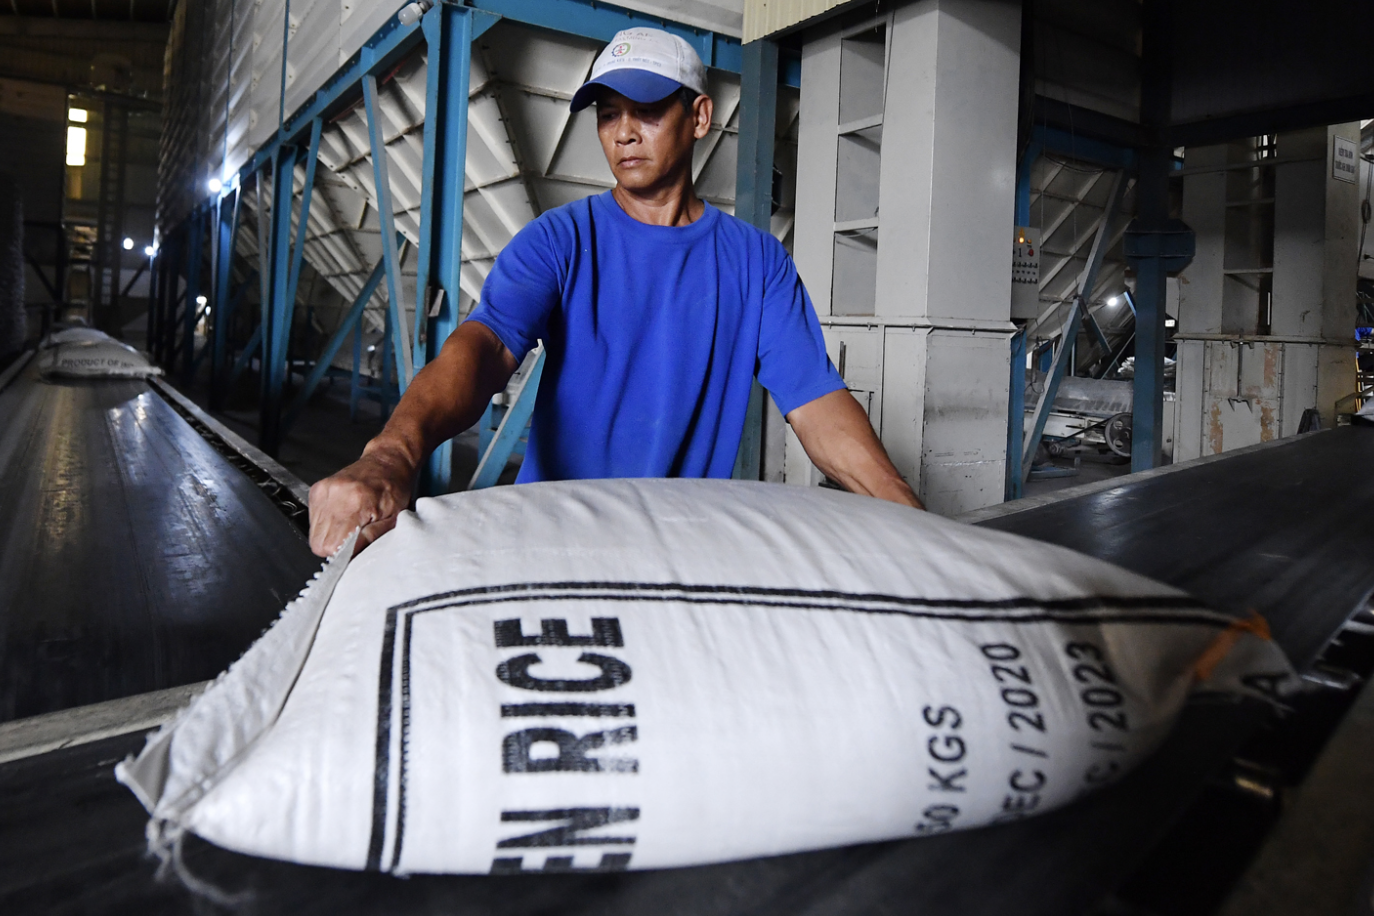
Giá gạo xuất khẩu bình quân của Việt Nam trong 9 tháng chỉ đạt khoảng 484,8 USD/tấn và giảm 5,1% so với cùng kỳ. Gạo 5% tấm được chào bán ở vùng giá tương đối thấp so với các đối thủ, trong khi Thái Lan duy trì mức giá cao hơn và Ấn Độ lại đang tăng giá vì lo ngại giảm sản lượng. Điều này cho thấy Việt Nam đang giữ vai trò “giá cạnh tranh” trong cạnh tranh gạo khu vực, nhưng dư địa để nâng giá vẫn còn khi chu kỳ cung – cầu thế giới có dấu hiệu đảo chiều.
Triển vọng giá gạo xuất khẩu được dự báo hồi phục trong những tháng cuối năm, khi cân đối cung – cầu gạo thế giới niên vụ 2026–2027 có khả năng chuyển sang thâm hụt và thương mại gạo toàn cầu hướng tới mức kỷ lục. Thêm vào đó, Philippines khẳng định không tạm dừng nhập khẩu và tiếp tục tăng dự trữ. Trong bối cảnh nguồn cung thế giới chịu tác động từ El Niño, gió mùa tại Ấn Độ và diện tích gieo cấy vụ Kharif, Việt Nam có cơ hội nâng giá gạo xuất khẩu nếu giữ được chất lượng ổn định và giao hàng đúng hạn – hai yếu tố đang trở thành “vũ khí mềm” trong cuộc cạnh tranh khu vực.
Từ Trung Quốc đến toàn cầu: Chiến lược nào cho gạo Việt?
Tăng trưởng 76% tại thị trường Trung Quốc là cú hích quan trọng, nhưng không nên được hiểu là “đích đến cuối cùng” của xuất khẩu gạo Việt Nam. Đây là bước đệm để tái cấu trúc chuỗi giá trị, nâng tỷ trọng gạo chất lượng cao và đa dạng hóa thị trường. Dù hiện kim ngạch vào Iraq còn nhỏ, mức tăng 98,9 lần cho thấy chỉ cần doanh nghiệp dám đi xa hơn, cánh cửa thị trường mới sẽ mở ra.
Kết luận công bằng là: gạo Việt Nam đang ở vị thế tốt hơn trong cuộc chơi xuất khẩu, nhưng lợi thế này mong manh nếu không đi kèm chiến lược. Cần coi xuất khẩu gạo Trung Quốc như một trụ cột quan trọng nhưng không phải duy nhất; song song là đẩy mạnh các thị trường mới nổi, tăng dần tỷ trọng gạo chất lượng cao, tận dụng dự báo giá gạo xuất khẩu sẽ hồi phục để cải thiện lợi nhuận. Nếu làm được điều đó, Việt Nam không chỉ “bán được nhiều gạo hơn”, mà còn sẽ bước lên một nấc thang mới trong chuỗi giá trị lúa gạo toàn cầu.