
Định nghĩa vấn đề: Hạ tầng dài hạn nhưng vốn lại ngắn hạn
Đa dạng hóa vốn hạ tầng là việc huy động đồng thời nhiều kênh tài chính khác nhau – từ vốn đầu tư công, tín dụng ngân hàng, ODA và vốn ngoại đến bảo hiểm, quỹ hưu trí và các nhà đầu tư tổ chức – nhằm đáp ứng nhu cầu vốn dài hạn, quy mô lớn cho các dự án kết cấu hạ tầng, thay vì phụ thuộc vào một nguồn duy nhất. Nhu cầu vốn cho hạ tầng trong 5 năm tới được dự báo rất lớn, trải rộng từ giao thông, năng lượng, đô thị, logistics tới hạ tầng số. Nếu Việt Nam vẫn xem ngân hàng là “chiếc ví” duy nhất của hạ tầng, tăng trưởng sẽ bị bó hẹp bởi chính giới hạn kỳ hạn ngắn của nguồn vốn này. Vấn đề không còn là câu hỏi có nên đa dạng hóa hay không, mà là tiến hành nhanh đến mức nào để không lỡ nhịp tăng trưởng.
Ngân hàng: vai trò trung tâm nhưng không thể là nguồn duy nhất
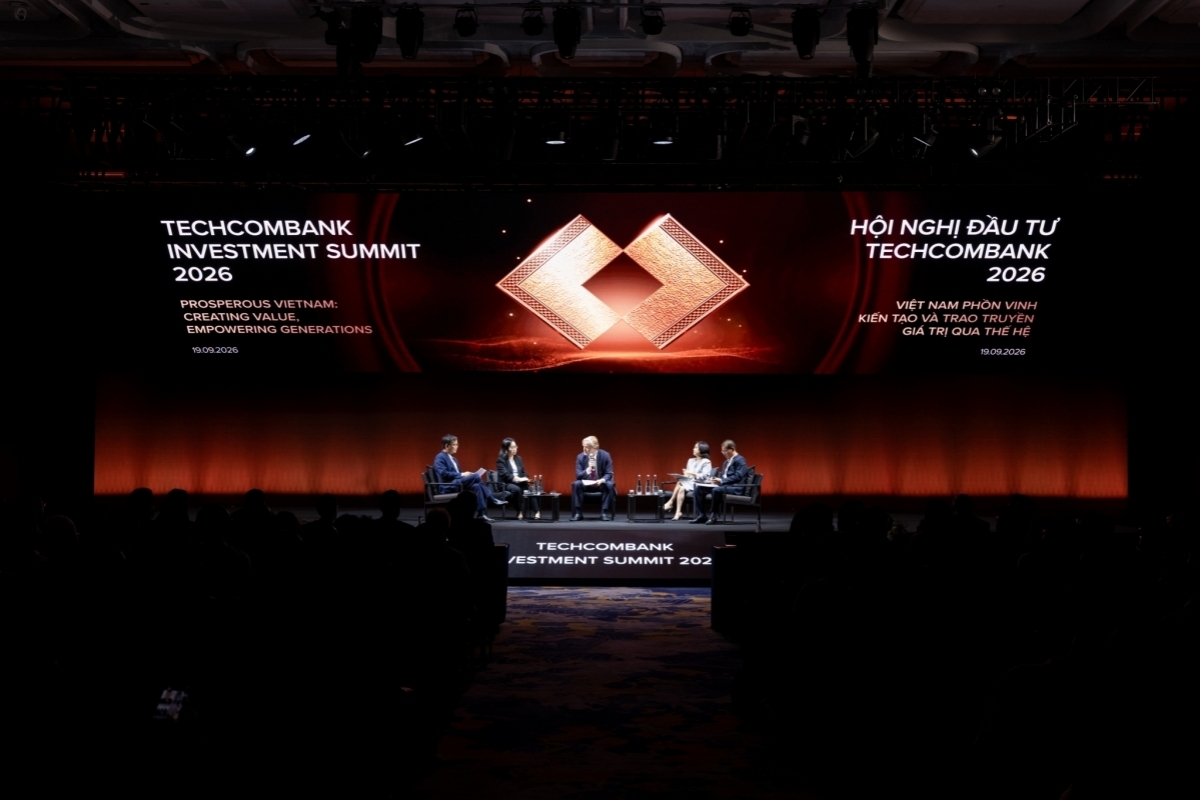
Tại Hội nghị Đầu tư Techcombank 2026 ngày 19/9, Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh nhấn mạnh Việt Nam đang hướng tới tăng trưởng cao, bền vững và nâng vị thế trong chuỗi giá trị toàn cầu. Ông khẳng định hệ thống ngân hàng giữ vai trò quan trọng, phải trở thành đối tác tài chính toàn diện, có khả năng tư vấn, cấu trúc và thu xếp giải pháp vốn dài hạn. Song nghịch lý là vốn huy động của ngân hàng thương mại chủ yếu mang tính chất ngắn hạn, trong khi dự án hạ tầng có quy mô rất lớn và thời gian thu hồi vốn kéo dài. Dù Ngân hàng Nhà nước đã nới tỷ lệ sử dụng vốn ngắn hạn cho vay trung và dài hạn từ 30% lên 40% để tạo thêm dư địa cho tài chính hạ tầng dài hạn, việc ép ngân hàng gánh phần lớn nhu cầu vốn dài hạn sẽ làm gia tăng rủi ro kỳ hạn và sức ép lên an toàn hệ thống. Ngân hàng nên là bộ điều phối thông minh giữa các dòng vốn, hơn là “nhà tài trợ duy nhất” cho hạ tầng.
Vì sao phải mở cửa cho vốn đầu tư công, ODA và nhà đầu tư tổ chức?
Nhu cầu vốn cho hạ tầng trong 5 năm tới rất lớn, trong khi vốn huy động của ngân hàng chủ yếu ngắn hạn, đang mở ra dư địa cho vốn đầu tư công, ODA và vốn ngoại, bảo hiểm và các nhà đầu tư tổ chức. Các công trình hạ tầng chiến lược, có tác dụng lan tỏa nhưng khả năng hoàn vốn không cao buộc phải dựa vào nguồn lực nhà nước, trước hết là vốn đầu tư công. Phần này cần được bổ sung bằng ODA và vốn vay ưu đãi từ các tổ chức quốc tế như WB, ADB, cùng nguồn song phương và đa phương. Ở chiều ngược lại, những dự án có khả năng khai thác thương mại tốt nên được chia sẻ cho khu vực tư nhân, gồm quỹ hưu trí và doanh nghiệp bảo hiểm – những nhà đầu tư tổ chức sở hữu dòng tiết kiệm dài hạn và đang cần đa dạng hóa danh mục để cải thiện lợi tức.
Đa dạng hóa vốn hạ tầng: bảo hiểm, quỹ hưu trí và trung tâm tài chính
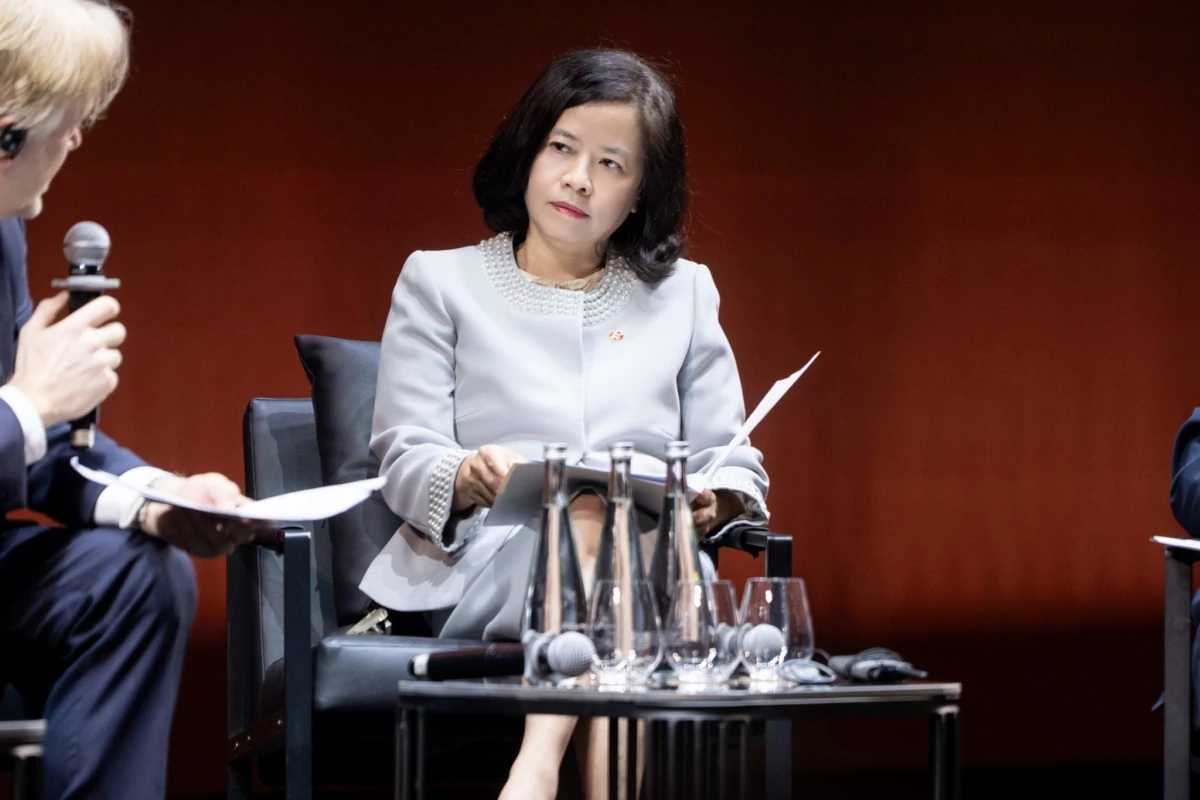
Chuyên gia Ngân hàng Thế giới Jing Zhao chỉ ra hai từ khóa cho huy động vốn Việt Nam: "đa dạng hóa" và "huy động vốn". Bà đề xuất giảm phụ thuộc vào tài chính công truyền thống, mở rộng sang các nguồn vốn khác như nhà đầu tư quốc tế, quỹ hưu trí và doanh nghiệp bảo hiểm trong nước. Khi GDP bình quân đầu người tăng, người dân có khả năng tích lũy và tiết kiệm nhiều hơn, kéo theo nhu cầu bảo hiểm, sản phẩm đầu tư và dịch vụ quản lý gia sản. Đây là nền tảng tự nhiên cho những dòng vốn dài hạn chảy vào tài chính hạ tầng dài hạn. Về phía vốn ngoại, việc hình thành các Trung tâm Tài chính Quốc tế được kỳ vọng trở thành kênh dẫn ODA và vốn ngoại, giúp huy động vốn quốc tế linh hoạt và thiết kế các sản phẩm tài chính phức tạp cho hạ tầng. Nếu không chủ động xây những “cây cầu vốn” này, Việt Nam sẽ tự giới hạn khả năng tiếp cận nguồn tiền dài hạn đang dư thừa trên thị trường quốc tế.
Điều kiện để vốn dài hạn chảy vào hạ tầng: dự án khả thi, lợi ích hài hòa
Vấn đề không chỉ là có thêm kênh huy động vốn Việt Nam, mà là có những dự án đủ hấp dẫn để vốn dài hạn muốn tham gia. Từ góc nhìn cơ quan quản lý, Ngân hàng Nhà nước nhấn mạnh một trong những điều quan trọng nhất là dự án phải khả thi và rủi ro nằm trong ngưỡng ngân hàng chấp nhận. Theo cơ quan này, nếu lợi ích không được chia sẻ hài hòa trong khi nhà đầu tư phải gánh rủi ro và thời gian thu hồi vốn kéo dài, khả năng hút khu vực tư nhân sẽ hạn chế. Ổn định kinh tế vĩ mô – kiểm soát lạm phát, giữ ổn định lãi suất, tỷ giá và các cân đối lớn – cũng là điều kiện để nhà đầu tư giảm rủi ro, dự báo chính xác chi phí và hiệu quả dự án, giúp doanh nghiệp có thể đầu tư dài hạn, mở rộng sản xuất và tái đầu tư. Từ định hướng này, một số ngân hàng thương mại đã chuẩn bị vai trò kết nối và thu xếp vốn theo danh mục dự án, đồng thời phát triển dịch vụ quản trị gia sản như Techcom Wealth để đi cùng các dòng vốn dài hạn của khách hàng cá nhân.