
Giảm thuế 30% dưới ngưỡng 10 tỷ đồng: Chính sách hỗ trợ hay giải pháp tình thế?
Chính sách giảm thuế 30% cho thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp đối với cá nhân, hộ kinh doanh và doanh nghiệp có doanh thu dưới 10 tỷ đồng là biện pháp tài khóa nhằm giảm gánh nặng thuế, tạo thêm nguồn lực tái đầu tư, khuyến khích khu vực kinh doanh nhỏ mở rộng quy mô và nuôi dưỡng nguồn thu ngân sách bền vững trong bối cảnh kinh tế chịu nhiều áp lực. Điều đáng chú ý là đa số đại biểu Quốc hội đã tán thành chủ trương giảm 30% thuế thu nhập để hỗ trợ cá nhân, hộ kinh doanh và doanh nghiệp, coi đây là giải pháp tác động trực tiếp đến dòng tiền của khu vực kinh tế tư nhân đang gặp khó khăn. Tuy nhiên, đây mới là một “liều thuốc giảm đau”, chưa phải chương trình cải cách thuế dài hạn, nên nếu không đi kèm thiết kế chính sách thông minh và đơn giản hóa thủ tục, động lực tăng trưởng có thể bị bào mòn nhanh chóng.
Ý nghĩa của ngưỡng 10 tỷ đồng: Khoảng đệm cho doanh nghiệp nhỏ nhưng tiềm ẩn hiệu ứng "điểm gãy"
Việc nâng ngưỡng doanh thu từ 3 tỷ đồng lên 10 tỷ đồng để áp dụng phương pháp tính thuế đơn giản hơn được xem là bước đi chiến lược để hỗ trợ doanh nghiệp nhỏ và hộ kinh doanh giảm chi phí tuân thủ và mở rộng quy mô. Theo số liệu cơ quan quản lý, hiện có 2.696.863 hộ kinh doanh có doanh thu đến 10 tỷ đồng, chiếm 99,98% số hộ, và 865.115 doanh nghiệp có doanh thu đến 10 tỷ đồng, chiếm khoảng 81,1% tổng số doanh nghiệp. Đây là vùng đối tượng cực kỳ rộng, nên tác động của ngưỡng 10 tỷ đồng sẽ quyết định tâm lý “dám lớn” hay “ngại lớn” của khu vực này. Các chuyên gia thuế nhấn mạnh việc tạo ra “khoảng đệm” giúp hộ kinh doanh chuẩn hóa hệ thống kế toán, hóa đơn và quản trị dòng tiền trước khi phải chịu chế độ quản lý phức tạp hơn. Ngược lại, nếu thiết kế cứng nhắc khiến doanh thu chỉ cần vượt nhẹ 10 tỷ đồng là mất toàn bộ ưu đãi, ngưỡng này sẽ trở thành “điểm gãy” làm doanh nghiệp sợ mở rộng, thậm chí tìm cách chia nhỏ hoặc chuyển doanh thu để né thuế.
Tác động tích cực của ngưỡng 10 tỷ đồng
- Giảm chi phí tuân thủ và áp lực thủ tục cho hộ, cá nhân kinh doanh và doanh nghiệp nhỏ
- Tạo khoảng thời gian chuẩn hóa quản trị, kế toán, hóa đơn trước khi chuyển lên mô hình phức tạp hơn
- Khuyến khích doanh nghiệp nhỏ mạnh dạn mở rộng thị trường, đầu tư công nghệ và tăng việc làm
Rủi ro và hạn chế
- Nguy cơ tạo ra động cơ chia, tách hoặc chuyển doanh thu quanh ngưỡng 10 tỷ đồng
- Hiệu ứng "vách đá thuế" nếu doanh nghiệp vượt ngưỡng mất ưu đãi đột ngột, làm nảy sinh tâm lý "ngại lớn"
- Khó bảo đảm công bằng giữa các nhóm doanh nghiệp nếu chỉ dùng một ngưỡng và một mức giảm thuế cào bằng
Giảm thuế 30%: Cú hích ngắn hạn cho doanh nghiệp nhỏ nhưng chưa đủ cho tăng trưởng bền vững
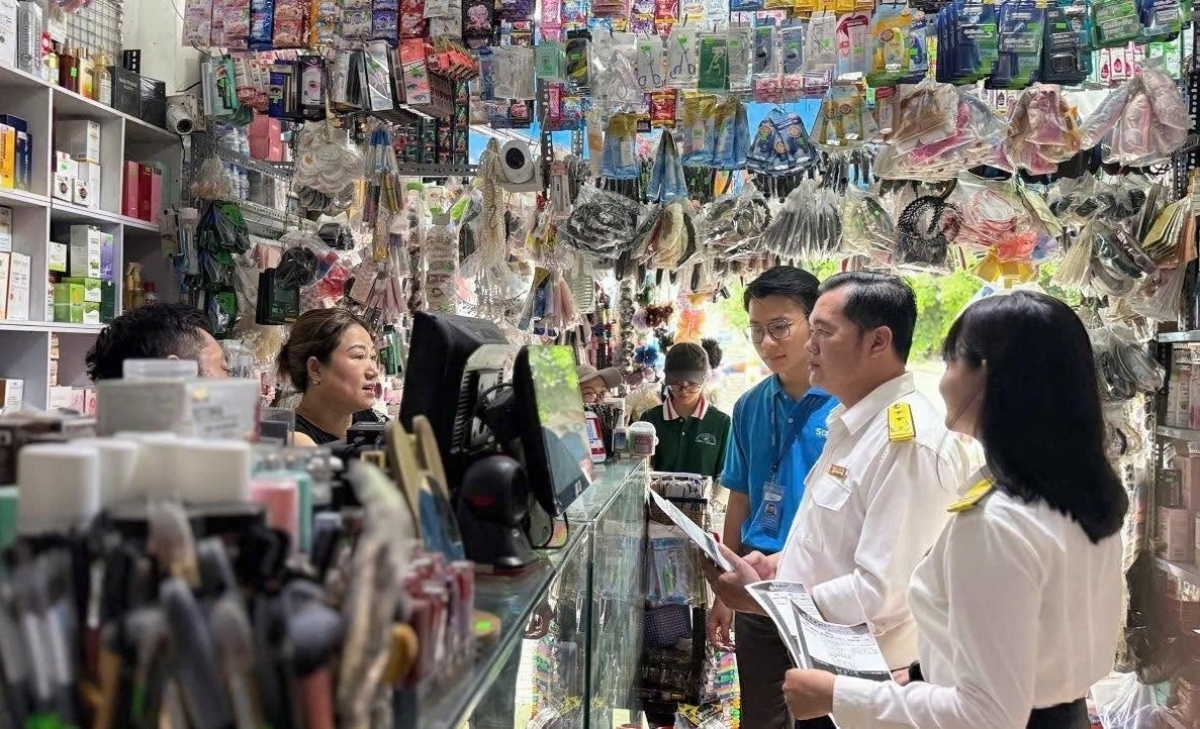
Giảm thuế 30% dưới ngưỡng 10 tỷ đồng rõ ràng là một cú hích tài khóa đáng kể cho doanh nghiệp nhỏ và hộ kinh doanh, nhất là trong bối cảnh hàng trăm nghìn doanh nghiệp rút lui khỏi thị trường trong các tháng đầu năm, cho thấy sức chịu đựng của khu vực doanh nghiệp đang rất hạn chế. Theo lập luận của các đại biểu, giảm thuế sẽ giúp doanh nghiệp có thêm vốn lưu động để duy trì việc làm, đầu tư và mở rộng kinh doanh, qua đó nuôi dưỡng nguồn thu ngân sách bền vững trong trung và dài hạn. Tuy nhiên, nếu chỉ dựa vào giảm thuế mà không gắn với khả năng tiếp cận tín dụng và mặt bằng lãi suất hợp lý, doanh nghiệp nhỏ vẫn rất khó bứt phá khỏi khủng hoảng. Việc giảm đồng loạt 30% cho tất cả đối tượng dưới 10 tỷ đồng cũng đặt ra câu hỏi về công bằng: doanh nghiệp siêu nhỏ, doanh nghiệp mới thành lập và doanh nghiệp gần sát ngưỡng 10 tỷ đồng không có cùng khả năng sinh lời, nên mức giảm “cào bằng” dễ tạo ra hỗ trợ lệch. Chính vì vậy, nhiều ý kiến đề xuất phân chia chi tiết hơn theo quy mô, cho phép linh hoạt các mức giảm từ 20% đến 40% để chính sách giảm thuế 30% trở nên trúng mục tiêu hơn.
Ngăn hiệu ứng "ngại lớn": Thiết kế chuyển tiếp và cải cách thuế dài hạn
Điểm yếu lớn nhất của cách tiếp cận ngưỡng 10 tỷ đồng là nguy cơ tạo ra động cơ "không muốn lớn lên" khi doanh nghiệp sợ vượt ngưỡng và mất ưu đãi thuế một cách đột ngột. Các đại biểu đã thẳng thắn đề nghị nghiên cứu cơ chế chuyển tiếp với mức ưu đãi giảm dần, để doanh nghiệp khi tăng doanh thu thì nghĩa vụ thuế cũng tăng theo nhưng không đến mức gây sốc, làm thay đổi chiến lược kinh doanh. Đó không chỉ là bài toán của chính sách giảm thuế 30% trong giai đoạn 2026–2027 mà còn là yêu cầu của cải cách thuế dài hạn: chính sách phải trung lập, đơn giản, dễ hiểu, dễ tính, dễ làm và dễ kiểm tra, tránh tạo “bẫy ngưỡng” gây méo mó hành vi kinh doanh. Một hệ thống thuế dài hạn với tiêu chí khoa học, ổn định và nhất quán mới có thể khuyến khích doanh nghiệp nhỏ chuyển mình thành doanh nghiệp vừa, doanh nghiệp vừa chuyển tiếp thành doanh nghiệp lớn, thay vì cố duy trì ở vùng an toàn dưới ngưỡng 10 tỷ đồng.
Đơn giản hóa thủ tục: Điều kiện bắt buộc để giảm thuế chuyển thành tăng trưởng
Nếu thủ tục hưởng giảm thuế 30% phức tạp, chính sách sẽ nhanh chóng mất ý nghĩa. Nhiều đại biểu đã nhấn mạnh yêu cầu không thiết kế thêm thủ tục xin ưu đãi, mà để người nộp thuế đủ điều kiện tự xác định, tự kê khai, cơ quan thuế kiểm soát dựa trên dữ liệu sẵn có. Cách tiếp cận “tự tính, tự khai, tự chịu trách nhiệm” giúp giảm chi phí tuân thủ, hạn chế tình trạng phải “xin–cho” để được hưởng chính sách hỗ trợ. Đồng thời, phải làm rõ khái niệm doanh thu hằng năm đối với doanh nghiệp thành lập mới trong giai đoạn áp dụng chính sách, tránh khoảng trống pháp lý khiến doanh nghiệp lớn chia nhỏ để hưởng ưu đãi. Tình trạng chia nhỏ doanh thu hoặc cố giữ dưới ngưỡng 10 tỷ đồng là thách thức đã được các chuyên gia cảnh báo. Muốn chính sách hỗ trợ doanh nghiệp nhỏ thực sự đi vào cuộc sống, hệ thống quản lý thuế phải đồng bộ, minh bạch, dùng dữ liệu để giám sát, chứ không là một lớp thủ tục mới mà doanh nghiệp phải vượt qua. Cuối cùng, giảm thuế 30% với ngưỡng 10 tỷ đồng chỉ trở thành động lực tăng trưởng khi được đặt trong một chương trình cải cách thuế dài hạn, công bằng, đơn giản và thân thiện với người nộp thuế.