
Ngân hàng Việt mở rộng khu vực: cuộc chơi đã sang hiệp mới
Ngân hàng Việt mở rộng khu vực là chiến lược các tổ chức tín dụng trong nước tăng cường hợp tác tài chính quốc tế, huy động vốn ngoài nước và nâng cấp năng lực thanh toán xuyên biên giới để cạnh tranh ngân hàng ASEAN, thay vì chỉ tập trung vào thị trường nội địa và nguồn vốn trong nước truyền thống.
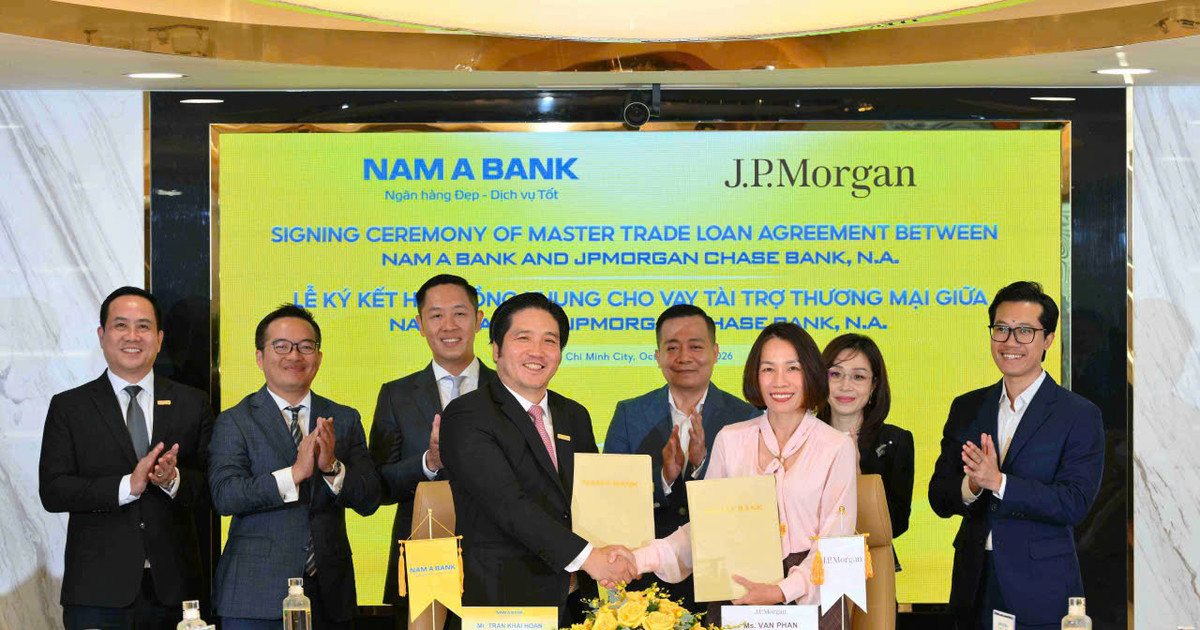
Điểm đáng chú ý là Nam A Bank và SHB không chọn con đường tăng trưởng thuần nội địa mà chủ động bước ra sân chơi khu vực thông qua hợp tác với các định chế tài chính hàng đầu thế giới và các giao dịch huy động vốn đa phương. Nam A Bank ký hợp đồng khung tài trợ thương mại với JPMorgan Chase, thiết lập tài khoản thanh toán USD và nâng cấp năng lực thanh toán quốc tế. SHB thì củng cố nền tảng tài chính, mở rộng quan hệ với các định chế quốc tế để phục vụ mục tiêu vươn tầm khu vực. Đây không còn là những thương vụ đơn lẻ, mà là tín hiệu cho thấy chiến lược ngân hàng Việt mở rộng khu vực đang bước vào giai đoạn tăng tốc.
Nam A Bank: từ hợp tác JPMorgan đến hợp vốn quốc tế
Nam A Bank đang cho thấy một lộ trình khá rõ: dùng hợp tác tài chính quốc tế để nâng cấp năng lực cốt lõi, rồi dùng năng lực đó làm bàn đạp mở rộng khu vực. Hợp đồng khung cho vay tài trợ thương mại với JPMorgan Chase giúp ngân hàng tiếp cận nguồn tài trợ thương mại ngắn hạn bằng USD, phục vụ trực tiếp nhu cầu tài trợ nhập khẩu, xuất khẩu và các nghiệp vụ tài trợ trước – sau giao hàng cho khách hàng doanh nghiệp.
Với khách hàng, điều này đồng nghĩa thời gian xử lý thanh toán quốc tế được rút ngắn, hạn mức tài trợ xuất nhập khẩu linh hoạt hơn, chi phí vốn có cơ hội cạnh tranh hơn. Nguồn vốn mới không chỉ dừng ở tài trợ thương mại; Nam A Bank tiếp tục mở rộng kênh huy động vốn ngoài nước qua khoản vay hợp vốn quốc tế, sử dụng để bổ sung vốn lưu động trung hạn, đáp ứng nhu cầu tín dụng ngày càng tăng của doanh nghiệp và cá nhân. Quan trọng hơn, hợp đồng khung với JPMorgan được định vị như nền tảng cho quan hệ ngân hàng đại lý dài hạn, mở ra cơ hội tiếp cận các chương trình bảo lãnh, giải pháp ngoại hối và hệ thống nghiên cứu thị trường tài chính chuyên sâu.
Hợp vốn 100 triệu USD: bước chuyển từ song phương sang đa phương
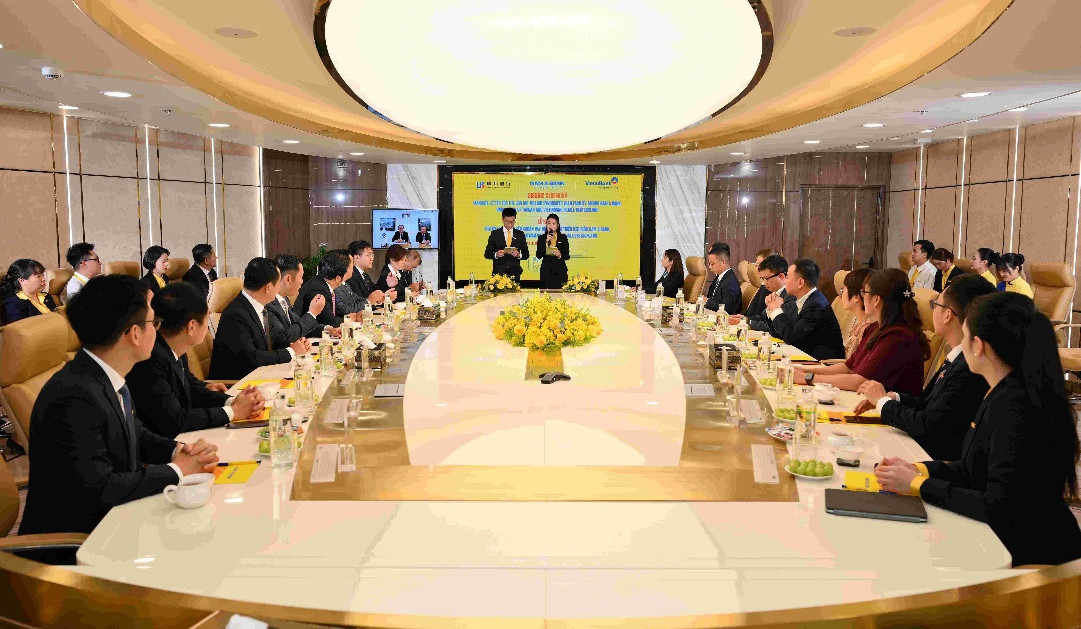
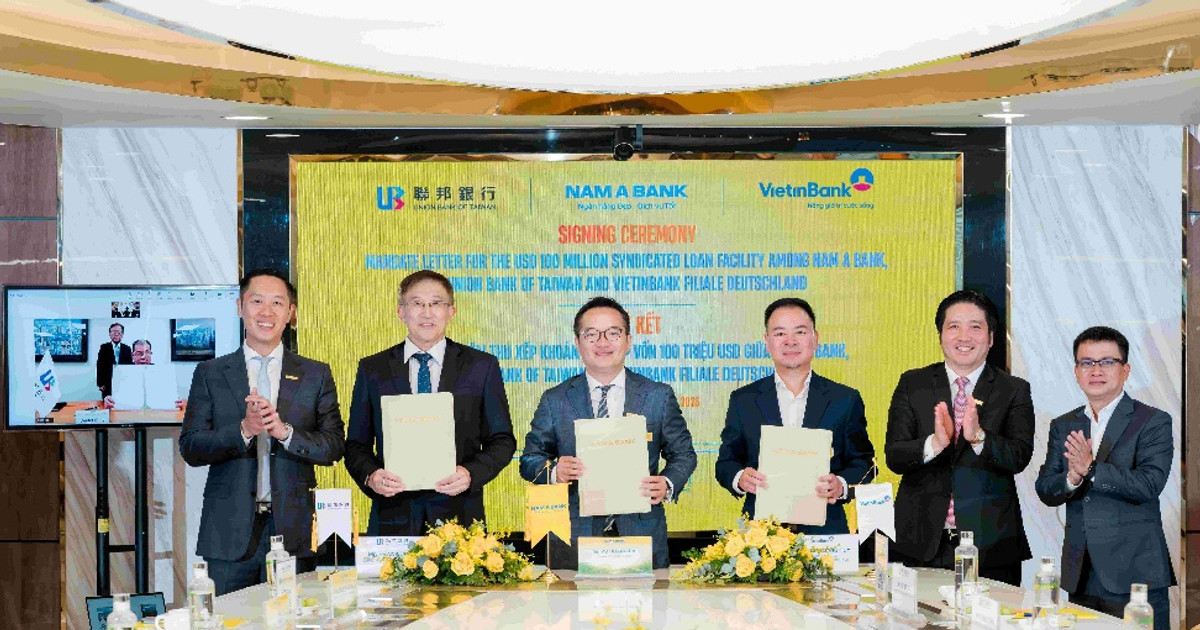
Khoản vay hợp vốn quốc tế mà Nam A Bank vừa ký không chỉ là một giao dịch tài chính, mà là bước chuyển mô hình huy động vốn từ song phương sang đa phương trên thị trường quốc tế. Thay vì đàm phán riêng lẻ với từng nhà cho vay, ngân hàng chọn cơ chế hợp vốn với sự đồng thu xếp của Union Bank of Taiwan và một chi nhánh ngân hàng Việt tại Đức, qua đó tiếp cận cùng lúc nhiều định chế tài chính ở các quốc gia khác nhau.
Về thực chất, đây là cách Nam A Bank đa dạng hóa cơ sở nhà đầu tư, tối ưu cơ cấu kỳ hạn nguồn vốn và tăng sức chịu đựng trước biến động thị trường. Nguồn vốn huy động được dùng để bổ sung vốn lưu động trung hạn, phục vụ hoạt động kinh doanh chung, với trọng tâm là nhu cầu tín dụng của doanh nghiệp và cá nhân. Với người vay, điều này có thể mang lại thêm lựa chọn về kỳ hạn, sản phẩm và khả năng tiếp cận vốn. Theo một lãnh đạo Nam A Bank, thành công của khoản vay hợp vốn đầu tiên được kỳ vọng sẽ tạo tiền đề cho các giao dịch đa phương quy mô lớn hơn trong tương lai, đưa ngân hàng trở thành cầu nối tài chính giữa dòng vốn quốc tế và nhu cầu phát triển của nền kinh tế Việt Nam.
SHB: củng cố nội lực để cạnh tranh ngân hàng ASEAN
Trong khi Nam A Bank chọn đi nhanh vào hợp tác tài chính quốc tế, SHB lại xây dựng chiến lược theo hướng “nội lực mạnh, cửa quốc tế rộng”. Ngân hàng liên tục nâng cao nền tảng tài chính thông qua phát hành hơn 750 triệu cổ phiếu, đưa vốn điều lệ lên 53.442 tỷ đồng và hướng tới nhóm 4 ngân hàng TMCP tư nhân có vốn điều lệ lớn nhất. Cổ phiếu SHB nằm trong rổ VN30, phản ánh vị thế của ngân hàng trong nhóm doanh nghiệp niêm yết hàng đầu.
Lợi nhuận trước thuế 9 tháng ước đạt 14.300 tỷ đồng, tăng khoảng 17% so với cùng kỳ, với ROE khoảng 25,9% và CIR khoảng 19,2%. Đây là nền tảng để SHB theo đuổi tầm nhìn đến năm 2030 trở thành ngân hàng số 1 về hiệu quả, ngân hàng số được yêu thích, ngân hàng bán lẻ tốt nhất và nằm trong nhóm dẫn đầu về cung ứng vốn, sản phẩm tài chính cho doanh nghiệp chiến lược, SME và khách hàng cá nhân. Đồng thời, SHB đặt mục tiêu đến năm 2035 trở thành ngân hàng hiện đại, ngân hàng số, ngân hàng xanh thuộc nhóm dẫn đầu khu vực. Để đạt mục tiêu này, ngân hàng không chỉ tăng vốn mà còn mở rộng quan hệ với các định chế tài chính quốc tế, đa dạng hóa kênh huy động và nâng cao khả năng tiếp cận nguồn vốn dài hạn.
Cuộc đua cạnh tranh ngân hàng ASEAN: ai sẽ bứt phá?
Điểm chung của Nam A Bank và SHB là đều coi hợp tác tài chính quốc tế và huy động vốn ngoài nước là chìa khóa để cạnh tranh ngân hàng ASEAN. Nam A Bank đã thiết lập quan hệ với nhiều định chế tài chính phát triển và quỹ đầu tư tác động lớn như FMO, Proparco, BlueOrchard, Symbiotics, SIFEM và responsAbility, đồng thời ký hợp đồng khung với JPMorgan Chase – thành viên tập đoàn tài chính có giá trị vốn hóa lớn nhất thế giới. Ngân hàng này cũng lần đầu được ghi nhận trong danh sách 50 ngân hàng niêm yết lớn nhất Đông Nam Á xét theo hiệu quả hoạt động tài chính và đứng vị trí thứ 10 toàn khu vực.
Với SHB, chiến lược là kết hợp tăng vốn, tái cấu trúc danh mục kinh doanh và mở rộng quan hệ với các định chế tài chính quốc tế để tạo dư địa tăng trưởng dài hạn. Nguồn vốn huy động từ thị trường quốc tế dự kiến sẽ phục vụ hoạt động cấp tín dụng, bao gồm cả các dự án đáp ứng tiêu chí môi trường, xã hội và quản trị (ESG) đủ điều kiện. Về phía người dùng cuối, cuộc đua này có thể mang lại dịch vụ thanh toán quốc tế nhanh hơn, sản phẩm tín dụng đa dạng hơn và cơ hội tiếp cận các chuẩn mực ngân hàng số, ngân hàng xanh theo tiêu chuẩn khu vực. Câu hỏi không còn là ngân hàng Việt có dám đi ra khu vực hay không, mà là ai sẽ bứt phá nhanh hơn trong cuộc đua mới này.