
Mở cửa tài chính: cơ hội lớn nhưng không phải cuộc chơi tự do
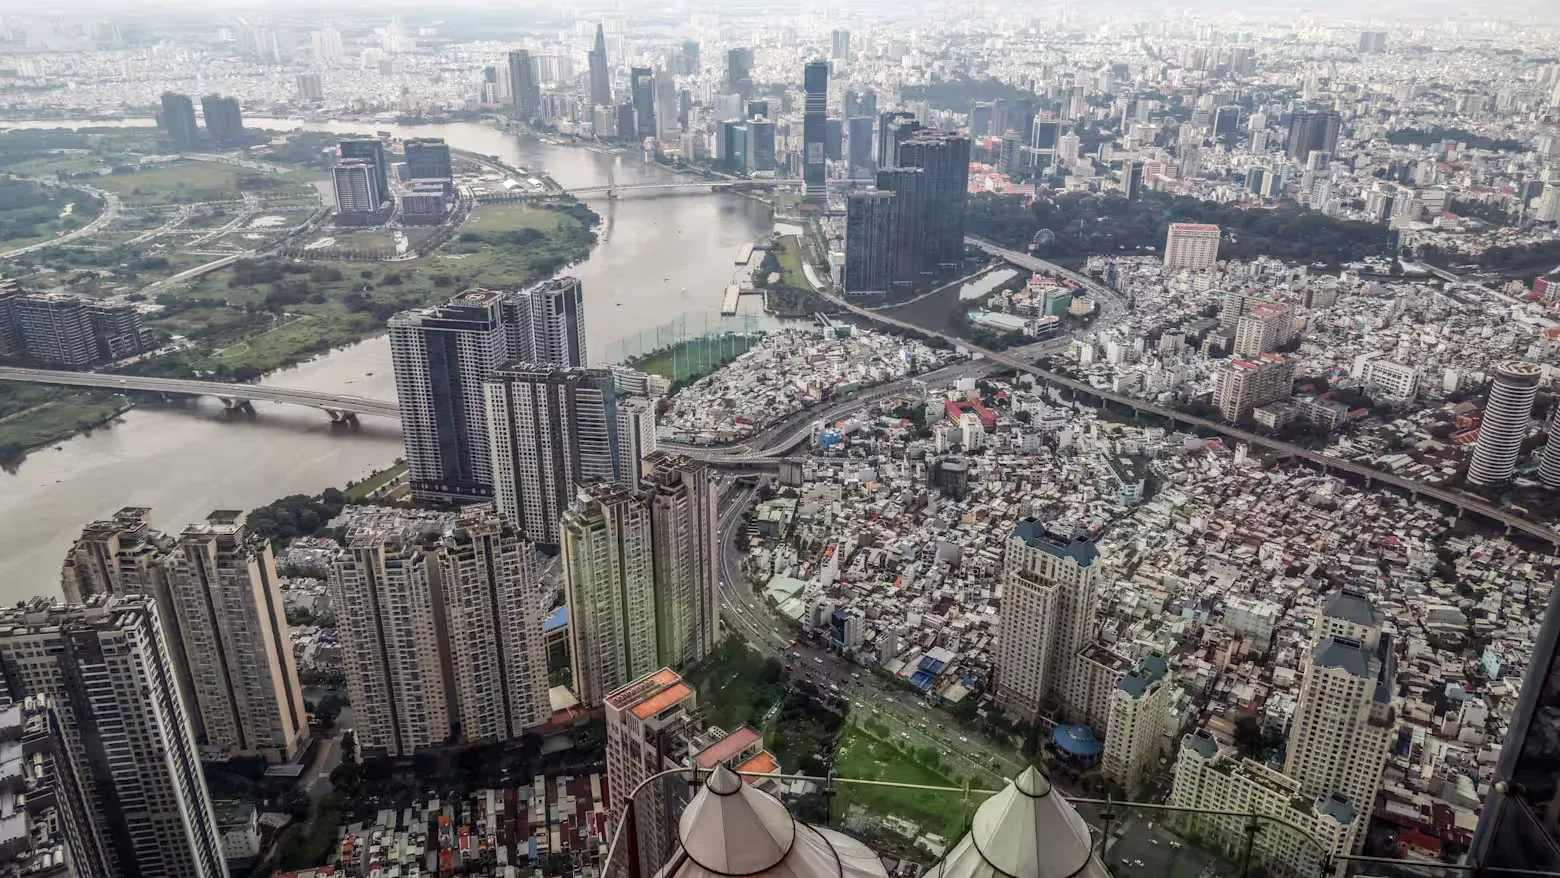
Trung tâm tài chính quốc tế là một hệ sinh thái nơi các hoạt động huy động vốn, cho vay, đầu tư, giao dịch tài sản và cung cấp dịch vụ tài chính toàn cầu được tập trung, với mục tiêu vừa thu hút dòng vốn quốc tế vừa nâng cao hiệu quả phân bổ vốn trong nền kinh tế trong nước và khu vực. Việt Nam đang bước vào cuộc chơi này khi TP.HCM được định hướng trở thành trung tâm tài chính quốc tế có đầy đủ các chức năng, còn Đà Nẵng tập trung vào công nghệ tài chính và các mô hình thử nghiệm chính sách. Động lực không chỉ là tham vọng bắt kịp Singapore, Hong Kong hay Dubai, mà còn xuất phát từ nhu cầu vốn khổng lồ cho hạ tầng, sản xuất, công nghệ và các ngành kinh tế mới khi nền kinh tế mở rộng nhanh. Câu hỏi cốt lõi không phải Việt Nam có nên mở cửa thị trường tài chính, mà là mở cửa đến đâu, theo trình tự nào, với cơ chế kiểm soát rủi ro tài chính nào để ổn định kinh tế được bảo vệ thay vì bị đặt cược.
Vết xe BIBF: khủng hoảng năm 1997 bắt đầu từ dòng vốn "rẻ và dễ"
Kinh nghiệm Thái Lan là lời cảnh báo sắc nét cho mọi tham vọng trung tâm tài chính quốc tế ở châu Á. Năm 1993, Bangkok lập Ngân hàng Quốc tế Bangkok (BIBF) để đưa hoạt động trung gian tài chính về trong nước và hút vốn USD giá rẻ. Về lý thuyết, đó là quyết định hợp lý: doanh nghiệp Thái tiếp cận vốn ngoại rẻ, ngân hàng mở rộng cho vay ra Đông Dương. Nhưng thực tế dòng tiền vận hành theo cách nhà quản lý không lường hết. Thanh khoản dồi dào, lãi suất thấp và tỉ giá baht gần như cố định với USD tạo cảm giác an toàn giả, kích tín dụng tăng nhanh, bong bóng bất động sản phình to và bảng cân đối doanh nghiệp trở nên mong manh. Khủng hoảng năm 1997 bùng nổ khi Thái Lan buộc phải bỏ cơ chế neo tỉ giá, đồng baht mất giá mạnh, các khoản nợ bằng USD phình lên khi quy đổi, biến mất cân đối tài chính thành khủng hoảng hệ thống. Đây không chỉ là câu chuyện quá khứ mà là bản đồ rủi ro cho bất kỳ nền kinh tế nào mở cửa thị trường tài chính vội hơn năng lực giám sát.
Việt Nam khác Thái Lan ở đâu và có chấp nhận "rủi ro mù"?
Tin tốt là Việt Nam không lặp lại mô hình mở cửa kiểu Thái Lan đầu những năm 1990. Khi Thái Lan tự do hóa tài khoản vốn trên diện rộng cùng lúc mở cửa kinh tế, họ tự trói mình vào tỉ giá gần như cố định và buông lỏng kiểm soát dòng vốn xuyên biên giới. Việt Nam hiện vẫn duy trì cơ chế tỉ giá có quản lý và các biện pháp kiểm soát nhất định với dòng vốn quốc tế, tạo dư địa để chủ động điều chỉnh tốc độ và trình tự mở cửa. Đây là lợi thế thể chế mà nếu bỏ qua, Trung tâm Tài chính Quốc tế Việt Nam sẽ trở thành cổng mở cho rủi ro tài chính hơn là bộ lọc vốn thông minh. Một câu hỏi phải được đặt thẳng thắn: Việt Nam thực sự thiếu vốn hay đang sử dụng vốn kém hiệu quả? Hệ số ICOR tăng từ 7,6 giai đoạn 2016–2020 lên 8,5 giai đoạn 2021–2024 cho thấy vốn bỏ ra nhiều hơn nhưng tạo thêm tăng trưởng ít đi. Nếu không cải thiện cách phân bổ vốn, trung tâm tài chính chỉ làm cho sai lầm trở nên đắt đỏ hơn.
Mở cửa thị trường tài chính phải đi cùng kiến trúc kiểm soát rủi ro
Bài học từ khủng hoảng năm 1997 không phải là cấm vay vốn nước ngoài, mà là không được vay trong trạng thái "mù rủi ro". Tự do hóa tài chính, thanh khoản dồi dào và nhu cầu tín dụng lớn có thể kết hợp với nhau theo những cách khó lường nếu hệ thống không hiểu mình đang tạo ra loại bảng cân đối nào và chịu rủi ro gì. Trung tâm tài chính quốc tế tại Việt Nam vì thế không thể chỉ là cái cổng hút vốn; nó phải là bộ não phân tích và định giá rủi ro tài chính cho toàn hệ thống. Việt Nam cần một hệ thống trung gian tài chính tốt hơn để đảm bảo dòng vốn được hướng vào sản xuất, đổi mới, hạ tầng chứ không tràn vào tài sản đầu cơ như bất động sản rồi tạo bong bóng. Điều cần theo dõi không chỉ là khối lượng vốn vào, mà là chất lượng dòng vốn và tác động đến ổn định kinh tế trong dài hạn. Nếu không thiết kế cơ chế cảnh báo sớm, những mất cân đối sẽ âm thầm tích tụ rồi bùng nổ như đã từng xảy ra ở Bangkok.
Con đường Việt Nam: cân bằng vốn toàn cầu với ổn định kinh tế
Mục tiêu của Trung tâm Tài chính Quốc tế Việt Nam là thu hút thêm thị phần tài chính toàn cầu, hỗ trợ tăng trưởng nhưng không làm tổn thương ổn định kinh tế. Cách tiếp cận thận trọng giống mô hình Thượng Hải cho thấy một nền kinh tế có thể từng bước quốc tế hóa trung tâm tài chính mà không cần mở tung tài khoản vốn ngay từ đầu, miễn là dòng vốn ngoại đi qua các kênh được giám sát chặt. Vì thế, chiến lược hợp lý cho Việt Nam không phải chạy đua tốc độ, mà là đồng bộ hóa ba trục: kiểm soát rủi ro tài chính, nâng chất lượng thị trường trong nước và cải thiện hiệu quả sử dụng vốn. Điều quan trọng là Việt Nam có thể tạo ra nhiều sản lượng hơn từ nguồn vốn hiện có hay không. Nếu trả lời được câu hỏi này bằng cải cách thể chế, nâng chất lượng thông tin và kỷ luật phân bổ vốn, trung tâm tài chính quốc tế sẽ là động cơ tăng trưởng bền vững thay vì mồi nổ cho khủng hoảng thế hệ mới.