
Thuế quan Mỹ 12,5% và cú hãm phanh với thủy sản Việt Nam
Thuế quan Mỹ 12,5% đối với thủy sản Việt Nam là mức thuế bổ sung theo Section 301 áp dụng cho hàng hóa từ nhiều đối tác, khiến tổng chi phí xuất khẩu tăng rõ rệt, làm thu hẹp biên lợi nhuận, buộc doanh nghiệp phải đàm phán lại hợp đồng và đặt lại toàn bộ chiến lược cạnh tranh, từ giá bán, lựa chọn thị trường đến kiểm soát chuỗi cung ứng.
Xuất khẩu thủy sản Việt Nam vẫn tăng, nhưng thị trường Mỹ gần như chững lại: tổng kim ngạch xuất khẩu đạt gần 6,8 tỷ USD, tăng đáng kể so với cùng kỳ, trong khi Mỹ chỉ nhích rất nhẹ trên 1 tỷ USD. Điều này cho thấy thủy sản Việt Nam xuất khẩu đang tăng nhưng phần “miếng bánh Mỹ” không nở thêm, dù đây là một trong những thị trường trọng yếu. Khi từ ngày 24/7/2026, Hoa Kỳ áp dụng vòng thuế mới Section 301 với mức phổ biến 12,5% cho Việt Nam, cuộc chơi đã thay đổi rõ ràng hơn theo hướng bất lợi với doanh nghiệp.
Điểm đáng lo hơn là sức mua tại Mỹ có dấu hiệu yếu đi khi người tiêu dùng thắt chặt chi tiêu, trong khi nhà nhập khẩu không thể đẩy toàn bộ phần thuế tăng thêm lên giá bán lẻ. Thực tế này khiến cuộc cạnh tranh không còn đơn thuần là “ai đóng thuế thấp hơn” mà chuyển sang câu hỏi khắt khe hơn: tổng chi phí để đưa hàng đến thị trường Mỹ là bao nhiêu, từ thuế, logistics đến rủi ro tồn kho.
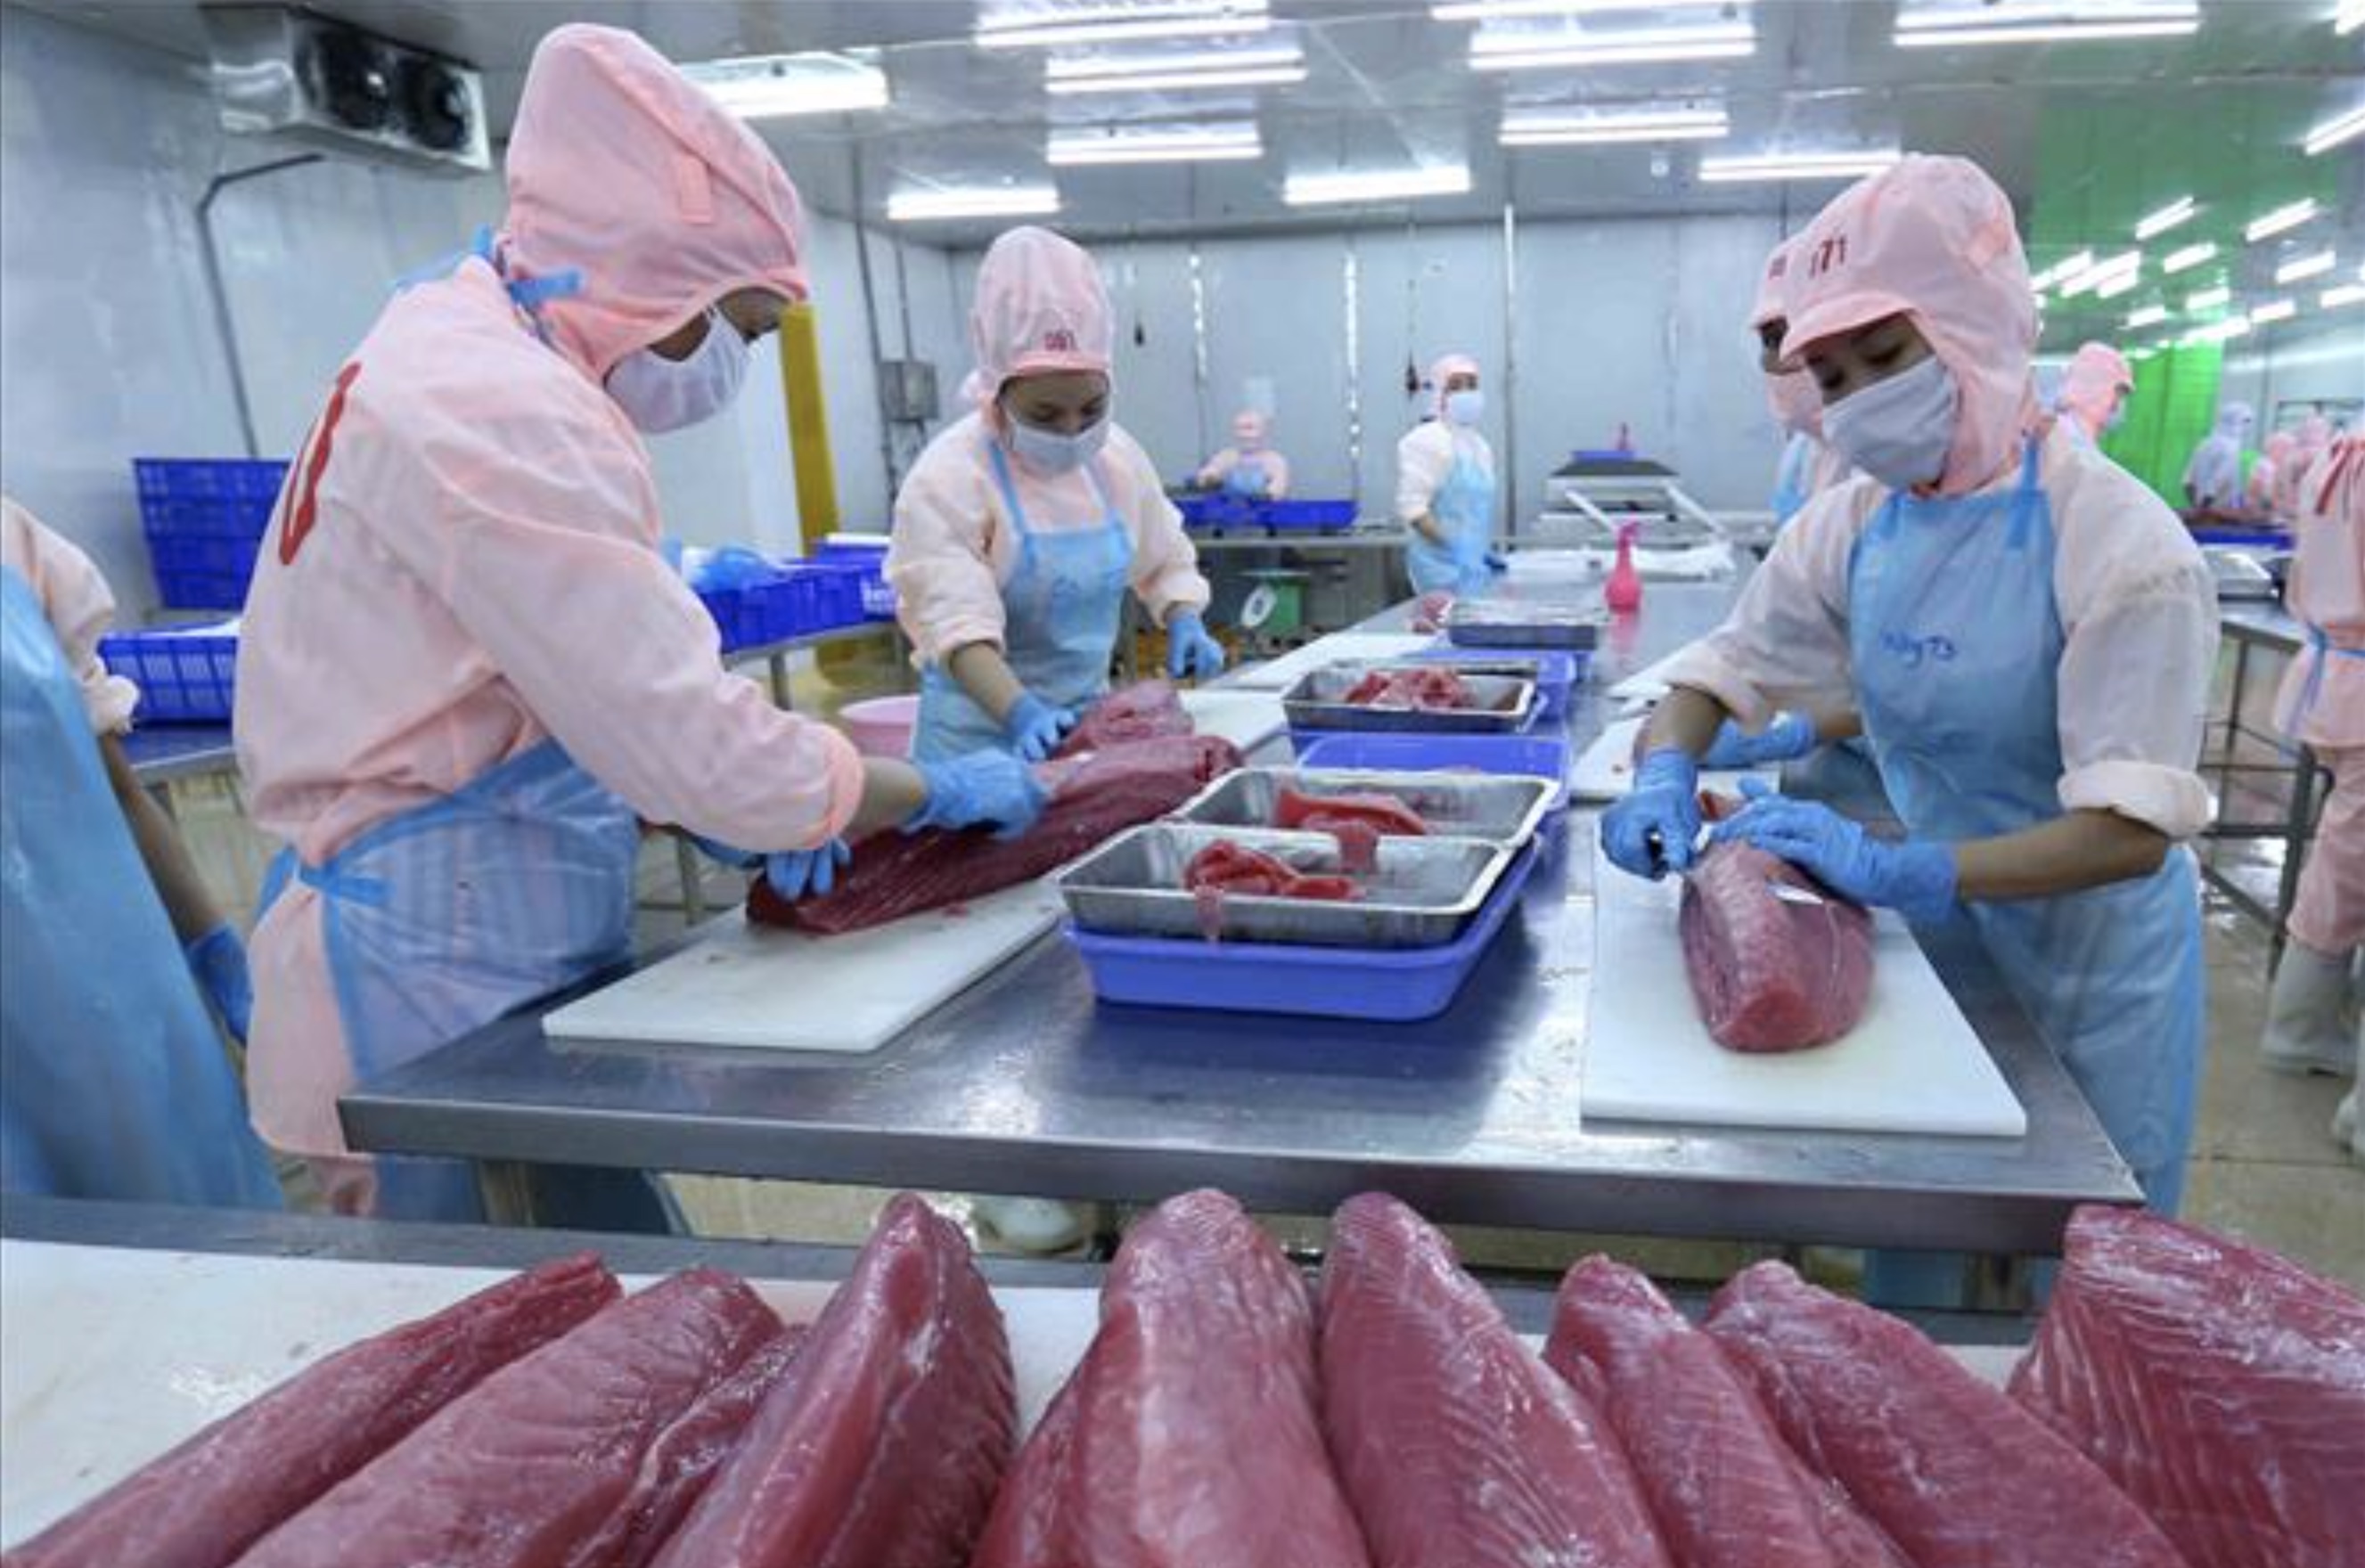
Tôm Việt Nam mất dần lợi thế giá tại thị trường Mỹ
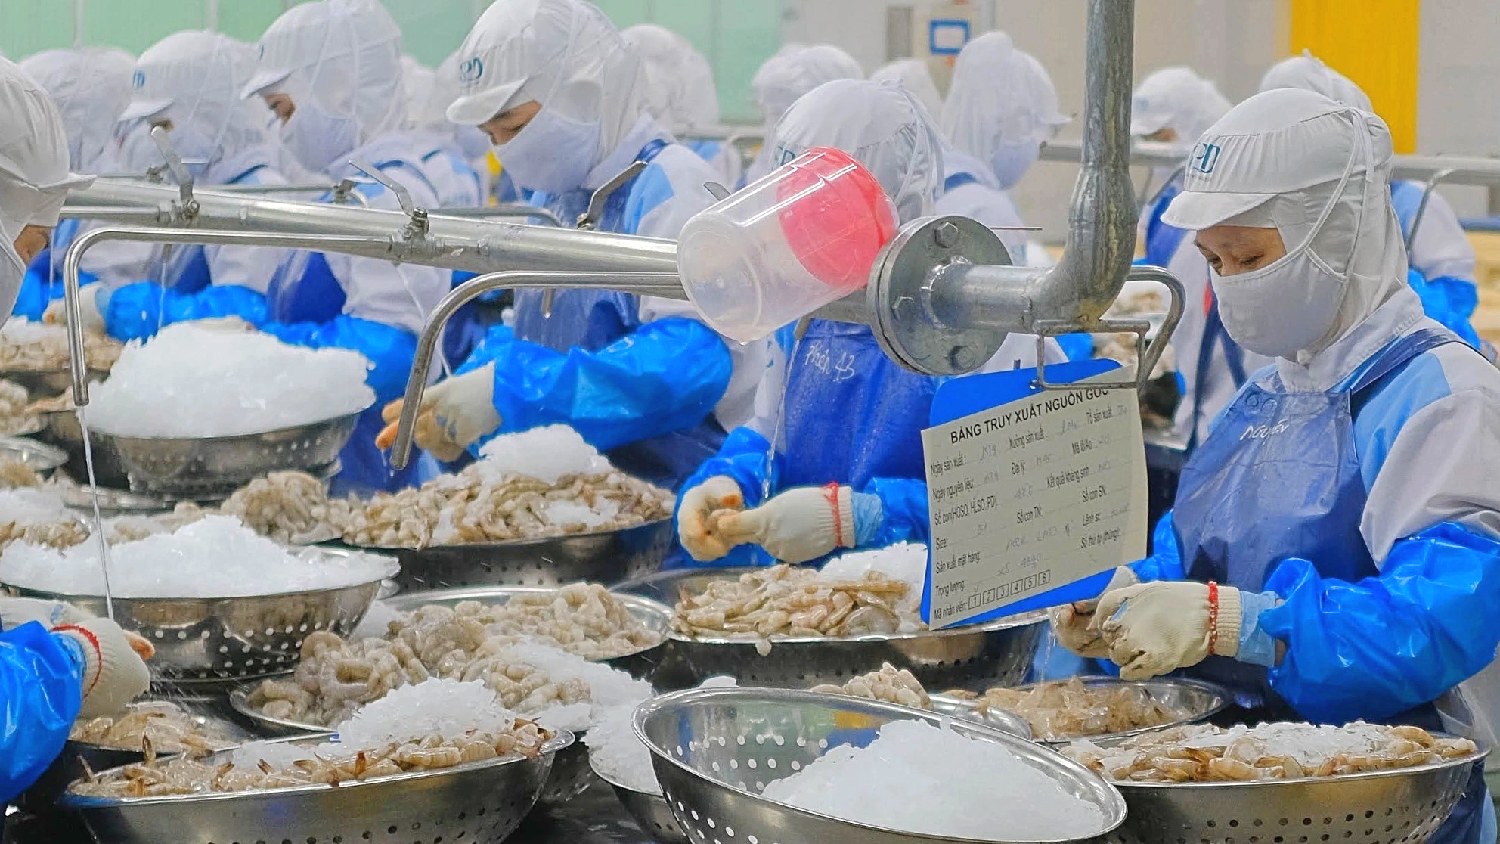
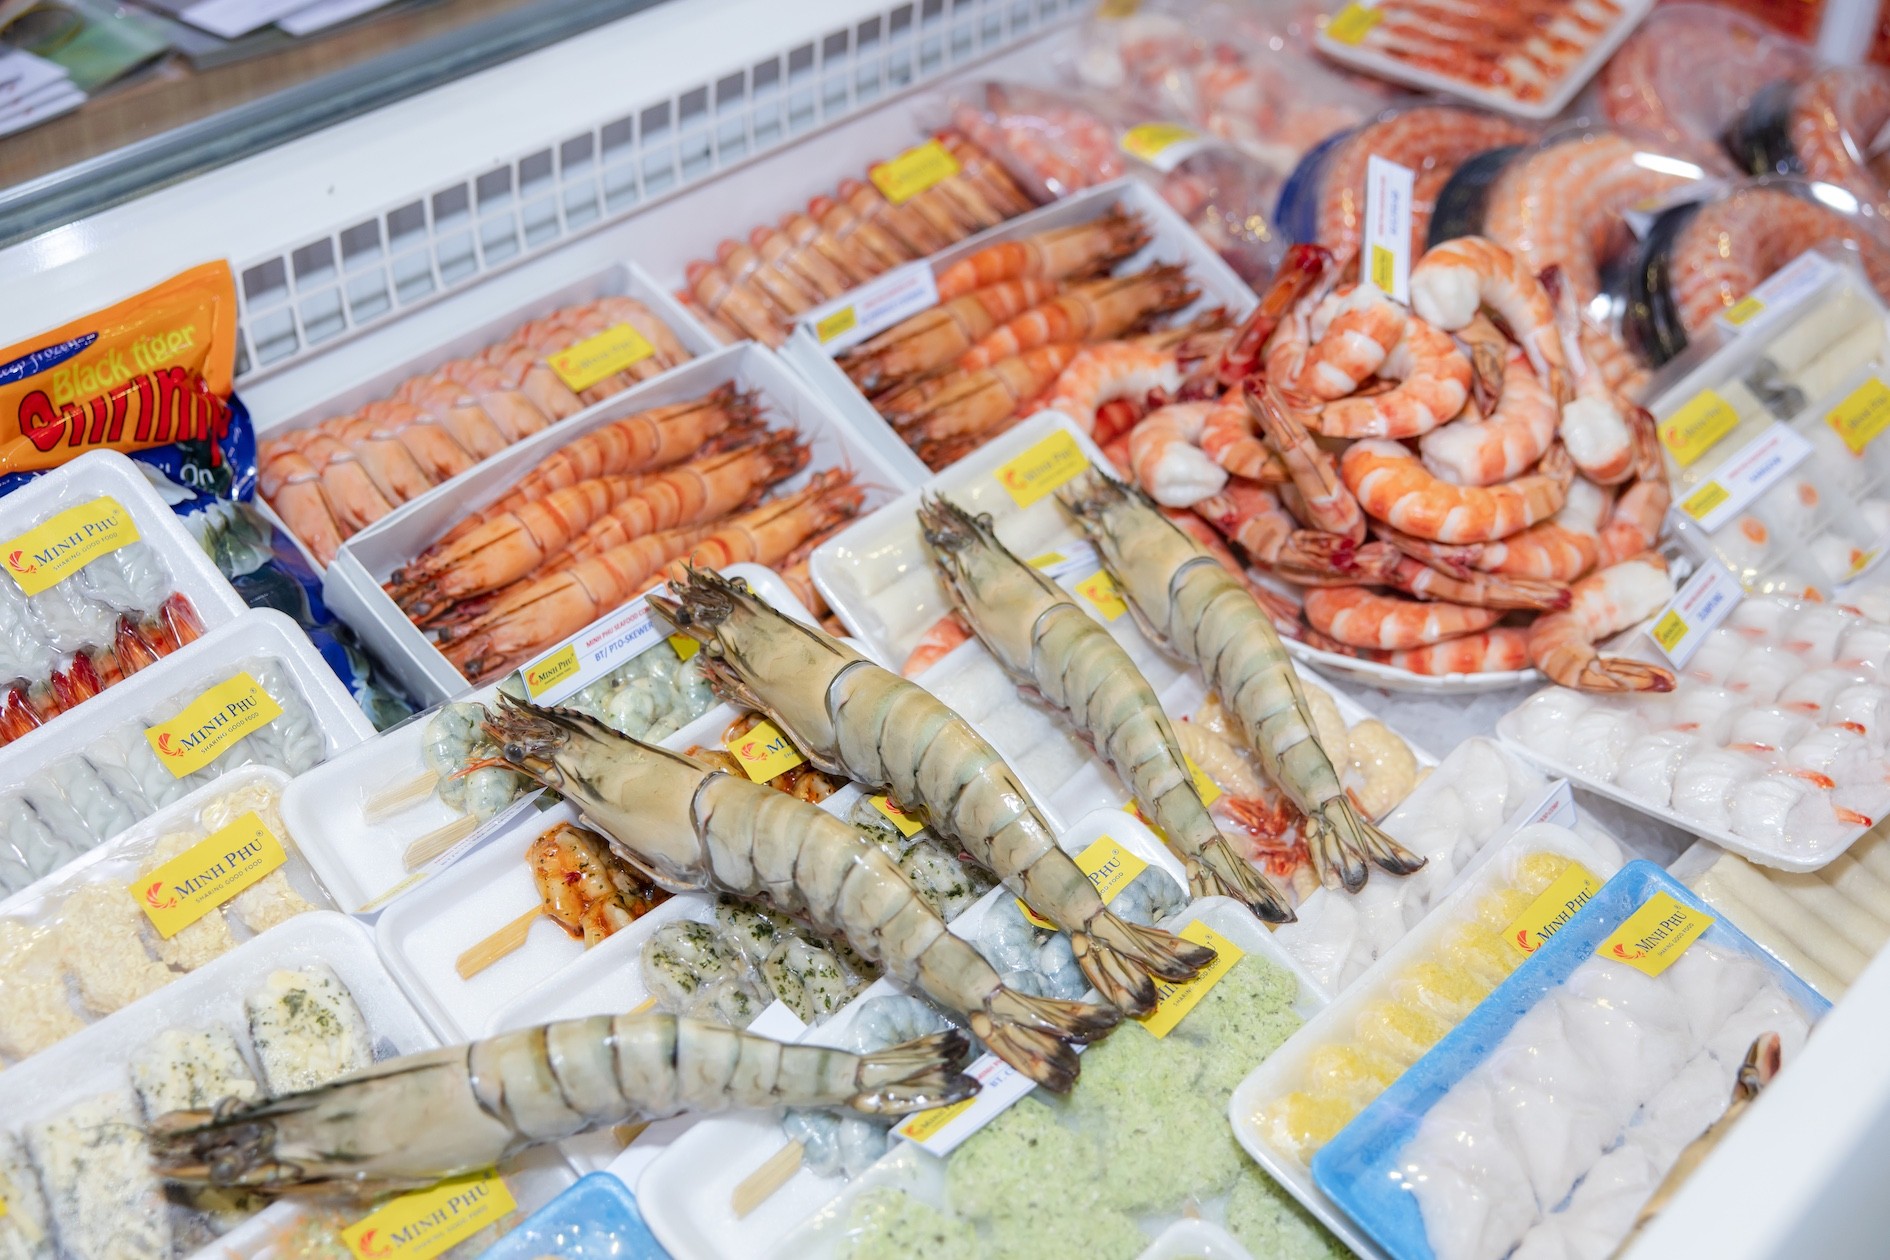
Tôm là mặt hàng cảm nhận rõ nhất sức ép từ thuế quan Mỹ 12,5% và sự cạnh tranh về giá từ các đối thủ. Xuất khẩu tôm của Việt Nam vẫn tăng hai con số nhờ các thị trường khác, nhưng tại Mỹ lại đi ngược xu hướng khi kim ngạch giảm, dù đây từng là thị trường động lực. Điều này cho thấy chiến lược dựa vào giá rẻ đang chạm trần, trong khi biến số thuế mới làm suy yếu thêm lợi thế của tôm Việt Nam thị trường Mỹ.
Theo tính toán của hiệp hội ngành, tổng nghĩa vụ thuế đối với một số lô tôm đông lạnh Việt Nam đã lên xấp xỉ 19,62%, bao gồm thuế MFN, thuế bổ sung và các loại thuế phòng vệ. Trong khi đó, các đối thủ như Ấn Độ, Ecuador, Indonesia chỉ chịu mức Section 301 khoảng 10%, thấp hơn Việt Nam 2,5 điểm phần trăm. Với những sản phẩm có biên lợi nhuận mỏng, khoảng cách 2,5 điểm phần trăm đủ để nhà nhập khẩu Mỹ xoay hướng sang nguồn cung khác.
Thuế bổ sung 12,5% cũng khiến các hợp đồng mới phải đàm phán lại, từ giá FOB đến cơ chế chia sẻ chi phí thuế. Khi chi phí thuế và logistics tăng mà giá bán buộc phải giảm để giữ khách hàng, lợi nhuận của doanh nghiệp co lại. Nói cách khác, nếu tôm Việt Nam vẫn cạnh tranh chủ yếu bằng giá, thì thuế quan Mỹ 12,5% chẳng khác nào “bóp nghẹt” dư địa đàm phán, đẩy doanh nghiệp vào thế phải chấp nhận lợi nhuận thấp hoặc mất thị phần.
Cá rô phi xuất khẩu sang Mỹ: thị trường lớn, cơ hội nhỏ đi
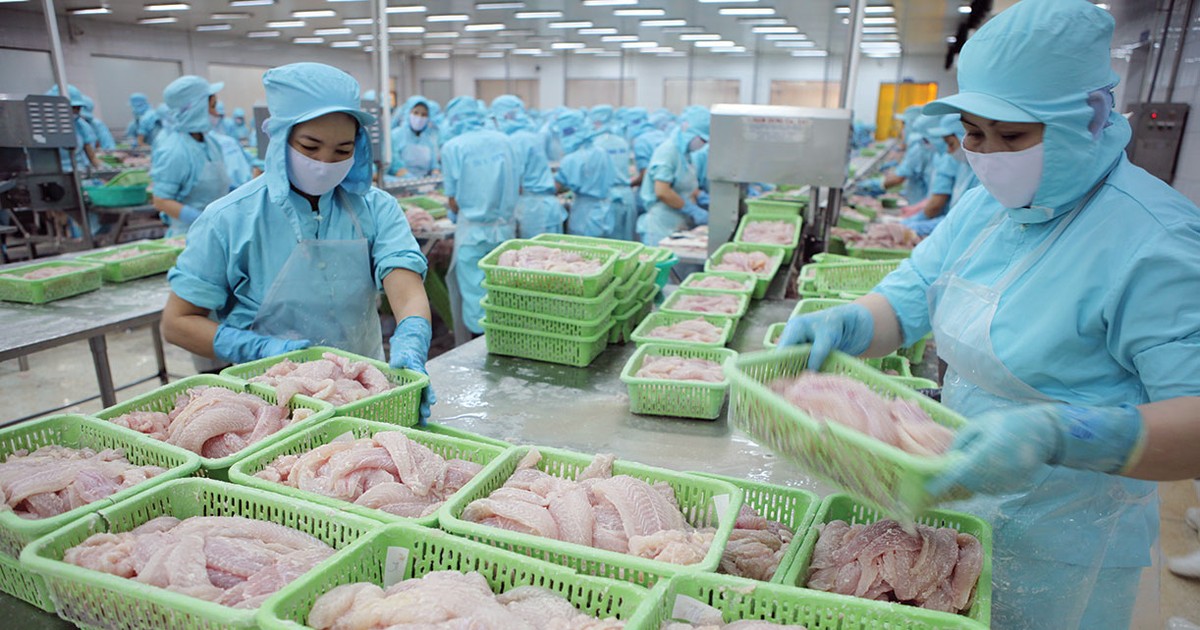
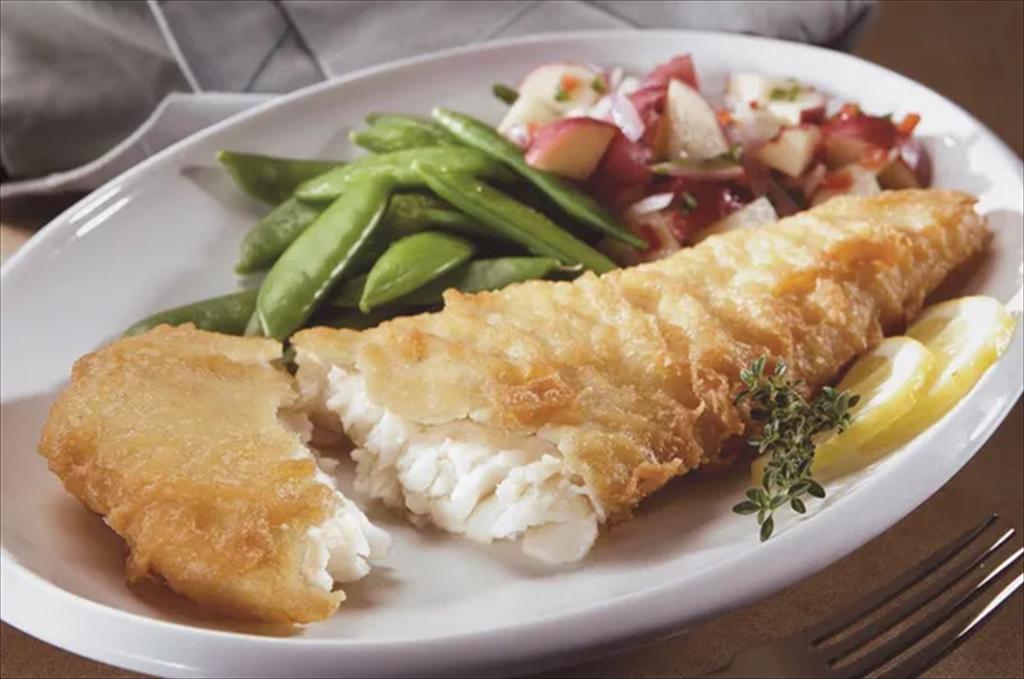
Cá rô phi Việt Nam được xem là một trong các sản phẩm thủy sản nuôi có tiềm năng tại Mỹ, khi thị trường này chiếm hơn 20% tổng kim ngạch xuất khẩu cá rô phi trong 7 tháng. Dòng sản phẩm chủ lực là cá rô phi phi lê đông lạnh, chiếm khoảng 84% cơ cấu hàng xuất sang Mỹ, cho thấy khẩu vị tiêu dùng vẫn ổn định và dư địa duy trì nhu cầu dài hạn là có thật.
Nhưng triển vọng ngắn hạn lại u ám. Lượng tồn kho tại Mỹ vẫn dồi dào, nhà nhập khẩu chỉ mua bổ sung theo nhu cầu trước mắt thay vì đặt đơn lớn. Bất định về thuế quan – trong đó có mức thuế bổ sung 12,5% đối với cá rô phi nhập khẩu theo Section 301 – tiếp tục khiến họ thận trọng, trì hoãn các quyết định dài hạn. Đây là tín hiệu rõ ràng: thị trường lớn nhưng cánh cửa bứt phá chưa mở, đặc biệt khi cá rô phi Việt Nam phải cạnh tranh trực tiếp với nguồn cung từ Trung Quốc, Indonesia, Brazil.
Từ nay đến cuối năm, nhiều khả năng các nhà nhập khẩu Mỹ vẫn duy trì chiến lược nhập hàng cầm chừng, chờ tồn kho giảm và chính sách thuế rõ ràng hơn. Trong bối cảnh nguồn cung cá rô phi toàn cầu ngày càng đa dạng, cá rô phi xuất khẩu của Việt Nam khó có thể thắng bằng việc hạ giá thêm, nhất là khi thuế quan Mỹ 12,5% đã làm chi phí đội lên. Nếu doanh nghiệp không nâng chất lượng, ổn định nguồn nguyên liệu và phát triển sản phẩm giá trị gia tăng, cơ hội chỉ dừng lại ở việc “giữ chỗ” chứ khó mở rộng mạnh tại thị trường Mỹ.

Chi phí logistics, thuế chồng thuế và bài toán lại chuỗi cung ứng
Điều làm thủy sản Việt Nam xuất khẩu sang Mỹ khó khăn không chỉ là một con số 12,5% trên giấy. Với mỗi lô hàng, doanh nghiệp phải cộng thêm thuế MFN, thuế chống bán phá giá, thuế chống trợ cấp, chi phí logistics và hàng loạt yêu cầu kỹ thuật, truy xuất nguồn gốc. Thực tế này cho thấy cạnh tranh tại Mỹ đã chuyển từ câu chuyện “thuế bao nhiêu” sang “tổng chi phí để đưa hàng đến thị trường là bao nhiêu”.
Khi sức mua tại Mỹ yếu đi, nhà nhập khẩu khó chuyển toàn bộ phần thuế tăng thêm vào giá bán lẻ, buộc họ yêu cầu nhà cung cấp chia sẻ chi phí, từ giảm giá FOB đến thay đổi điều kiện hợp đồng. Nếu doanh nghiệp Việt Nam tiếp tục giảm giá trong khi thuế và cước vận tải tăng, phần lợi nhuận sẽ bị bào mòn. Nói cách khác, chiến lược “hi sinh biên lợi nhuận để giữ đơn hàng” chỉ là cách mua thời gian, không phải lối thoát.
Để giữ thị phần, hiệp hội ngành khuyến nghị doanh nghiệp phải tăng tỷ lệ chế biến sâu, kiểm soát chi phí sản xuất, hoàn thiện hồ sơ truy xuất nguồn gốc và chủ động mở rộng thị trường sang Trung Quốc, Nhật Bản, châu Âu và các nước trong các hiệp định thương mại tự do. Nâng giá trị sản phẩm, thay vì chạy đua giảm giá, là con đường duy nhất giúp doanh nghiệp hấp thụ một phần chi phí thuế và logistics, đồng thời giảm phụ thuộc vào lợi thế giá ngắn hạn.
High Liner Foods và cảnh báo cho chiến lược cạnh tranh thủy sản Việt Nam
Trong bối cảnh lạm phát, chi phí nguyên liệu tăng và nguồn cung cá thịt trắng hạn chế, một trong những nhà nhập khẩu lớn tại Bắc Mỹ đang tăng tốc đa dạng hóa nguồn cung, đặc biệt là thủy sản nuôi. Doanh nghiệp này mở rộng sang các loài thay thế cho cá tuyết, thúc đẩy nhập khẩu cá minh thái Alaska, Cape hake và tăng mua cá tuyết từ những vùng mới khi nguồn lợi phục hồi.
Song song với việc chuyển sang các loài thay thế, họ tăng cường tiếp cận nguồn thủy sản nuôi, từ tôm nước ấm, cá rô phi, cá tra đến vẹm, sò điệp và cá hồi, với mục tiêu nâng tỷ trọng sản phẩm nuôi trong danh mục. Điều này có hai mặt với Việt Nam: một mặt mở ra cơ hội cho tôm Việt Nam thị trường Mỹ và cá tra, cá rô phi nếu đáp ứng tốt tiêu chuẩn; mặt khác, khi doanh nghiệp nhập khẩu có nhiều lựa chọn nguồn cung, Việt Nam khó giữ lợi thế nếu chỉ cạnh tranh bằng giá.
Chiến lược cạnh tranh thủy sản của Việt Nam vì vậy buộc phải chuyển trục: từ nguyên liệu thô sang chế biến sâu, từ rời rạc sang kiểm soát chuỗi cung ứng, từ bán hàng đơn lẻ sang xây dựng quan hệ đối tác dài hạn với các nhà nhập khẩu lớn. Nếu không, thuế quan Mỹ 12,5% và xu hướng đa dạng hóa nguồn cung của các tập đoàn như High Liner sẽ biến cơ hội thành rủi ro – Việt Nam dễ dàng bị thay thế trong danh mục mua hàng toàn cầu.