
HDS IPO niêm yết: Một thương vụ nhỏ về quy mô, lớn về thông điệp
HDS IPO niêm yết là kế hoạch chào bán cổ phiếu lần đầu và niêm yết cổ phiếu của Công ty Cổ phần Chứng khoán HD – công ty con của HDBank – lên sàn chứng khoán, nhằm huy động thêm vốn điều lệ để mở rộng các mảng kinh doanh chứng khoán, đồng thời củng cố vai trò là đầu tàu ngân hàng đầu tư trong hệ sinh thái HDBank. Đây không chỉ là một thương vụ tăng vốn thông thường, mà là bước đi thể hiện tham vọng đưa mảng chứng khoán HD trở thành động lực tăng trưởng mới song hành với tín dụng và tài chính tiêu dùng của ngân hàng mẹ. Điều làm HDS thú vị với nhà đầu tư là quy mô phát hành không quá lớn nhưng câu chuyện tăng trưởng lại khá đậm nét. Công ty đã thông báo kế hoạch IPO gần 12,8 triệu cổ phiếu trong quý IV, song song với một phương án chào bán gần 121,8 triệu cổ phiếu, tương đương 11,11% lượng cổ phiếu đang lưu hành, hướng tới niêm yết HoSE. Nếu phân phối hết, vốn điều lệ HDS sẽ tăng từ gần 10.961 tỷ đồng lên tối đa khoảng 12.179 tỷ đồng. Nói thẳng, quy mô vốn này chưa đủ để thay đổi ngành, nhưng đủ để thay đổi vị thế của HDS trong nhóm công ty chứng khoán gắn với ngân hàng.
Hiệu suất kinh doanh: HDS đang bán cho nhà đầu tư điều gì?
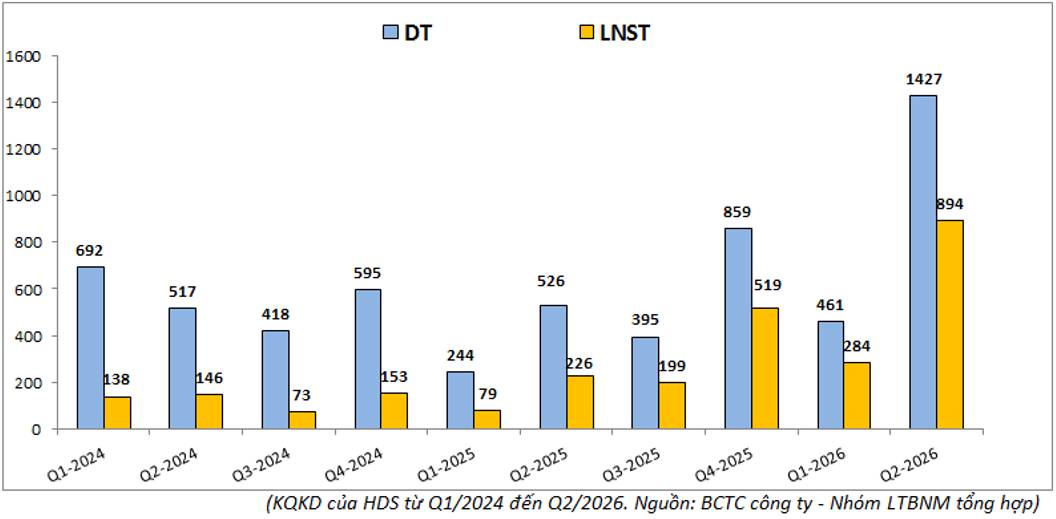
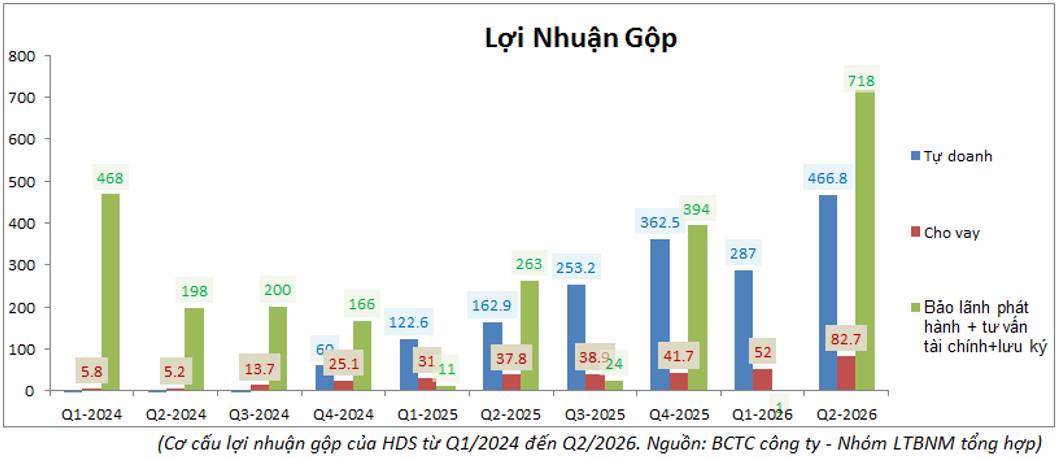
Bất kỳ định giá IPO ngân hàng hay công ty chứng khoán nào đều xoay quanh một câu hỏi: kết quả kinh doanh hiện tại có xứng với mức giá chào bán? Với HDS, bức tranh lợi nhuận gần đây đủ sắc nét để thu hút sự chú ý, nhưng lại chứa nhiều biến số mà nhà đầu tư phải chấp nhận. Kết thúc quý II, HDS ghi nhận doanh thu 1.427 tỷ đồng, tăng 171% so với cùng kỳ; lợi nhuận sau thuế đạt 894 tỷ đồng, tăng 296% so với năm trước. Đó là con số mà bất kỳ bản cáo bạch nào cũng sẽ đặt lên trang đầu. Tuy nhiên, cơ cấu lợi nhuận lại nói một câu chuyện khác: mảng bảo lãnh phát hành, lưu ký và tư vấn tài chính đóng góp 718 tỷ đồng lợi nhuận gộp, chiếm tới 56,6%, nhưng mang tính thời điểm và khó duy trì đều giữa các quý. Trong khi đó, tự doanh chiếm 36,8% lợi nhuận gộp với tài sản lên tới 12.997 tỷ đồng, tương đương 64,1% tổng tài sản, nhờ cú tăng vốn điều lệ mạnh từ 1.461 tỷ đồng lên 10.961 tỷ đồng trong quý II. Đây là mảng ổn định hơn, dựa trên trái phiếu và tiền gửi có độ an toàn cao, tạo nền thu nhập tương đối chắc chắn cho chứng khoán HD, đặc biệt trong bối cảnh thị trường còn nhiều biến động.
Động lực tăng trưởng: cho vay margin và ngân hàng đầu tư mới là “trái tim” của câu chuyện
Khi xem HDS như một nhánh mở rộng của HDBank, nhà đầu tư không chỉ mua một công ty chứng khoán, mà mua kỳ vọng về một mảng ngân hàng đầu tư sẽ tăng trưởng cùng với tín dụng và HD SAISON. Nguồn thu hợp nhất từ HDS đã được nhắc tới như một yếu tố giúp HDBank có thể đạt lợi nhuận trước thuế 7.000 tỷ đồng quý III, tăng 48% so với cùng kỳ; lợi nhuận 9 tháng dự báo khoảng 20.700 tỷ đồng, tăng 40% và hoàn thành 69% kế hoạch năm. Chính vì thế, sau IPO, cấu trúc sử dụng vốn của HDS đáng chú ý hơn cả. Theo phương án, 60% số tiền huy động sẽ dành cho cho vay giao dịch ký quỹ, 10% cho hoạt động ứng trước tiền bán chứng khoán, và 30% đầu tư giấy tờ có giá. Nói cách khác, HDS đang chuyển trọng tâm từ lợi nhuận không ổn định của bảo lãnh phát hành sang dòng thu nhập lãi từ cho vay margin – mảng mà nhiều công ty chứng khoán khác xem là “máy in tiền”. Hiện tổng tài sản cho vay của HDS mới ở mức 5.800 tỷ đồng, tăng 281% so với cùng kỳ nhưng chỉ chiếm khoảng 28,6% tổng tài sản. Khoảng trống này chính là dư địa tăng trưởng: nếu HDS đẩy mạnh cho vay trên nền vốn mới, biên lợi nhuận có thể ổn định hơn, góp phần làm đẹp đường lợi nhuận hợp nhất của HDBank trong dài hạn.
Lợi thế hệ sinh thái HDBank: Một tấm vé ưu tiên, không phải tấm vé miễn rủi ro
Điểm khác biệt của chứng khoán HD so với nhiều công ty cùng ngành nằm ở vị thế là công ty con của HDBank, nằm trong hệ sinh thái có liên quan tới cả HDB và VJC. Điều này mang tới ba lợi thế rõ ràng: dòng khách hàng tổ chức và cá nhân ổn định từ ngân hàng mẹ, cơ hội phân phối trái phiếu và dịch vụ ngân hàng đầu tư, cùng khả năng cộng hưởng thương hiệu trong toàn hệ thống. Hoạt động bảo lãnh phát hành trái phiếu và tư vấn tài chính của HDS được hỗ trợ mạnh bởi việc sở hữu hệ thống giao dịch trái phiếu riêng biệt, phục vụ khách hàng một cách chuyên sâu. Trong bối cảnh lãi suất tăng, nhu cầu giao dịch trái phiếu đi lên và HDS hưởng lợi rõ rệt. Tuy nhiên, chính mảng này lại mang tính chu kỳ, với lợi nhuận theo từng đợt phát hành, khiến kết quả kinh doanh quý có thể dao động mạnh. Nói thẳng, mối quan hệ với ngân hàng mẹ là lợi thế cạnh tranh – nhưng không phải bảo hiểm rủi ro. Định giá IPO ngân hàng và công ty con như HDS vẫn phải phản ánh thực tế rằng một phần lợi nhuận đến từ mảng có tính thời điểm cao. Nhà đầu tư cần phân biệt giữa sức mạnh hệ sinh thái và sự bền vững lợi nhuận khi đánh giá chứng khoán HD ở giai đoạn hậu niêm yết.
Định giá IPO: vùng giá nào hợp lý khi thị trường đang chiết khấu?
Câu hỏi quan trọng nhất với thương vụ HDS IPO niêm yết là vùng giá nào vừa đủ hấp dẫn nhà đầu tư, vừa không làm thiệt cổ đông hiện hữu. Giá chào bán chính thức sẽ do Hội đồng quản trị quyết định, nhưng phải không thấp hơn giá trị sổ sách theo báo cáo tài chính quý gần nhất, hiện khoảng 12.250 đồng/cổ phiếu. Bối cảnh hiện nay không thuận lợi: định giá các doanh nghiệp niêm yết, đặc biệt ngành chứng khoán, đang ở vùng thấp nhất trong vài năm gần đây. Những công ty có quy mô vốn tương đương HDS nhưng thị phần tốt hơn cũng chỉ giao dịch quanh vùng P/B 1,2–1,4 lần. Nếu áp dụng khung đó cho HDS, mức giá hợp lý trên sàn được ước tính khoảng 16.000–18.000 đồng/cổ phiếu, tương ứng P/B quanh 1,3–1,5 lần – phản ánh một phần kỳ vọng tăng trưởng nhờ vốn mới và mối liên kết với HDBank. Quan điểm cá nhân: nhà đầu tư nên xem mức giá IPO không chỉ là tỷ lệ trên giá trị sổ sách mà là “vé vào cửa” cho câu chuyện HDBank tăng trưởng qua mảng chứng khoán. Nếu HDS chứng minh được khả năng chuyển lợi nhuận từ mảng bảo lãnh phát hành sang cho vay margin ổn định, vùng giá P/B trung bình ngành sẽ là điểm xuất phát, không phải trần định giá. Ngược lại, nếu lợi nhuận tiếp tục phụ thuộc vào những quý “đột biến”, mức chiết khấu hiện tại của thị trường với cổ phiếu chứng khoán sẽ vẫn là chiếc gương phản chiếu trung thực.