
Từ dữ liệu số đến bằng chứng có thể bảo vệ
Phân tích dữ liệu kiểm toán là quá trình tiếp nhận, chuẩn hóa và kiểm tra dữ liệu, áp dụng phương pháp phân tích để nhận diện rủi ro, rồi xác minh kết quả trước khi dùng làm bằng chứng kiểm toán. Đây không phải cách để biến mọi con số bất thường thành sai phạm. Khi dữ liệu về thu, chi ngân sách, đầu tư công và tài sản công ngày càng nằm trên hệ thống số, Kiểm toán nhà nước cần chứng minh không chỉ kết luận của mình mà cả nguồn dữ liệu và cách đi đến kết luận đó.
Ranh giới quan trọng nhất là giữa cảnh báo và bằng chứng. Một thuật toán có thể chỉ ra giao dịch cần xem xét, nhưng đó chưa phải bằng chứng rằng đơn vị được kiểm toán đã làm sai. Nếu bỏ qua bước xác minh, công nghệ có thể làm tăng số lượng cảnh báo mà không khiến kết luận đáng tin hơn. Vì thế, mục tiêu không nên là chạy càng nhiều mô hình càng tốt; mục tiêu là tạo kết quả mà kiểm toán viên có thể giải trình, tái lập và gắn với hồ sơ kiểm toán.
Kiểm soát từng chặng, không chỉ kiểm tra đầu ra
Một khung kiểm soát chất lượng dữ liệu hữu ích phải theo sát toàn bộ chuỗi công việc: tiếp nhận dữ liệu nguồn; chuẩn bị và chuyển đổi; phân tích để tạo cảnh báo; xác minh cảnh báo; cuối cùng hình thành bằng chứng và lưu hồ sơ. Nếu dữ liệu đầu vào thiếu, sai định dạng hoặc bị thay đổi mà không ghi nhận, kết quả phân tích sẽ thiếu nền tảng, dù công cụ có vẻ tinh vi đến đâu.
Ở khâu xử lý, cần lưu nhật ký và đối chiếu số liệu sau chuyển đổi với dữ liệu gốc, để phát hiện bản ghi bị mất hoặc phát sinh ngoài ý muốn. Ở khâu phân tích, kiểm toán viên cần ghi lại tiêu chí, công cụ, phiên bản, tham số và lý do lựa chọn. Hồ sơ điện tử phải giữ được dữ liệu đầu vào, kết quả xác minh và người phê duyệt, giúp người khác lần ngược từ kết luận về nguồn. Quan trọng hơn, quy trình phân tích cần gắn vào quy trình kiểm toán hiện hành, thay vì tạo thêm một luồng việc tách biệt.
Thuế là phép thử cụ thể cho phân tích dữ liệu lớn
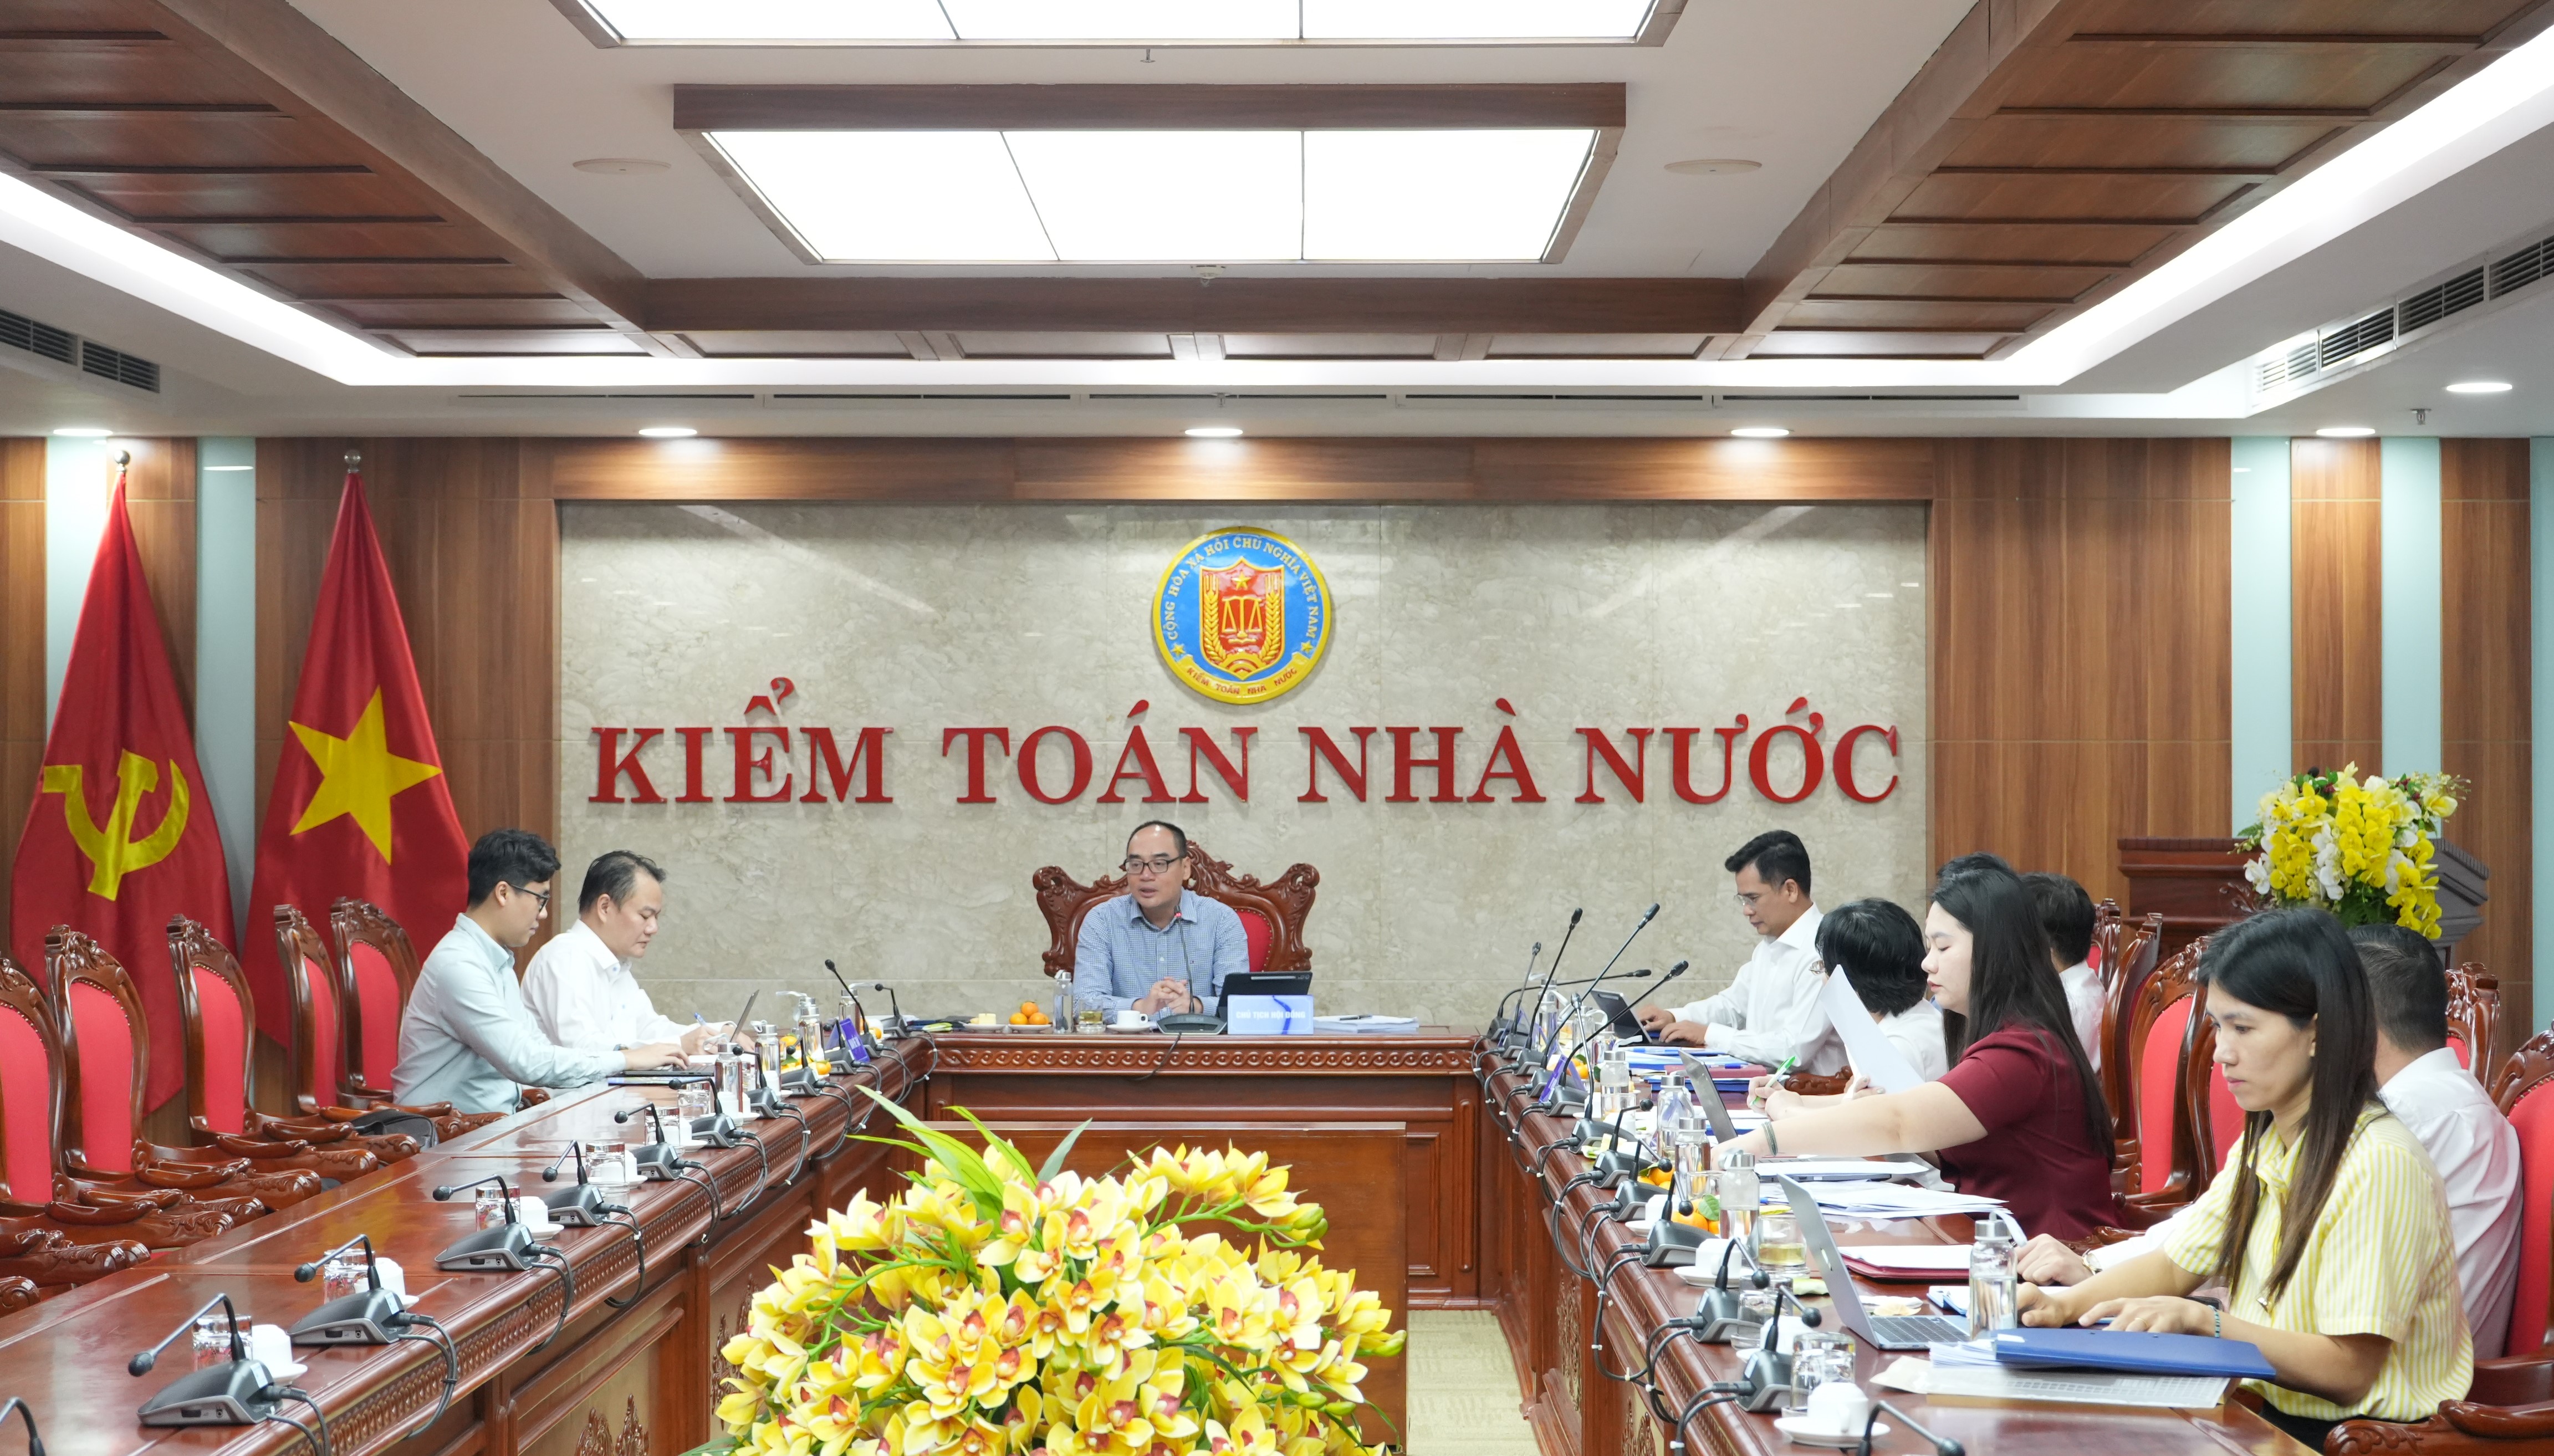
Chiều 30/10, Hội đồng khoa học Kiểm toán nhà nước nghiệm thu đề tài nghiên cứu cấp Bộ về ứng dụng phân tích dữ liệu lớn để phát hiện gian lận thuế trong kiểm toán thu ngân sách; hội đồng do Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng chủ trì và xếp loại đề tài xuất sắc. Hướng nghiên cứu này đáng chú ý vì ngành thuế đã tiếp nhận hơn 20,3 tỷ hóa đơn điện tử, trong khi trên 99% doanh nghiệp kê khai trực tuyến.
Trong khi đó, kiểm toán thu ngân sách vẫn chủ yếu dựa vào chọn mẫu và số liệu tổng hợp, nên khó bao quát những hành vi gian lận có liên kết phức tạp. Đề tài đề xuất bộ 10 chỉ báo rủi ro đối với thuế giá trị gia tăng và thuế thu nhập doanh nghiệp. Đây là hướng ứng dụng thực tiễn của phát hiện gian lận thuế: dùng phân tích để khoanh vùng rủi ro, không thay thế xác minh nghiệp vụ. Dữ liệu điện tử còn có thể giảm hồ sơ giấy, hỗ trợ nhận diện mức độ phổ biến của sai phạm và cải thiện lựa chọn nội dung kiểm toán.
Mở rộng có điều kiện, giữ quyền phán đoán của kiểm toán viên
Lộ trình được đề xuất đi theo hai bước: giai đoạn 2027–2028 thí điểm có kiểm soát với thuế giá trị gia tăng, sau đó giai đoạn 2029–2030 mở rộng sang thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân, hoàn thuế và các đơn vị kiểm toán khu vực. Đề nghị xây dựng phần mềm phân tích để phát hiện gian lận thuế trong kiểm toán thu ngân sách địa phương cũng cho thấy bước tiếp theo không chỉ là nghiên cứu mô hình mà còn là thử nghiệm cách vận hành.
Thí điểm chỉ có ý nghĩa nếu đánh giá cả chất lượng dữ liệu, khả năng truy xuất, độ lặp lại của kết quả và mức độ hữu ích của cảnh báo đối với đánh giá rủi ro. Một cảnh báo cần được kiểm toán viên kiểm tra bằng hồ sơ, giải trình và xét đoán chuyên môn trước khi trở thành phát hiện. Đó là cách kiểm soát chất lượng dữ liệu và phương pháp phân tích mà không trao quyền kết luận cho thuật toán. Kết luận rõ ràng: kiểm toán nhà nước nên mở rộng phân tích dữ liệu theo từng lĩnh vực, nhưng chỉ công nhận kết quả khi quá trình tạo ra nó có thể kiểm chứng và bằng chứng đã được xác minh.