
USD lên đỉnh 17 tháng: không chỉ là câu chuyện lãi suất Fed
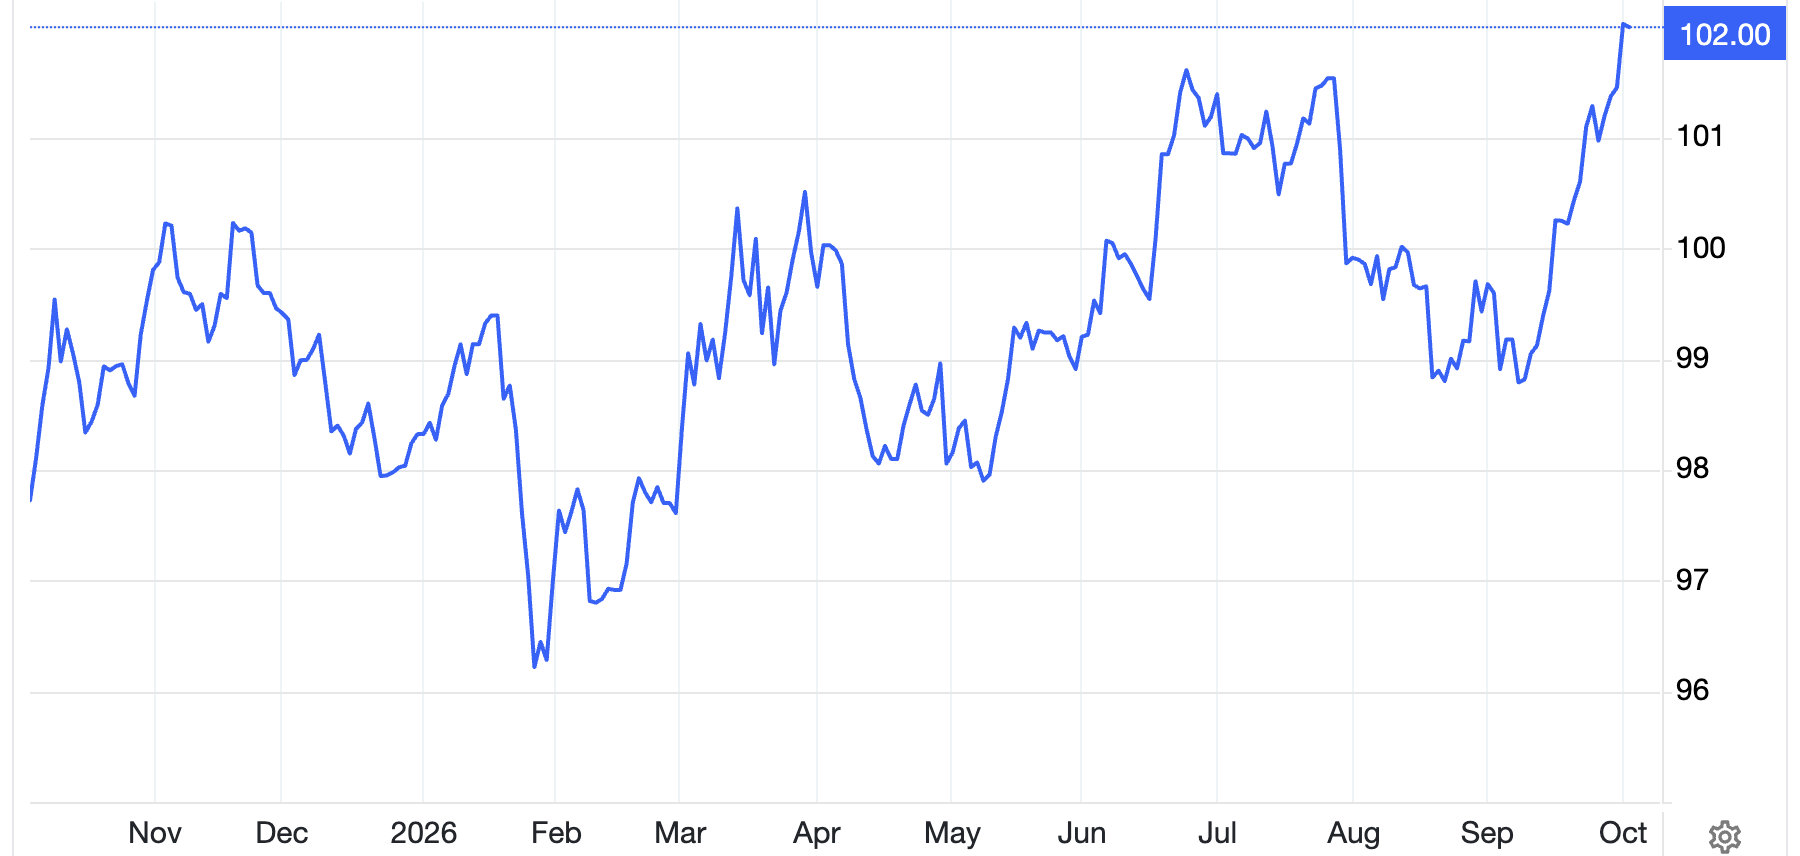
Đồng USD lên cao trong bối cảnh lợi suất trái phiếu kho bạc Mỹ tăng mạnh là hiện tượng tỷ giá khi đồng tiền dự trữ toàn cầu hưởng lợi từ lãi suất trái phiếu dài hạn, bất định tài khóa và chênh lệch kỳ vọng tăng trưởng, qua đó đẩy các đồng tiền chủ chốt khác như euro và yên Nhật vào trạng thái suy yếu trên thị trường ngoại hối. Điều đáng nói là đà tăng của USD lần này không đi theo khuôn mẫu quen thuộc: cược Fed tăng lãi suất đã giảm nhưng chỉ số Dollar Index vẫn leo lên vùng cao nhất gần 1 năm rưỡi và ghi nhận chuỗi tăng giá kéo dài. Lý do nằm ở chỗ tâm điểm quyền lực đã dịch chuyển từ lãi suất điều hành sang lãi suất trái phiếu dài hạn, đặc biệt là kỳ hạn 10 năm, nơi nhà đầu tư đang tính lại rủi ro lạm phát, nợ công và sự bền vững của chính sách tài khóa. Đây không chỉ là dao động kỹ thuật, mà là tín hiệu cho thấy thị trường đang định giá lại vai trò của USD trong kỷ nguyên lãi suất cao kéo dài.
Euro giảm giá, yên Nhật sụt mạnh: châu Âu và Nhật Bản mất điểm trong mắt thị trường
Euro giảm giá xuống mức thấp nhất 17 tháng so với USD không phải do một cú sốc đơn lẻ, mà là kết quả tích tụ của ba điểm yếu: giá năng lượng tăng, nợ công cao và bất định chính trị. Khi lợi suất trái phiếu chính phủ Pháp bật lên mức cao mới trong nhiều năm và chênh lệch với Đức mở rộng, nhà đầu tư nhìn euro như đồng tiền gắn với rủi ro hệ thống, hơn là nơi trú ẩn. Đồng thời, vị thế nhập khẩu năng lượng khiến euro bị trừng phạt thêm khi giá năng lượng leo thang, trong khi Mỹ hưởng lợi từ vai trò xuất khẩu ròng năng lượng. Ở phía Đông, yên Nhật sụt mạnh sau biên bản họp của Ngân hàng Trung ương Nhật Bản cho thấy khả năng tăng lãi suất không liên tục, củng cố ấn tượng rằng chính sách tiền tệ ở Tokyo vẫn chậm hơn cả thế giới. Khi châu Âu loay hoay với tài khóa và Nhật Bản chần chừ với lãi suất, đồng USD gần như không có đối trọng rõ ràng trên thị trường ngoại hối.
Lãi suất trái phiếu 10 năm: nguồn lực mới kéo đồng USD lên cao
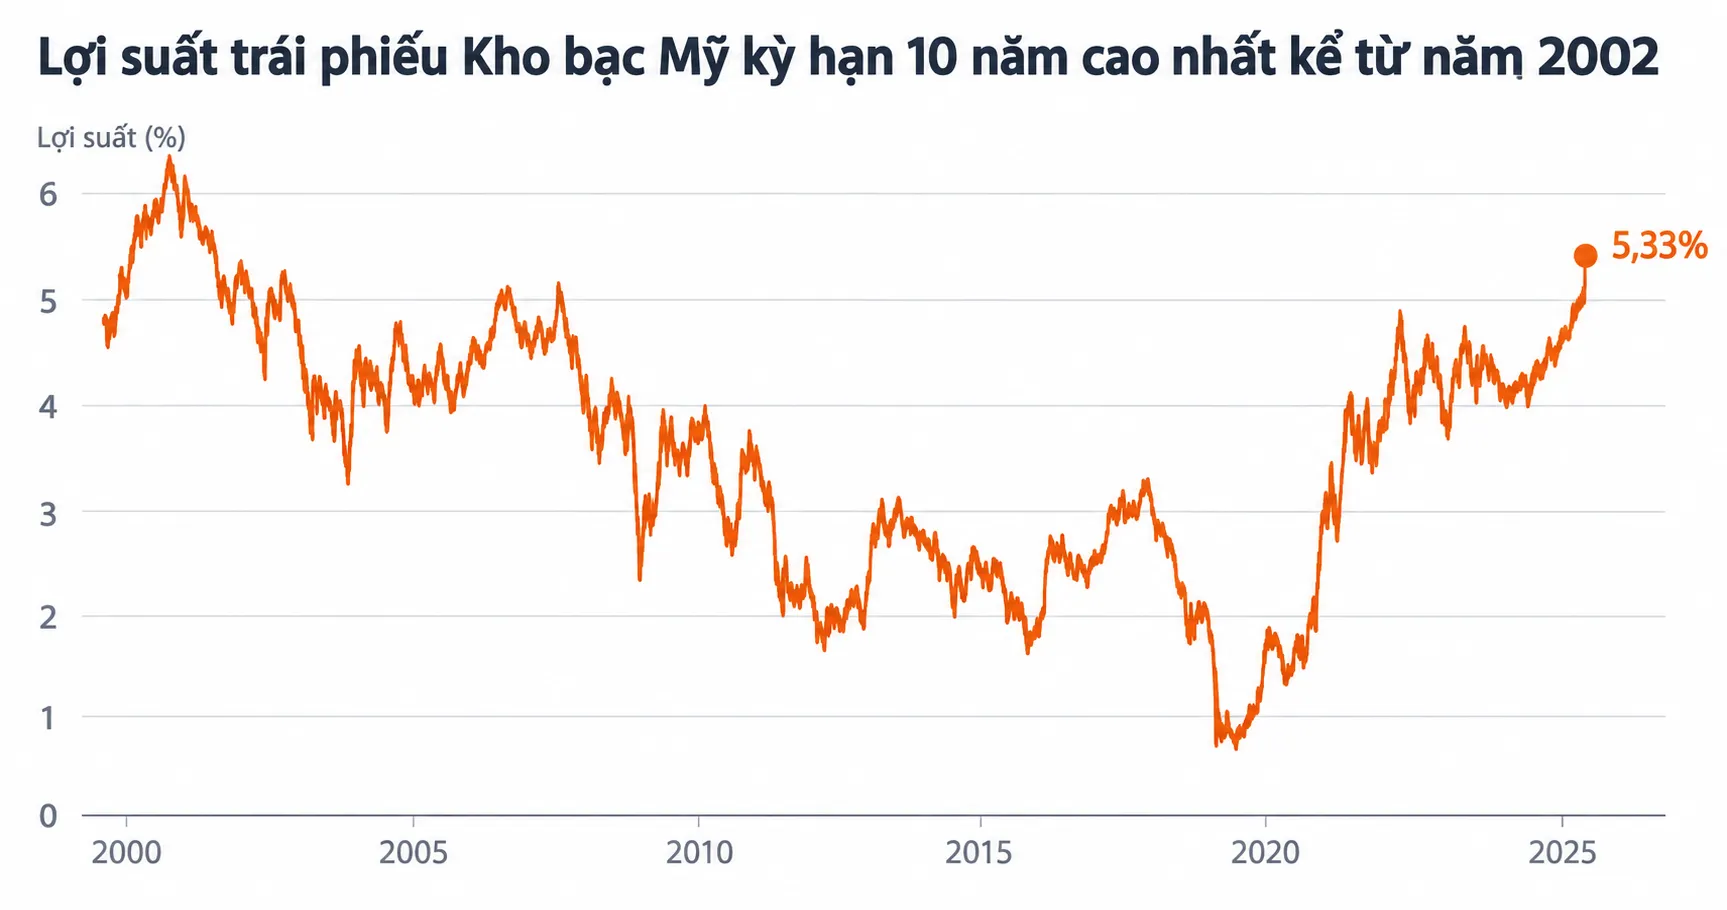
Điểm thú vị của giai đoạn này là đồng USD nhạy hơn với lãi suất trái phiếu dài hạn thay vì thông điệp ngắn hạn từ Fed. Theo phân tích của một chiến lược gia tại National Australia Bank, thị trường đang phản ứng với diễn biến của trái phiếu kho bạc kỳ hạn 10 năm nhiều hơn là với xác suất Fed tăng lãi suất trong cuộc họp kế tiếp. Khi dữ liệu lạm phát Mỹ thấp hơn dự báo, cược Fed tăng lãi suất đã giảm, nhưng lợi suất 10 năm và 30 năm vẫn giữ ở vùng cao, cho thấy nhà đầu tư yêu cầu phần bù kỳ hạn lớn hơn để nắm trái phiếu dài hạn. Fed New York từng giải thích rằng lợi suất trái phiếu dài hạn gồm hai phần: kỳ vọng về đường đi lãi suất ngắn hạn và khoản bù thêm cho rủi ro lãi suất thay đổi theo thời gian. Hiện tại, chính phần bù này đang phình to vì nỗi lo lạm phát bền bỉ, khối lượng phát hành trái phiếu lớn và áp lực tài khóa. Hệ quả là chênh lệch lợi suất thực tế giữa USD và các đồng tiền khác càng rộng, khiến đồng USD lên cao như một nam châm hút dòng vốn toàn cầu, dù Fed chưa vội nâng lãi suất thêm.
Vì sao euro và yên Nhật yếu nhưng USD vẫn được ưu ái?
Điểm mấu chốt là thị trường không đánh giá tất cả mức lãi suất trái phiếu cao như nhau. Lợi suất trái phiếu châu Âu tăng lên phần nhiều vì nợ công và bất ổn chính trị, tạo cảm giác rủi ro hơn là hấp dẫn. Trong khi đó, lợi suất trái phiếu kho bạc Mỹ tăng được nhìn như tín hiệu của nền kinh tế đủ vững để chịu lãi suất cao lâu hơn. Khi nhà đầu tư buộc phải chọn nơi để gửi tiền trong thế giới lãi suất trái phiếu tăng, họ sẽ ưu tiên đồng tiền nào vừa trả lãi cao vừa có nền kinh tế lớn, thị trường tài chính sâu và vai trò trung tâm trong thương mại toàn cầu. Đồng USD đáp ứng đầy đủ các tiêu chí này, lại thêm lợi thế Mỹ không phụ thuộc quá nhiều vào năng lượng nhập khẩu. Ngược lại, euro gắn liền với rủi ro tài khóa Pháp, Đức và liên minh châu Âu, còn yên Nhật phản ánh sự chậm trễ của BOJ trong việc rời bỏ chính sách siêu nới lỏng. Kết quả là euro giảm giá, yên Nhật sụt mạnh, còn USD tiếp tục là "đồng tiền mặc định" trong danh mục phòng thủ của nhà đầu tư.
Tác động tới thị trường ngoại hối, tiền tệ mới nổi và dòng thương mại
Đồng USD lên cao không chỉ là vấn đề kỹ thuật của chỉ số Dollar Index, mà là cú xoay trục cho toàn bộ thị trường ngoại hối. Khi đồng tiền định giá phần lớn giao dịch thương mại toàn cầu trở nên đắt đỏ hơn, các nền kinh tế mới nổi sẽ phải bỏ nhiều nội tệ hơn để mua hàng hóa định giá bằng USD, từ năng lượng đến nguyên liệu. Điều này làm chi phí nhập khẩu tăng và có thể buộc ngân hàng trung ương ở các nước đó nâng lãi suất để bảo vệ tỷ giá, tạo gánh nặng cho tăng trưởng. Mặt khác, doanh nghiệp có nợ vay bằng USD sẽ thấy áp lực trả nợ lớn hơn nếu nội tệ suy yếu. Dòng vốn cũng có xu hướng chảy về tài sản bằng USD khi lợi suất trái phiếu cao hơn, khiến thị trường trái phiếu và chứng khoán tại các nước khác dễ bị rút vốn. Nói ngắn gọn, một chu kỳ đồng USD lên cao gắn với lãi suất trái phiếu dài hạn không chỉ đẩy euro giảm giá, yên Nhật sụt mạnh, mà còn tái phân bổ quyền lực tài chính toàn cầu, với những hệ quả dài hạn cho thương mại và tăng trưởng ở các nền kinh tế đang phát triển.