
Nợ xấu tăng nhanh hơn dư nợ cho vay
Nợ xấu ngân hàng là các khoản vay đã suy giảm khả năng thanh toán, được xếp vào nhóm 3 đến nhóm 5 và có nguy cơ khiến tổ chức cho vay phải tăng dự phòng hoặc xử lý tài sản bảo đảm. Sau chín tháng, quy mô nợ này tăng nhanh hơn nhiều so với cho vay, cho thấy áp lực chất lượng tín dụng không còn nằm ở vài trường hợp riêng lẻ.
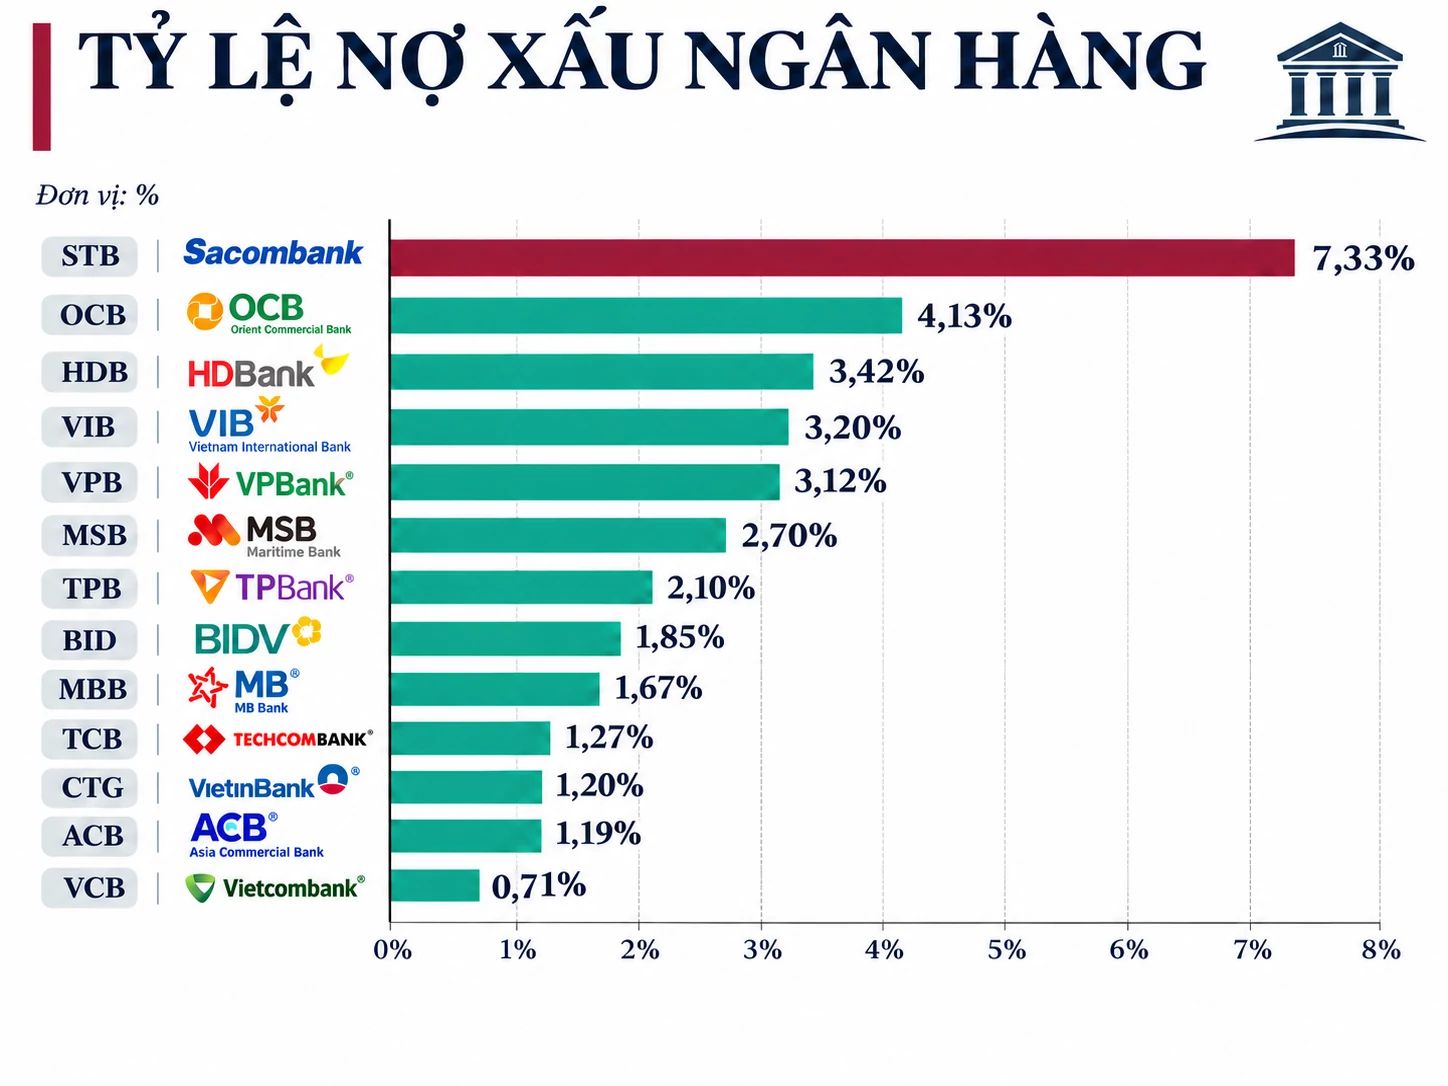
Tính đến ngày 30/9, nợ xấu nội bảng tại 28 ngân hàng niêm yết vượt 340.815 tỷ đồng, tăng 26,9% so với đầu năm, tương đương tăng hơn 72.235 tỷ đồng. Trong cùng kỳ, cho vay khách hàng tăng 12,5%; tỷ lệ nợ xấu toàn nhóm nhích từ 2,02% lên 2,12%, và 24 trong 28 ngân hàng có số dư nợ xấu cao hơn. Khoảng cách giữa hai tốc độ tăng là tín hiệu đáng chú ý: mở rộng tín dụng chưa đồng nghĩa với chất lượng khoản vay được giữ vững.
Rủi ro còn hiện rõ ở nợ nhóm 2, tức nợ cần chú ý, tăng 52,4% lên 253.048,1 tỷ đồng. Đây chưa phải nợ xấu theo cách phân loại nhóm 3-5, nhưng mức tăng mạnh cho thấy nhiều khoản vay đang tiến gần vùng rủi ro. Bởi vậy, làn sóng rao bán nợ không nên được xem như hoạt động xử lý thông thường tách rời khỏi xu hướng chất lượng tín dụng suy yếu.
Agribank, VietinBank đưa khoản vay và tài sản ra đấu giá
Ngày 13/11, Agribank Chi nhánh Bình Thuận thông báo làm thủ tục đấu giá toàn bộ bốn khoản nợ của ba doanh nghiệp và một cá nhân, với tổng giá trị ghi sổ hơn 210,79 tỷ đồng. Các bên vay gồm Công ty TNHH Nguyên Bình, Công ty TNHH Hải Châu Bình Thuận, Công ty TNHH Xây dựng Thiên Phú Nam và cá nhân Trần Thanh Vân. Khoản nợ Nguyên Bình lớn nhất, hơn 146,63 tỷ đồng; tổng nợ gốc của cả bốn khoản khoảng 140,7 tỷ đồng, còn lãi đã vượt 70 tỷ đồng.
Tài sản bảo đảm trải từ quyền sử dụng đất, nhà ở tại Phan Thiết, Hàm Thuận Bắc và Hàm Thuận Nam đến ô tô, xe tải, máy đào, xe lu. Riêng khoản vay Nguyên Bình có hai xe Lexus RX350 cùng phương tiện phục vụ xây dựng và vận tải. Lãi tiếp tục phát sinh từ ngày 26/10/2026 cho đến khi khách hàng hoàn thành nghĩa vụ, khiến việc xử lý chậm có thể làm nghĩa vụ nợ tăng thêm.
Cùng ngày, VietinBank Chi nhánh Lưu Xá tổ chức đấu giá lần thứ bảy tài sản bảo đảm cho khoản nợ của Công ty CP Expos, giá khởi điểm 20 tỷ đồng. Tài sản là thửa đất 322,3 m² và căn nhà có tổng diện tích sử dụng 933,2 m² tại xã Bà Điểm, TP.HCM. Trước đó một ngày, BIDV Chi nhánh Bình Phước thông báo bán khoản nợ hơn 71,5 tỷ đồng của Công ty TNHH Sản xuất Thương mại Xuất nhập khẩu Khánh Vy, được bảo đảm bằng bảy giấy chứng nhận quyền sử dụng đất cùng nhà xưởng, nhà ở, đất trồng cây lâu năm và vườn cao su.
Rao bán là dấu hiệu áp lực, không phải bảo đảm thu hồi
Việc nhiều ngân hàng liên tiếp đưa khoản vay lớn ra bán cho thấy xử lý nợ tồn đọng đang trở nên cấp thiết khi chất lượng tín dụng đi xuống. Đấu giá khoản nợ và tài sản bảo đảm là cách để ngân hàng tìm người mua, thu hồi vốn và giảm áp lực tài sản kém chất lượng; nhưng thông báo đấu giá tự nó chưa chứng minh khoản nợ đã được thu hồi.
Kết quả phụ thuộc vào khả năng thanh khoản của tài sản, hồ sơ pháp lý có đầy đủ hay không và mức giá nhà đầu tư chấp nhận. Việc VietinBank phải đưa tài sản Expos ra đấu giá đến lần thứ bảy là lời nhắc cụ thể rằng rao bán không đồng nghĩa với giao dịch thành công. Các tài sản đa dạng, từ đất và nhà đến máy móc, phương tiện, cũng không có cùng mức độ dễ bán.
Áp lực còn thể hiện ở chi phí tín dụng tăng lên 1,37% và tỷ lệ bao phủ nợ xấu toàn nhóm giảm từ 83% xuống 77%. Khi dự phòng tăng mà bộ đệm bao phủ co lại, thu hồi nợ xấu không thể chỉ dựa vào việc đăng thông báo; tính pháp lý và sức mua thực tế của tài sản sẽ quyết định ngân hàng chuyển được khoản nợ thành tiền đến đâu.
Theo dõi nợ nhóm 2 là phép thử tiếp theo
Nợ nhóm 2 tăng mạnh là tín hiệu cần theo dõi, bởi các khoản này chưa thuộc nhóm nợ xấu nhưng có thể báo trước thêm áp lực nếu người vay tiếp tục gặp khó khăn thanh toán. Cơ quan quản lý đã yêu cầu các tổ chức tín dụng giảm lãi suất cho vay, đồng thời không hạ chuẩn cấp tín dụng hay đánh đổi chất lượng để mở rộng dư nợ.
Yêu cầu đi kèm là theo dõi sát các nhóm nợ, đặc biệt là nợ nhóm 2 và nợ xấu; kiểm soát khoản vay tiềm ẩn rủi ro, nợ ngoại bảng và nợ đã được cơ cấu lại thời hạn trả nợ. Đây là hướng đi cần thiết: nếu chỉ xử lý khoản nợ sau khi đã thành nợ xấu, ngân hàng sẽ tiếp tục phải chạy theo các khoản quá hạn và tài sản khó thanh lý.
Con số tăng 26,9% sau chín tháng cùng những đợt rao bán nối tiếp nhau cho thấy áp lực thu hồi nợ đang lớn dần. Đấu giá là một công cụ xử lý, không phải lối tắt bảo đảm thu tiền. Muốn chặn vòng xoáy nợ xấu, ngân hàng cần vừa theo sát các khoản vay có dấu hiệu xuống cấp, vừa thẩm định chặt khả năng bán và giá trị thực của tài sản bảo đảm.