
PCE 3,7%: tín hiệu lạm phát không cho phép Fed nới lỏng sớm
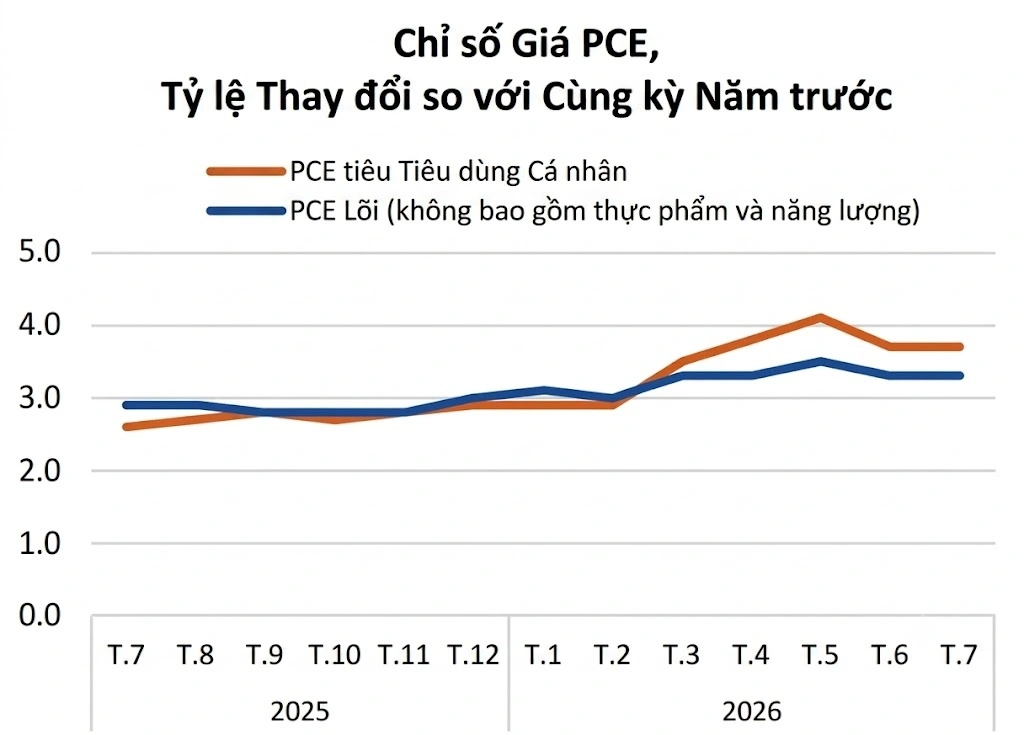
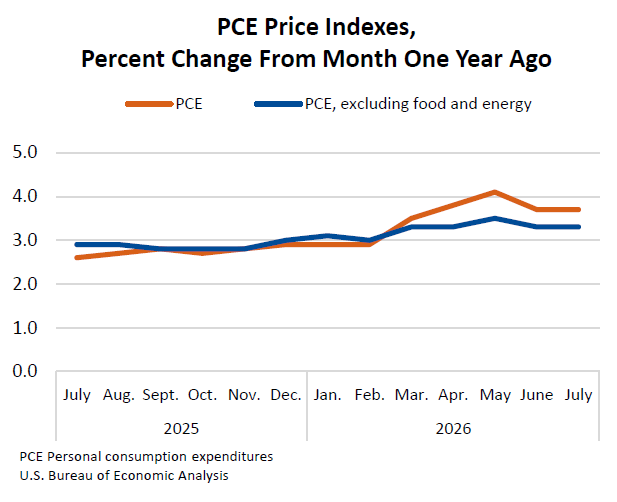
Chỉ số PCE Mỹ là thước đo giá chi tiêu tiêu dùng cá nhân mà Cục Dự trữ Liên bang dùng làm kim chỉ nam đánh giá lạm phát, vì nó phản ánh sát hành vi tiêu dùng thực tế, đã điều chỉnh theo thay đổi trong cơ cấu chi tiêu và thường được coi là chỉ báo trung tâm cho các quyết định lãi suất. Báo cáo mới nhất cho thấy chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) toàn phần tháng 7 tăng 0,2% so với tháng trước và 3,7% so với cùng kỳ năm ngoái. Mức 3,7% này không chỉ cao hơn dự báo 3,6% mà còn tiếp tục giữ lạm phát ở trên mục tiêu 2% của Fed. Nói cách khác, lạm phát đã hạ nhiệt so với đỉnh, nhưng dữ liệu tháng 7 khẳng định rõ ràng: Fed chưa có đủ “vỏ bọc” dữ liệu để tự tin bước vào chu kỳ cắt giảm lãi suất.
Lạm phát lõi dai dẳng: áp lực đè nặng lên cuộc họp lãi suất tháng 9
Nếu PCE toàn phần cho thấy bức tranh bề mặt, thì lạm phát lõi mới là phần Fed ám ảnh nhất. PCE lõi – loại trừ thực phẩm và năng lượng – tăng 0,2% theo tháng và 3,3% so với cùng kỳ. Đây là tháng thứ 65 liên tiếp lạm phát cơ bản vượt mục tiêu 2% của Fed. Ở mức này, bất kỳ câu chuyện “lạm phát đã được kiểm soát” đều là quá sớm. Chủ tịch Fed Kevin Warsh vì thế bước vào kỳ họp tháng 9 với sức ép lớn hơn hẳn: ông phải lựa chọn giữa giữ nguyên lãi suất để chờ thêm dữ liệu hay chấp nhận tăng thêm 25 điểm cơ bản nhằm củng cố uy tín chống lạm phát. Theo định giá trên thị trường, xác suất Fed tăng 25 điểm cơ bản trong tháng 9 đã nhích lên khoảng 40–42% sau báo cáo PCE. Đây không phải là con số quyết định, nhưng đủ cho thấy lạm phát lõi dai dẳng đang kéo thị trường nghiêng về kịch bản “diều hâu” hơn là “bồ câu”.
Chi tiêu thực gần như đi ngang: vì sao Fed vẫn bị coi là ‘diều hâu’?
Điểm nghịch lý của bức tranh hiện tại là trong khi lạm phát vẫn cao, chi tiêu thực lại gần như không tăng. Thu nhập cá nhân tháng 7 tăng 0,4%, thu nhập khả dụng tăng 0,5% và chi tiêu tiêu dùng cá nhân tăng 0,2%, nhưng sau khi loại trừ giá cả, chi tiêu tiêu dùng thực chỉ tăng chưa tới 0,1%, gần như đi ngang. Nền kinh tế vì thế nằm trong vùng xám: không đủ yếu để biện minh cho việc nới lỏng, nhưng cũng không đủ nóng để Fed có thể thẳng tay thắt chặt. “Điều này tạo nên một tổ hợp dữ liệu khá khó xử đối với Fed: lạm phát vẫn cao rõ rệt so với mục tiêu, nhưng sức chi tiêu thực của hộ gia đình lại không cho thấy nền kinh tế đang tăng tốc mạnh”. Tuy nhiên, nhà đầu tư hiện đặt trọng số lớn hơn vào rủi ro lạm phát dai dẳng so với tín hiệu chững lại của chi tiêu. Đó là lý do dù dữ liệu cầu không quá nóng, kỳ vọng về một Fed ôn hòa vẫn bị kìm lại.
USD tăng, vàng giảm: thị trường đọc PCE theo hướng nào?
Phản ứng của thị trường cho thấy cách giới đầu tư giải mã báo cáo PCE tháng 7: thiên về kịch bản Fed duy trì lập trường cứng rắn. Ngay sau dữ liệu, định giá trên thị trường hợp đồng tương lai cho thấy xác suất Fed tăng lãi suất tháng 9 tăng từ khoảng 36% lên quanh 40%, có lúc lên tới 44%. Điều này kéo đồng bạc xanh lên gần mức cao nhất trong tám ngày, khi chỉ số USD tăng 0,21% lên 99,13 trong phiên châu Á 27/8. Trên thị trường trái phiếu, lợi suất kỳ hạn 2 và 10 năm nhích lên, phản ánh kỳ vọng chính sách tiền tệ Mỹ sẽ ảnh hưởng mạnh hơn lên đoạn ngắn và trung của đường cong lợi suất. Ngược lại, vàng chịu áp lực rõ rệt, giá giao ngay giảm 1,3% trong khi hợp đồng tương lai vàng Mỹ giảm 0,9% trong phiên 26/8. USD mạnh lên khiến vàng trở nên đắt hơn với nhà đầu tư dùng các đồng tiền khác, củng cố xu hướng điều chỉnh trên thị trường USD vàng.
Cơn sốt AI, Hội nghị Jackson Hole và bài toán chính sách tiền tệ Mỹ
Đằng sau con số PCE là những lực đẩy cấu trúc khiến lạm phát khó quay về 2%. Một động lực mới đến từ cơn sốt công nghệ: giá phần cứng, phần mềm liên quan tới trí tuệ nhân tạo và làn sóng xây dựng trung tâm dữ liệu đang tăng, trong khi phí quản lý danh mục đầu tư gắn với giá cổ phiếu cũng leo thang. Điều này tạo ra dạng lạm phát mang tính tài sản và hạ tầng, khó bị bẻ gãy đơn thuần bằng tăng lãi suất. Biên bản cuộc họp tháng 7 cho thấy ba quan chức Fed đã bỏ phiếu đòi tăng lãi suất – số phiếu phản đối nhiều nhất kể từ 2016. Tranh luận nội bộ về việc có cần nâng lãi suất thêm để đưa lạm phát về mục tiêu 2% vì vậy càng nóng lên. Bởi vậy, giới tài chính toàn cầu hướng về Hội nghị Jackson Hole, nơi Chủ tịch Fed Kevin Warsh sẽ đọc bài phát biểu chính vào sáng thứ Sáu 28/8 giờ Mỹ, được coi là “bản đồ đường” cho hướng đi tiếp theo của chính sách tiền tệ Mỹ. Trong ngắn hạn, diễn biến sẽ phụ thuộc đáng kể vào tín hiệu này và vào dữ liệu lạm phát, chi tiêu các tháng tới.