
Dầu thô được nâng đỡ bởi nỗi lo nguồn cung
Thị trường dầu thô là nơi giá được định hình bởi kỳ vọng về cung cầu, rủi ro địa chính trị và khả năng vận chuyển, khiến biến động có thể phản ánh nỗi lo trước khi thiếu hụt nguồn cung xuất hiện rõ ràng. Trong phiên 28/10, dầu WTI tăng gần 3% và trở lại vùng giá ba chữ số; dầu Brent cũng tăng 1,26%. Đà đi lên cho thấy người mua đang đặt trọng số lớn vào nguy cơ gián đoạn tại Trung Đông, thay vì chờ nguồn cung thực tế suy giảm mới phản ứng. Tuy nhiên, giá tăng do rủi ro không đồng nghĩa thị trường đã thiếu dầu. Đây là khác biệt cần ghi nhớ khi đánh giá đà phục hồi: tâm lý có thể đẩy giá lên nhanh, nhưng diễn biến bền vững còn tùy thuộc vào nguồn cung và vận tải.
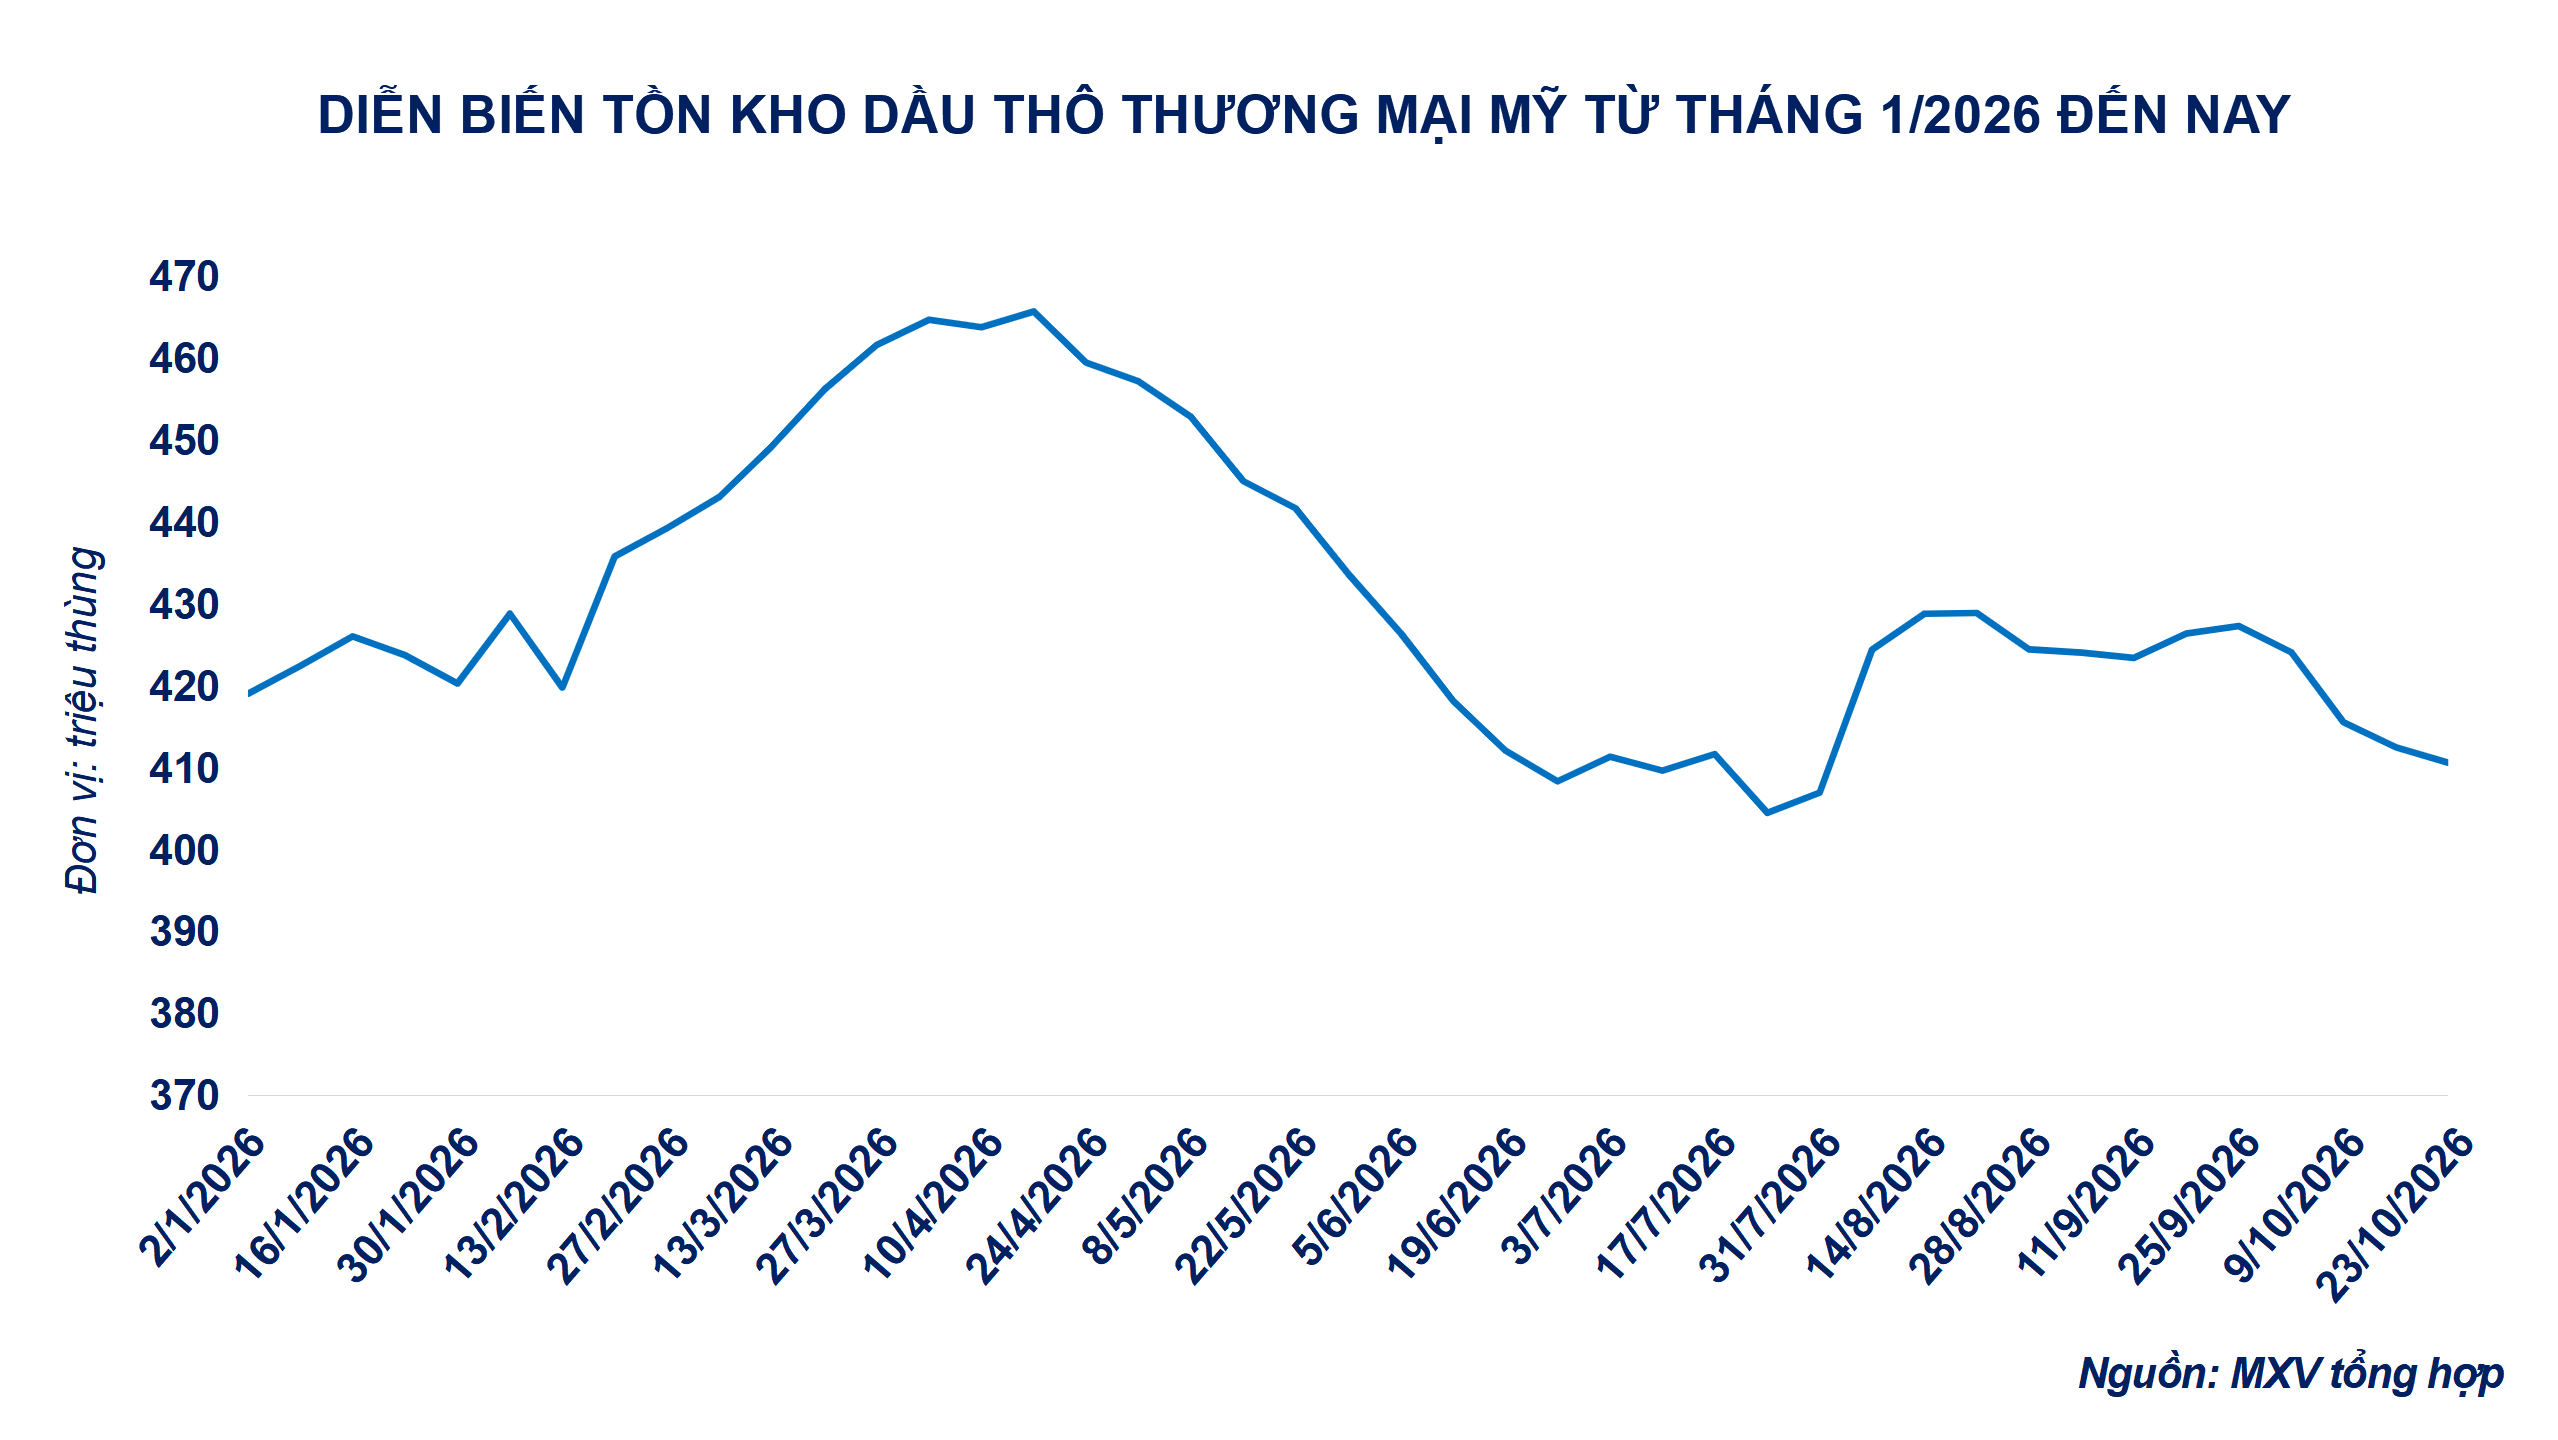
Tồn kho dầu thô thương mại của Mỹ giảm 1,9 triệu thùng trong tuần kết thúc ngày 23/10, đánh dấu tuần giảm thứ tư liên tiếp; lượng dự trữ thấp hơn khoảng 4% so với mức trung bình năm năm cùng kỳ. Tồn kho tại Cushing cũng giảm 624.000 thùng, củng cố sự chú ý vào lượng dầu sẵn có để giao nhận theo hợp đồng WTI. Dẫu vậy, chỉ riêng số liệu tồn kho chưa đủ xác nhận tình trạng thắt chặt thực tế; cần đặt chúng cạnh sản lượng khai thác, nhập khẩu, hoạt động lọc dầu và nhu cầu tiêu thụ tại Mỹ.
Rủi ro địa chính trị khiến thị trường dè chừng
Khả năng căng thẳng giữa Mỹ và Iran leo thang tiếp tục là lực đỡ quan trọng cho giá dầu. Những lo ngại về hành động quân sự sau cuộc bầu cử giữa nhiệm kỳ Mỹ khiến giới giao dịch tính đến nguy cơ gián đoạn nguồn cung ở Trung Đông, dù chưa có quyết định cuối cùng nào được xác nhận. Các nỗ lực ngoại giao chưa tạo bước đột phá, còn tuyên bố tấn công một nhà máy lọc dầu của Saudi Arabia làm tăng thêm bất an, dù phía Saudi Arabia chưa xác nhận vụ việc. Rủi ro không chỉ nằm ở sản lượng: nếu hạ tầng năng lượng hoặc tuyến hàng hải bị đe dọa, phí bảo hiểm và vận chuyển cũng có thể tăng, duy trì sức ép lên giá ngay cả khi chưa có thiếu hụt vật chất rõ rệt.
Nguồn cung từ Nga cũng cần được theo dõi. Trong nửa cuối tháng 10, lượng dầu thô đưa vào chế biến tại các nhà máy lọc dầu Nga tăng 25% so với đầu tháng, lên khoảng 5 triệu thùng/ngày. Nếu nhu cầu chế biến trong nước tăng trong lúc sản lượng khai thác suy giảm, lượng dành cho xuất khẩu có thể chịu sức ép. Tuy nhiên, tác động thực tế còn phụ thuộc vào sản lượng, nhu cầu lọc dầu, lịch vận chuyển và khả năng điều chỉnh tuyến giao hàng. Vì vậy, đà tăng hiện tại có cơ sở từ rủi ro nhưng vẫn dễ đảo chiều nếu các tuyến cung ứng hoạt động ổn định trở lại.
Cà phê đi ngược chiều, nhắc nhở về sự phân hóa
Trong khi dầu thô tăng, giá cà phê giảm phiên thứ năm liên tiếp, cho thấy sức mua không lan tỏa đồng đều giữa các nhóm hàng hóa. Arabica kỳ hạn tháng 12 giảm 2,38% xuống 6.322 USD/tấn, thấp nhất trong hai tuần; Robusta kỳ hạn tháng 11 mất 1,23% xuống 3.200 USD/tấn, mức thấp nhất trong một năm. Đồng Real Brazil suy yếu so với USD tạo thêm áp lực lên Arabica, bởi biến động tiền tệ có thể ảnh hưởng đến động lực bán của nhà sản xuất. Đây không phải một nhịp điều chỉnh nhỏ bên cạnh câu chuyện năng lượng: chuỗi giảm kéo dài cho thấy các yếu tố riêng của thị trường cà phê đang lấn át tâm lý lạc quan từ dầu.
Sự trái chiều này là lời nhắc hữu ích cho nhà đầu tư và doanh nghiệp: không nên xem diễn biến của một nhóm hàng hóa như tín hiệu đại diện cho toàn thị trường. Giá dầu được hỗ trợ bởi rủi ro địa chính trị và tồn kho Mỹ giảm, còn cà phê chịu sức ép từ tiền tệ và kỳ vọng nguồn cung. Vì thế, giá dầu WTI tăng chưa thể được diễn giải thành một đợt tăng đồng loạt của nông sản. Với cà phê, nếu nguồn cung vụ mới ra thị trường thuận lợi trong khi sức mua vật chất chưa cải thiện, áp lực giảm giá có thể gia tăng. Kết luận đáng chú ý nhất của phiên là thị trường đang phân hóa: năng lượng hồi phục, còn cà phê vẫn yếu.