
Vì sao vàng lại bùng nổ vào lúc này?
Giá vàng tăng lên vùng đỉnh ba tháng là hiện tượng thị trường phản ánh đồng thời nỗi lo về nợ công Mỹ, sự can thiệp ngày càng mạnh tay vào thị trường trái phiếu và xu hướng nhà đầu tư tìm kiếm tài sản trú ẩn trước các rủi ro tài khóa lẫn địa chính trị gia tăng.
Cú nhảy vọt mới nhất của giá vàng bắt nguồn từ quyết định bất ngờ của Bộ Tài chính Mỹ mở rộng chương trình mua lại trái phiếu chính phủ kỳ hạn dài nhằm xoa dịu áp lực trên thị trường trái phiếu. Động thái này kéo lợi suất dài hạn lẫn đồng USD đi xuống, khơi dậy làn sóng giao dịch phòng ngừa mất giá tiền pháp định. Đồng thời, nợ công Mỹ đã lần đầu vượt mốc 40 nghìn tỷ USD, trong khi USD rơi xuống mức thấp nhất hơn ba tháng, khiến niềm tin vào sức mua dài hạn của đồng bạc xanh bị thách thức. Nói cách khác, chính sách tài khóa và cấu trúc nợ của Mỹ đang vô tình trở thành chất xúc tác cho giá vàng tăng mạnh.
Nợ công Mỹ và áp lực lên đồng USD: vì sao vàng được ưu ái?
Khi nợ công bùng nổ và chính phủ phải can thiệp trực tiếp vào đường cong lợi suất, thị trường bắt đầu nghi ngờ “giá tiền” do thị trường quyết định hay do chính sách áp đặt. Sự can thiệp của Bộ Tài chính Mỹ không chỉ kéo lợi suất giảm mà còn làm dấy lên câu hỏi liệu chi phí vay còn phản ánh rủi ro thật sự hay không, từ đó bào mòn niềm tin vào đồng USD như chuẩn mực giá trị dài hạn.
Trong bối cảnh đó, vàng nổi lên đúng bản chất tài sản trú ẩn: không phụ thuộc cam kết trả nợ của bất kỳ chính phủ nào, lại được neo vào kỳ vọng lưu giữ sức mua qua thời gian. Áp lực lên USD khuyến khích nhà đầu tư tăng tỷ trọng nắm giữ vàng, đồng thời thúc đẩy dòng vốn vào các quỹ ETF vàng, với lượng vốn vào ròng trong một ngày gần đây được ghi nhận là lớn nhất kể từ tháng 9/2025 và chuỗi hút vốn đã kéo dài năm tuần. Đà dịch chuyển này cho thấy giới đầu tư đang âm thầm tái định vị rủi ro tài khóa Mỹ trong danh mục của mình.
Ba động lực then chốt cho đà tăng tiếp theo của vàng
Triển vọng giá vàng lúc này không chỉ dựa trên một cú sốc ngắn hạn mà được nâng đỡ bởi ba trụ cột. Thứ nhất là chính sách tài khóa Mỹ, cụ thể là chương trình mua lại trái phiếu quy mô lớn của Bộ Tài chính, đã giúp ổn định tâm lý thị trường và giảm áp lực ngắn hạn lên vàng khi lợi suất dịu lại. Nếu chương trình này được mở rộng, kỳ vọng kiểm soát lợi suất dài hạn sẽ tiếp tục khiến vàng hấp dẫn như công cụ phòng hộ trước rủi ro tài khóa.
Thứ hai là lực mua bền bỉ từ các ngân hàng trung ương và sự trở lại của các quỹ đầu tư, thể hiện rõ qua lượng mua ròng hàng trăm tấn trong quý II và dòng vốn ETF đảo chiều từ bán sang mua. Đây là “lá chắn” thiết lập mặt bằng giá mới cho vàng. Thứ ba là rủi ro địa chính trị và lộ trình lãi suất khó đoán của Fed: căng thẳng tại các điểm nóng cùng khả năng Fed tiếp tục tăng lãi suất vào cuối tháng 10 vừa tạo rủi ro điều chỉnh ngắn hạn, vừa duy trì nhu cầu nắm giữ tài sản phòng thủ khi bất ổn vẫn bao trùm.
Dòng tiền thông minh đang đọc gì từ biến động vàng?
Sự thay đổi trong cấu trúc vị thế của nhà đầu tư cho thấy đây không phải cơn sốt đầu cơ đơn thuần. Vàng đã vượt lên trên các ngưỡng kỹ thuật quan trọng như đường trung bình động 100 ngày và 200 ngày, thường được xem như tín hiệu chuyển xu hướng sang tích cực trong dài hạn. Đồng thời, vàng cũng vượt xa vùng hỗ trợ từng là đáy của nhịp điều chỉnh trước đó, cho thấy phe mua đang chiếm ưu thế rõ rệt.
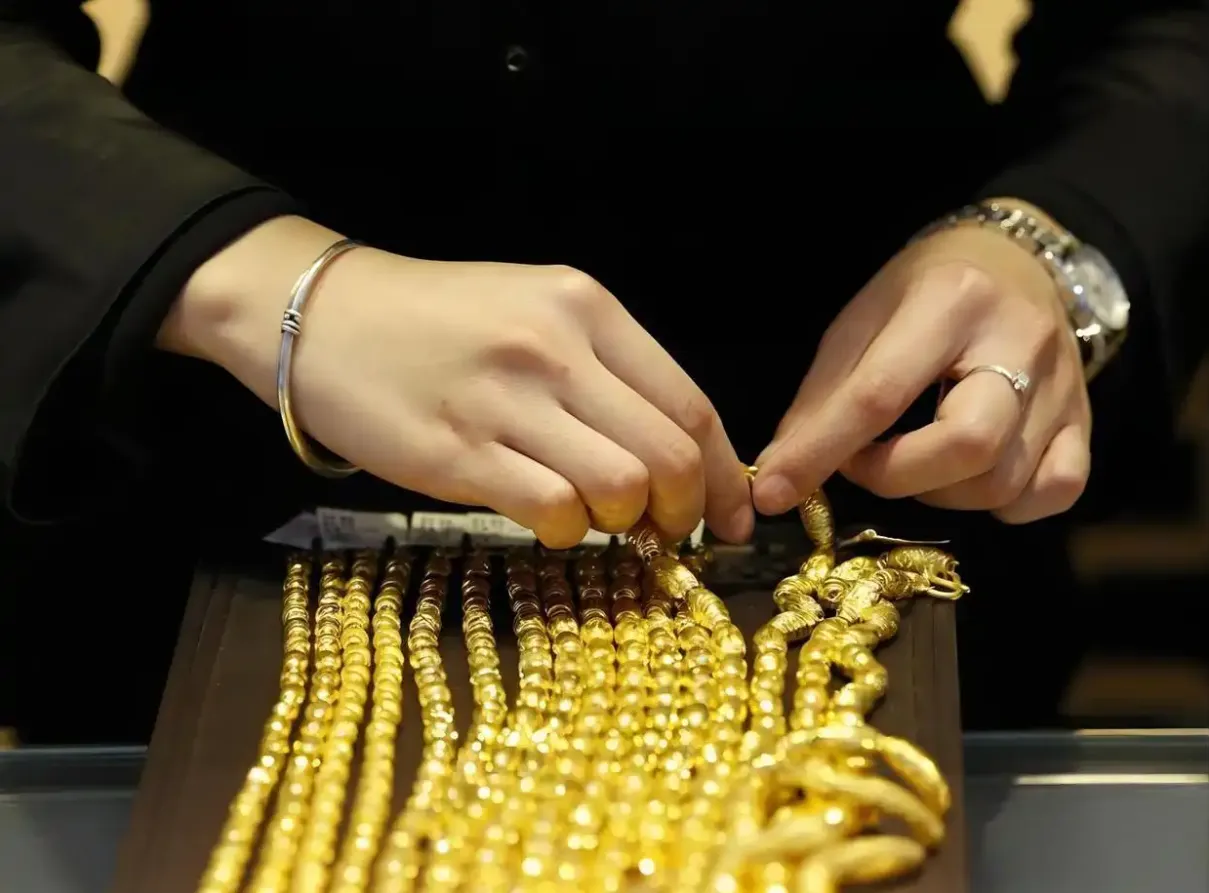
Đáng chú ý, mô hình tiêu dùng tại các thị trường lớn như Trung Quốc đang xoay trục: khi giá tăng cao, tiêu thụ trang sức giảm mạnh nhưng nhu cầu vàng miếng và vàng xu lại tăng trên 28%, cho thấy người dân ưu tiên tích trữ và đầu tư hơn là mua sắm thời trang. Các quỹ tư vấn đầu tư trước đây bán ròng từ tháng 4 đã dừng bán vào tháng 7 và quay lại mua vào trong tháng 8, phản ánh niềm tin rằng vàng vẫn là hàng rào đáng tin cậy trước rủi ro tài chính và biến động chính sách. Trong thế giới nơi nợ công phình to và tiền pháp định bị chất vấn, động thái này là lời bình chọn rõ ràng cho vai trò của vàng.
Kết luận: Vàng không chỉ là câu chuyện giá, mà là phiếu bầu bất tín nhiệm
Đà giá vàng tăng mạnh, giữ vững vùng đỉnh ba tháng trong khi nợ công Mỹ vượt ngưỡng lịch sử và USD suy yếu, là thông điệp trực diện từ thị trường: nhà đầu tư không còn xem tài sản gắn với Mỹ là lựa chọn an toàn tuyệt đối. Sự can thiệp ngày càng sâu vào thị trường trái phiếu, dòng vốn chảy vào các tài sản trú ẩn và lực mua kiên trì của ngân hàng trung ương đang biến vàng thành “lá phiếu” thể hiện hoài nghi với trật tự tài chính hiện tại.
Trong bối cảnh đó, mọi dự báo ngắn hạn về giá vàng đều chứa nhiều biến số: lộ trình lãi suất của Fed, mức độ can thiệp tài khóa và nguy cơ leo thang địa chính trị. Tuy nhiên, xu thế dài hơn đã khá rõ: khi nợ công tiếp tục phình to và đồng tiền dự trữ chủ chốt đánh mất hào quang tuyệt đối, vàng càng được xem như chuẩn mực độc lập để cân lại rủi ro hệ thống. Ai coi diễn biến hiện tại chỉ là một nhịp sóng giá có thể sẽ bỏ lỡ câu chuyện lớn hơn: sự tái định hình âm thầm của trật tự tài sản toàn cầu.