
Hội viên đang mua dịch vụ hay cho phòng gym vay tiền?
Thẻ gym dài hạn là hợp đồng trong đó khách hàng trả trước cho nhiều năm tập luyện, còn phòng gym nhận và sử dụng toàn bộ khoản tiền trước khi cung cấp hết dịch vụ đã hứa. Vì vậy, đây không chỉ là một cách mua dịch vụ với giá tốt mà còn là hình thức khách hàng cho doanh nghiệp vay vốn không lãi, không tài sản bảo đảm và không có bên bảo lãnh. Cách vận hành rất thẳng: hội viên trả tiền cho hai, ba hoặc năm năm; doanh nghiệp nhận tiền ngay khi ký hợp đồng rồi dùng cho mặt bằng, nhân sự, thiết bị, quảng cáo hay mở rộng cơ sở. Theo nguyên tắc kế toán được nêu trong nguồn, khoản thu trước chưa phải doanh thu vì dịch vụ vẫn chưa được cung cấp. Nhưng từ góc nhìn người mua, tiền đã rời khỏi tay họ từ lâu, trong khi quyền lợi chỉ được thực hiện dần. Sự lệch pha ấy khiến gói tập trả trước giống một khoản cấp vốn hơn một giao dịch bán dịch vụ thông thường.
Khi phòng gym đóng cửa, rủi ro nằm ở phía hội viên
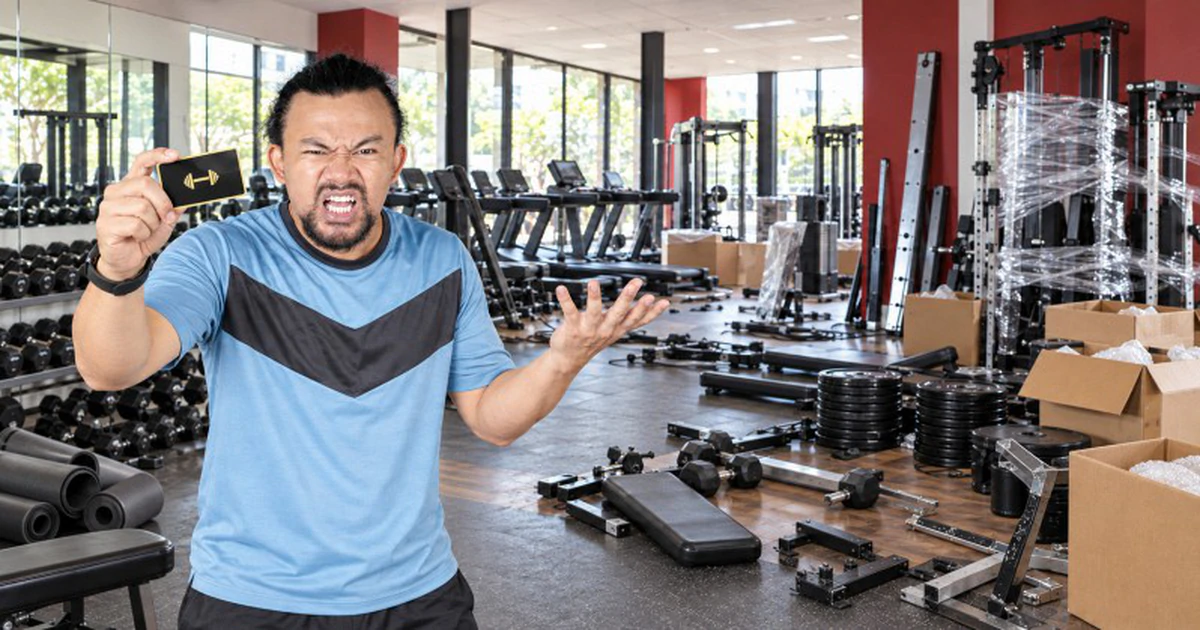
Điểm yếu của mô hình lộ rõ khi cơ sở đóng cửa, chuyển địa điểm hoặc gián đoạn dịch vụ. Một hội viên mua gói 24 tháng, tập được tám tháng rồi nhận thông báo tạm dừng hoạt động. Cơ sở đề nghị chuyển sang địa điểm khác, nhưng nơi mới quá xa để duy trì thói quen tập. Việc đóng một chi nhánh không xóa nghĩa vụ cung cấp những tháng đã thu tiền trước. Trong nửa cuối tháng 10, một chuỗi lớn thông báo tạm dừng nhiều chi nhánh tại nhiều thành phố; riêng hai ngày 23 và 24/10 có thêm bảy phòng tập đóng cửa. Những thông báo đột ngột ấy khiến hội viên phải tự xoay xở, kể cả khi vẫn đang trả góp qua ngân hàng. Rủi ro thẻ tập không dừng ở việc mất địa điểm quen thuộc: khoản tiền chưa sử dụng thường không được phong tỏa, không có tài sản bảo đảm và không có bên thứ ba cam kết hoàn trả. Khi doanh nghiệp mất khả năng thanh toán, hội viên có thể chỉ là chủ nợ không bảo đảm, đứng sau ngân hàng và chủ mặt bằng.
Dòng tiền bán thẻ có thể che lấp sức khỏe kinh doanh
Mô hình này tạo ra một vòng lặp đáng lo: phòng gym dùng tiền bán thẻ dài hạn để duy trì hoạt động hoặc mở cơ sở mới, rồi cơ sở mới tiếp tục bán thẻ để tạo dòng tiền. Hệ thống chỉ đứng vững nếu còn đủ khách hàng mới trả trước. Đây là kiểu tài trợ có nét giống cơ chế Ponzi ở chỗ doanh nghiệp phụ thuộc vào dòng tiền mới để chống đỡ nghĩa vụ và chi phí hiện tại; điều đó không đồng nghĩa mọi phòng gym đều là một vụ lừa đảo. Lịch sử ngành cho thấy sự phụ thuộc ấy không phải giả thuyết. Một nghiên cứu về chuỗi phòng tập của Vic Tanny ghi nhận tỷ lệ hội viên bỏ tập hằng năm lên tới 40–60%; đến năm 1962, doanh nghiệp cạn tiền mặt và sụp đổ dù đang vận hành hơn một trăm câu lạc bộ. Bài học không phải cứ trả trước là doanh nghiệp chắc chắn thất bại, mà là lượng tiền mặt thu được hôm nay có thể che khuất nghĩa vụ cung cấp dịch vụ kéo dài nhiều năm.
Đừng để mức giá rẻ hơn làm lu mờ điều khoản hoàn tiền
Giảm giá theo thời hạn dài có thể hấp dẫn, nhưng người mua cần cân nhắc liệu khoản tiết kiệm có xứng với nguy cơ mất quyền sử dụng khi cơ sở đổi địa điểm hay ngừng hoạt động. Trước khi ký, hãy hỏi rõ điều gì xảy ra nếu chi nhánh đóng cửa, phương án chuyển cơ sở có cần sự đồng ý của hội viên không, và tiền cho phần chưa dùng được tính, hoàn trả ra sao. Đừng mặc định một cơ sở khác trong cùng hệ thống sẽ thuận tiện hoặc thay thế tương đương. Nếu chọn trả góp, cần xác định đó chỉ là cách chia nhỏ khoản thanh toán cho phòng tập hay là khoản vay từ một tổ chức tài chính. Với hợp đồng dịch vụ liên tục, người tiêu dùng có thể có quyền đơn phương chấm dứt và chỉ thanh toán phần đã sử dụng, trừ trường hợp có thỏa thuận khác phù hợp quy định pháp luật. Hãy lưu hợp đồng, biên lai và trao đổi bằng văn bản. Kết luận rất rõ: gói tập trả trước càng dài thì khách hàng càng nên đòi hỏi điều khoản bảo vệ cụ thể, thay vì chỉ tin vào lời hứa giá rẻ.