
Từ trao đổi công nghệ đến thay đổi cách kiểm toán
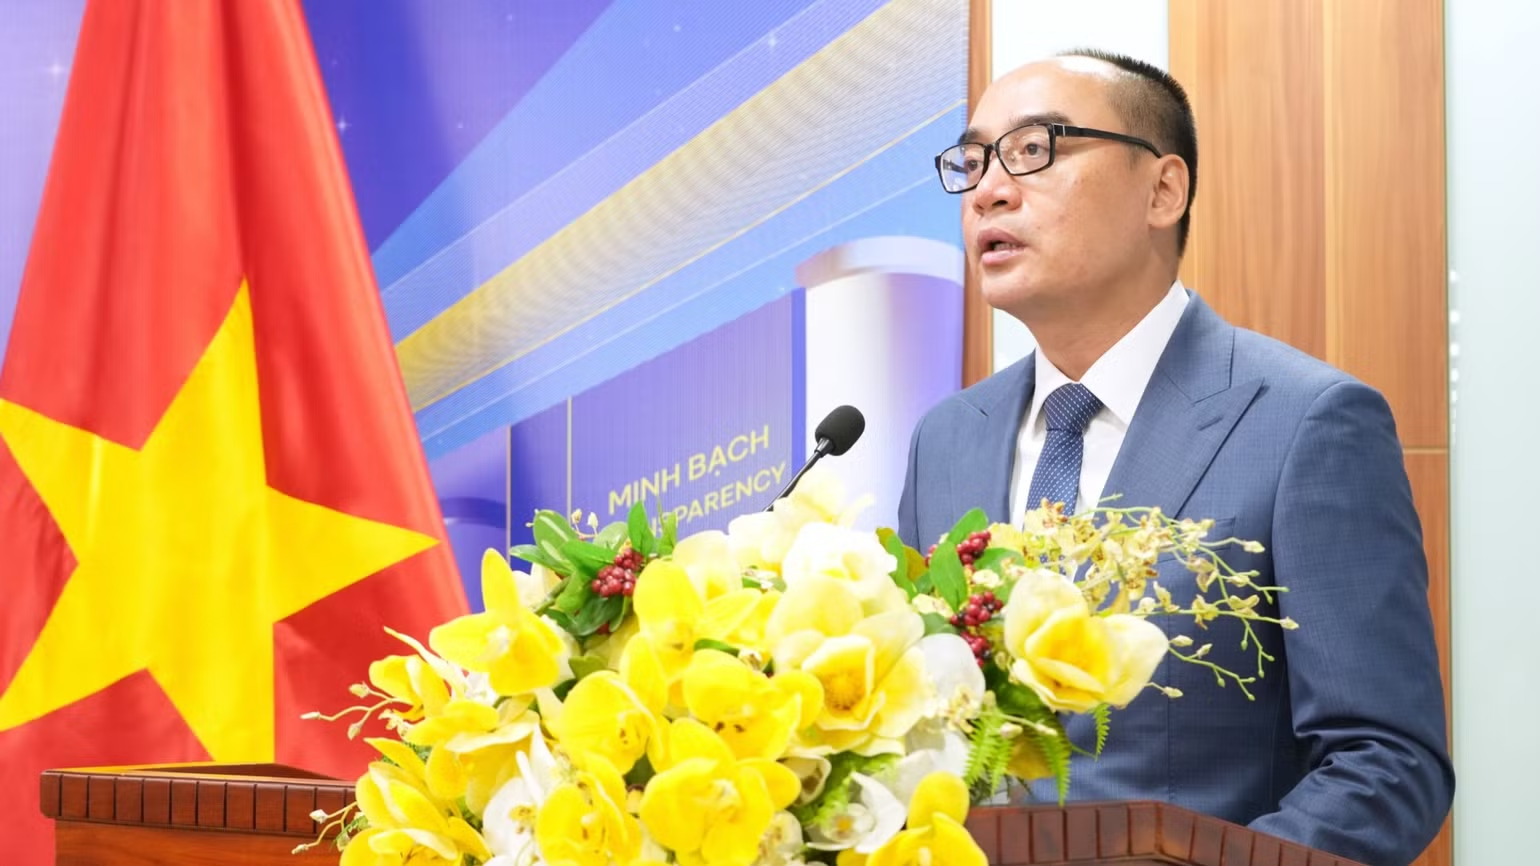
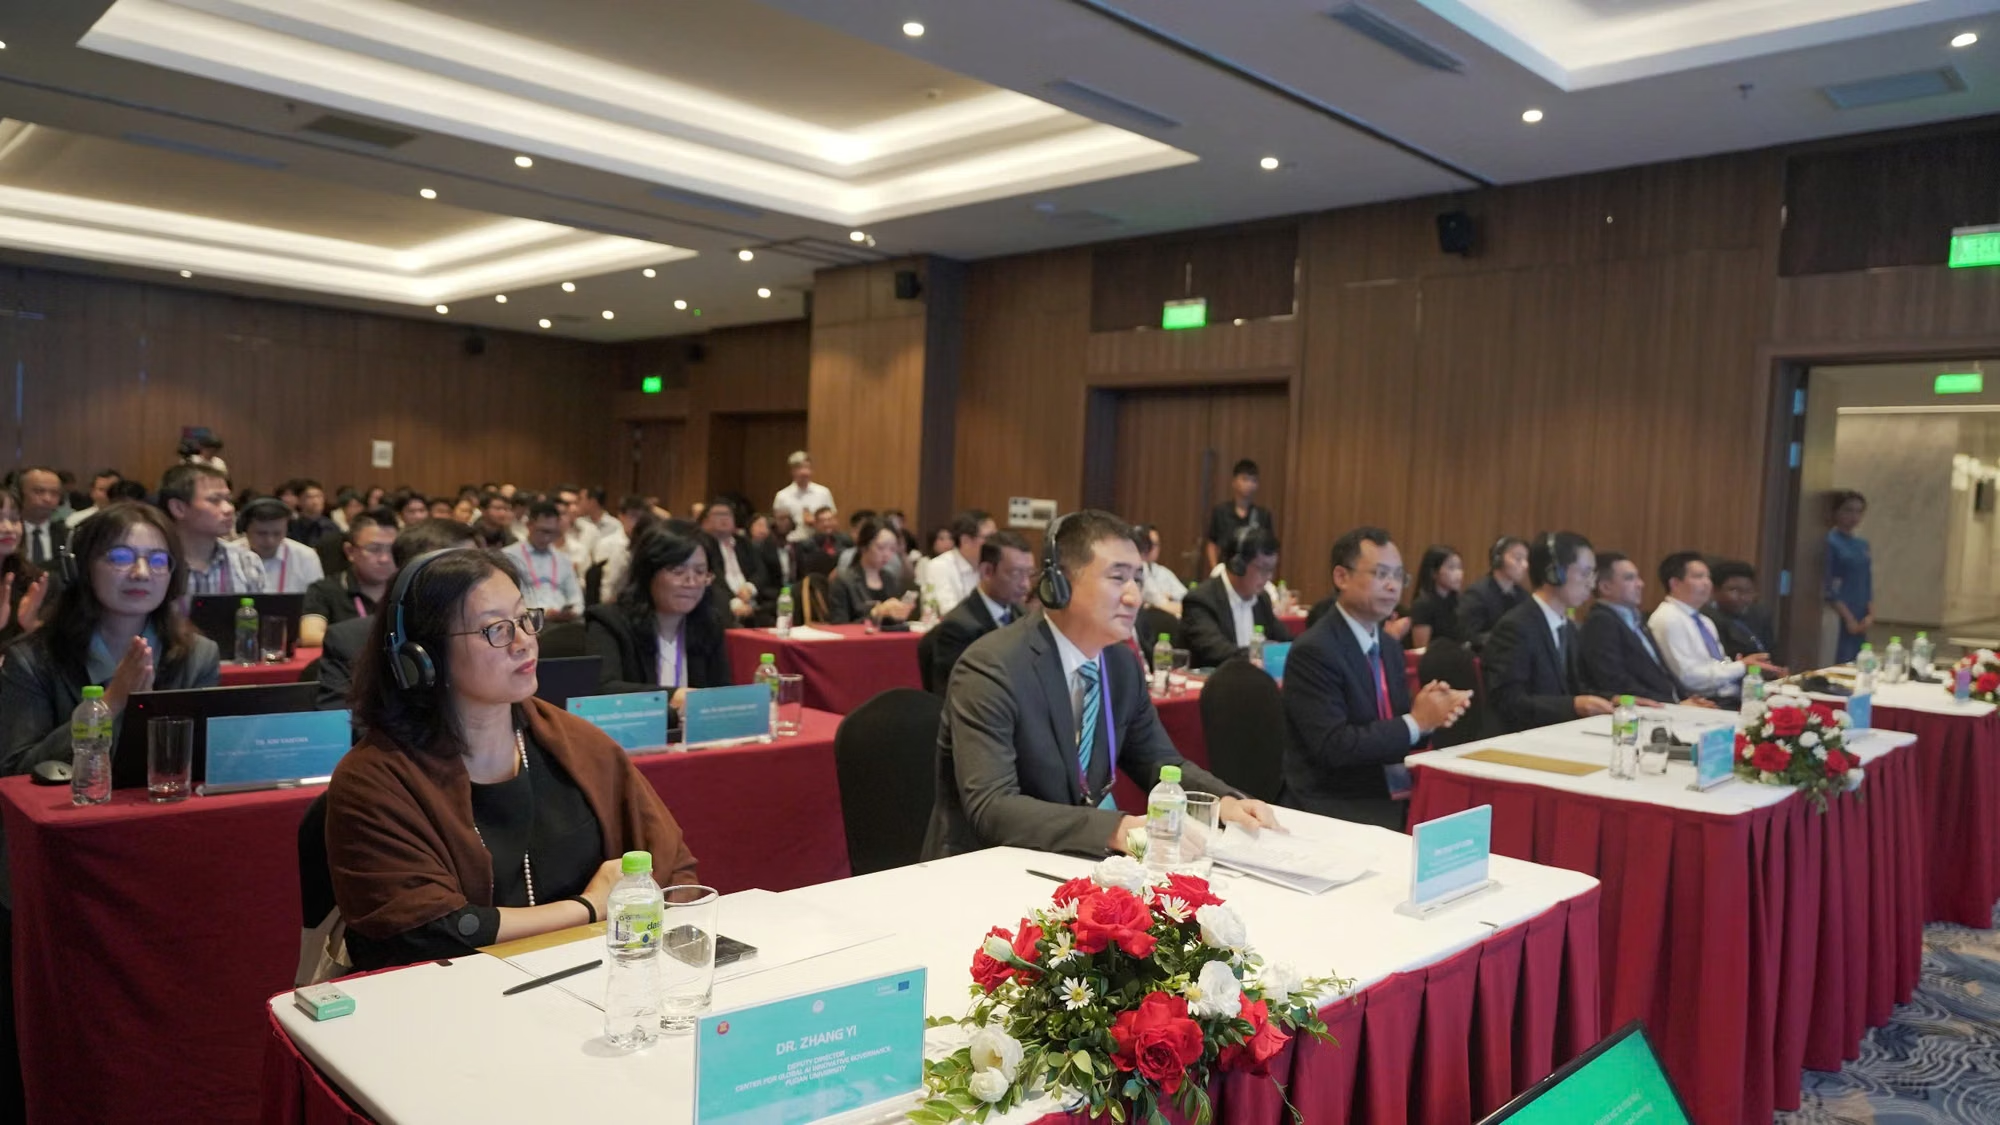
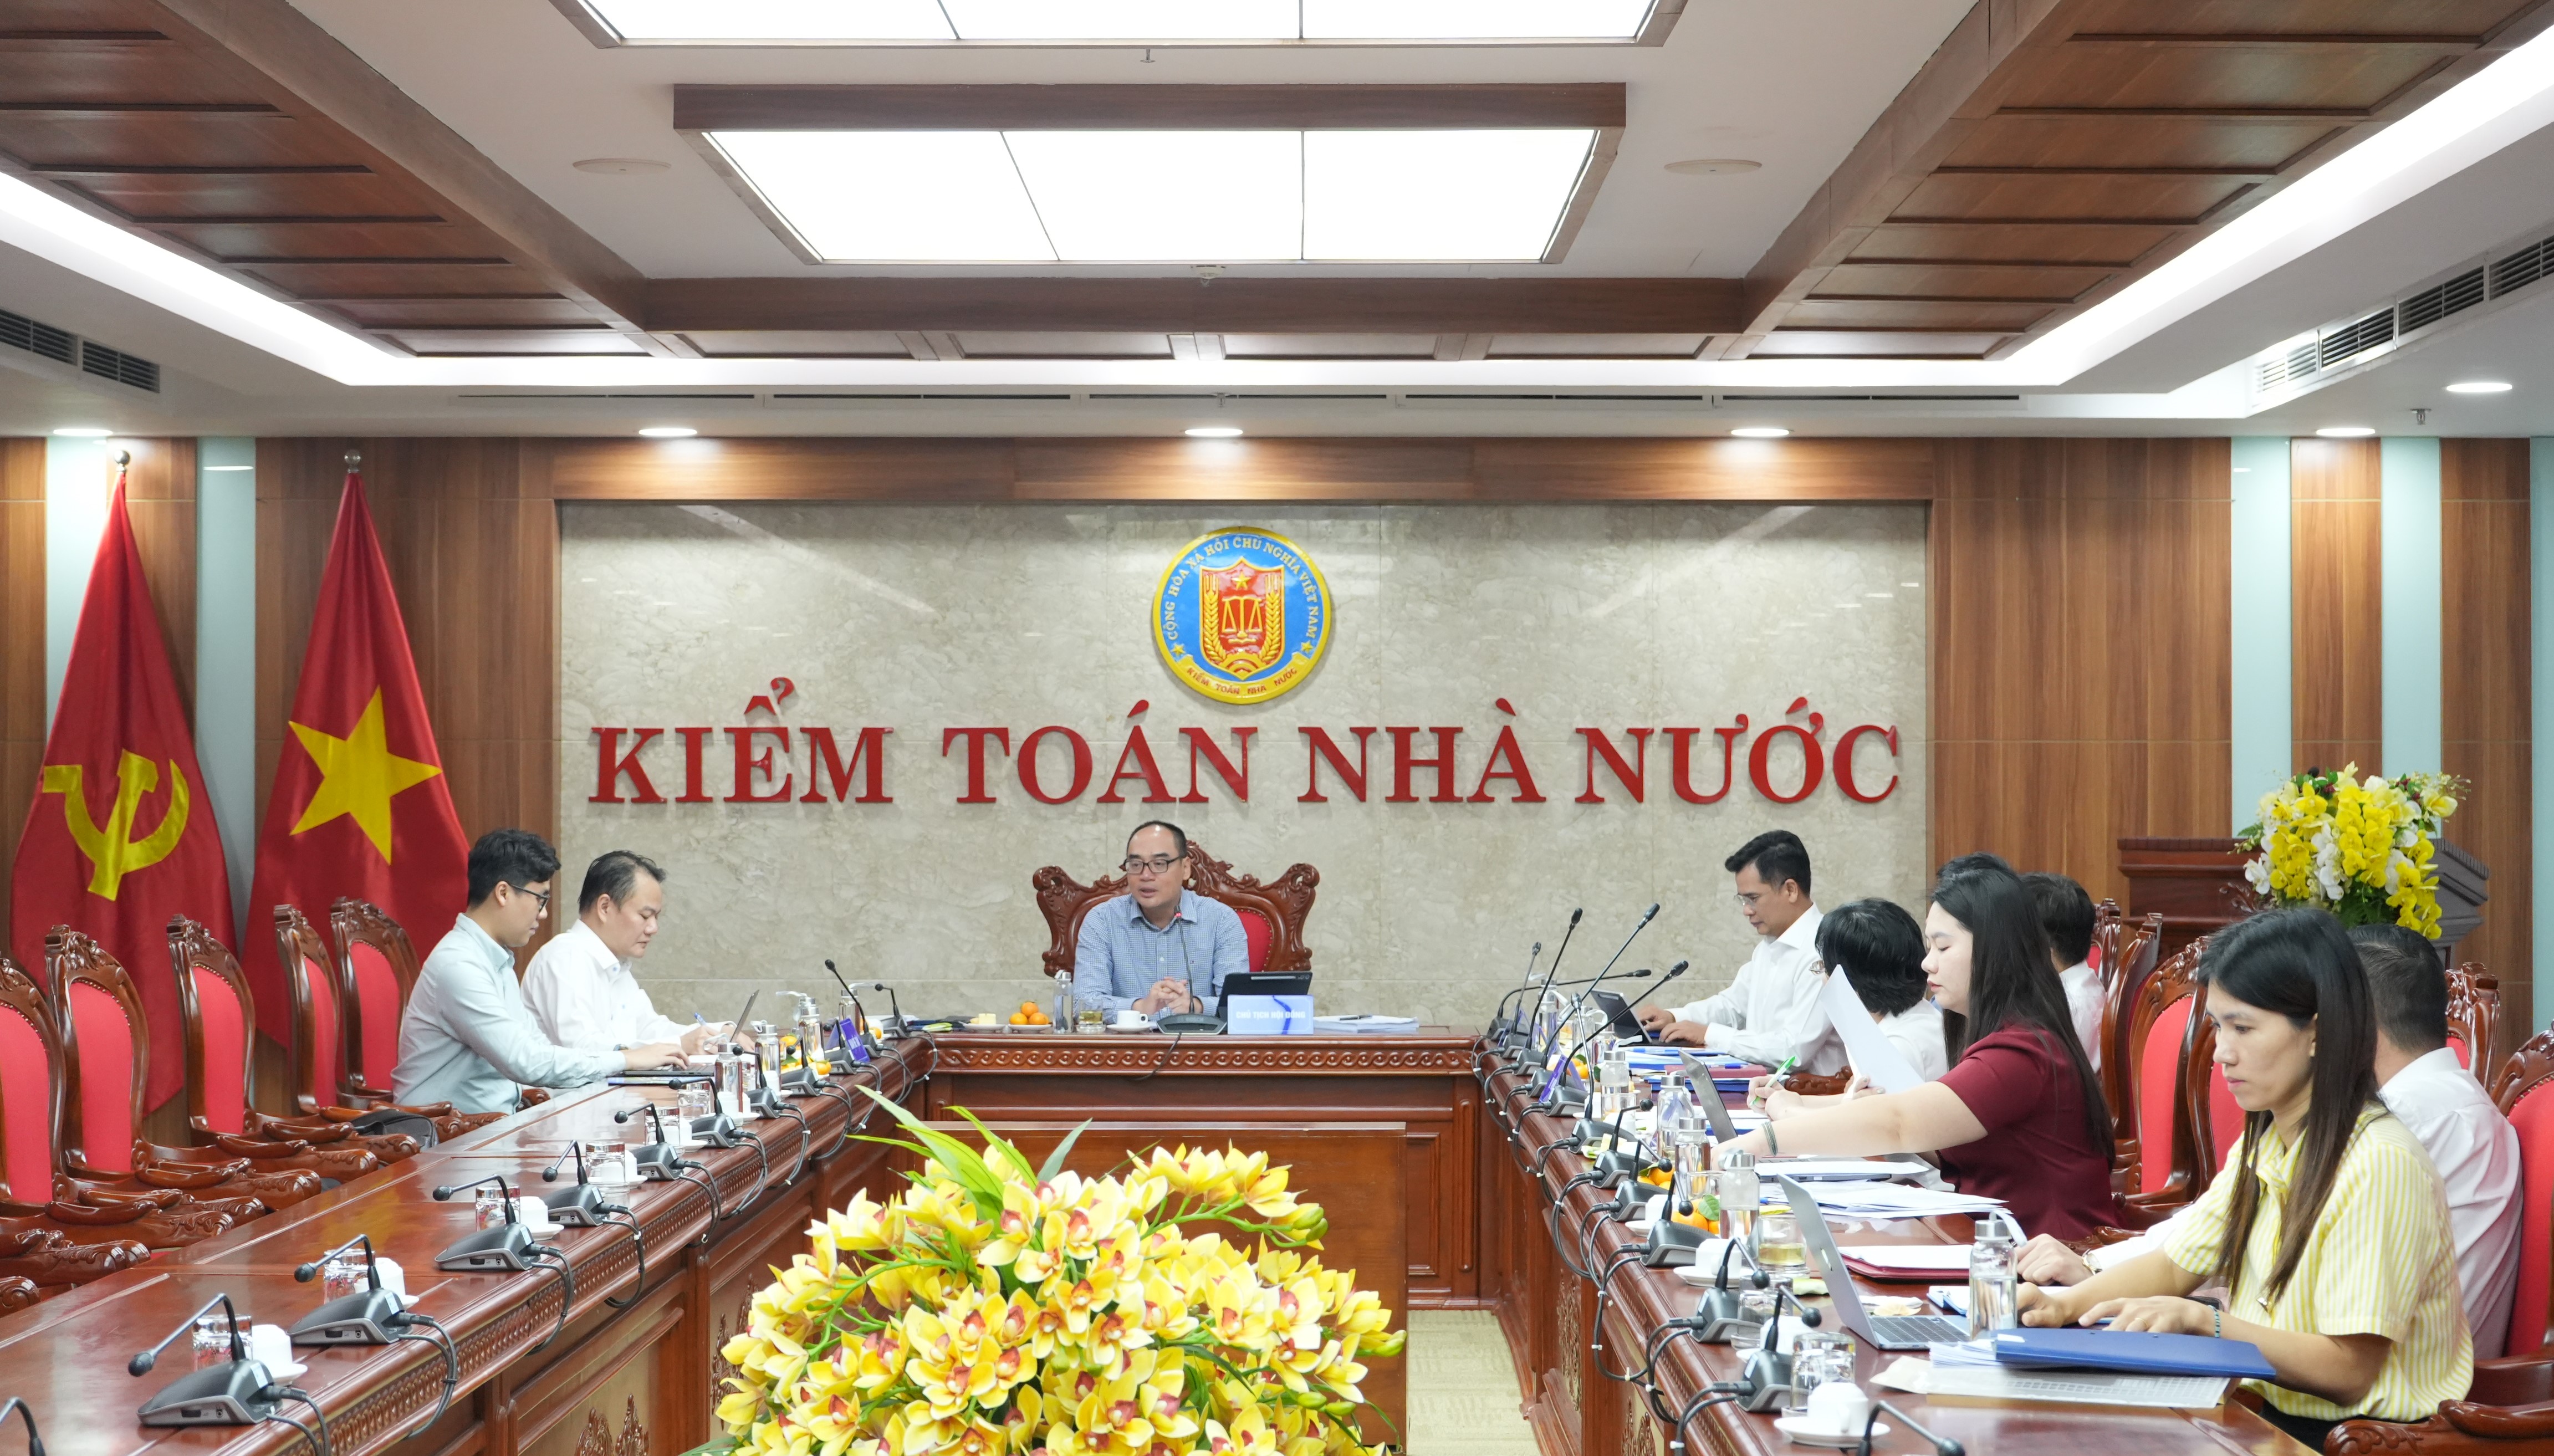
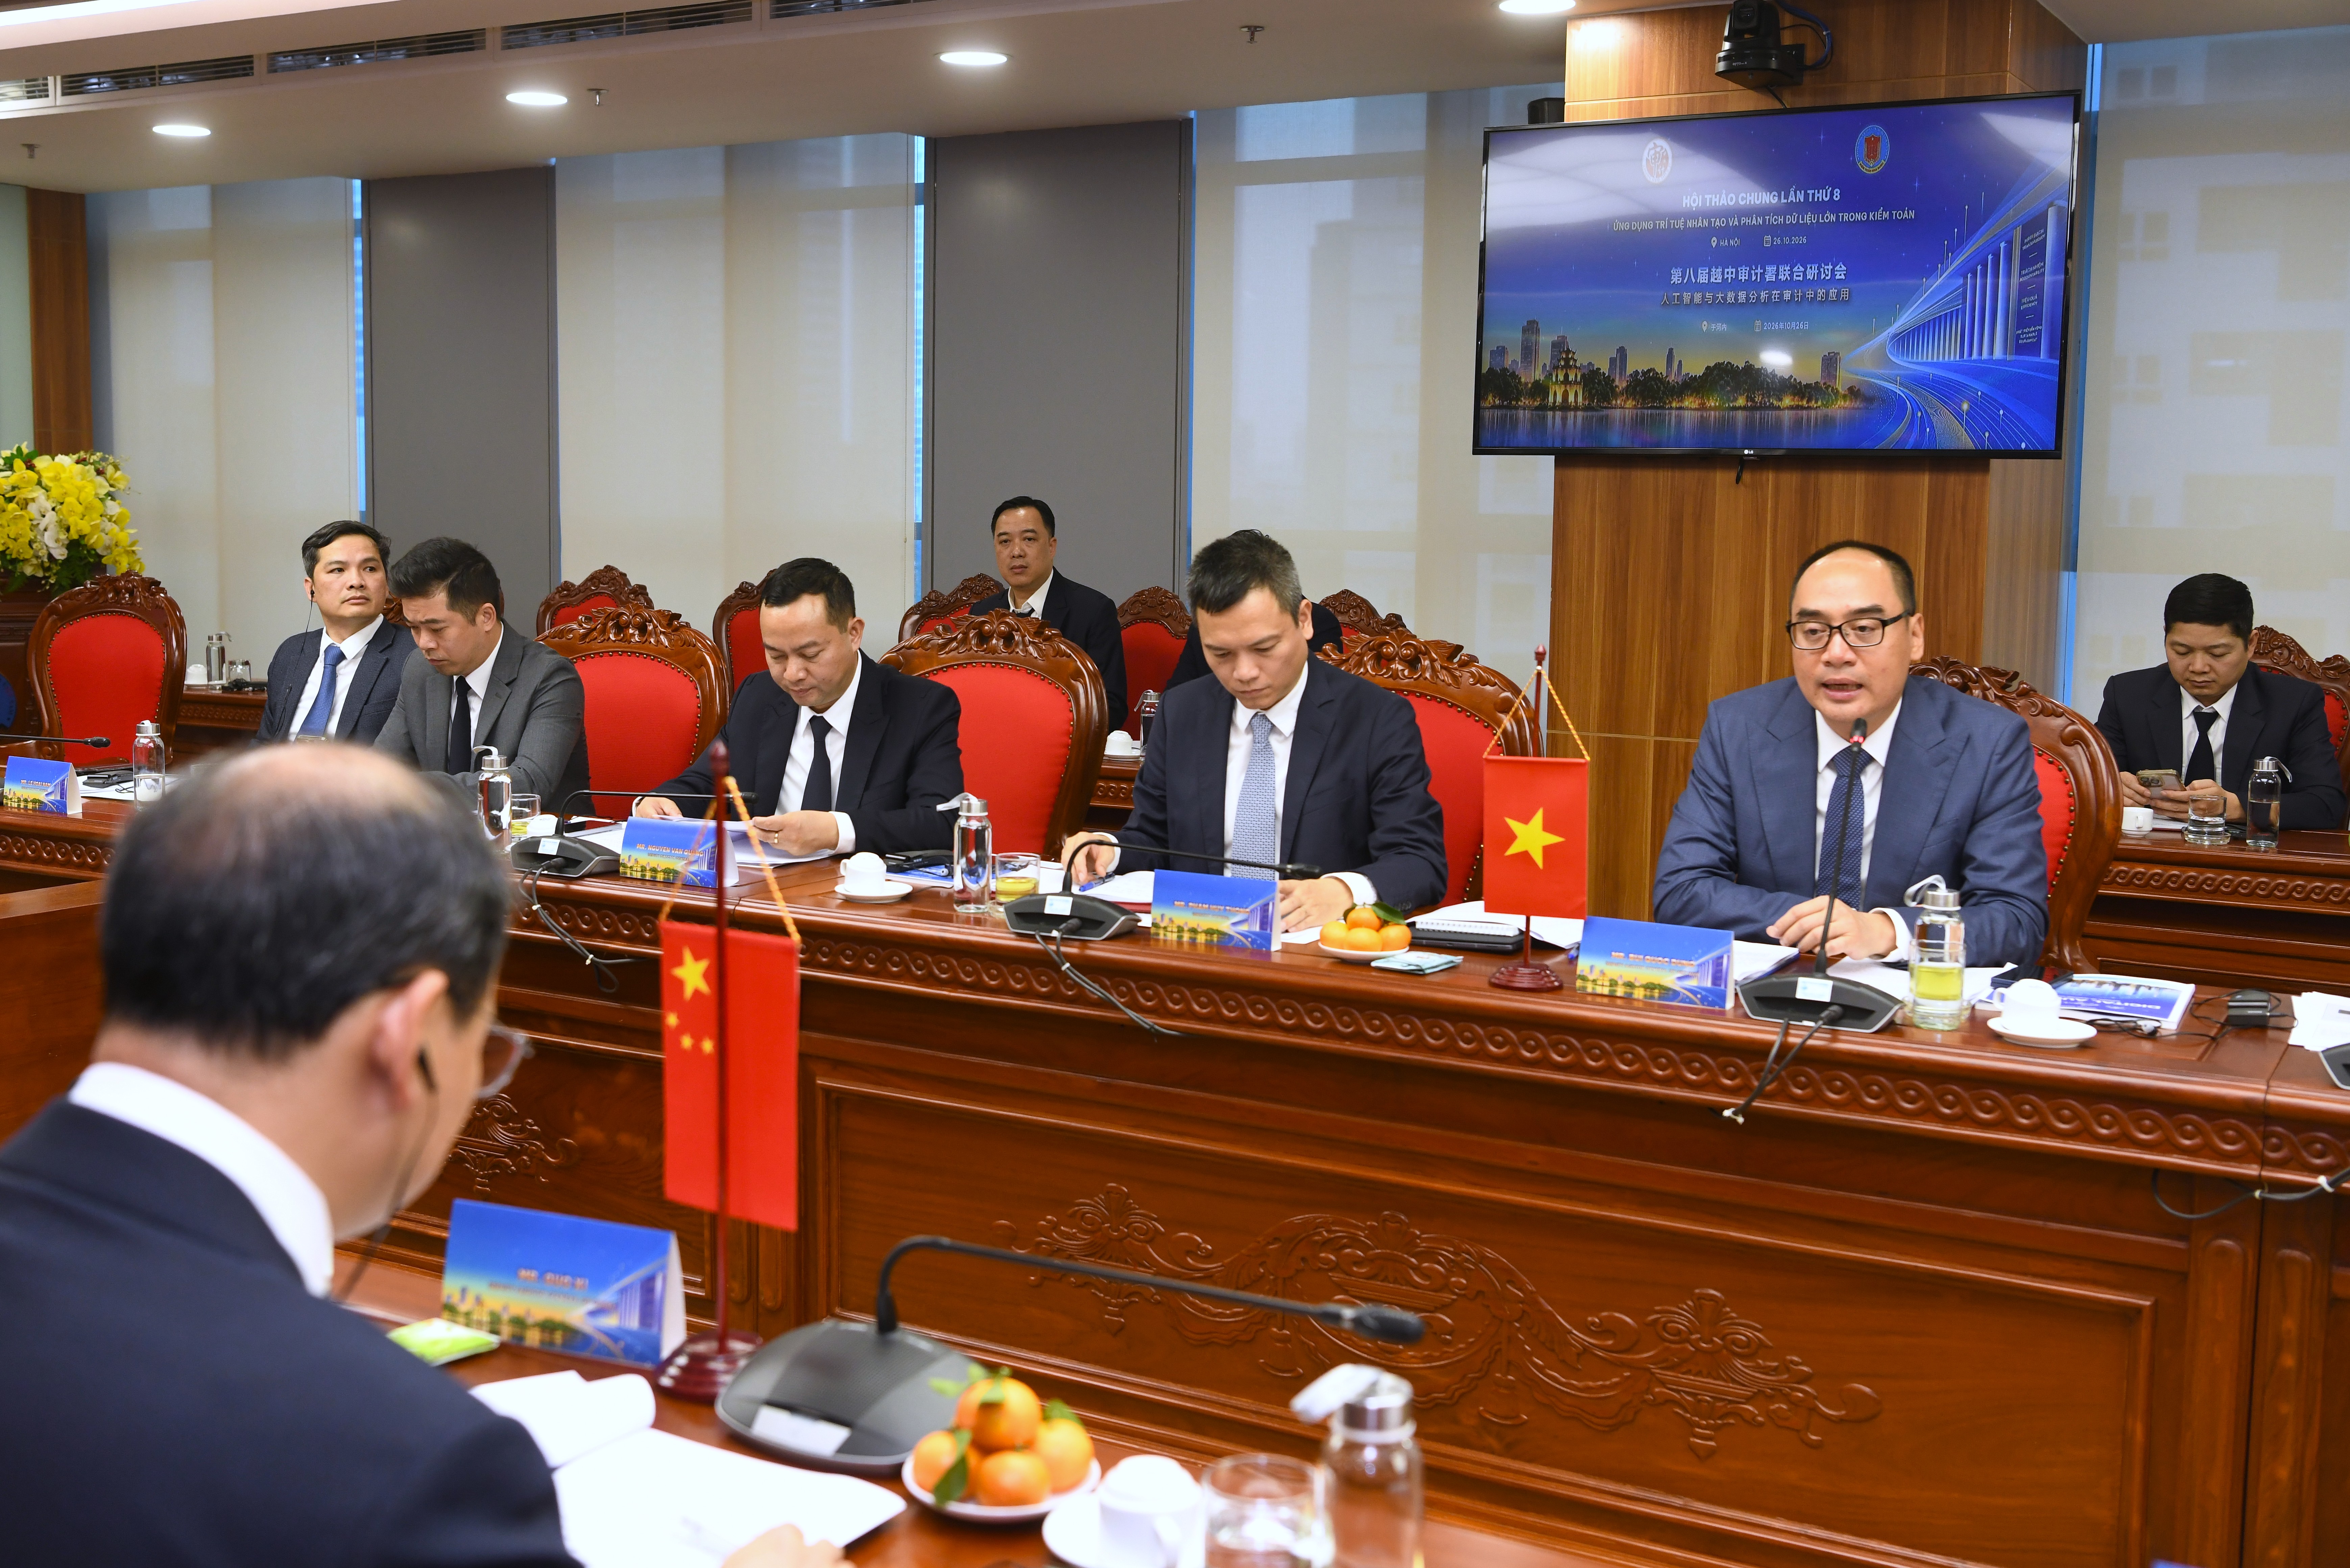
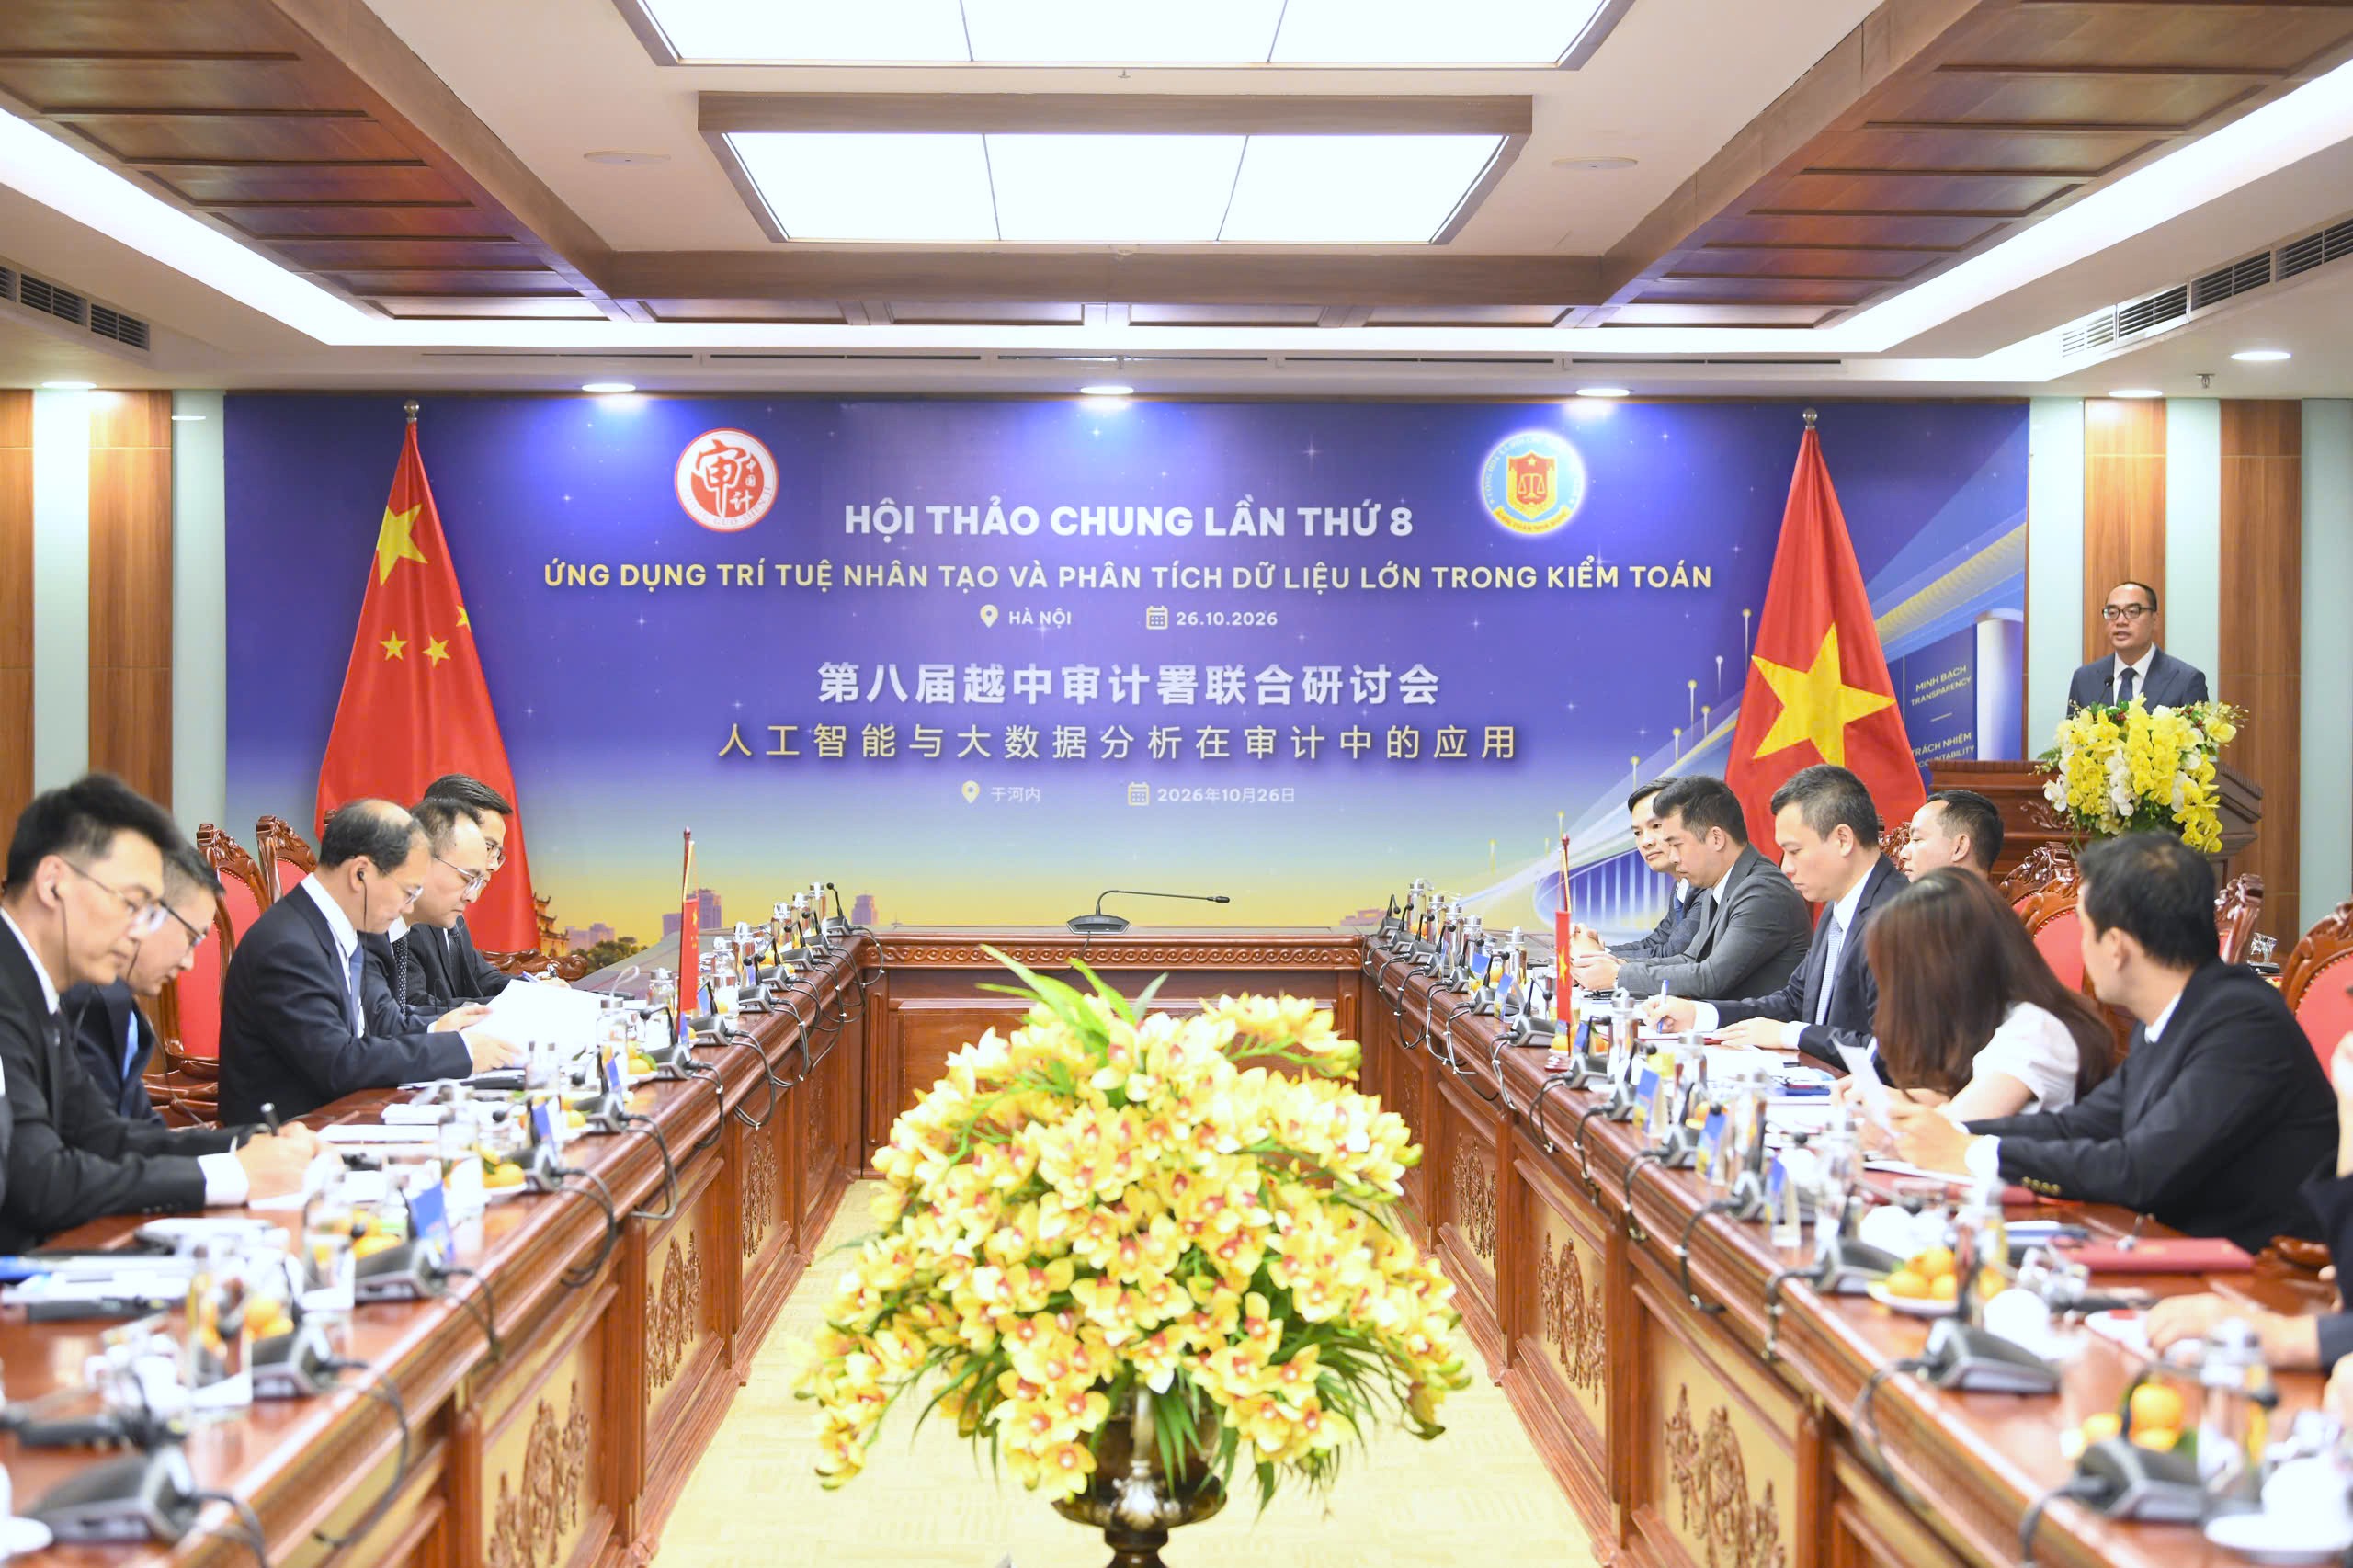
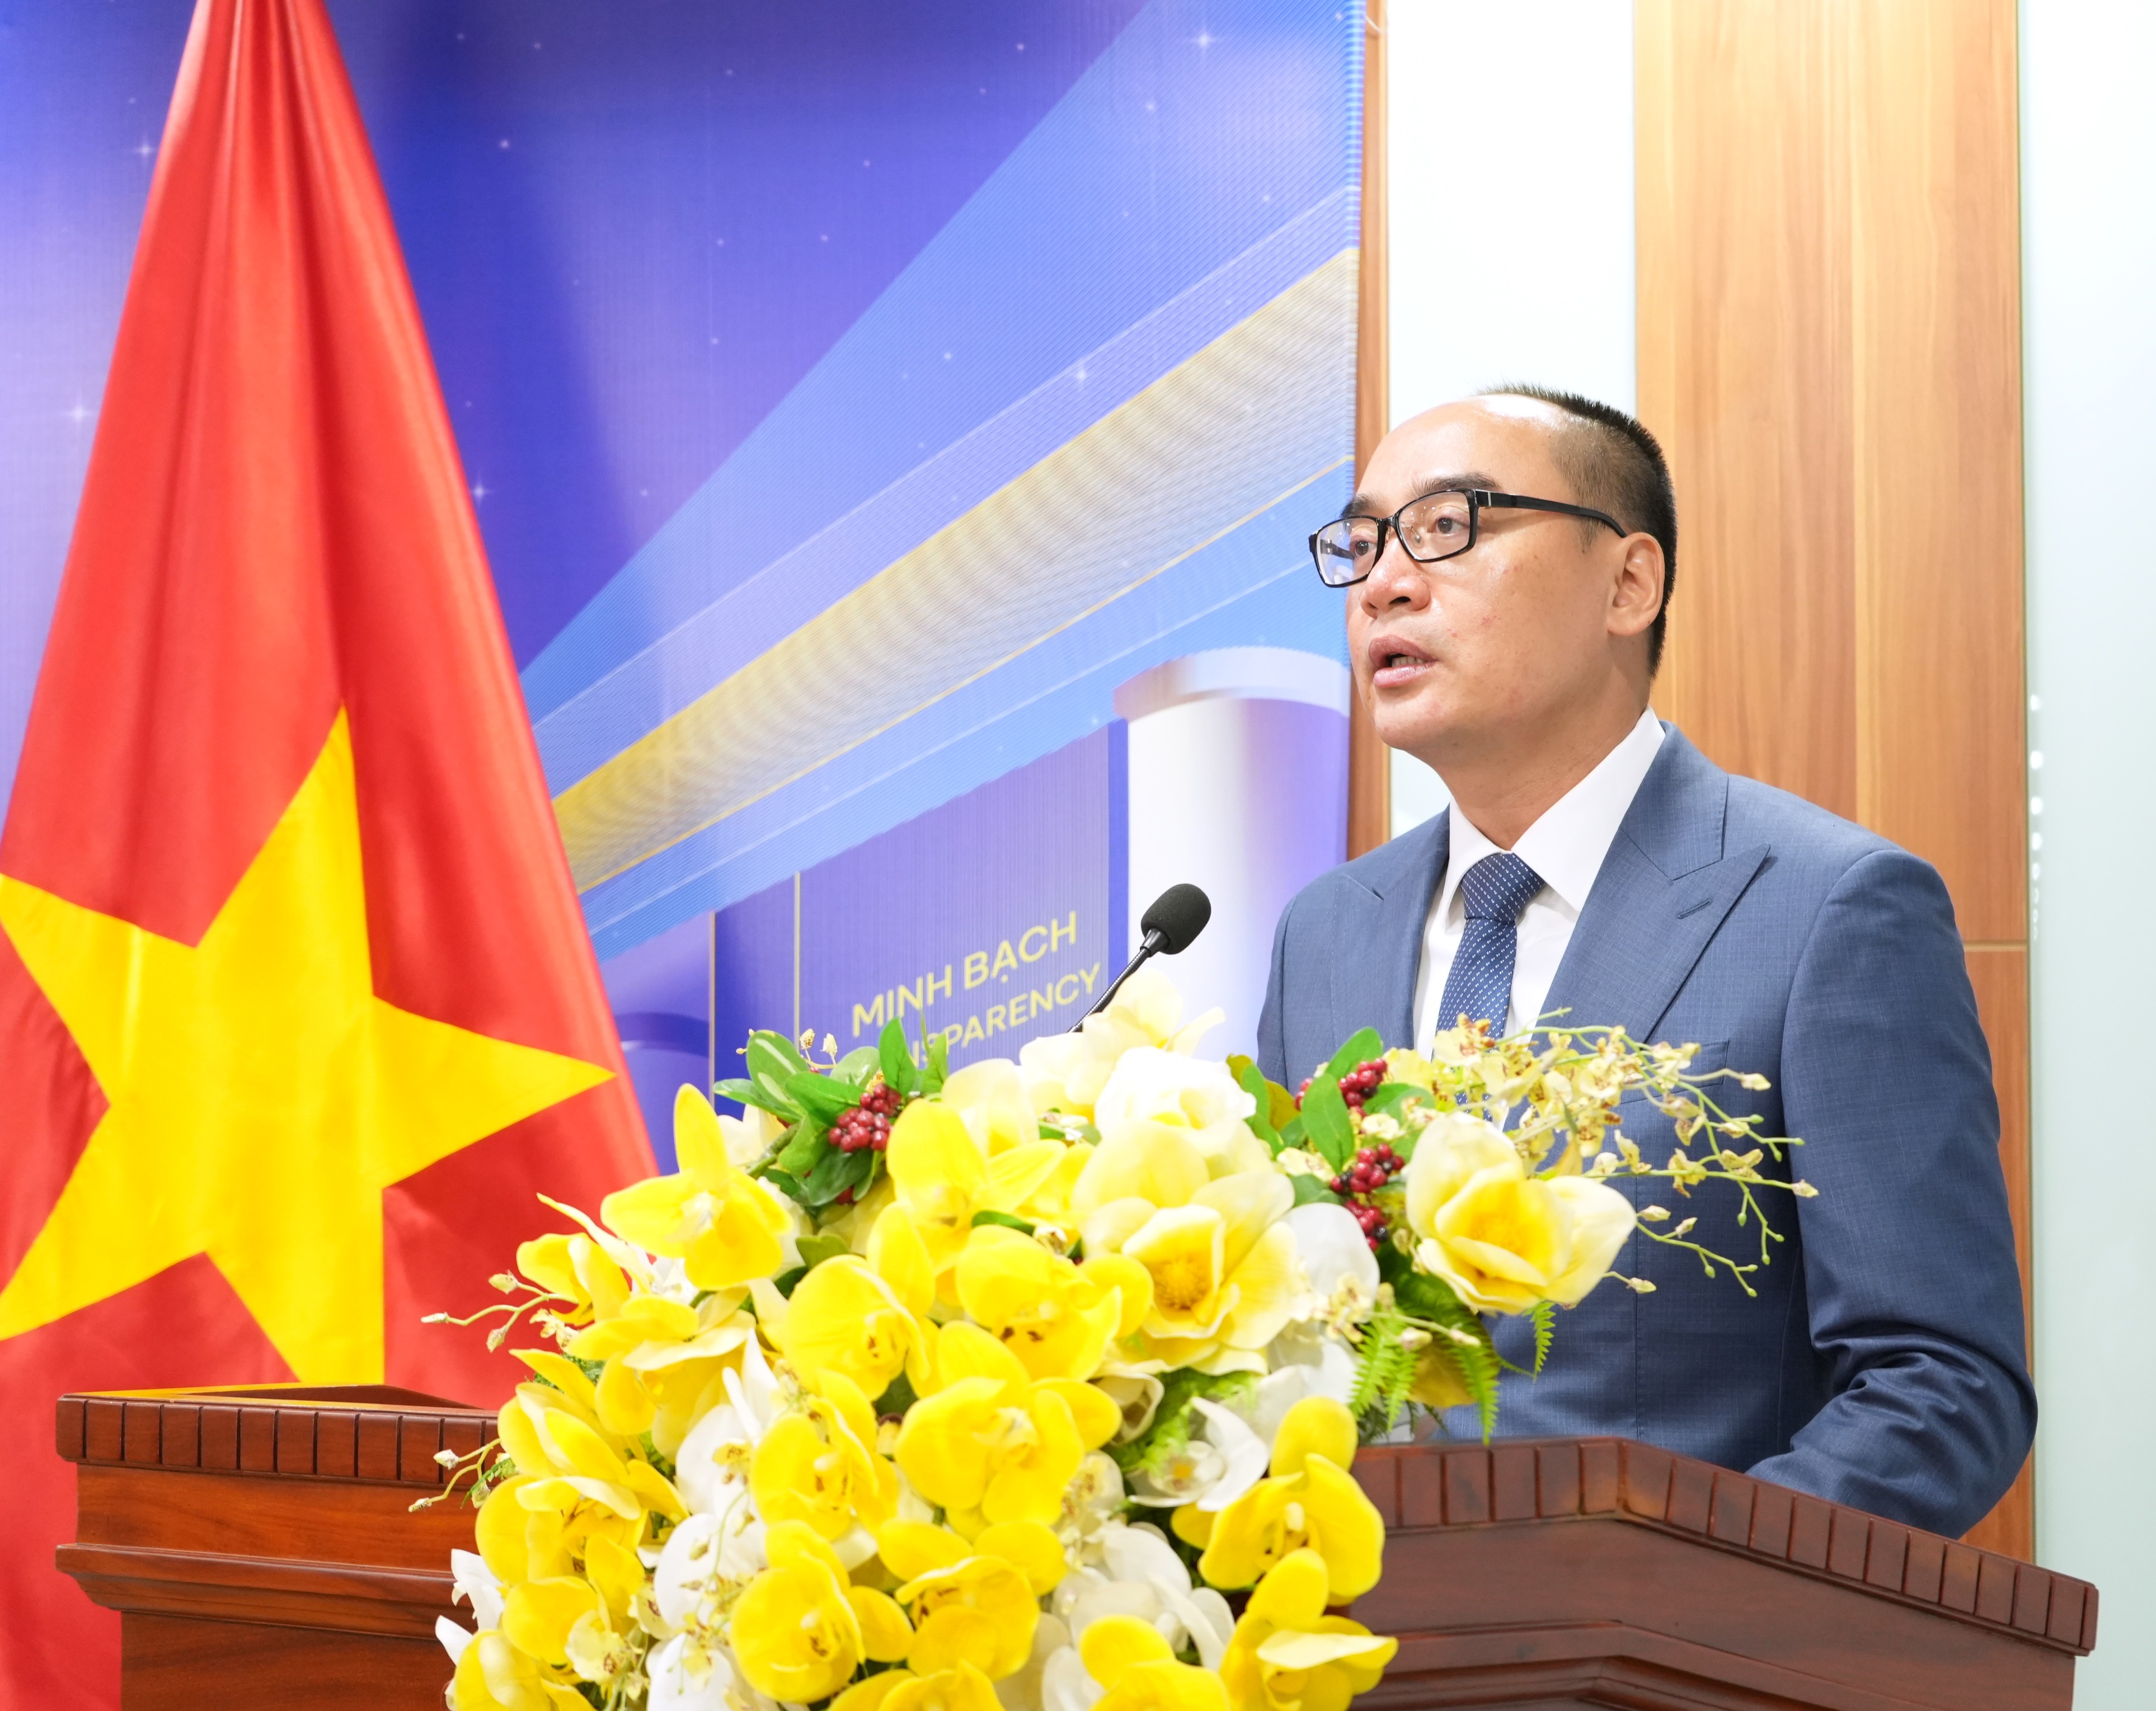
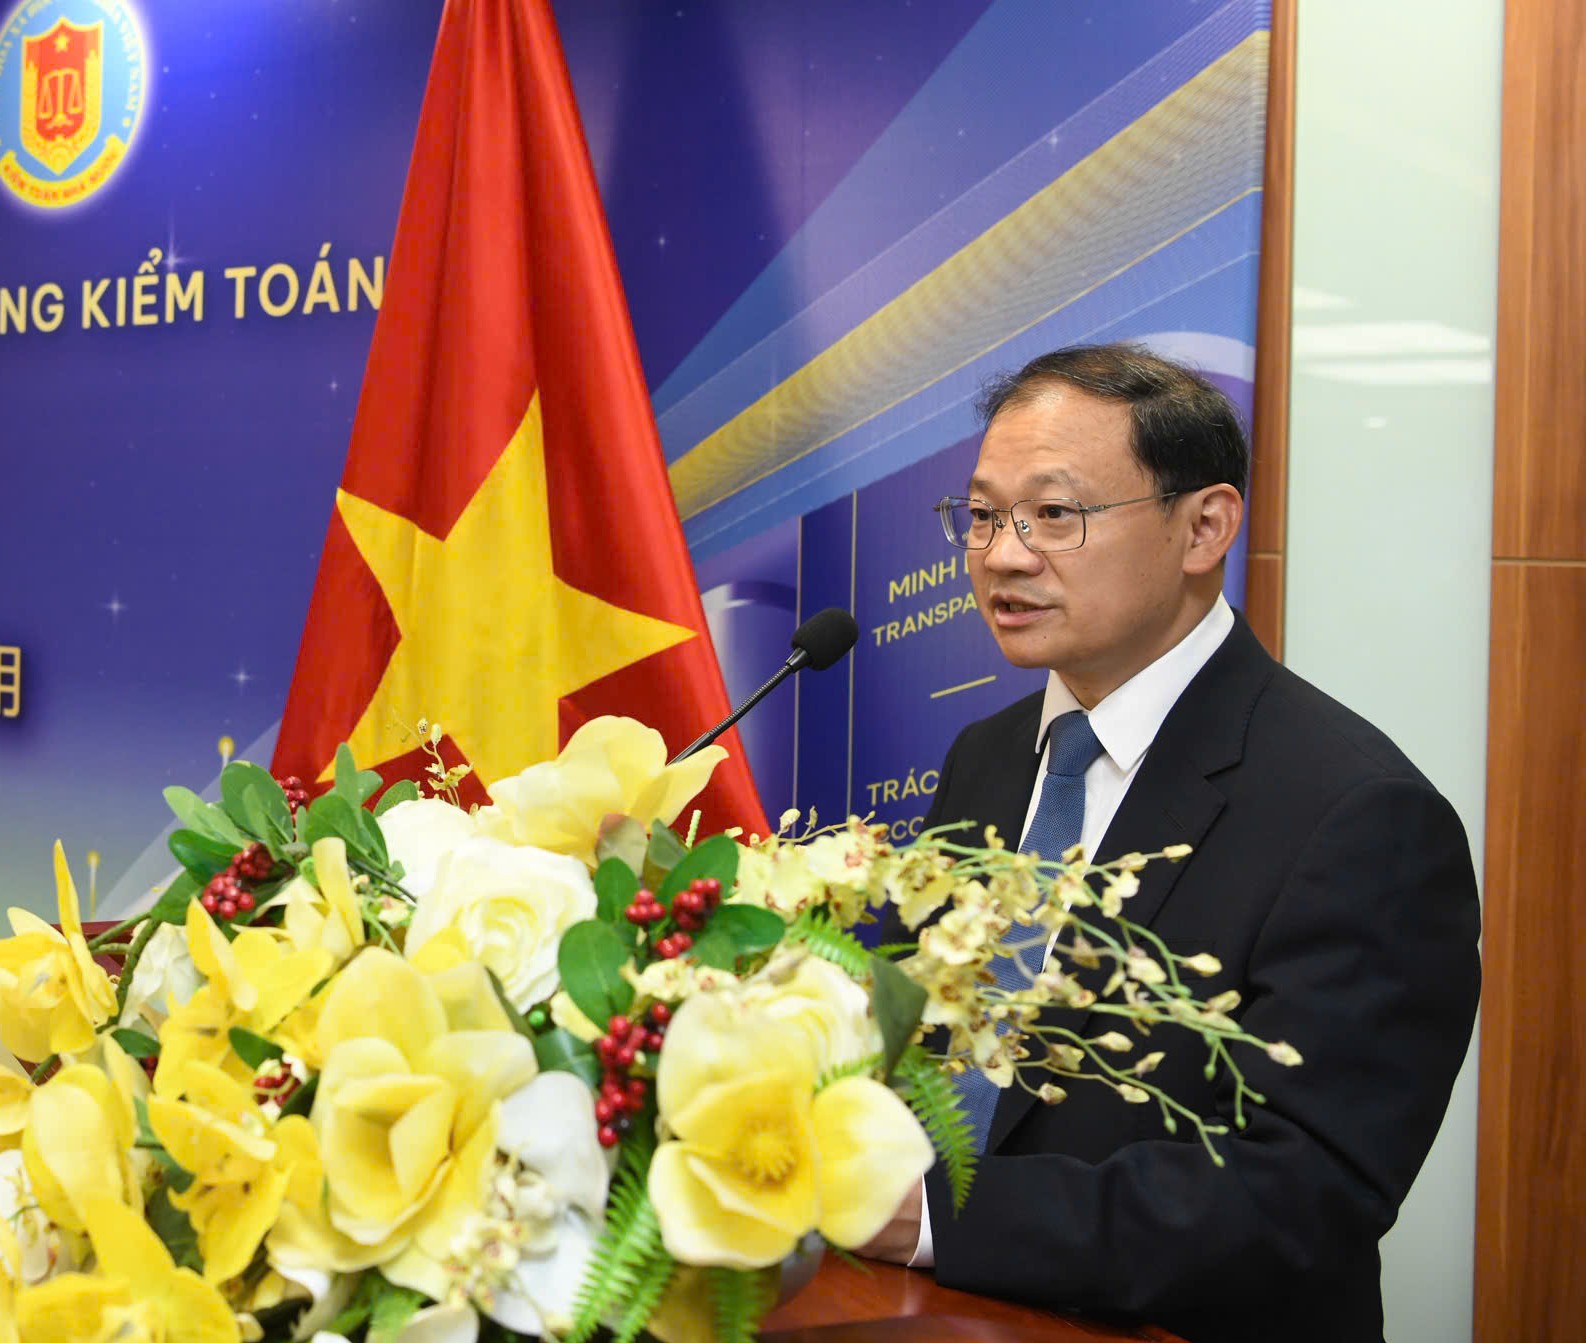
Kiểm toán dựa trên dữ liệu là cách tổ chức hoạt động kiểm toán bằng việc phân tích thông tin trên diện rộng để phát hiện rủi ro và mối liên hệ, thay vì chỉ kiểm tra từng hồ sơ hoặc giao dịch riêng lẻ. Chiều 26/10 tại Hà Nội, Phó Tổng Kiểm toán nhà nước Bùi Quốc Dũng và Phó Tổng Kiểm toán Cơ quan Kiểm toán quốc gia Trung Quốc Guo Xi đồng chủ trì Hội thảo chung lần thứ 8, với chủ đề ứng dụng trí tuệ nhân tạo và phân tích dữ liệu lớn trong kiểm toán. Đây là bước tiếp nối đáng chú ý của hợp tác kiểm toán song phương: hai bên không dừng ở trao đổi công nghệ, mà cùng tìm cách đưa dữ liệu và AI vào nghiệp vụ. Hướng đi này phù hợp với thực tế quản lý tài chính công ngày càng vận hành trên nền tảng số, khiến kiểm toán cũng phải thay đổi cách tiếp cận.
Hội thảo tập trung chia sẻ kinh nghiệm về chuyển đổi số, khai thác dữ liệu lớn kiểm toán và ứng dụng AI, với mục tiêu nâng chất lượng, hiệu lực và hiệu quả kiểm toán công. Trọng tâm không phải là đưa thêm công cụ vào một vài khâu, mà là xác định giải pháp phù hợp với điều kiện của mỗi cơ quan. Đó là điểm quan trọng: công nghệ chỉ có giá trị khi giúp kiểm toán viên nhận diện rủi ro tốt hơn và làm việc trên bằng chứng toàn diện hơn.
Nền tảng hợp tác đã được xây dựng qua nhiều năm
Cuộc gặp lần này có bối cảnh hợp tác lâu dài. Hơn 20 năm qua, hai cơ quan đã củng cố quan hệ thông qua trao đổi đoàn, đào tạo, nghiên cứu chung, hội nghị, hội thảo và chia sẻ chuyên môn. Lộ trình chủ đề cho thấy sự chuyển dịch rõ ràng: năm 2016 hai bên trao đổi về công nghệ thông tin trong kiểm toán; năm 2021 tập trung vào dữ liệu lớn trong kiểm toán công; đến hội thảo lần thứ 7 năm 2025, trọng tâm là chuyển đổi số. Hội thảo lần thứ 8 vì thế không xuất hiện riêng lẻ, mà đưa các chủ đề trước đó vào một câu hỏi thực tiễn hơn: làm thế nào để phân tích dữ liệu và AI phục vụ công việc kiểm toán?
Sự liên tục này có ý nghĩa vì chuyển đổi số kiểm toán không thể hoàn tất bằng một quyết định mua sắm công nghệ hay một dự án thí điểm. Kinh nghiệm chia sẻ giữa hai cơ quan có thể giúp nhận diện cách tổ chức dữ liệu, điều chỉnh phương pháp và phát triển kỹ năng phù hợp. Tuy nhiên, bài học chỉ hữu ích khi được chọn lọc theo thể chế và điều kiện vận hành của từng bên; sao chép mô hình mà không thích ứng sẽ khó tạo ra thay đổi thực chất.
AI hiệu quả đòi hỏi dữ liệu, thể chế và con người
Thách thức lớn nhất không nằm riêng ở thuật toán. Theo Bùi Quốc Dũng, môi trường quản lý tài chính công, tài sản công và giao dịch kinh tế ngày càng số hóa, buộc cơ quan kiểm toán tối cao đổi mới tổ chức và phương thức làm việc. Ông nhấn mạnh sự chuyển đổi cần đi từ kiểm tra điều đã xảy ra sang chủ động nhận diện rủi ro, và từ xem xét từng giao dịch sang phân tích các mối liên hệ trong dữ liệu. AI trong kiểm toán chỉ có thể hỗ trợ hướng đi đó nếu dữ liệu đủ tin cậy, được khai thác đúng thẩm quyền và gắn với quy trình nghiệp vụ rõ ràng.
Việt Nam đã từng bước dùng thông tin từ các cuộc kiểm toán trước và những hệ thống liên quan để khảo sát, lập kế hoạch và thực hiện kiểm toán. Nhưng chuyển từ ứng dụng công nghệ ở vài khâu sang phương thức kiểm toán thực sự dựa trên dữ liệu đòi hỏi đổi mới đồng bộ về thể chế, hạ tầng, phương pháp và năng lực kiểm toán viên. Vì vậy, chia sẻ kinh nghiệm quốc tế có giá trị không phải như một lối tắt, mà như cơ hội để kiểm chứng lựa chọn và tránh coi AI là giải pháp tự thân. Kiểm toán viên không nhất thiết phải thành chuyên gia công nghệ, nhưng cần biết khai thác dữ liệu và làm việc hiệu quả với công cụ AI.
Chia sẻ kinh nghiệm phải dẫn tới năng lực thực chất
Hai bên hướng tới tiếp tục thực hiện bản ghi nhớ, tăng cường giao lưu nghiệp vụ, đào tạo nhân lực và hợp tác song phương, đa phương; phía Trung Quốc cũng đề nghị tập trung trao đổi về ứng dụng khoa học công nghệ và AI trong nghiệp vụ kiểm toán. Qua trao đổi chuyên môn, hai cơ quan kỳ vọng thúc đẩy hợp tác thực chất về chuyển đổi số và từng bước nâng cao năng lực của mỗi bên. Đây là mục tiêu đúng, nhưng thước đo thành công không nên chỉ là số cuộc hội thảo hay công cụ được triển khai. Điều đáng kể hơn là dữ liệu có trở thành nền tảng thường xuyên cho lập kế hoạch và thực hiện kiểm toán hay không.
Hội thảo lần thứ 8 cho thấy hợp tác kiểm toán đang dịch chuyển từ chia sẻ khái niệm sang tìm giải pháp áp dụng. Giá trị lớn nhất của cuộc trao đổi là giúp hai cơ quan đặt đúng những vấn đề cốt lõi: dữ liệu có thể hỗ trợ phát hiện rủi ro ra sao, AI phù hợp với nghiệp vụ nào và đội ngũ cần được chuẩn bị thế nào. Nếu những câu hỏi đó được chuyển thành thay đổi đồng bộ về quy trình, năng lực và hạ tầng, chuyển đổi số kiểm toán sẽ tiến xa hơn việc số hóa một vài khâu. Kết luận cần rõ: công nghệ mở ra khả năng, còn năng lực tổ chức và con người quyết định khả năng ấy có thành kết quả hay không.