
Tạm dừng không đồng nghĩa với kết thúc chu kỳ thắt chặt
Lãi suất Fed là công cụ chính sách tiền tệ định hình chi phí vay vốn và điều kiện tài chính, nên việc giữ nguyên mức lãi suất ở một cuộc họp không đảm bảo rằng ngân hàng trung ương đã ngừng thắt chặt. Trước cuộc họp gần nhất, thị trường gần như đã loại trừ khả năng tăng ngay: xác suất Fed nâng lãi suất khi đó dưới 10%. Quyết định giữ nguyên sau cuộc họp phù hợp với kỳ vọng ấy, nhưng không xóa được câu hỏi về bước tiếp theo. Phố Wall đang tranh luận không phải liệu Fed đã tạm nghỉ hay chưa, mà kỳ nghỉ đó sẽ kéo dài bao lâu. Khoảng cách giữa sự bình tĩnh trước mắt và nỗi lo cuối năm là lý do thị trường phản ứng trái chiều.
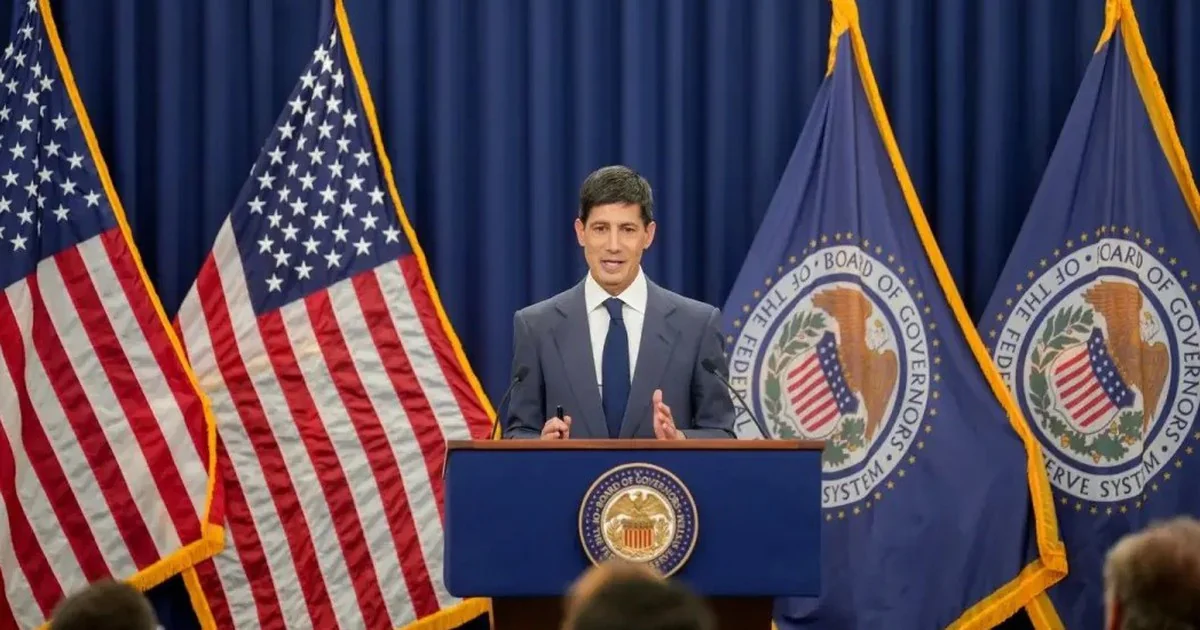
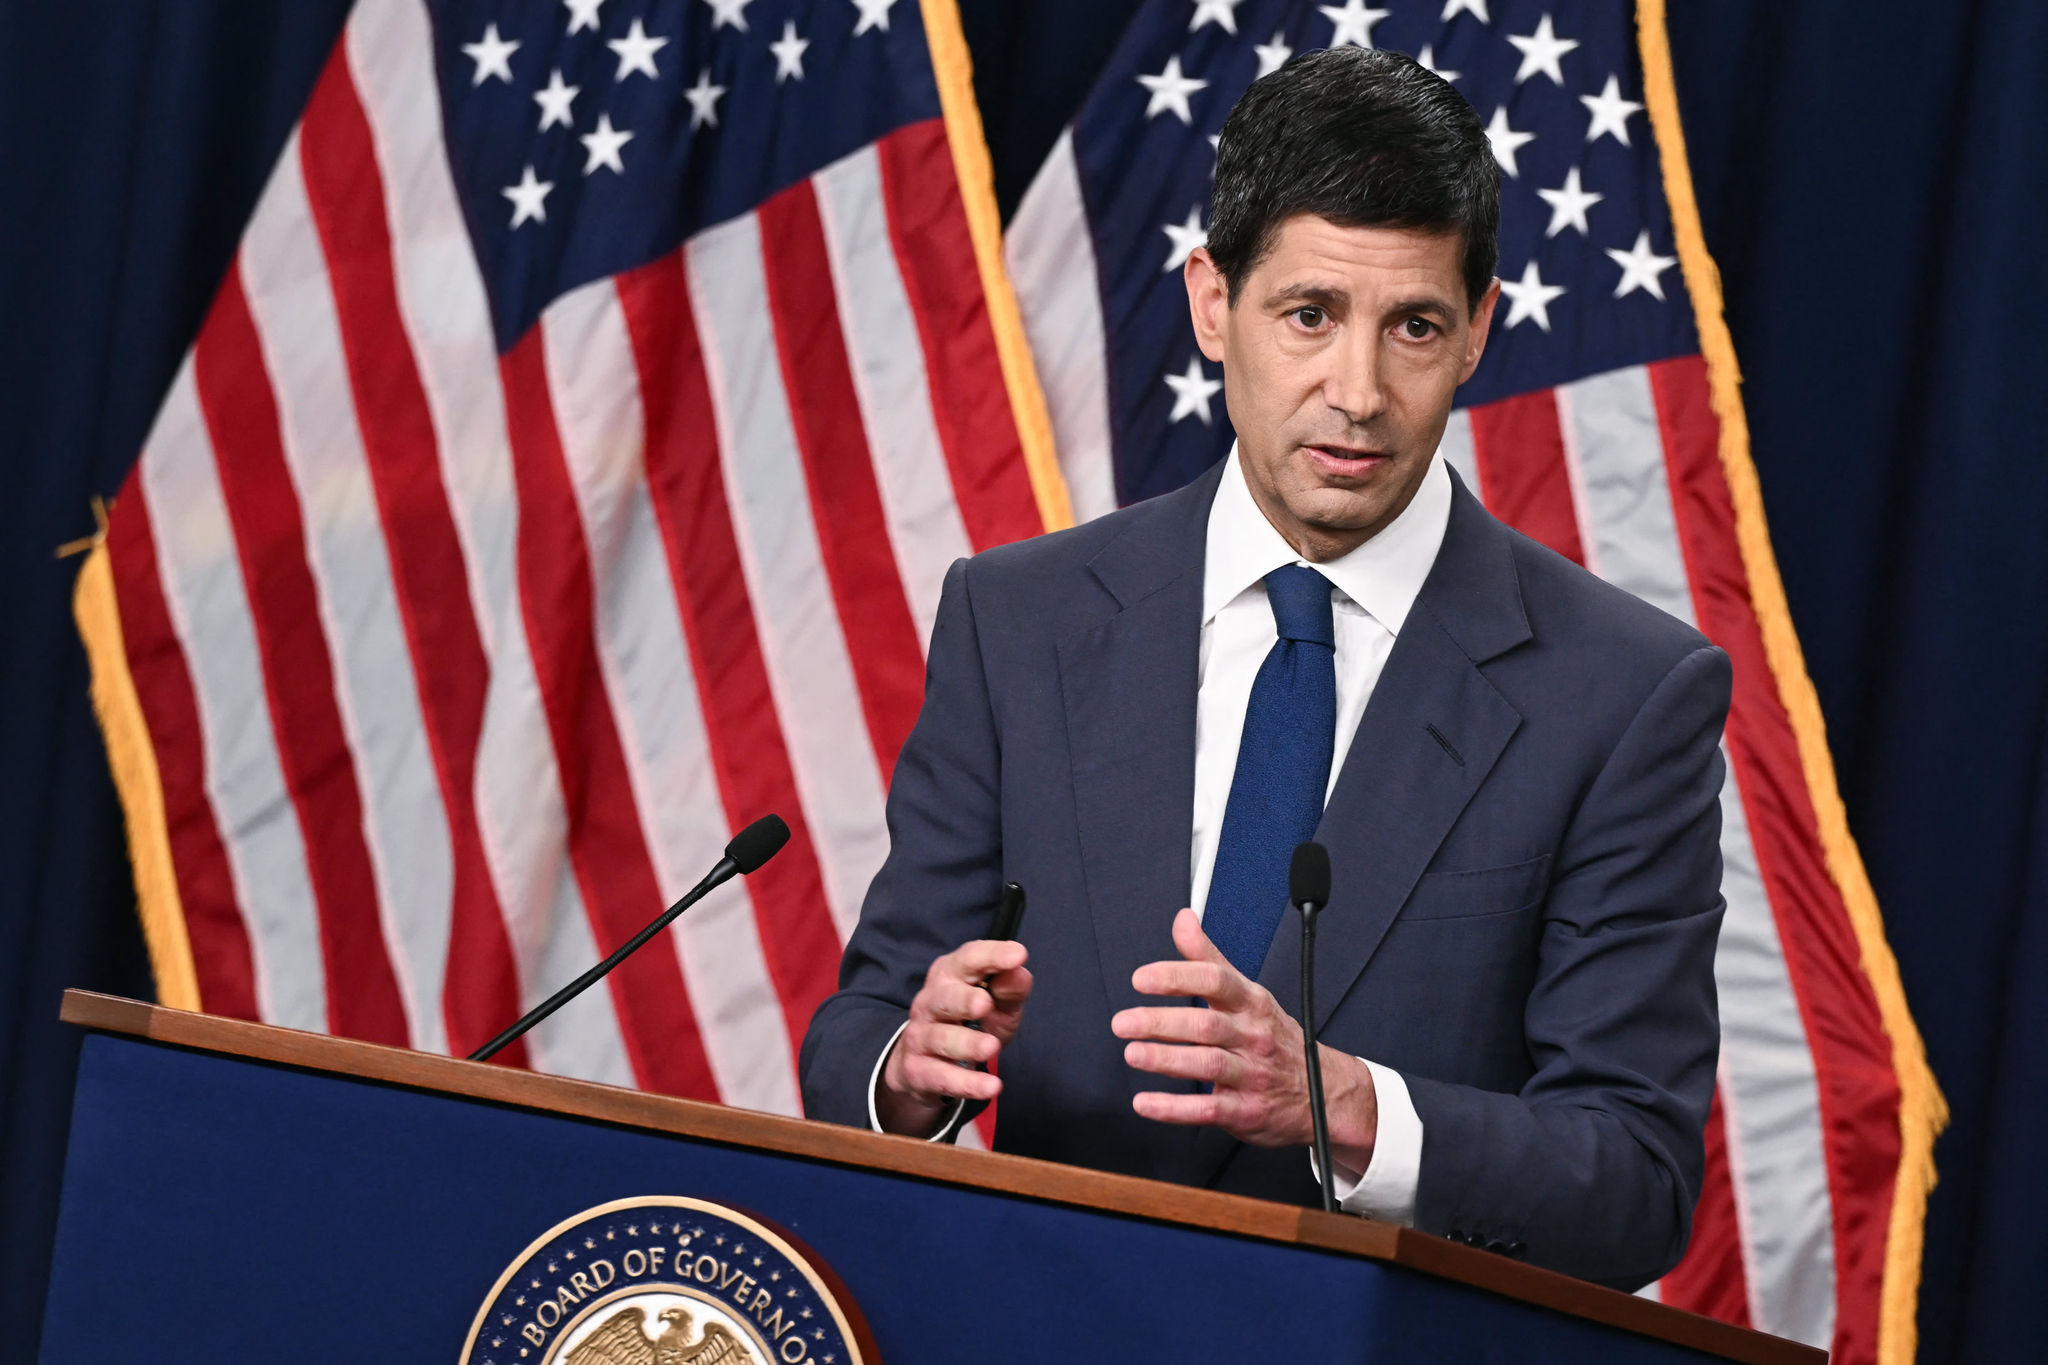
Điểm đáng chú ý là các nhà đầu tư không đọc quyết định giữ nguyên như một tín hiệu nới lỏng. Khi lạm phát chưa trở lại mục tiêu, việc ngừng tăng trong một cuộc họp có thể chỉ là lựa chọn chờ thêm dữ liệu. Vì vậy, lời giải thích và định hướng của Chủ tịch Fed Kevin Warsh có thể quan trọng hơn bản thân quyết định: từng dấu hiệu về lộ trình tháng 12 đều có khả năng làm dịch chuyển kỳ vọng và dòng tiền.
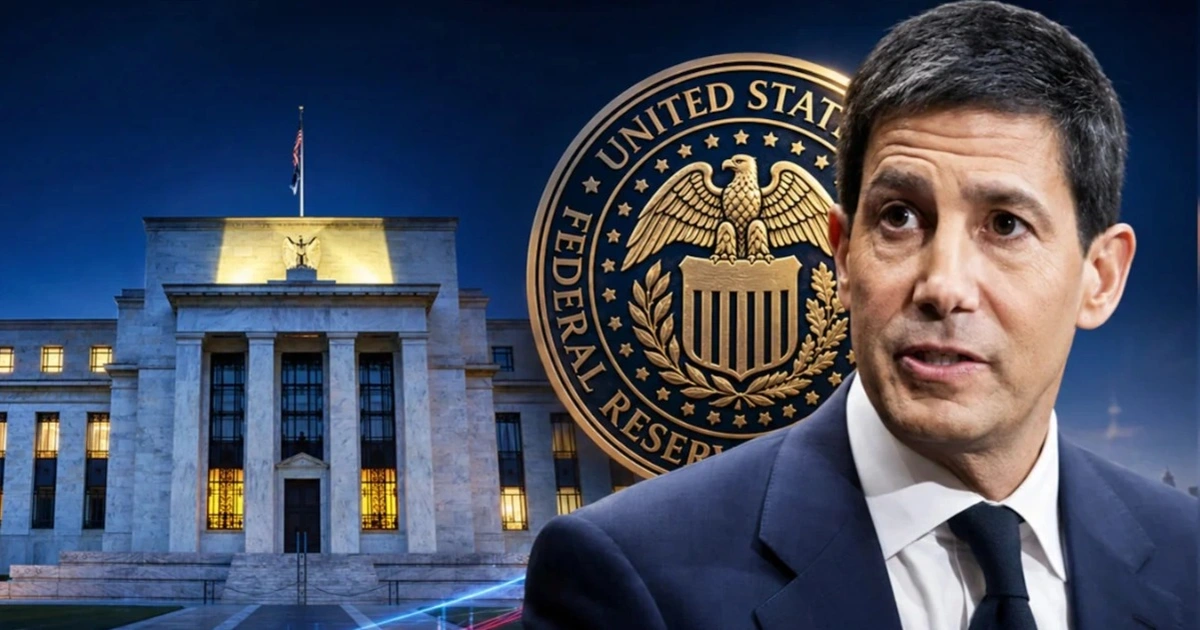
Lạm phát dai dẳng giữ cửa tăng lãi suất tháng 12 mở rộng
Sự chia rẽ có cơ sở: lạm phát Mỹ vẫn cao hơn mục tiêu, trong khi hoạt động kinh tế và việc làm chưa cho thấy sức ép suy yếu đủ rõ để Fed yên tâm. Chỉ số giá chi tiêu tiêu dùng cá nhân vẫn trên 3%, vượt mục tiêu dài hạn 2%; tỷ lệ thất nghiệp ở mức 4,2%. Giá dầu vượt ngưỡng 100 USD/thùng và tăng trưởng quý III đạt 3,4% càng làm cho triển vọng lạm phát trở thành mối bận tâm. Trong bối cảnh đó, dự báo Fed tăng lãi suất vào tháng 12 vẫn được theo dõi sát, dù quyết định chưa được đưa ra.
Các nhà giao dịch hợp đồng tương lai hiện đặt cược 76% khả năng Fed nâng lãi suất thêm 0,25 điểm phần trăm trong cuộc họp tháng 12 tới. Một số quan chức Fed muốn siết chặt sớm hơn, nhưng đó không phải tiếng nói đồng thuận. Ở chiều ngược lại, lập luận chờ đợi cũng không thể bỏ qua độ trễ của chính sách: lãi suất cao đã dần thấm vào chi phí vay và có thể làm điều kiện tín dụng thắt lại. Bởi vậy, con số kỳ vọng của thị trường là chỉ báo tâm lý, không phải lời hứa về quyết định.
Những dữ liệu sắp tới về tăng trưởng và lạm phát sẽ giúp kiểm chứng hai cách nhìn này. Nếu áp lực giá còn dai dẳng, phe muốn tăng lãi suất có thêm lý do; nếu nền kinh tế chịu sức ép rõ hơn, Fed có thể tiếp tục chờ. Chính khoảng trống giữa hai khả năng khiến phát biểu sau cuộc họp trở thành tâm điểm.
Phố Wall phân hóa, cổ phiếu công nghệ mất ưu thế
Sự bất định về chính sách đang hiện lên trong cách nhà đầu tư phân bổ vốn. Thị trường chứng khoán Mỹ chứng kiến tái cơ cấu danh mục thay vì bán tháo hoảng loạn: áp lực bán tập trung vào các tập đoàn công nghệ lớn và doanh nghiệp gắn với trí tuệ nhân tạo, trong khi dòng tiền tìm đến những ngành truyền thống như chăm sóc sức khỏe, dịch vụ tài chính và bất động sản. Đây là dấu hiệu thận trọng có chọn lọc, không phải bằng chứng cho thấy nhà đầu tư đã từ bỏ toàn bộ triển vọng tăng trưởng.
Áp lực lên cổ phiếu công nghệ đến từ hai phía. Lãi suất cao làm vốn đắt hơn, còn kết quả kinh doanh chưa thuyết phục và chi phí đầu tư hạ tầng AI ngày càng lớn khiến thị trường đòi hỏi bằng chứng rõ hơn về lợi nhuận. Khi câu chuyện tăng trưởng phải cạnh tranh với lợi suất của trái phiếu chất lượng cao và các ngành phòng thủ, những doanh nghiệp chưa chứng minh được khả năng tạo lợi nhuận dễ bị giảm sức hút. Đây là một cuộc sàng lọc về chất lượng lợi nhuận, chứ không chỉ là phản ứng nhất thời với quyết định của Fed.
Tuần công bố kết quả kinh doanh và các dữ liệu kinh tế tiếp theo sẽ thử thách cả hai kỳ vọng: liệu doanh nghiệp công nghệ có thể biến đầu tư thành lợi nhuận, và liệu lạm phát có đủ dai dẳng để buộc Fed hành động. Nhà đầu tư vì thế khó có thể dựa vào một tín hiệu đơn lẻ.
Khoảng cách kỳ vọng sẽ còn chi phối thị trường
Phố Wall chia rẽ vì hai rủi ro cùng tồn tại: Fed có thể siết chặt thêm để ghìm lạm phát, hoặc có thể giữ nguyên vì tác động tích lũy của lãi suất cao và biến động tài chính. Kịch bản tăng tháng 12 đang có sức nặng trong kỳ vọng thị trường, nhưng chưa phải kết luận chắc chắn. Cách tiếp cận hợp lý là xem mỗi dữ liệu lạm phát, tăng trưởng và lợi nhuận doanh nghiệp như một phép thử cho dự báo, thay vì coi việc tạm dừng là tín hiệu chắc chắn rằng chu kỳ tăng đã kết thúc.
Trong lúc chờ thêm bằng chứng, việc dòng tiền rời bớt nhóm cổ phiếu công nghệ phản ánh sự điều chỉnh trước chi phí vốn và mức sinh lời chưa rõ ràng. Kết luận quan trọng không phải Fed chắc chắn sẽ tăng hay đứng yên, mà là thị trường chưa có đủ cơ sở để đặt cược một chiều. Chừng nào lạm phát còn cao hơn mục tiêu, thông điệp tiếp theo của Fed và khả năng doanh nghiệp chứng minh hiệu quả đầu tư vẫn sẽ quyết định hướng đi của Phố Wall.