
Thuế Mỹ siết chặt: cú hích buộc xuất khẩu thủy sản Việt Nam xoay trục
Thuế chống bán phá giá là loại thuế bổ sung mà một nước áp dụng với hàng nhập khẩu bị cho là bán dưới giá thông thường, và trong trường hợp thủy sản Việt Nam, động thái tăng thuế của Mỹ đang trực tiếp buộc doanh nghiệp phải điều chỉnh chiến lược thị trường theo hướng giảm phụ thuộc vào Mỹ và tăng xuất khẩu sang các đối tác châu Á.
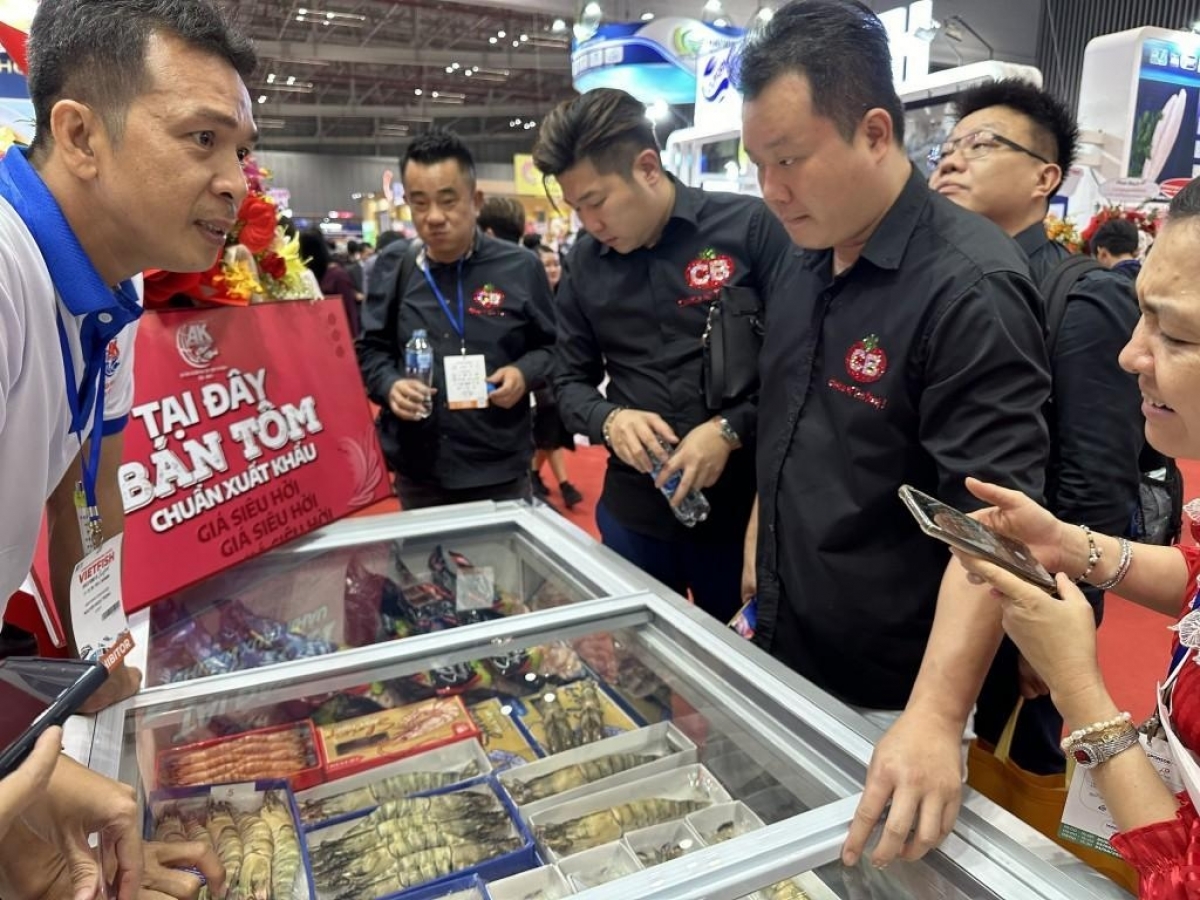
Dù chịu sức ép thuế quan, xuất khẩu thủy sản Việt Nam trong 8 tháng đầu năm vẫn đạt 8 tỷ USD, tăng 11,8% so với cùng kỳ. Điều đáng chú ý là đà tăng này đang chậm lại, trùng thời điểm thị trường Mỹ chịu sức ép từ thuế thương mại và các yêu cầu truy xuất nguồn gốc ngày càng gắt gao. Nói cách khác, Mỹ không còn là “miền đất hứa” dễ đoán; đây là thị trường nhiều rủi ro chính sách và chi phí tuân thủ cao. Khi lợi nhuận bị bào mòn bởi thuế chống bán phá giá và thuế Điều 301, việc tiếp tục dồn nguồn lực vào thị trường Mỹ thương mại là lựa chọn ngày càng khó được biện minh về mặt kinh tế.
POR21: cú sốc thuế chống bán phá giá đánh thẳng vào cá tra
Bước ngoặt của câu chuyện nằm ở kết quả rà soát hành chính lần thứ 21 (POR21) đối với thuế chống bán phá giá cá tra, cá basa đông lạnh của Việt Nam. Bộ Thương mại Hoa Kỳ đã công bố kết quả cuối cùng cho giai đoạn từ 1/8/2023 đến 31/7/2024, với mức thuế áp dụng cho các doanh nghiệp đều tăng đáng kể so với kết quả sơ bộ trước đó. Đây không chỉ là một điều chỉnh kỹ thuật; đó là tín hiệu chính trị – thương mại rõ ràng rằng rủi ro vào thị trường Mỹ đang leo thang.
Kết quả POR21 được công bố ngày 12/8 được đánh giá là không thuận lợi cho cá tra Việt Nam, khi mức thuế chống bán phá giá tăng mạnh khiến các nhà nhập khẩu Mỹ thận trọng hơn trong việc đặt hàng. Thực tế đã phản ánh ngay vào số liệu: tháng 8, xuất khẩu cá tra sang Mỹ chỉ đạt 12,5 triệu USD, giảm tới 54,8% so với cùng kỳ; lũy kế 8 tháng giảm 13,9% xuống còn 201,7 triệu USD. Một câu nói có thể trích dẫn là: “Kết quả cuối cùng POR21 công bố ngày 12/8 không thuận lợi, với thuế chống bán phá giá tăng mạnh, khiến nhà nhập khẩu thận trọng”. Khi chi phí thuế bị đẩy lên, bên nhập khẩu sẽ ưu tiên nguồn cung ít rủi ro hơn, và Việt Nam lập tức mất lợi thế.

Trung Quốc và châu Á: từ thị trường bù đắp thành trụ cột chiến lược
Nếu thị trường Mỹ thương mại là nơi rủi ro thuế quan bị phóng đại, thì Trung Quốc – Hồng Kông và các đối tác châu Á lại trở thành vùng đệm và dần là trụ cột trong chiến lược xuất khẩu thủy sản Việt Nam. Xuất khẩu sang Trung Quốc – Hồng Kông trong tháng 8 đạt 287,7 triệu USD, tăng 26,2%; lũy kế 8 tháng đạt 2,03 tỷ USD, tăng 33,4% và chiếm hơn một phần tư tổng kim ngạch. Thị trường này một mình tạo thêm hơn 500 triệu USD giá trị tăng thêm, tương đương hơn 60% phần tăng của toàn ngành.
Với riêng cá tra, Trung Quốc – Hồng Kông tiếp tục là thị trường lớn nhất, đạt 435,21 triệu USD sau 8 tháng, tăng 26,5%. Ở chiều ngược lại, Mỹ đang là thị trường yếu nhất của cá tra, với mức sụt giảm trên 50% trong tháng 8. Điều này cho thấy sự dịch chuyển rất rõ: tăng trưởng của cá tra sẽ dựa vào Trung Quốc, EU, ASEAN, Trung Đông và các thị trường ngách, thay vì kỳ vọng một cú hồi phục nhanh tại Mỹ. ASEAN cũng không còn là “sân sau” mà đang dần thành thị trường trọng điểm, khi kim ngạch 8 tháng tăng 20% và riêng tháng 8 tăng tới 31%.
Chiến lược xuất khẩu châu Á: lựa chọn chủ động hay giải pháp tình thế?
Nhìn vào cơ cấu thị trường, có thể nói xuất khẩu thủy sản Việt Nam đang bước vào giai đoạn châu Á hóa một cách bắt buộc nhưng cũng có tính toán chiến lược. Thuế Điều 301 ở mức 12,5% – cao hơn mức 10% của một số đối thủ – cộng với thuế chống bán phá giá gia tăng khiến giá bán vào Mỹ kém cạnh tranh, buộc doanh nghiệp phải chuyển dòng hàng sang khu vực có rào cản thấp hơn. Theo Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam, kết quả rà soát thuế chống bán phá giá với tôm – dự kiến hoàn tất cuối tháng 9 – sẽ tiếp tục chi phối đơn hàng Mỹ trong quý 4. Nếu thuế vẫn cao, dòng hàng sẽ tiếp tục chuyển sang châu Á và gây thêm áp lực lên giá bán.
Về mặt tích cực, chiến lược xuất khẩu châu Á giúp ngành thủy sản giảm phụ thuộc vào một thị trường duy nhất, đồng thời tận dụng nhu cầu tăng tại Trung Quốc, ASEAN, Nhật Bản, Hàn Quốc. Tuy nhiên, đây không thể chỉ là phản ứng mang tính phòng thủ. Khi nhiều nhà cung cấp cùng đổ vào châu Á, cuộc cạnh tranh giá sẽ gay gắt hơn, biên lợi nhuận bị mỏng đi. Việt Nam bị đẩy vào thế phải nâng chuẩn chất lượng, đa dạng sản phẩm và khai thác tốt hơn những phân khúc giá trị cao như cua ghẹ, nhuyễn thể, thay vì chỉ dồn vào các dòng sản phẩm truyền thống như tôm và cá tra.
Kết luận: giảm lệ thuộc Mỹ, nhưng không được bỏ cuộc chơi
Trong 8 tháng, xuất khẩu thủy sản Việt Nam đạt 8 tỷ USD, tăng 11,8%, dù thị trường Mỹ gần như đi ngang và nhiều mặt hàng còn giảm. Điều này chứng minh một điều: tăng trưởng không nhất thiết phải gắn chặt với Mỹ, miễn là Việt Nam nhanh chóng điều chỉnh chiến lược và nắm bắt đúng nhu cầu của thị trường châu Á. Tuy vậy, coi thị trường Mỹ thương mại như một “vùng cấm” cũng là quan điểm nguy hiểm. Thay vì rút lui, mục tiêu hợp lý hơn là giảm tỷ trọng, song song với việc đầu tư bài bản vào đáp ứng các hàng rào thuế quan và kỹ thuật.
Câu hỏi cốt lõi lúc này không phải là “đi hay ở” với Mỹ, mà là làm sao biến cú sốc thuế chống bán phá giá thành động lực nâng cấp toàn chuỗi giá trị. Nếu chỉ đơn giản chạy sang châu Á để tránh thuế, Việt Nam sẽ mắc kẹt trong cuộc đua giảm giá không hồi kết. Ngược lại, nếu tận dụng giai đoạn áp lực thuế để tái cơ cấu sản phẩm, tăng hàm lượng chế biến và chuẩn hóa truy xuất nguồn gốc, ngành thủy sản có thể bước ra khỏi khủng hoảng hiện tại với vị thế vững hơn, ở cả Mỹ lẫn châu Á.