
Hóa đơn khống trở thành căn cứ xử lý hình sự
Hóa đơn khống là chứng từ giá trị gia tăng được lập nhưng không phản ánh giao dịch hàng hóa, dịch vụ có thật, thường bị đưa vào sổ sách để khai tăng chi phí và giảm nghĩa vụ thuế. Trong vụ hóa đơn khống Hải Phòng, Giám đốc Công ty Cổ phần V.A N.Đ.H., sinh năm 1973, bị phạt 1,5 tỷ đồng sau khi chỉ đạo sử dụng 24 hóa đơn như vậy. Theo hồ sơ, từ năm 2018 đến năm 2021, các hóa đơn được mua từ 7 doanh nghiệp khác nhau rồi đưa vào hạch toán, kê khai chi phí đầu vào. Đây không phải sai sót chứng từ đơn lẻ: việc sử dụng có chủ đích để làm giảm khoản thuế phải nộp đã khiến vụ việc bị khởi tố và xét xử về tội trốn thuế doanh nghiệp. Mức phạt cho thấy rủi ro pháp lý không dừng ở khoản thuế bị khai thiếu.
Quy mô kê khai và diễn biến vụ án
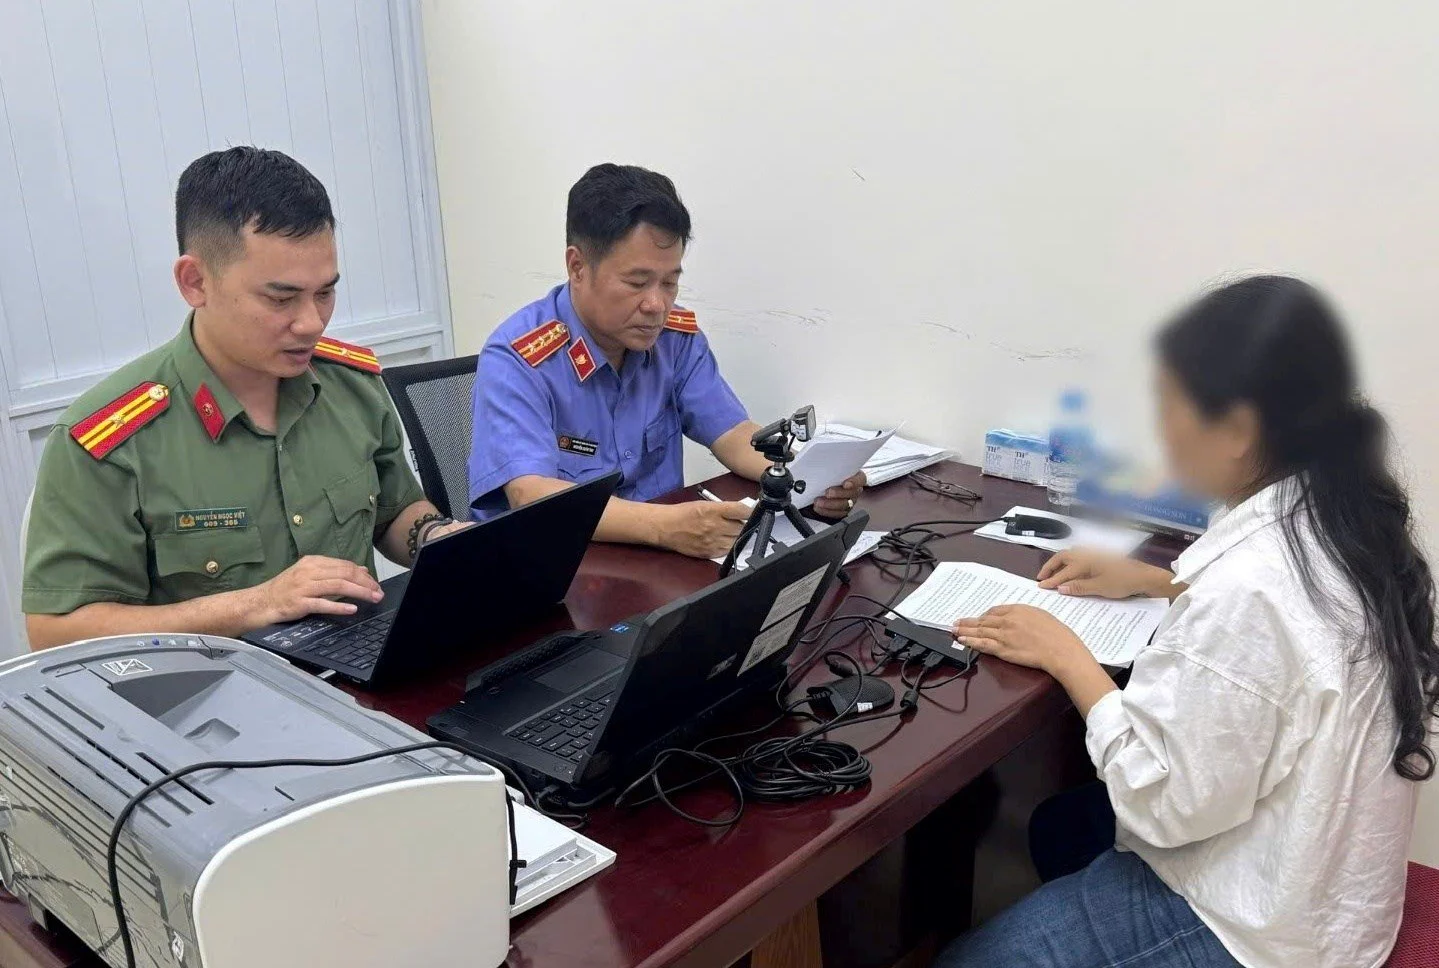
Tổng giá trị hàng hóa, dịch vụ ghi trên 24 hóa đơn trước thuế là hơn 20,9 tỷ đồng; số thuế giá trị gia tăng tương ứng được nêu là hơn 2,09 tỷ đồng. Những con số này làm rõ quy mô của thủ đoạn: doanh nghiệp đưa chứng từ không hợp pháp vào chi phí đầu vào để làm sai lệch căn cứ tính thuế, chứ không chỉ xử lý một hóa đơn riêng lẻ. Ngày 13/1/2026, Cơ quan An ninh điều tra Công an thành phố Hải Phòng khởi tố vụ án hình sự về tội trốn thuế; ngày 11/2/2026, N.Đ.H. bị khởi tố bị can theo khoản 3 Điều 200 Bộ luật Hình sự. Ngày 22/5/2026, Tòa án nhân dân thành phố Hải Phòng mở phiên sơ thẩm.
Mức phạt và bài học tuân thủ
Hội đồng xét xử tuyên phạt N.Đ.H. 1,5 tỷ đồng, đồng thời buộc bị cáo nộp bổ sung vào ngân sách nhà nước toàn bộ số tiền thuế đã trốn. Vì vậy, phạt giám đốc doanh nghiệp trong vụ này không thay thế nghĩa vụ hoàn trả khoản thuế, mà được áp dụng cùng yêu cầu nộp đủ phần đã trốn. Đây là lời cảnh báo đáng lưu ý với tổ chức, doanh nghiệp và cá nhân sản xuất, kinh doanh: cần tuân thủ quy định về thuế, kế toán và quản lý, sử dụng hóa đơn, chứng từ. Mua bán hóa đơn không hợp pháp hoặc lập khống chứng từ để hợp thức hóa chi phí có thể dẫn đến xử lý theo pháp luật. Kết luận thực tế rất rõ: chứng từ đầu vào không phản ánh giao dịch thật có thể biến một cách giảm thuế trên sổ sách thành trách nhiệm hình sự và khoản phải nộp bổ sung.