
Tín hiệu PCE: lạm phát hạ nhiệt chậm, nguy cơ Fed phải “cứng rắn lâu hơn”
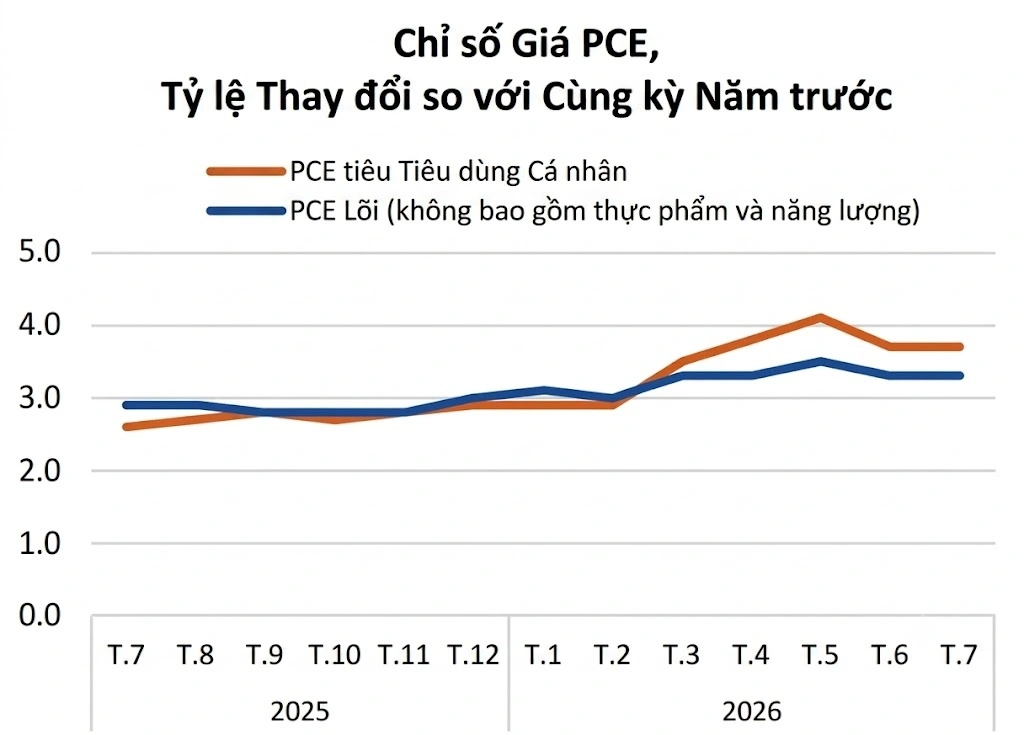
Lạm phát PCE Mỹ là mức thay đổi giá trong chỉ số chi tiêu tiêu dùng cá nhân, đo cả hàng hóa và dịch vụ, trong đó PCE lõi loại trừ thực phẩm và năng lượng để giúp ngân hàng trung ương đánh giá xu hướng lạm phát trung và dài hạn một cách sát với hành vi chi tiêu thực tế của hộ gia đình. Quan điểm chủ đạo từ dữ liệu mới nhất là: lạm phát không bùng nổ, nhưng “không chịu giảm đủ nhanh” để Fed yên tâm nới lỏng chính sách lãi suất. Chỉ số giá PCE toàn phần tăng 0,2% so với tháng trước và 3,7% so với cùng kỳ năm trước, cao hơn rõ rệt so với mục tiêu 2%. PCE lõi cũng chỉ tăng 0,2% theo tháng nhưng vẫn neo ở 3,3% theo năm. Điều này cho thấy áp lực giá cả lõi đang dai dẳng, buộc Fed phải cân nhắc nghiêm túc khả năng giữ lãi suất cao lâu hơn thay vì vội vàng xoay trục sang hỗ trợ tăng trưởng.
Chi tiêu tiêu dùng chững lại: tăng trưởng kinh tế có nguy cơ “mòn dần”
Đằng sau các con số lạm phát là một câu chuyện đáng lo hơn: người Mỹ bắt đầu thắt chặt hầu bao. Chi tiêu tiêu dùng cá nhân danh nghĩa chỉ tăng 0,2% trong tháng 7, nhưng sau điều chỉnh lạm phát, chi tiêu thực tế gần như không đổi, phản ánh sức mua và động lực chi tiêu đang hạ nhiệt. Hàng hóa lõi bị cắt giảm, trong khi chi tiêu cho dịch vụ tăng nhẹ – mẫu hình cho thấy người dân ưu tiên nhu cầu thiết yếu và hạn chế mua sắm không cần thiết. Thu nhập khả dụng thực tế tăng nhưng tỷ lệ tiết kiệm lên 3%, mức cao nhất trong nhiều tháng, cho thấy các hộ gia đình phòng thủ trước áp lực giá cả và chính sách lãi suất Fed còn cao. Trong bối cảnh tăng trưởng kinh tế chỉ tăng nhẹ theo Beige Book và tâm lý doanh nghiệp chịu ảnh hưởng bởi giá năng lượng, thuế quan, xung đột quốc tế, xu hướng tiêu dùng chậm lại có thể “ăn mòn” dần đà tăng trưởng nếu Fed cứng rắn quá lâu với lãi suất.
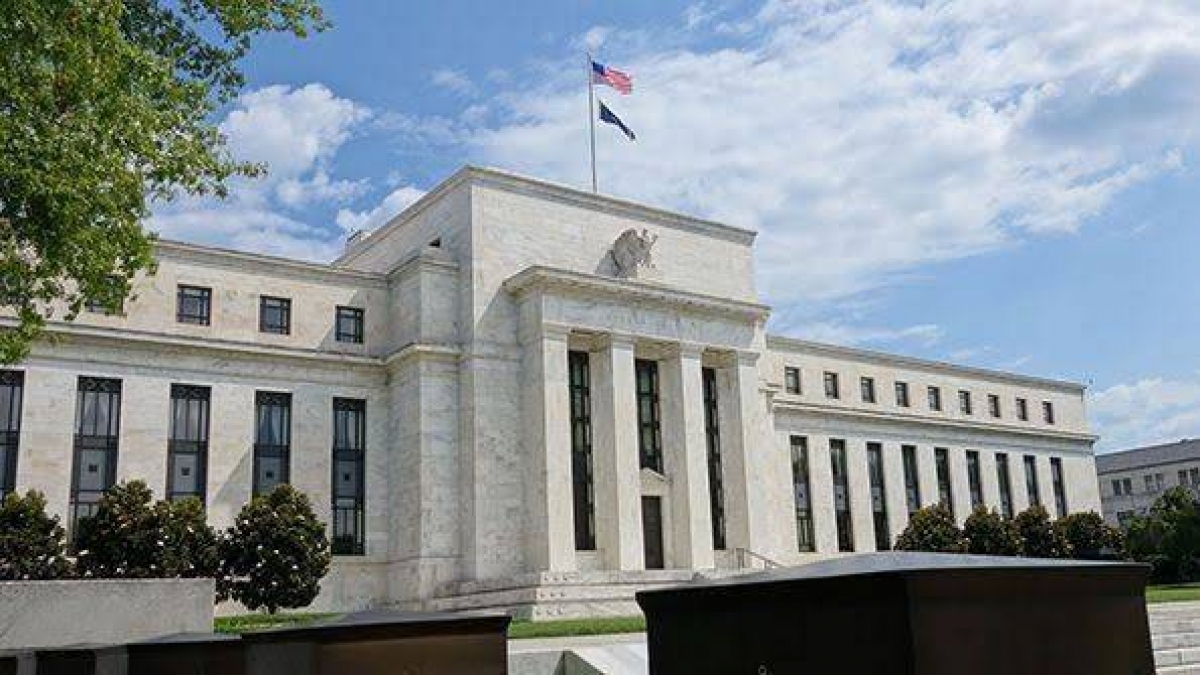
Beige Book: tăng trưởng nhích lên nhưng áp lực giá cả vẫn bao trùm
Báo cáo Beige Book mới nhất cho thấy một bức tranh kinh tế trái chiều: hoạt động trên toàn nước tăng nhẹ, việc làm nhích lên, giá cả tăng ở mức vừa phải, nhưng dưới bề mặt là những vùng xoáy rủi ro. Trong 12 khu vực, tốc độ tăng giá chậm lại tại 3, tăng ở 1 và gần như không đổi tại 8 khu vực còn lại, nghĩa là lạm phát không còn đồng loạt hạ nhiệt. Một trong những điểm nhấn là tác động của giá năng lượng tăng trong bối cảnh căng thẳng Trung Đông và xung đột mới giữa Mỹ và Iran làm giá dầu nhích trở lại, đẩy chi phí vận tải, kim loại, hóa dầu và xây dựng đi lên. Fed Boston ghi nhận doanh nghiệp ngày càng lo ngại nguy cơ lạm phát do năng lượng và thuế quan, đồng thời chi phí năng lượng cao đang đè nặng ngân sách người tiêu dùng. Theo dữ liệu thu thập đến 24/8, kinh tế Mỹ chưa suy yếu rõ rệt nhưng đang chịu “cơn mưa rào” áp lực giá cả, khiến chính sách lãi suất Fed khó có thể mềm đi nhanh chóng.
Fed giữa hai làn đạn: chống lạm phát hay giữ nhịp tăng trưởng?
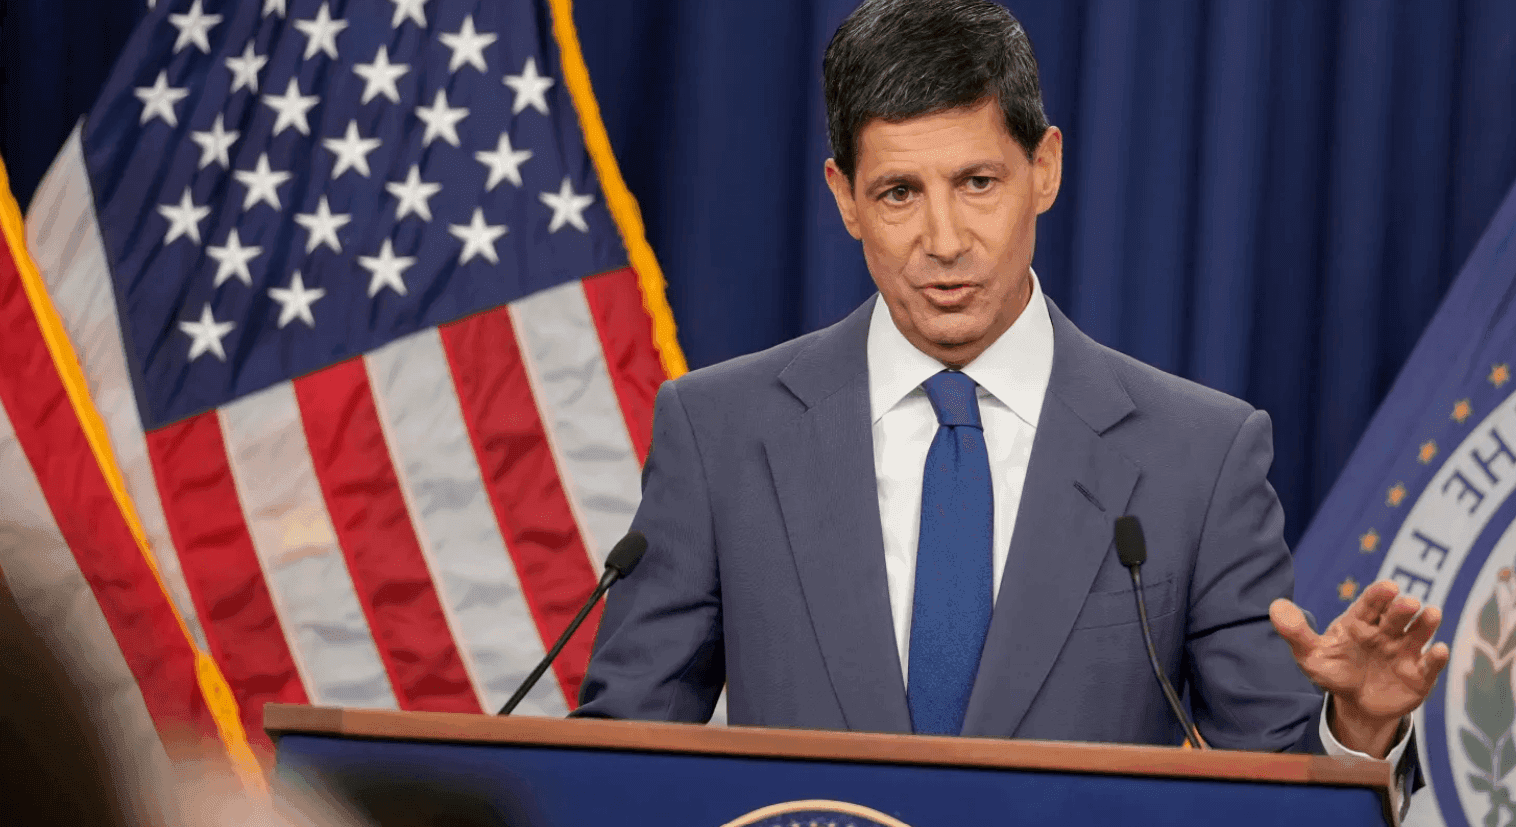
Tại cuộc họp cuối tháng 7, Fed giữ nguyên lãi suất qua đêm chuẩn ở mức 3,50%-3,75% và duy trì mặt bằng này từ tháng 12, cho thấy cơ quan này chọn chờ thêm bằng chứng trước khi xoay trục. Nhưng nội bộ Fed không hoàn toàn đồng thuận: 5/19 nhà hoạch định chính sách cho rằng việc tăng lãi suất đã bị trì hoãn quá lâu, trong khi một số khác muốn thấy lạm phát cải thiện rõ rệt hơn mới sẵn sàng giữ nguyên chính sách. Theo đánh giá của Chủ tịch Fed Kevin Warsh, lạm phát – đo bằng PCE – đã cao hơn mục tiêu 2% suốt khoảng 5 năm rưỡi, và hai số liệu hàng tháng gần đây “chưa đủ để chứng minh xu hướng lạm phát đã cải thiện đáng kể”. Thị trường tài chính hiện định giá khoảng 65% khả năng Fed tăng lãi suất trong tháng 9 và 35% khả năng giữ nguyên, phản ánh sự bất định quanh chính sách lãi suất Fed. Về bản chất, Fed đang mắc kẹt trong thế lưỡng nan: nới lỏng quá sớm có thể thổi bùng áp lực giá cả, nhưng giữ lãi suất cao quá lâu sẽ bóp nghẹt chi tiêu, nhà ở và đầu tư doanh nghiệp.
Kịch bản tiếp theo: Fed sẽ ưu tiên ổn định giá hay tăng trưởng?
Với PCE toàn phần tăng 3,7% theo năm và PCE lõi ở 3,3%, lạm phát đã rời đỉnh nhưng vẫn cao hơn rõ so với mục tiêu 2% của Fed. Beige Book cho thấy tăng trưởng vẫn được duy trì, song áp lực giá từ năng lượng, thuế quan và chi phí đầu vào chưa biến mất, biến quyết định lãi suất giữa tháng 9 thành tâm điểm chú ý của thị trường. Đối với các nhà hoạch định chính sách, đây không còn là bài toán kỹ thuật, mà là lựa chọn mang tính ưu tiên: chấp nhận rủi ro giảm tốc tăng trưởng kinh tế để bảo vệ uy tín chống lạm phát, hay chấp nhận lạm phát hạ nhiệt chậm hơn để tránh đẩy kinh tế vào chu kỳ suy yếu mới. Trong thời gian tới, thị trường sẽ “soi kỹ” báo cáo việc làm, CPI, PCE, doanh số bán lẻ và phát biểu của quan chức Fed để đo xem cán cân đang nghiêng về phía nào. Nhìn từ các tín hiệu hiện tại, lập trường thiên về kiểm soát lạm phát PCE Mỹ có vẻ vẫn chiếm ưu thế; bất kỳ dấu hiệu lạm phát lõi cứng đầu đều có thể buộc Fed chọn con đường lãi suất cao kéo dài, dù điều đó đồng nghĩa chấp nhận kinh tế tăng trưởng chậm hơn.