
Phương án đang được bàn, chưa phải đợt phát hành
Trái phiếu yen là công cụ vay vốn được phát hành bằng đồng yen, qua đó giúp tổ chức phát hành tiếp cận nhà đầu tư trên thị trường Nhật Bản và mở rộng lựa chọn huy động vốn trung, dài hạn. Với VIFC-HCMC, đây hiện là một phương án đang được nghiên cứu, không phải thương vụ đã chốt hay trái phiếu đã phát hành. Ngày 9/11, trung tâm cho biết đang trao đổi với các định chế tài chính Nhật về khả năng triển khai phương án này.
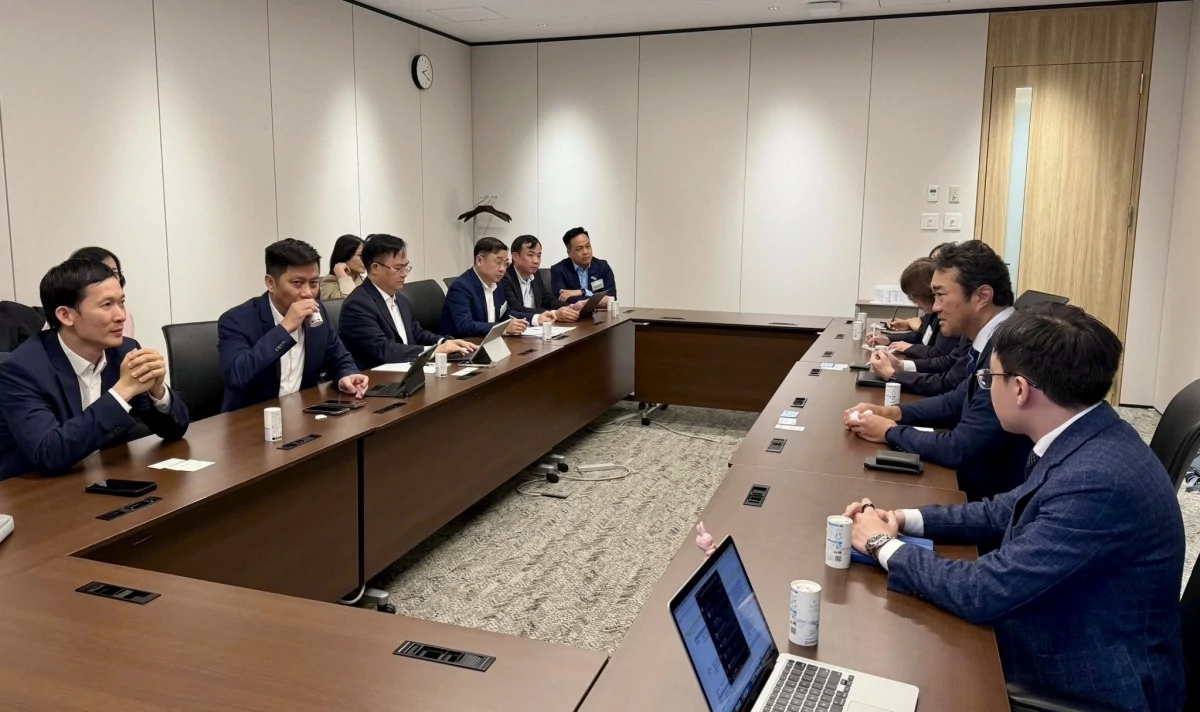
Trong khuôn khổ chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm, đại diện VIFC-HCMC làm việc tại Tokyo với Tập đoàn Tài chính Mitsubishi UFJ (MUFG) và Công ty Chứng khoán Mitsubishi UFJ Morgan Stanley (MUMSS), tập trung vào khả năng hỗ trợ phát hành trái phiếu thông qua trung tâm. Điểm đáng chú ý không chỉ là đồng tiền huy động, mà còn là việc sớm kiểm tra mức độ quan tâm của nhà đầu tư và khả năng thu xếp phát hành.
Kỳ hạn 5–10 năm và mức lãi suất tham khảo
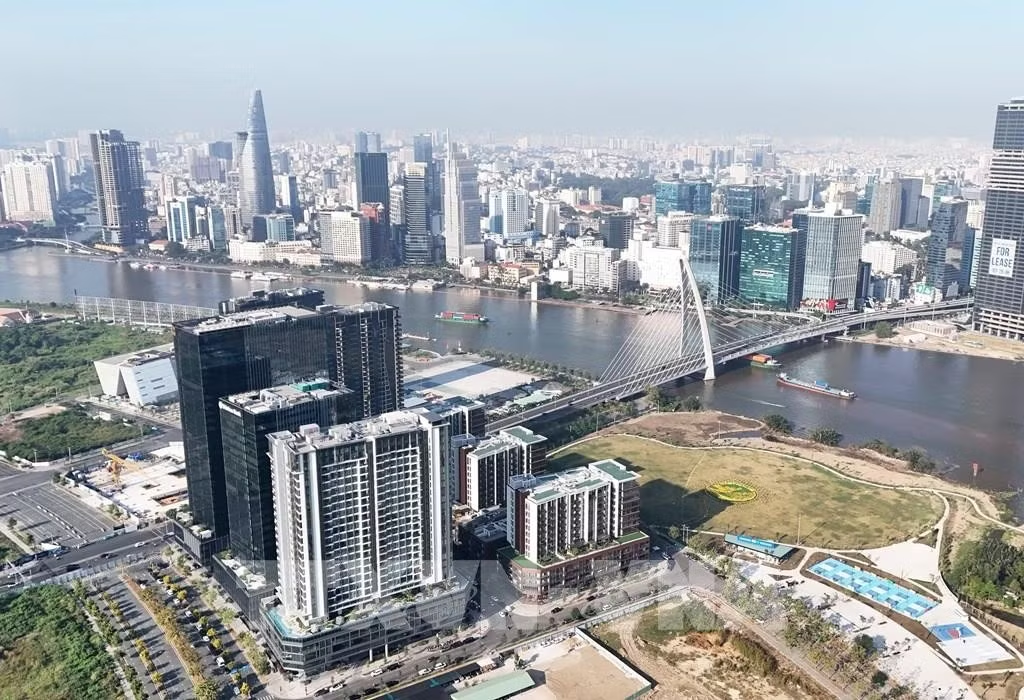
Các bên đưa ra trao đổi về kỳ hạn dự kiến từ 5 đến 10 năm và mức lãi suất tham khảo khoảng 3%, hướng đến nhóm nhà đầu tư Nhật Bản. Đây là những thông số sơ bộ để nghiên cứu, không nên hiểu là điều khoản cuối cùng hay cam kết về chi phí vốn. Mức lãi suất thực tế, nếu phương án tiến xa hơn, còn phụ thuộc vào điều kiện thị trường, nhu cầu của nhà đầu tư và cấu trúc trái phiếu.
Khung kỳ hạn trung và dài hạn có thể phù hợp với nhu cầu tài trợ các dự án phát triển của thành phố hơn những nguồn vốn ngắn hạn, bởi tiến độ xây dựng hạ tầng thường kéo dài. Tuy vậy, huy động bằng yen cũng đòi hỏi tính toán thận trọng về nghĩa vụ trả nợ bằng đồng tiền phát hành và cách quản trị rủi ro tỷ giá. Vì vậy, con số tham khảo chỉ có ý nghĩa khi được đặt cạnh toàn bộ cấu trúc tài chính, chứ không thể tự nó chứng minh phương án sẽ rẻ hoặc khả thi.
Vai trò của các định chế tài chính Nhật
MUFG và MUMSS có thể là cầu nối quan trọng giữa VIFC-HCMC với thị trường vốn Nhật Bản: các cuộc làm việc tập trung vào kinh nghiệm hỗ trợ tiếp cận nguồn vốn quốc tế, phương thức phát hành và đặc điểm, nhu cầu của từng nhóm nhà đầu tư. Giá trị của đối tác Nhật vì thế không chỉ nằm ở khả năng thu xếp một đợt trái phiếu, mà còn ở việc giúp bên phát hành hiểu nhà đầu tư cần gì và cấu trúc nào có thể phù hợp.
Đây là bước thăm dò cần thiết, nhưng kết nối với định chế tài chính chưa đồng nghĩa với bảo đảm có người mua hoặc đã có cam kết cấp vốn. VIFC-HCMC còn phải phối hợp với Sở Tài chính TP.HCM, HFIC và các đối tác để tiếp tục nghiên cứu, trao đổi và tìm kiếm khả năng hợp tác phù hợp. Chất lượng của khâu chuẩn bị sẽ quyết định liệu ý tưởng huy động vốn yen có thể chuyển thành phương án phát hành khả thi hay không.
Cơ sở pháp lý mở đường, hiệu quả còn ở phía trước
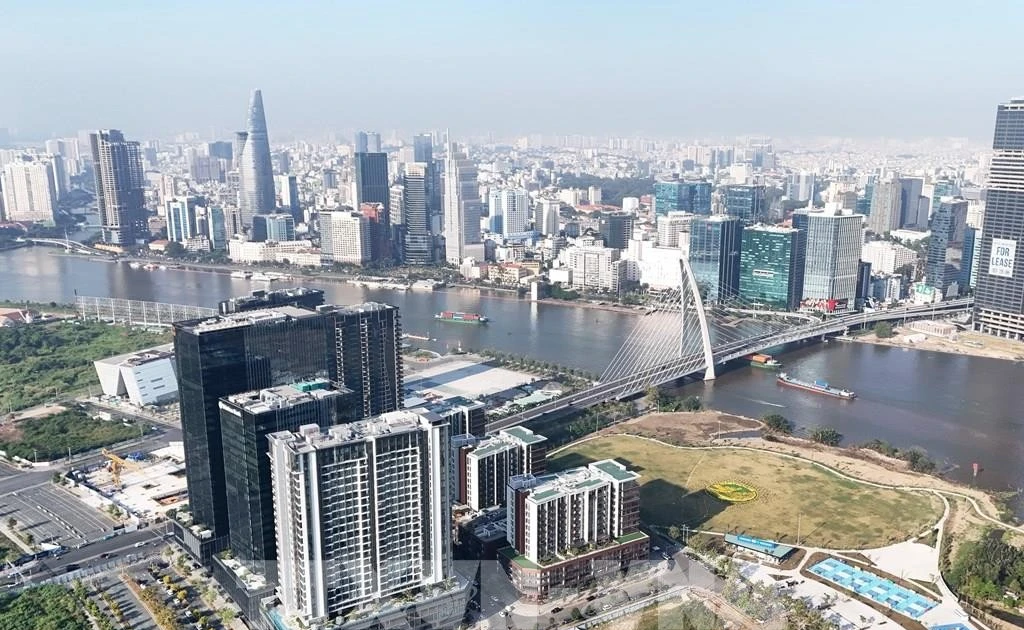
Cuối tháng 10, HĐND TP.HCM thông qua nghị quyết về phát hành trái phiếu đô thị và trái phiếu công trình tại VIFC, tạo thêm cơ sở để thành phố nghiên cứu các phương án vốn cho dự án trọng điểm. Bối cảnh này giúp giải thích vì sao huy động vốn yen được xem xét lúc này: thành phố đang hoàn thiện điều kiện pháp lý và tìm cách đa dạng hóa nguồn vốn trung, dài hạn, trong đó có nhu cầu đầu tư hạ tầng.
Nếu được triển khai, một kênh vốn mới có thể góp phần mở rộng nguồn lực cho các dự án phát triển thành phố. Nhưng lợi ích với người dân chỉ xuất hiện khi vốn được chuyển thành công trình thiết thực, còn nghĩa vụ trả nợ và rủi ro tài chính được kiểm soát. Bước tiếp theo là xây dựng đề án, tiếp tục đối thoại với đối tác Nhật và đánh giá điều kiện thị trường. Kết luận hiện tại nên thận trọng: trái phiếu yen là hướng đi đáng theo dõi, chưa phải nguồn vốn đã sẵn sàng.