
Nâng hạng MSCI, FTSE và tín nhiệm quốc gia: Thực chất là cuộc chơi chi phí vốn
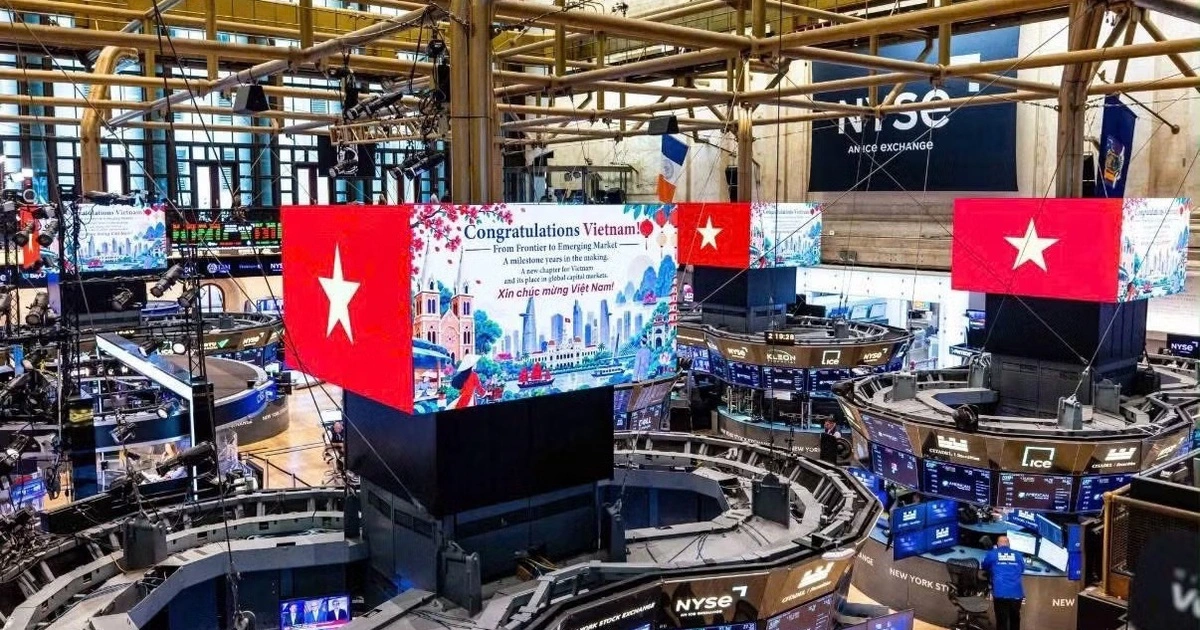
Nâng hạng MSCI Việt Nam và cải thiện vị thế trên chỉ số FTSE emerging market là quá trình cải tổ toàn diện thị trường chứng khoán Việt Nam, nhằm đáp ứng các tiêu chuẩn quốc tế cao hơn về minh bạch, hạ tầng giao dịch, khuôn khổ pháp lý và quản trị doanh nghiệp, qua đó giảm chi phí vốn và nâng khả năng tiếp cận dòng tiền dài hạn từ nhà đầu tư toàn cầu. Trong chiến lược phát triển thị trường chứng khoán Việt Nam đến 2030, Chính phủ định vị thị trường chứng khoán là kênh huy động vốn trung và dài hạn quan trọng của nền kinh tế, đồng thời đẩy nhanh hội nhập sâu hơn vào thị trường tài chính quốc tế. Cùng lúc, đề án cải thiện xếp hạng tín nhiệm quốc gia giữ mục tiêu đạt mức Investment Grade vào năm 2030, với định hướng tăng trưởng GDP bình quân 10%/năm và vẫn kiểm soát an toàn nợ công. Điểm chung của những mục tiêu này là: không chỉ nâng hạng cho đẹp số, mà chủ ý giảm rủi ro cảm nhận của nhà đầu tư, từ đó hạ chi phí vốn và nới rộng cửa cho dòng vốn chất lượng hơn.
Chiến lược đến 2030: từ FTSE emerging market tới tham vọng nâng hạng MSCI
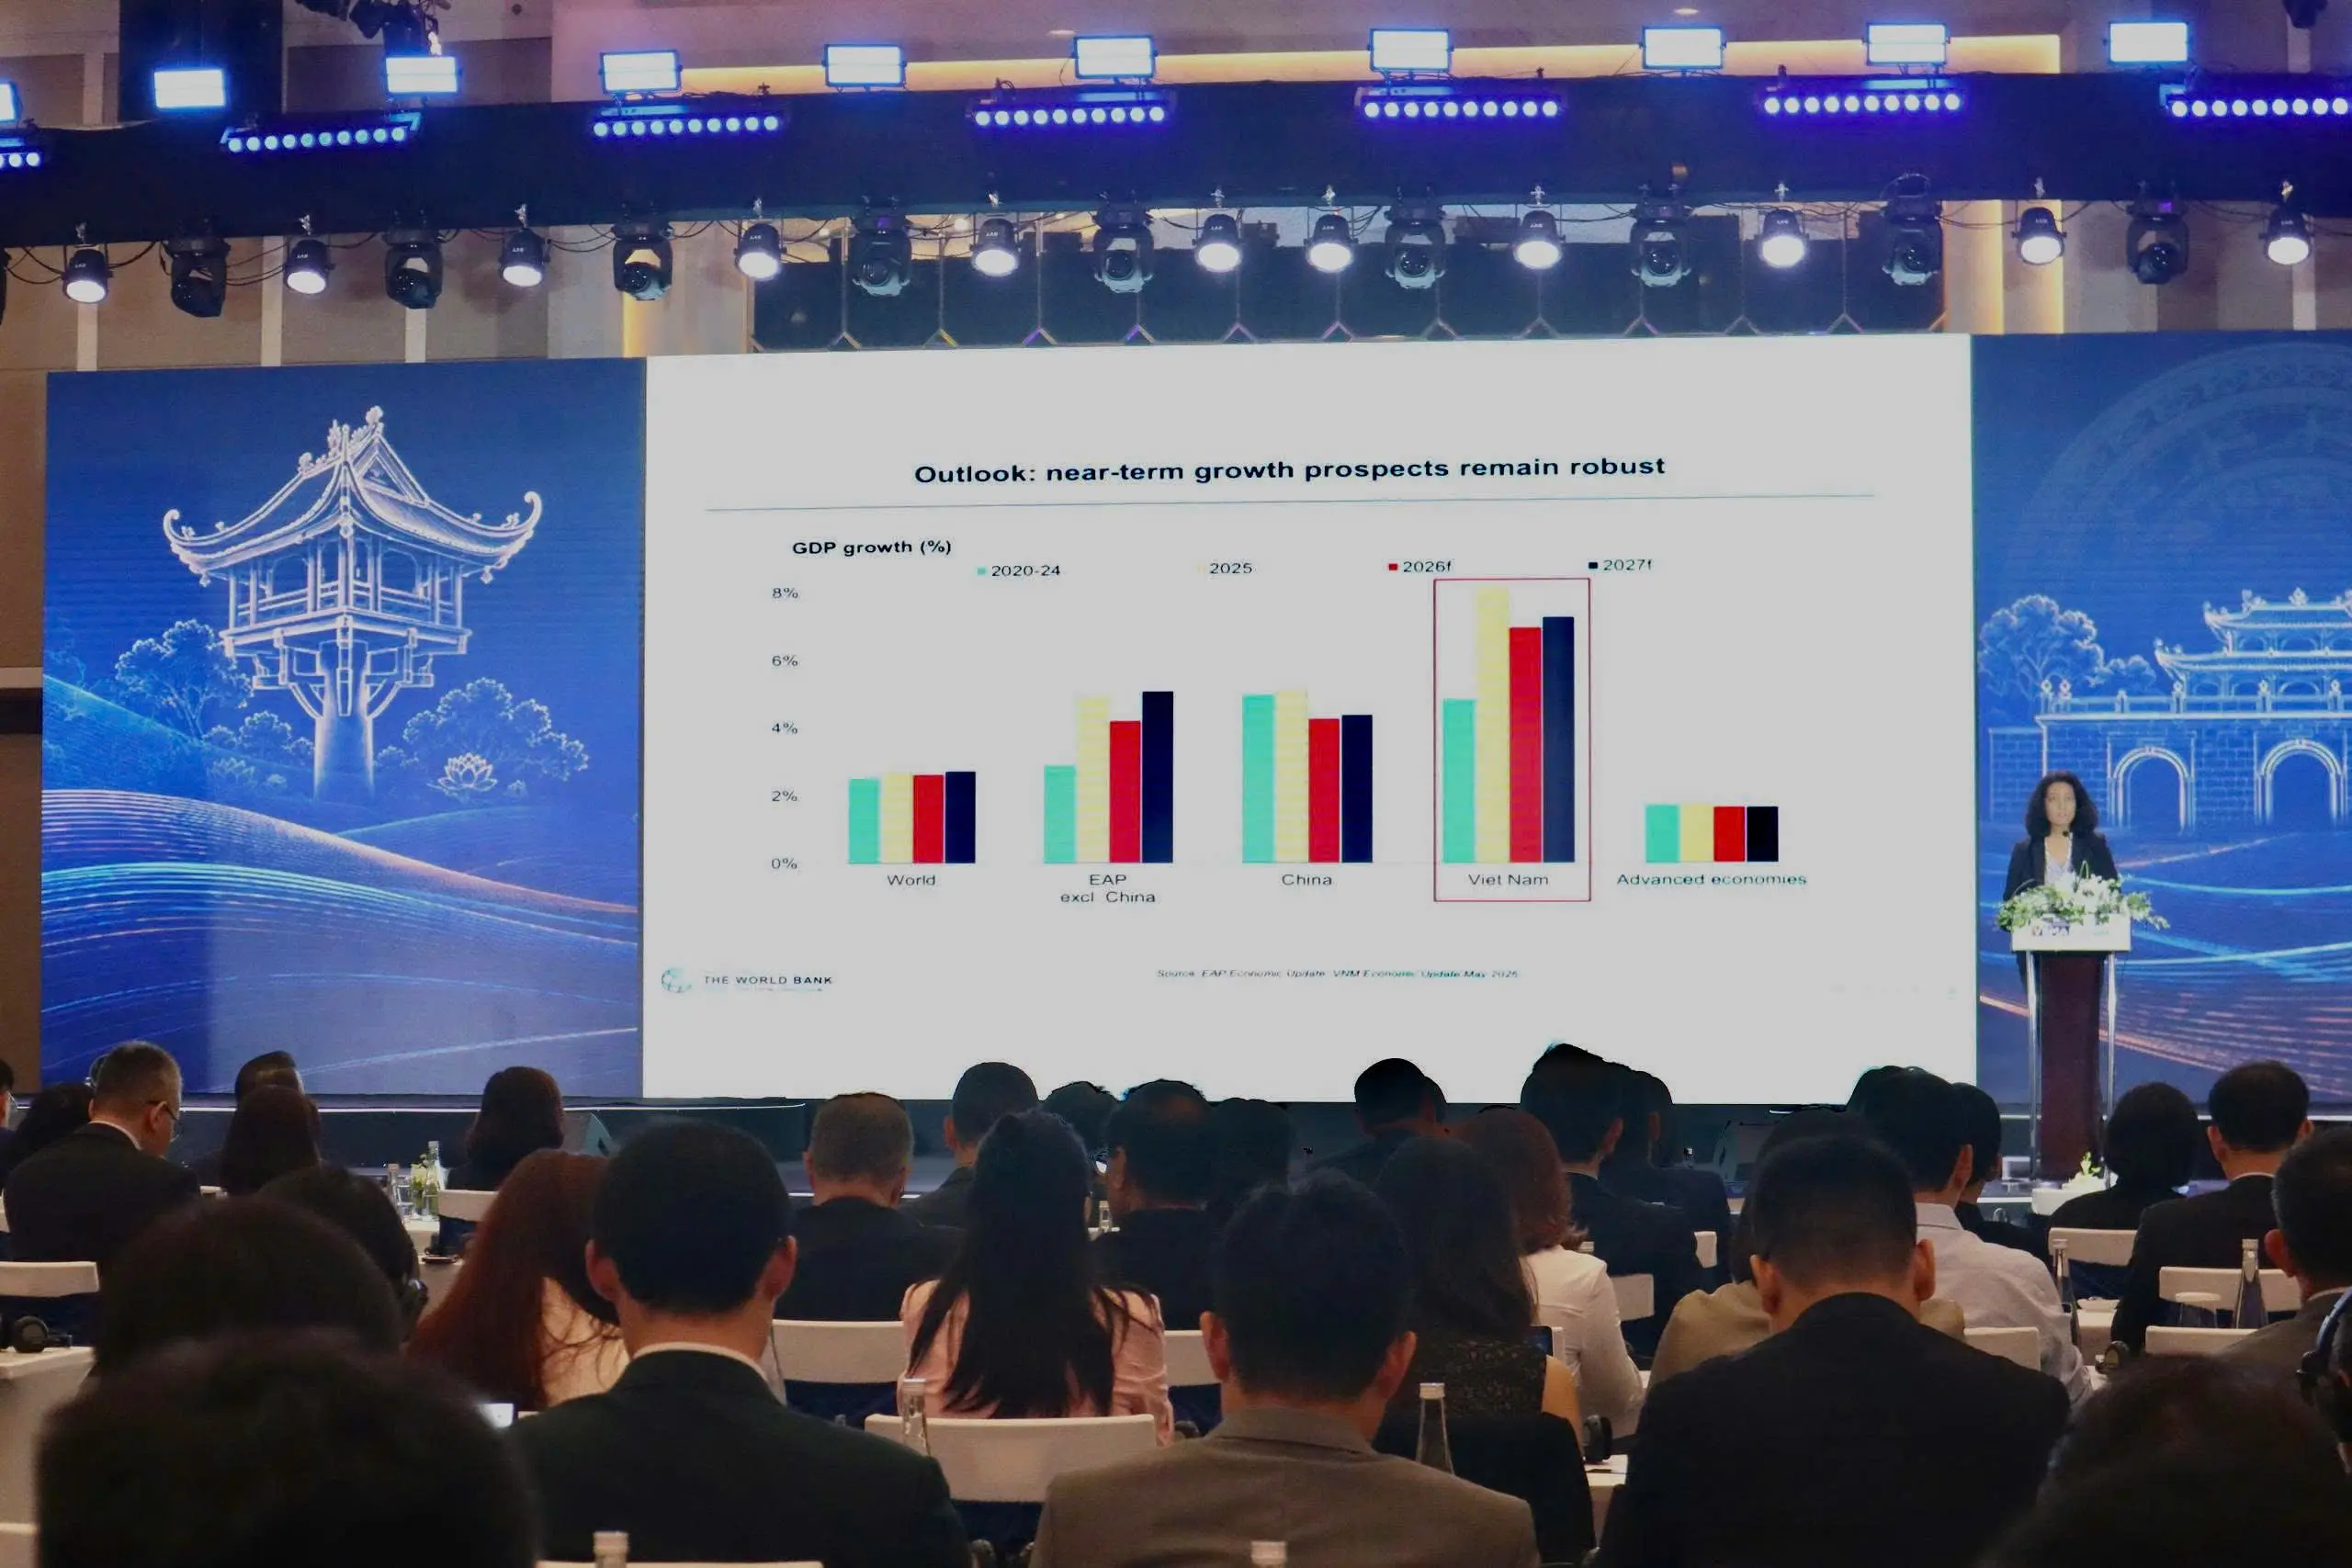
Điểm đáng chú ý là Việt Nam đã chính thức bước vào chỉ số FTSE emerging market, đặt nền cho mục tiêu giữ vững tiêu chí "secondary emerging market" và tiến xa hơn tới phân hạng Advanced Emerging Market của FTSE Russell. Trên trục MSCI, định hướng là tiếp tục nâng chất lượng và tiêu chuẩn thị trường để đáp ứng yêu cầu nâng hạng MSCI Việt Nam, vốn đòi hỏi cải thiện mạnh về mức độ tiếp cận của nhà đầu tư nước ngoài, cơ chế thanh toán – bù trừ và minh bạch thông tin. Theo phát biểu tại Diễn đàn Chứng khoán châu Á lần thứ 31, Việt Nam đặt mục tiêu tăng trưởng hai chữ số mỗi năm trong giai đoạn 2026–2030, song tăng trưởng đó phải dựa trên nền tảng ổn định vĩ mô, kiểm soát lạm phát và bảo đảm các cân đối lớn của nền kinh tế. Cách tiếp cận này cho thấy thị trường chứng khoán không còn bị xem là “phần trang trí” mà đã trở thành hạ tầng thiết yếu cho mô hình tăng trưởng mới dựa vào khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số, với vốn trung – dài hạn từ thị trường làm “máu” nuôi hệ sinh thái doanh nghiệp.
Investment Grade: ngưỡng cửa thay đổi cuộc chơi huy động vốn
Nếu nâng hạng MSCI và FTSE là cuộc chơi về tiêu chuẩn thị trường, thì nâng xếp hạng tín nhiệm quốc gia lên mức Investment Grade là ngưỡng cửa thay đổi cốt lõi về chi phí vốn và cấu trúc nhà đầu tư. Quyết định 1919/QĐ-TTg tiếp tục giữ mục tiêu đưa Việt Nam lên mức Baa3 của Moody’s hoặc BBB- của S&P và Fitch vào năm 2030, đi kèm các chỉ tiêu tăng trưởng, đầu tư toàn xã hội, trần nợ công và nợ Chính phủ đã được cập nhật. Theo phân tích được trình bày tại Diễn đàn Chứng khoán châu Á, nâng hạng từ nhóm dưới mức đầu tư lên mức đầu tư giúp chênh lệch lãi suất trái phiếu chính phủ giảm khoảng một phần ba trên mẫu nghiên cứu khoảng 30 thị trường mới nổi. Đây là con số rất đáng suy ngẫm: cùng một khoản vay, mức yêu cầu vốn tối thiểu của bên cho vay đối với khoản tài trợ có xếp hạng BBB- thấp hơn đáng kể so với BB+, ước khoảng 50%, cho phép bên cho vay hạ giá vốn và nới hạn mức tín dụng dành cho quốc gia và các đối tác. Nói cách khác, vượt qua ngưỡng Investment Grade là bước nhảy mang tính cấu trúc; nó không giống một lần “tăng một bậc cho có” trong vùng dưới đầu tư, mà là sự thay đổi cách thế giới định giá rủi ro của Việt Nam.
Từ ngân hàng sang vốn dài hạn: tái cấu trúc cơ sở nhà đầu tư
Một hệ quả ít được nói rõ nhưng cực kỳ quan trọng của việc đạt mức Investment Grade là thay đổi cơ sở nhà đầu tư đứng sau thị trường vốn. Hiện phần lớn tài trợ quốc tế dành cho các bên phát hành Việt Nam vẫn dựa vào các khoản vay hợp vốn, nghĩa là lệ thuộc chính vào bảng cân đối của hệ thống ngân hàng. Khi quốc gia bước lên mức Investment Grade, sân chơi mở rộng sang các tổ chức nắm giữ nguồn vốn dài hạn như quỹ hưu trí, công ty bảo hiểm – những nhà đầu tư thường chỉ được phép mua tài sản đạt mức đầu tư. Điều này không chỉ giúp kéo dài kỳ hạn huy động vốn lên 5–10 năm thay vì mảng vốn ngân hàng thường thiên về kỳ hạn ngắn, mà còn tạo điều kiện xây dựng lại đường cong lãi suất chuẩn của Việt Nam trên thị trường quốc tế, nếu Chính phủ quay lại phát hành trái phiếu quốc tế sau lần phát hành cuối cùng từ năm 2014. Khi lợi suất trái phiếu Chính phủ được xác lập như một tham chiếu rõ ràng, doanh nghiệp và ngân hàng trong nước sẽ có “cột mốc” để định giá vay nợ và phát hành trái phiếu, giảm phụ thuộc vào trần xếp hạng tín nhiệm quốc gia và tạo cơ hội cho các tổ chức có nội lực tốt cải thiện điều kiện vay.
Thị trường chứng khoán Việt Nam trước giai đoạn hội nhập sâu: cơ hội và yêu cầu kỷ luật
Ở tầng dài hạn, chiến lược nâng hạng MSCI Việt Nam, củng cố vị thế trong chỉ số FTSE emerging market và đạt Investment Grade đặt thị trường chứng khoán Việt Nam vào tâm điểm của quá trình tái cấu trúc mô hình tăng trưởng. Chính phủ đã định hướng tiếp tục hoàn thiện khuôn khổ pháp lý cho thị trường vốn, hiện đại hóa hạ tầng giao dịch, thúc đẩy chuyển đổi số, nâng cao minh bạch, quản trị doanh nghiệp, giám sát thị trường, đa dạng hóa sản phẩm tài chính và cơ sở nhà đầu tư, đồng thời tạo điều kiện tiếp cận rộng hơn cho nhà đầu tư trong nước và nước ngoài. Theo một nhận định, nâng xếp hạng tín nhiệm quốc gia “không chỉ là thêm một bậc xếp hạng, mà là một ‘ngưỡng cửa’ có thể tạo ra thay đổi rõ rệt đối với chi phí vốn, cơ sở nhà đầu tư và khả năng huy động vốn của Việt Nam”. Điều đó cũng đúng với cuộc chơi nâng hạng MSCI và FTSE: đây là bài kiểm tra kỷ luật thị trường, từ ý chí cải cách thể chế đến tính nhất quán trong quản trị doanh nghiệp và bảo vệ nhà đầu tư. Nếu vượt qua được, phần thưởng không chỉ là “chỗ ngồi đẹp hơn” trên bảng xếp hạng, mà là sự dịch chuyển thực tế trong dòng tiền, cấu trúc vốn và năng lực cạnh tranh lâu dài của thị trường vốn Việt Nam trong bối cảnh hội nhập sâu với tài chính toàn cầu.