
Ưu đãi chỉ có ý nghĩa khi tạo ra kết quả
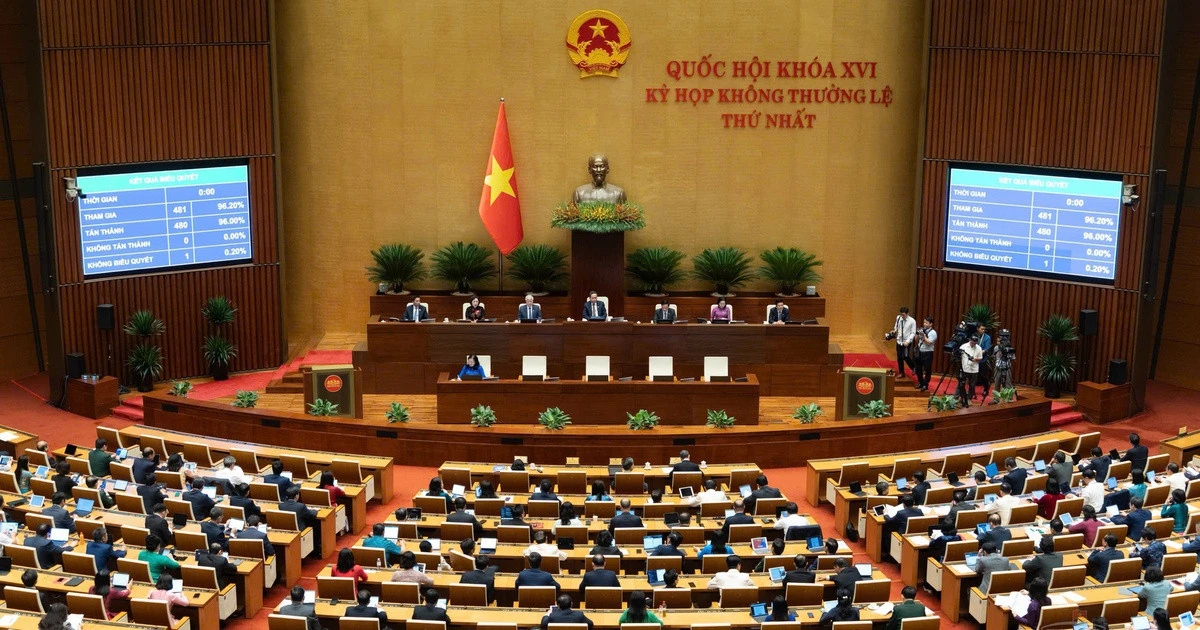
Ưu đãi đầu tư là các chính sách hỗ trợ của Nhà nước dành cho dự án đáp ứng điều kiện nhất định, nhằm khuyến khích hoạt động kinh tế và tạo lợi ích công cộng có thể kiểm chứng. Tại kỳ họp thứ Hai, Quốc hội thảo luận các dự án sửa đổi luật thuế và Luật Đầu tư; những ý kiến được nêu là đề xuất cho quá trình hoàn thiện luật, không phải quy định đã có hiệu lực. Đại biểu Cà Mau tập trung vào việc bảo đảm ưu đãi thuế đến đúng đối tượng, nguồn lực công được sử dụng hiệu quả và hạn chế nguy cơ thất thoát. Đây là hướng tiếp cận đáng ủng hộ: ưu đãi không nên được đánh giá bằng quy mô hỗ trợ, mà bằng kết quả đem lại cho người dân và nền kinh tế. Nếu thiếu tiêu chí, giám sát và chế tài, mục tiêu tốt đẹp có thể biến thành lợi ích riêng.
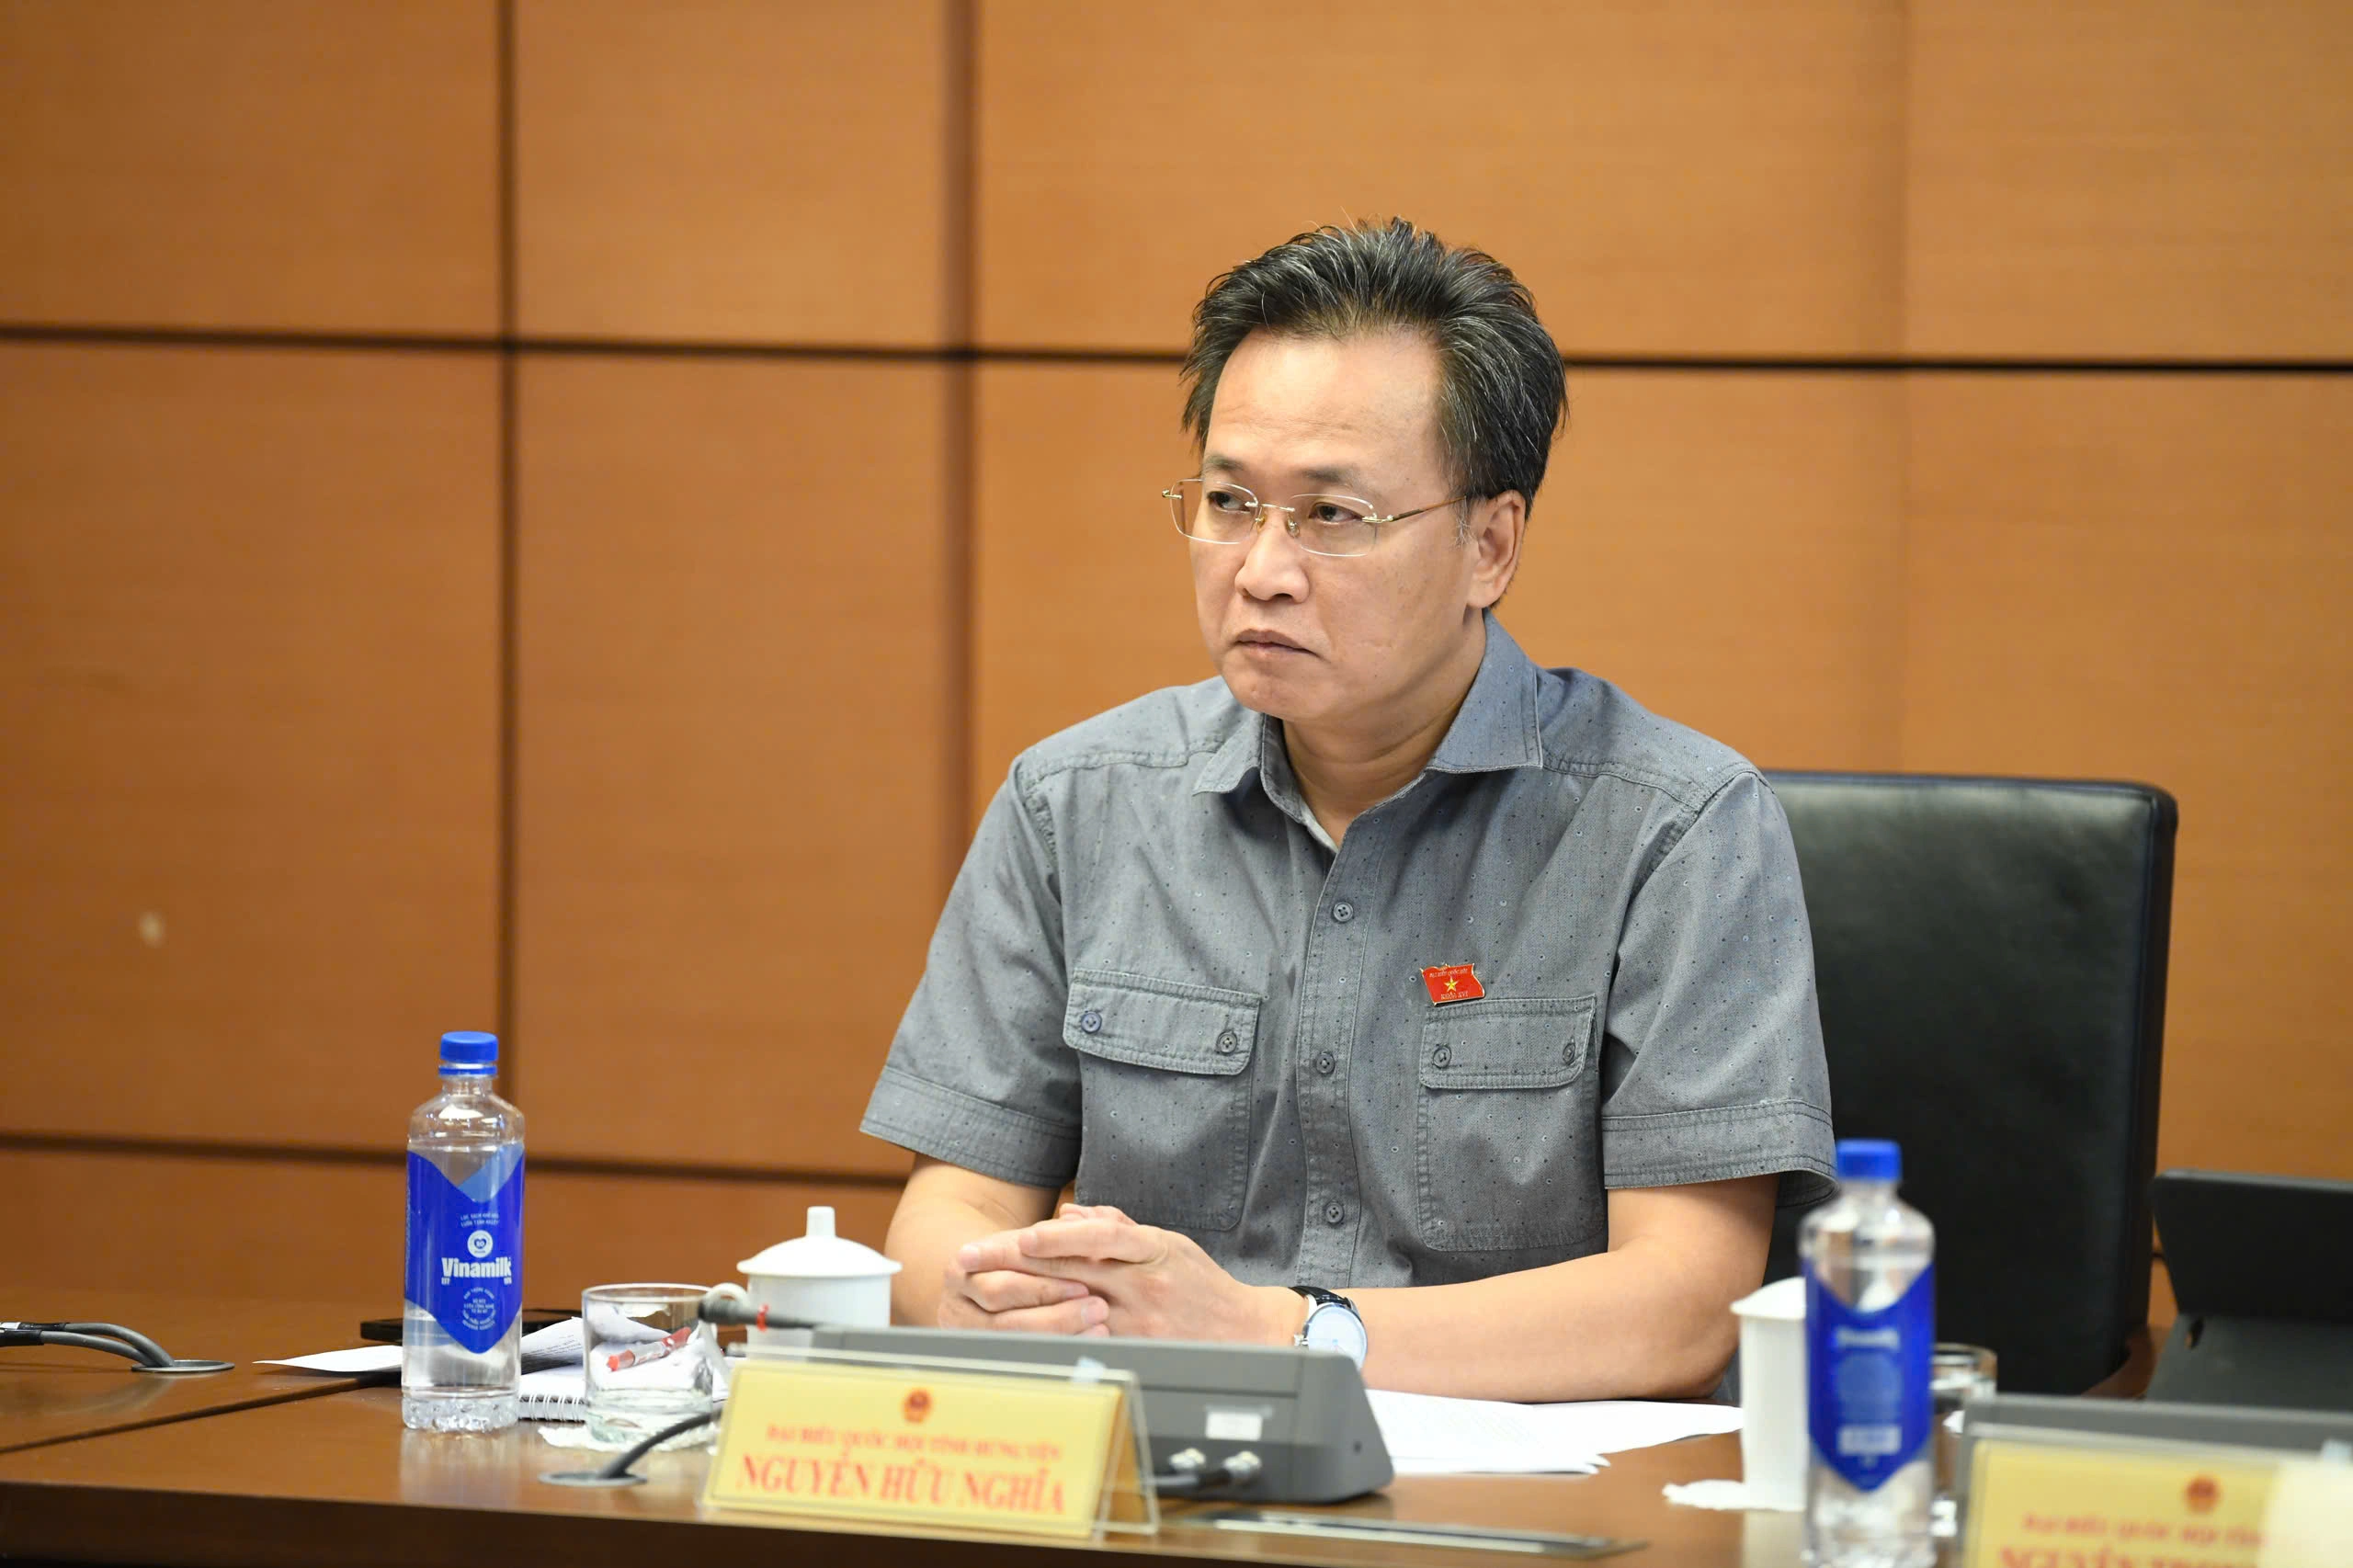
Với dự án sửa đổi Luật Đầu tư, Quốc hội thảo luận tại tổ sáng 24/10 về việc tháo gỡ điểm nghẽn pháp lý, khơi thông nguồn lực và thu hút vốn chất lượng cao vào các lĩnh vực như bán dẫn, trí tuệ nhân tạo, trung tâm dữ liệu lớn và đổi mới sáng tạo. Tổng Kiểm toán nhà nước Nguyễn Hữu Nghĩa đề nghị ưu đãi đầu tư phải có điều kiện, có thời hạn và dựa trên kết quả thực hiện cam kết; nếu dự án chậm tiến độ hoặc không đạt sản phẩm đã hứa, cơ quan chức năng cần dừng hỗ trợ và có cơ chế thu hồi ưu đãi. Nguyên tắc này giúp chuyển trọng tâm từ lời hứa ban đầu sang trách nhiệm trong suốt quá trình triển khai.
Chính sách thuế cần đúng đối tượng, có thể kiểm tra
Trong góp ý về các luật thuế, đại biểu Nguyễn Bình Tân nhấn mạnh cần thiết kế chính sách thuế ưu đãi phù hợp thực tế và đi kèm cơ chế kiểm soát chặt chẽ. Ông tán thành miễn thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân cho hoạt động cung cấp suất ăn tại trường học, bệnh viện, nhưng lưu ý miễn thuế không tự động bảo đảm bữa ăn an toàn hay đủ chất. Doanh nghiệp có thể đồng thời phục vụ trường học, bệnh viện và khách hàng khác; nếu không tách bạch doanh thu, phần thu nhập từ hoạt động không thuộc diện ưu đãi có thể bị chuyển sang diện miễn thuế. Vì vậy, cần quy định rõ cách hạch toán, tăng hậu kiểm và xử lý nghiêm vi phạm. Đại biểu cũng đề nghị số thuế được miễn phải chuyển thành lợi ích thực tế như giảm giá thành, nâng chất lượng và dinh dưỡng bữa ăn, thay vì chỉ làm tăng lợi nhuận doanh nghiệp.
Với giáo dục, đại biểu Nguyễn Bình Tân ủng hộ miễn thuế sử dụng đất phi nông nghiệp cho đất phục vụ giáo dục, đào tạo, nhưng đề nghị loại trừ phần diện tích khai thác thương mại. Đại biểu Lê Thị Ngọc Linh cũng yêu cầu xác định rõ tiêu chí đối với cơ sở giáo dục tư thục không vì lợi nhuận, trong đó cần làm rõ nguyên tắc không chia lợi nhuận và phân biệt thu nhập giáo dục với hoạt động kinh doanh khác. Các đề xuất này có ý nghĩa trực tiếp với người học: cần đánh giá chính sách miễn thuế có tác động ra sao đến học phí, chất lượng giáo dục và cơ hội tiếp cận trường học của học sinh nghèo, người dân vùng sâu, vùng xa và đồng bào dân tộc thiểu số. Nếu không đo được lợi ích đến người thụ hưởng, ưu đãi khó chứng minh được mục tiêu an sinh.
Thuế đất và đấu thầu: tiêu chí rõ mới tránh áp dụng máy móc
Đề xuất áp thuế suất 0,2% với đất bỏ hoang, chậm đưa vào sử dụng nhằm hạn chế găm giữ và lãng phí tài nguyên, nhưng việc áp dụng cần phân biệt nguyên nhân chậm trễ. Đất chưa thể triển khai vì vướng giải phóng mặt bằng, dự án đầu tư theo phân kỳ hoặc tranh chấp pháp lý kéo dài không nên mặc nhiên bị xem như trường hợp cố tình bỏ hoang. Đại biểu Nguyễn Bình Tân cũng đề nghị nâng thuế đối với đất sử dụng sai mục đích lên ít nhất bằng mức 0,2% này. Muốn chính sách vận hành công bằng, cần tiêu chí nhận diện rõ và dữ liệu đủ tin cậy. Đại biểu lưu ý tiến độ số hóa dữ liệu đất đai, đồng thời đề nghị Chính phủ hoàn thiện cơ sở dữ liệu và hướng dẫn thực hiện trước thời điểm luật dự kiến có hiệu lực từ ngày 1/1/2027.
Ở lĩnh vực đấu thầu, Thiếu tướng Hồ Việt Triều đề xuất đơn giản hóa thủ tục, đẩy mạnh phân cấp, phân quyền nhưng phải gắn với trách nhiệm giải trình và kiểm soát hiệu quả. Đây là điểm cân bằng cần thiết: thủ tục rườm rà có thể làm chậm dự án, còn phân quyền thiếu giám sát lại mở cửa cho tiêu cực và thất thoát ngân sách. Các góp ý về thuế và đấu thầu vì thế gặp nhau ở một yêu cầu chung: quy định phải đủ rõ để người thực thi biết cách áp dụng, đồng thời đủ chặt để cơ quan quản lý phát hiện việc lợi dụng. Tuy nhiên, tất cả vẫn đang là nội dung được đại biểu thảo luận, kiến nghị trong quá trình hoàn thiện dự thảo, chưa phải những nghĩa vụ pháp lý mới đã có hiệu lực.
Kết luận: đo ưu đãi bằng lợi ích và trách nhiệm
Những cuộc thảo luận cho thấy sửa luật thuế, đấu thầu và đầu tư không nên chỉ dừng ở việc mở rộng hỗ trợ hay rút gọn thủ tục. Ưu đãi thuế cần đúng đối tượng, có cách hạch toán minh bạch và chứng minh lợi ích đến người dân; ưu đãi đầu tư cần gắn với cam kết có thể đánh giá trong quá trình thực hiện; còn đấu thầu cần nhanh hơn mà không buông lỏng trách nhiệm giải trình. Bước tiếp theo là cơ quan soạn thảo tiếp thu ý kiến, làm rõ điều kiện, thời hạn, tiêu chí giám sát và cơ chế thu hồi hỗ trợ khi nhà đầu tư không hoàn thành cam kết. Đây là hướng sửa đổi thuyết phục hơn cả: Nhà nước hỗ trợ có mục tiêu, doanh nghiệp có trách nhiệm và người dân nhận được kết quả cụ thể. Cần nhấn mạnh rằng các nội dung này mới được đưa ra thảo luận tại Quốc hội, không đồng nghĩa luật đã được thông qua hoặc có hiệu lực.