
Hai quyết định, hai mức nghĩa vụ khác nhau
Xử phạt thuế doanh nghiệp là quyết định hành chính yêu cầu doanh nghiệp khắc phục vi phạm kê khai bằng tiền phạt, khoản thuế phải nộp bổ sung và tiền chậm nộp; việc điều chỉnh thuế được khấu trừ là một tác động riêng, không đồng nghĩa với khoản tiền phải nộp ngay. Trên cơ sở đó, hai quyết định dành cho CTCP Lương thực A An (AAN) và CTCP Công nghệ – Viễn thông ELCOM (ELC) cho thấy mức nghĩa vụ tiền mặt của ELCOM lớn hơn đáng kể, nhưng không nên gộp các khoản điều chỉnh khấu trừ vào tổng tiền truy thu. A An công bố ngày 5/11/2026 đã nhận quyết định xử phạt vi phạm hành chính về thuế của cơ quan thuế Hà Nội. ELCOM cũng cho biết nhận quyết định xử phạt ngày 5/11, sau kiểm tra thuế về kê khai và thực hiện nghĩa vụ trong các năm 2023–2025.
| Nội dung | Lương thực A An | ELCOM |
|---|---|---|
| Tiền truy thu, phạt và chậm nộp | Hơn 531 triệu đồng | 1.213.653.412 đồng |
| Thuế GTGT được khấu trừ chuyển kỳ sau bị giảm | 444,8 triệu đồng | Hơn 56,2 triệu đồng |
Chênh lệch tổng tiền phải nộp là điểm nổi bật, nhưng cần đọc cùng cơ cấu từng quyết định: tổng nghĩa vụ bằng tiền và khoản khấu trừ bị giảm phản ánh hai ảnh hưởng tài chính khác nhau.
A An: hơn 531 triệu đồng phải nộp, khấu trừ giảm riêng
Theo quyết định, các vi phạm của A An gắn với việc kê khai sai dẫn đến thiếu thuế và khai sai hoặc không đầy đủ một số chỉ tiêu trên hồ sơ thuế GTGT trong giai đoạn tháng 1/2024 đến tháng 12/2025. Cơ quan thuế nêu các vấn đề gồm kê khai khấu trừ hóa đơn mua vào của doanh nghiệp bị thông báo không hoạt động tại địa chỉ kinh doanh, kê khai chiết khấu thương mại không đúng quy định và hàng khuyến mãi không đủ điều kiện. A An bị phạt gần 173 triệu đồng; phải nộp bổ sung hơn 331 triệu đồng tiền thuế, gồm hơn 53 triệu đồng cho năm 2024 và gần 278 triệu đồng cho năm 2025; tiền chậm nộp thuế thu nhập doanh nghiệp gần 27 triệu đồng. Tổng tiền phạt, truy thu thuế và chậm nộp vượt 531 triệu đồng.
Riêng 444,8 triệu đồng thuế GTGT được khấu trừ chuyển sang kỳ sau bị điều chỉnh giảm không phải tiền phạt và không cộng vào tổng hơn 531 triệu đồng. Tuy vậy, đây không phải con số có thể bỏ qua: phần thuế doanh nghiệp có thể dùng để khấu trừ ở các kỳ tiếp theo cũng giảm tương ứng. Cách phân biệt này giúp cổ đông tránh hiểu nhầm quy mô khoản phải nộp bằng tiền, đồng thời không đánh giá thấp ảnh hưởng kéo dài của việc giảm khấu trừ. Quyết định yêu cầu A An chấp hành trong 10 ngày kể từ ngày nhận; nếu không tự nguyện thực hiện đúng hạn, doanh nghiệp có thể bị cưỡng chế theo quy định.
ELCOM chịu khoản truy thu lớn hơn, chủ yếu ở thuế TNDN
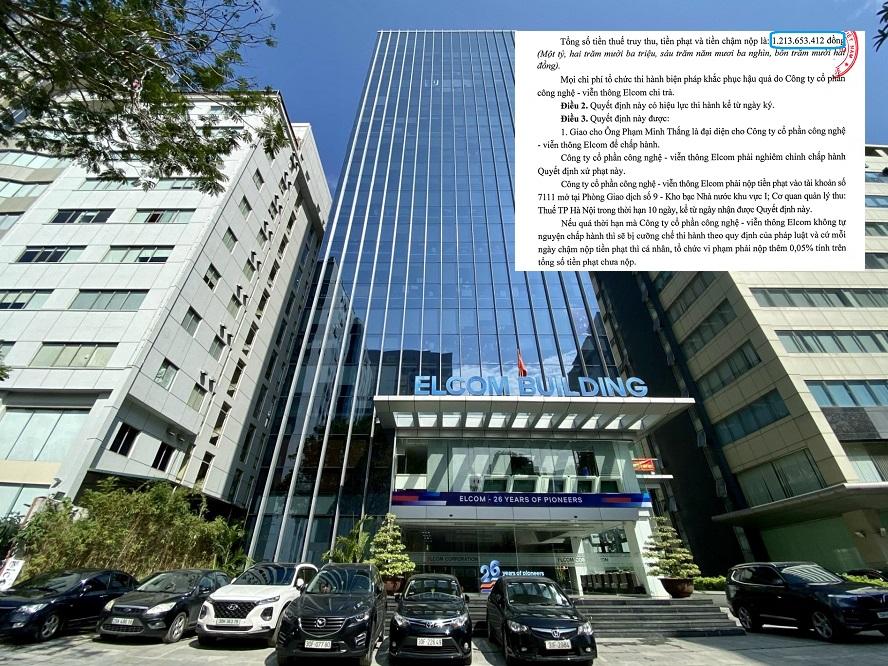
ELCOM phải nộp tổng cộng 1.213.653.412 đồng, gồm tiền truy thu thuế, phạt hành chính và tiền chậm nộp. Cơ cấu cho thấy khoản truy thu thuế thu nhập doanh nghiệp là phần lớn nhất: 745.447.120 đồng. Ngoài ra, doanh nghiệp phải nộp hơn 81,5 triệu đồng thuế GTGT của các năm 2023–2024 và hơn 7,6 triệu đồng thuế thu nhập cá nhân của năm 2024. Tiền phạt hành chính là hơn 200 triệu đồng; tiền chậm nộp tính đến hết ngày 29/10/2026 là gần 179 triệu đồng. Doanh nghiệp còn phải nộp tiếp tiền chậm nộp phát sinh từ ngày 30/10/2026 cho đến khi hoàn tất nghĩa vụ đối với số thuế còn thiếu.
ELCOM cũng bị giảm hơn 56,2 triệu đồng thuế GTGT được khấu trừ chuyển kỳ sau, khoản này nằm ngoài tổng tiền phải nộp. So với A An, mức giảm khấu trừ thấp hơn, nhưng nghĩa vụ tiền mặt cao hơn đáng kể. ELCOM cho biết sẽ chấp hành quyết định, nộp đầy đủ các khoản theo thời hạn và tiếp tục rà soát, hoàn thiện công tác kê khai thuế.
Điều nhà đầu tư cần theo dõi sau kiểm tra thuế
Hai trường hợp cho thấy kết quả kiểm tra thuế cần được đọc theo ít nhất hai lớp: khoản tiền phải nộp và phần quyền khấu trừ bị điều chỉnh. Với A An, số tiền phạt, truy thu và chậm nộp vượt 531 triệu đồng, bên cạnh 444,8 triệu đồng khấu trừ bị giảm; với ELCOM, tổng nghĩa vụ tiền mặt hơn 1,21 tỷ đồng đi kèm mức giảm khấu trừ hơn 56,2 triệu đồng. Không nên cộng các khoản giảm khấu trừ vào tiền phạt, nhưng cũng không nên xem chúng là tác động không đáng kể: doanh nghiệp sẽ có ít thuế đầu vào hơn để bù trừ trong các kỳ sau.
Đây là các quyết định xử phạt vi phạm hành chính về kê khai thuế; nội dung được công bố không phải căn cứ để tự kết luận doanh nghiệp trốn thuế hay gian lận thuế. Với nhà đầu tư, điểm đáng theo dõi tiếp theo là việc doanh nghiệp hoàn thành nghĩa vụ trong thời hạn, đồng thời phản ánh đúng tác động của khoản truy thu và điều chỉnh khấu trừ trong thông tin tài chính. Kết luận: ELCOM chịu gánh nặng nộp tiền lớn hơn, còn ở cả hai doanh nghiệp, khoản giảm thuế GTGT khấu trừ là hệ quả riêng cần được đánh giá song song.