
Từ cuộc đua sức mạnh mô hình sang cuộc chiến chi phí và thị trường
AI Trung Quốc chi phí thấp là hướng phát triển ưu tiên của nhiều doanh nghiệp công nghệ nước này, thể hiện ở việc họ không chỉ cố rút ngắn khoảng cách năng lực với các mô hình Mỹ mà còn tập trung tối ưu chi phí, giảm nhu cầu tính toán và mở rộng khả năng triển khai trên quy mô lớn để chiếm lợi thế trên thị trường AI toàn cầu. Trong cuộc cạnh tranh công nghệ AI hiện nay, Mỹ vẫn dẫn đầu về chip và vốn, nhưng Trung Quốc đã chủ động chuyển thước đo từ sức mạnh thuần túy sang hiệu quả kinh tế và mức độ ứng dụng. Điểm đáng chú ý là chiến lược này không phải dấu hiệu đầu hàng về công nghệ, mà là một lựa chọn có tính toán. Trong bối cảnh Washington củng cố hệ sinh thái AI do Mỹ dẫn dắt và tìm cách hạn chế ảnh hưởng của Trung Quốc, việc xoay trục sang chi phí và thị trường giúp AI Trung Quốc thâm nhập sâu hơn vào các doanh nghiệp ở nhiều quốc gia. Nói cách khác, cuộc đua không còn quyết định trên bảng xếp hạng mô hình mạnh nhất, mà trên hóa đơn chi phí và mức độ hiện diện trong đời sống kinh tế.
Kimi, GLM, DeepSeek: biểu tượng của chiến lược chi phí thấp
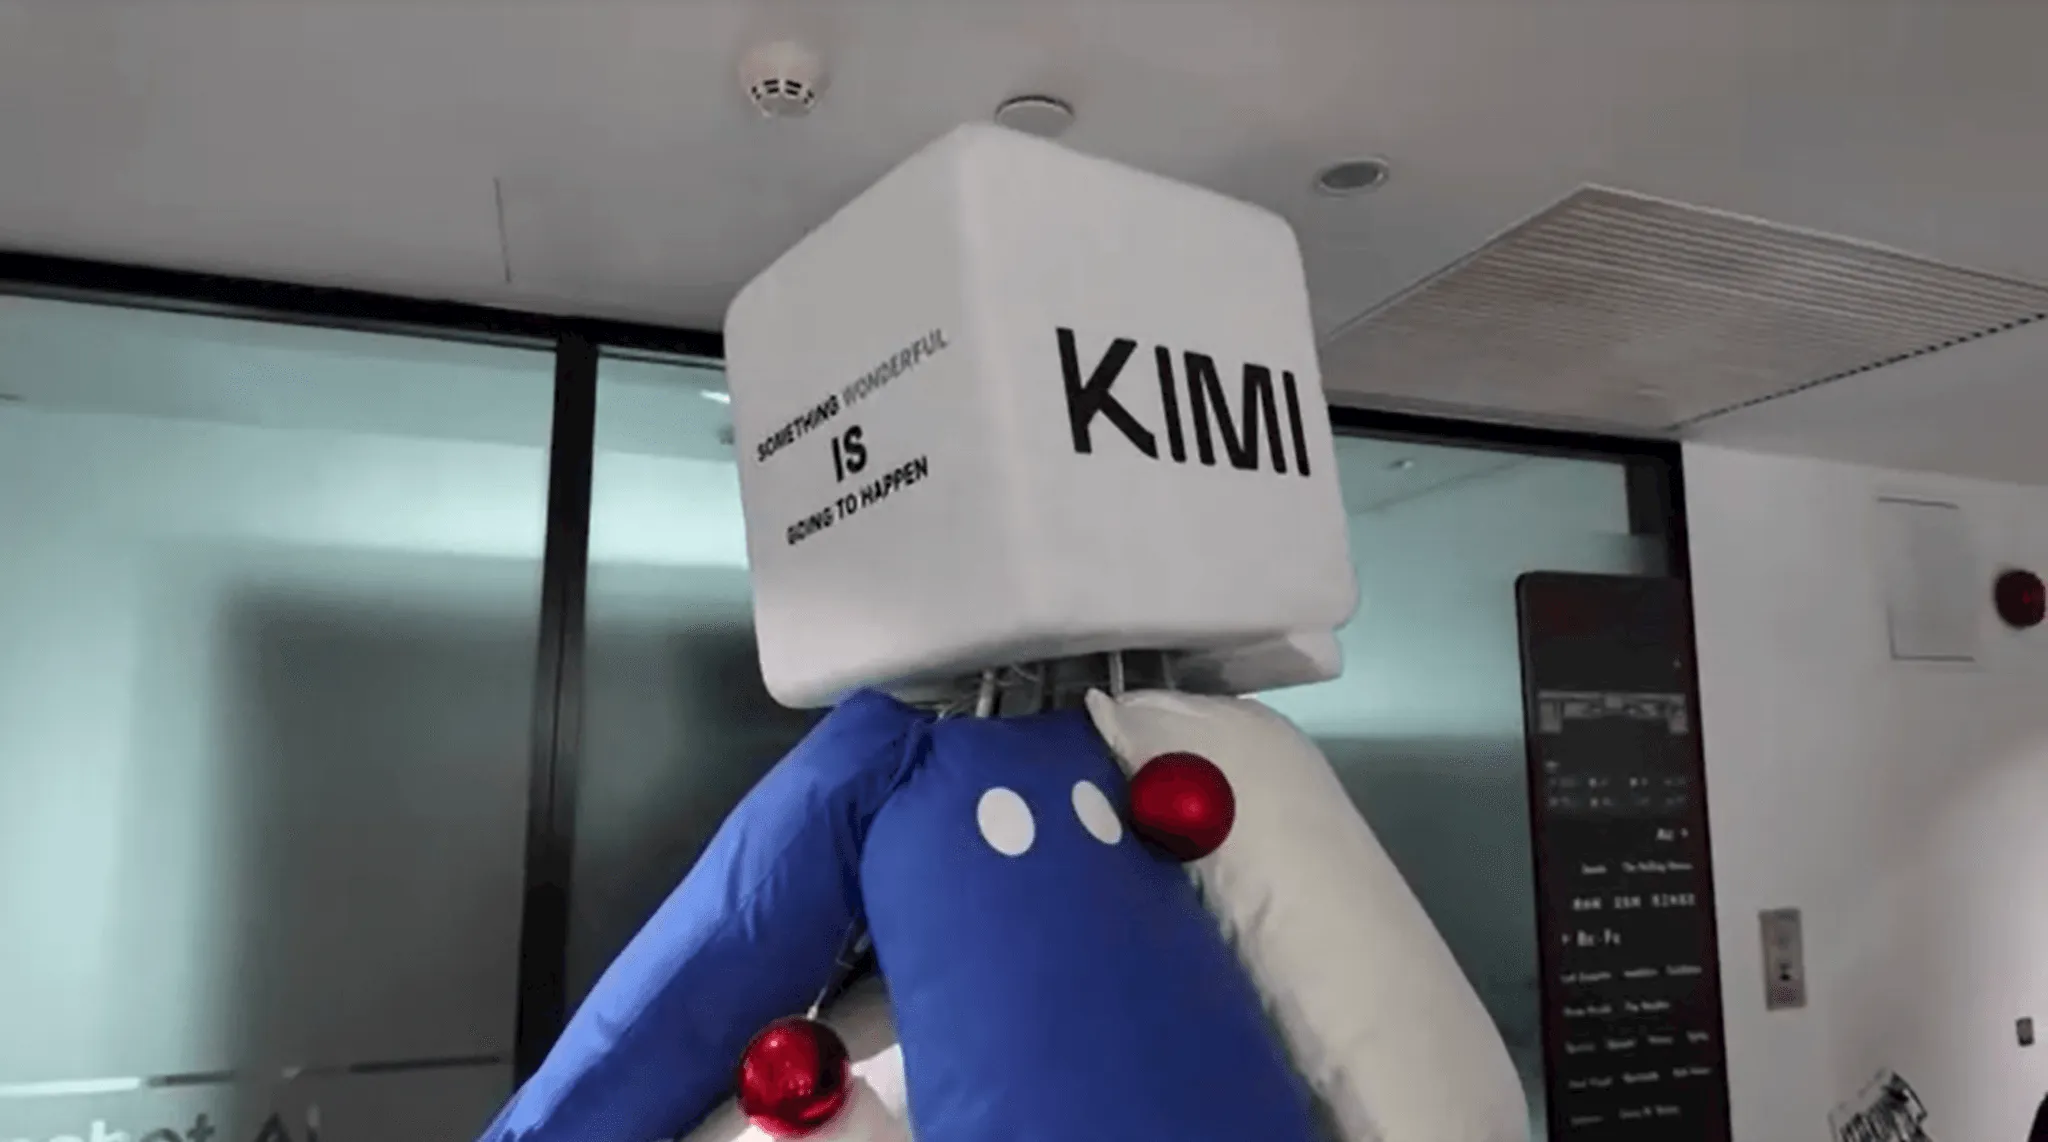
Các cái tên như Kimi, GLM hay DeepSeek đang trở thành biểu tượng cho hướng đi AI Trung Quốc chi phí thấp nhưng đủ mạnh để dùng hàng ngày. Sau khi Kimi K3 của Moonshot gây chú ý tại Thung lũng Silicon vào tháng 7, Z.AI tiếp tục công bố GLM-5.3 với kết quả cạnh tranh với sản phẩm hàng đầu của Mỹ trong một số đánh giá. Điều quan trọng không phải là chúng đứng đầu bảng mọi hạng mục, mà là chúng "đủ tốt" cho đa số tác vụ và có giá sử dụng thấp hơn rõ rệt. Một thử nghiệm cho thấy cả mô hình Mỹ và Trung Quốc đều tạo được một trang web hoàn chỉnh, nhưng Kimi K3 làm việc đó với mức giá chỉ bằng khoảng một phần tư sản phẩm dẫn đầu của Mỹ. Khi nhân lên quy mô hàng nghìn, hàng triệu yêu cầu mỗi ngày, chênh lệch này trở thành đòn bẩy cạnh tranh thật sự. Các nhà phát triển Trung Quốc buộc phải tối ưu cấu trúc mô hình và thuật toán để giảm nhu cầu tính toán vì mức đầu tư hạ tầng chưa bằng một phần năm đối thủ Mỹ, và chính sức ép tài nguyên đó đang tạo ra thế hệ mô hình tối ưu chi phí mới. Tất nhiên, tốc độ phát triển này không hoàn toàn êm ả. Anthropic đã cáo buộc một số công ty, trong đó có Z.AI và Moonshot, dùng quy mô lớn đầu ra từ mô hình của hãng để hỗ trợ phát triển hệ thống của mình. Nhưng ngay cả tranh cãi đó cũng cho thấy áp lực phải rút ngắn khoảng cách công nghệ đang đẩy các bên vào vùng xám của luật chơi hiện tại.
Từ phòng thí nghiệm đến nhà máy: chiến lược ứng dụng AI thực tế
Chiến lược mới của AI Trung Quốc không dừng ở việc có mô hình rẻ hơn, mà nằm ở khả năng đưa chúng vào ứng dụng AI thực tế trên quy mô nền kinh tế. Trung Quốc là thị trường robot công nghiệp lớn nhất thế giới, sở hữu hệ thống sản xuất, thương mại điện tử và logistics khổng lồ, tạo không gian để AI đi từ phòng thí nghiệm vào dây chuyền, kho hàng và nền tảng bán lẻ. Những công việc hàng ngày như viết mã, xử lý dữ liệu, trả lời khách hàng không nhất thiết cần mô hình mạnh nhất thế giới. Doanh nghiệp quan tâm tới độ ổn định, chi phí, khả năng tùy chỉnh và việc triển khai trên hạ tầng riêng. Với các mô hình tương đối mở, người dùng có thể tải về, điều chỉnh và triển khai nội bộ mà không phải gửi dữ liệu về máy chủ tại Trung Quốc. Điều đó giải quyết phần nào lo ngại về dữ liệu, đồng thời khiến AI Trung Quốc trở nên hấp dẫn với các doanh nghiệp nước ngoài. Theo các thử nghiệm, một số doanh nghiệp lớn của Mỹ đã dùng mô hình Trung Quốc cho những tác vụ thường ngày, cho thấy thị trường không trung thành tuyệt đối với nguồn gốc công nghệ, mà đặt hiệu quả và chi phí lên trước. Khi AI trở thành công cụ được sử dụng hằng ngày trong doanh nghiệp, khả năng triển khai linh hoạt và tối ưu tổng chi phí mới là thứ quyết định.
Bất lợi chip, lợi thế quy mô: khoảng cách toàn cầu đang thu hẹp
Động lực phía sau chiến lược chi phí thấp của AI Trung Quốc là sự kết hợp giữa bất lợi hạ tầng và lợi thế quy mô. Mỹ chiếm ưu thế về chip AI tiên tiến, vốn và khả năng đầu tư hạ tầng, trong khi các biện pháp kiểm soát xuất khẩu khiến Trung Quốc thiếu năng lực tính toán. Có thời điểm, mức đầu tư của các công ty công nghệ Trung Quốc chưa bằng một phần năm so với đối thủ Mỹ, buộc họ phải tập trung vào giảm nhu cầu tính toán và hạ chi phí vận hành để tồn tại. Song song, Trung Quốc đã xây nền tảng nhân lực và nghiên cứu từ nhiều năm. Từ 2018, nước này mở thêm điều kiện để nhà khoa học thương mại hóa công nghệ; chỉ một năm sau, các kết quả nghiên cứu ở những nơi như Đại học Thanh Hoa được đưa ra thị trường và trở thành doanh nghiệp như Z.AI. Bước tiến của DeepSeek nhanh chóng lan sang các đối thủ trong nước thông qua việc học hỏi lẫn nhau về phương pháp, tạo nên một hệ sinh thái cải tiến liên tục. Kết quả là khoảng cách giữa các mô hình hàng đầu của Mỹ và Trung Quốc đang thu hẹp nhanh hơn nhiều dự báo. Cuộc cạnh tranh vì thế không chỉ diễn ra ở nơi tạo ra mô hình mạnh nhất, mà còn mở rộng sang nền tảng, tiêu chuẩn và phạm vi ảnh hưởng công nghệ, khi Washington cố củng cố hệ sinh thái AI do Mỹ dẫn dắt trong bối cảnh mô hình Trung Quốc được dùng ngày càng nhiều ở nước ngoài.
Thị trường AI toàn cầu đang được tái định hình bởi chi phí và ứng dụng
Nhìn từ thị trường AI toàn cầu, chiến lược chi phí thấp và ứng dụng rộng rãi của Trung Quốc đang tạo ra một trật tự cạnh tranh mới. Thay vì cố giành vị trí số một về mọi chỉ số, các công ty Trung Quốc chủ động đánh vào phân khúc mà phần lớn doanh nghiệp thật sự cần: mô hình đủ tốt, giá phải chăng, dễ triển khai trong nhà máy, văn phòng, trung tâm dữ liệu của riêng họ. Cuộc cạnh tranh giữa Mỹ và Trung Quốc do đó dịch chuyển từ trận địa công nghệ thuần túy sang chi phí và thị trường; nó ngày càng hiện diện tại các nhà máy, doanh nghiệp và thị trường đang lựa chọn công nghệ AI để dùng. Với mô hình chi phí thấp và tương đối mở, doanh nghiệp ở nhiều nước có thể tùy chỉnh và triển khai trên hạ tầng riêng, khiến ranh giới về ảnh hưởng công nghệ trở nên mờ hơn. Theo hướng này, câu hỏi quan trọng không còn là "ai sở hữu mô hình mạnh nhất", mà là "ai trở thành tiêu chuẩn de facto trong những ứng dụng AI thực tế". Nếu AI Trung Quốc tiếp tục bám chặt vào chi phí, quy mô và khả năng triển khai, Mỹ sẽ phải cạnh tranh không chỉ bằng đổi mới công nghệ mà cả bằng mô hình kinh doanh và cấu trúc giá. Kết thúc của cuộc đua có thể chưa rõ, nhưng hiện tại, thước đo thắng thua đã thay đổi.