
Khi doanh nghiệp đứng trên chính phủ: một nghịch lý mang tên nợ quốc gia Mỹ
Nợ quốc gia Mỹ là tổng nghĩa vụ tài chính mà chính phủ liên bang phải thanh toán cho các chủ nợ trong và ngoài nước, bao gồm trái phiếu kho bạc và các khoản vay khác, và khi con số này phình to cùng với chi phí lãi vay tăng nhanh hơn tốc độ tăng trưởng kinh tế, nó trở thành nguồn rủi ro trực tiếp cho xếp hạng tín nhiệm và ổn định tài khóa của cả hệ thống. Hiện nay, chính phủ Mỹ chỉ được đánh giá ở mức AA+, trong khi Microsoft và Johnson & Johnson vẫn giữ hạng cao nhất AAA. Về mặt lý thuyết, điều này đồng nghĩa hai tập đoàn tư nhân được xem là an toàn hơn chính phủ về khả năng trả nợ. Đó không phải là chi tiết kỹ thuật khô khan, mà là lời cảnh báo rằng khủng hoảng kinh tế trong tương lai rất có thể bắt đầu từ chính khu vực công, chứ không phải từ Phố Wall.
Núi nợ phình to và lãi suất trái phiếu tăng vọt: thị trường đang lo điều gì?
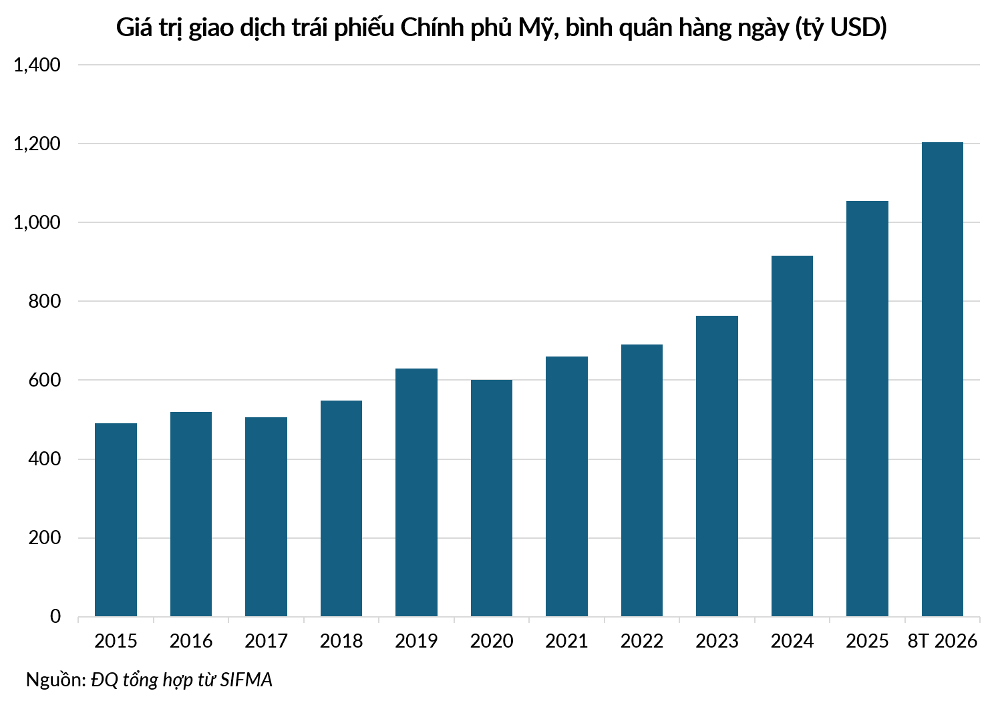
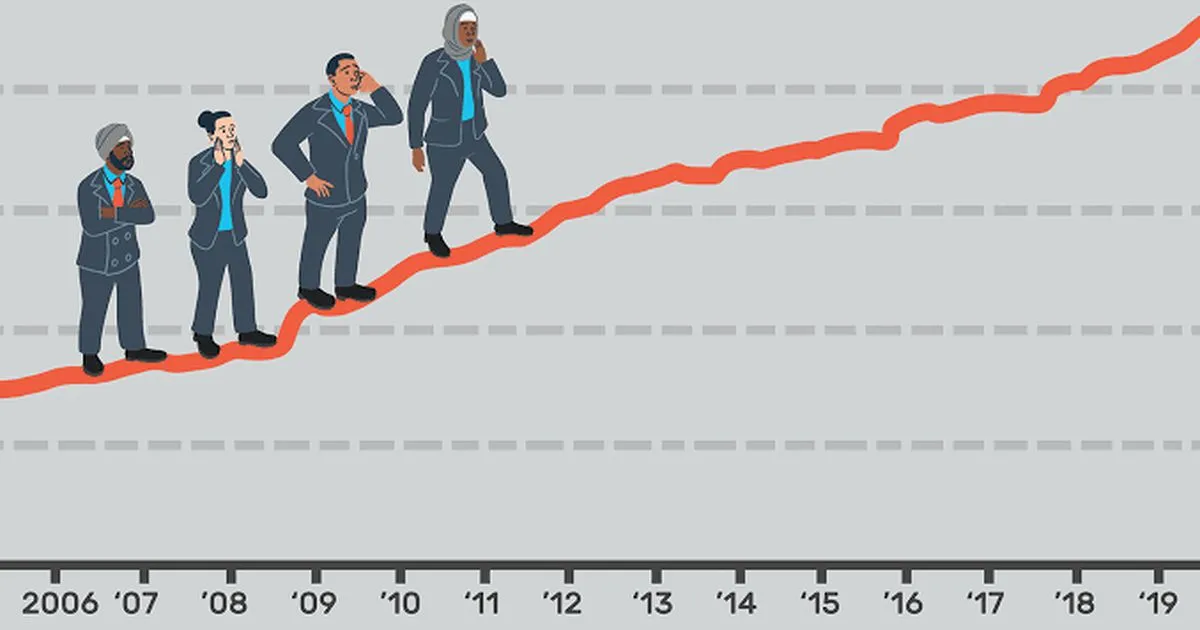
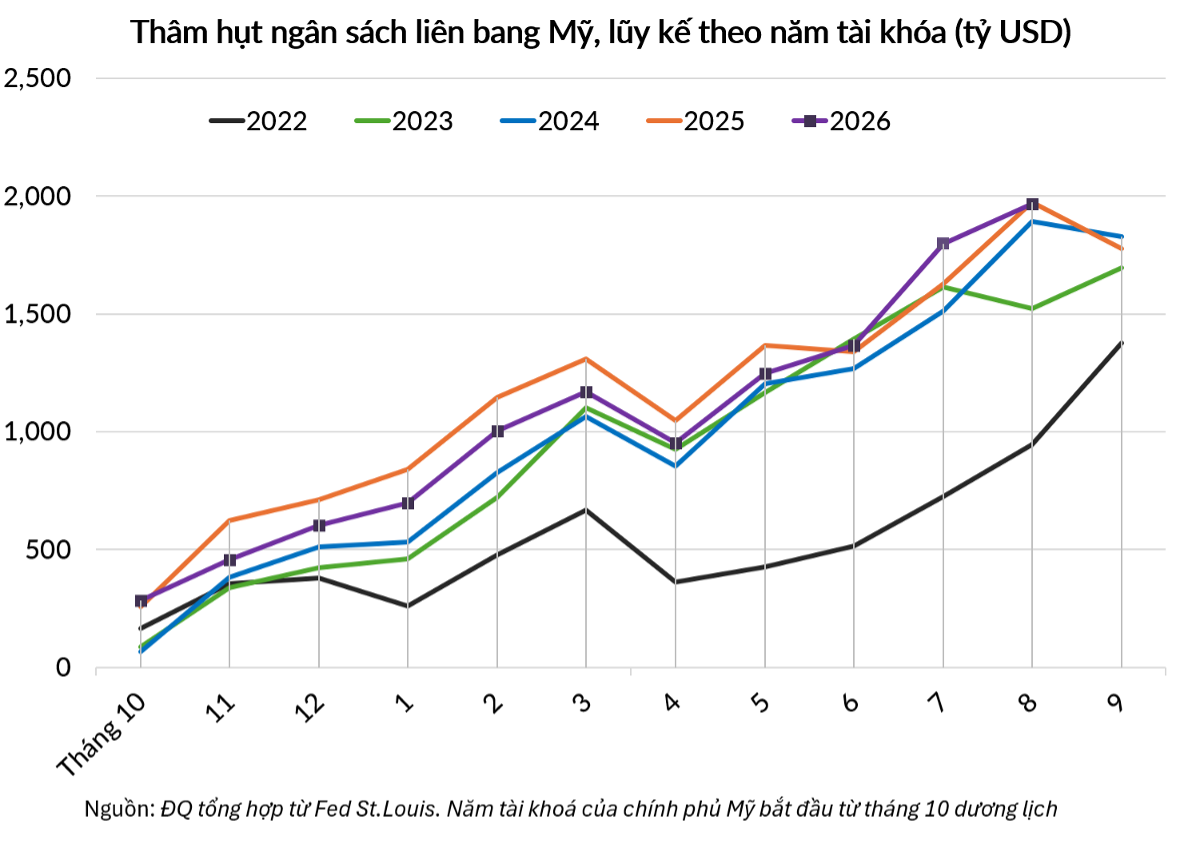
Nợ quốc gia Mỹ đã vượt mốc 40.17 ngàn tỷ USD vào cuối năm tài khóa 2026, tăng khoảng 10.000 tỷ USD chỉ trong 5 năm. Dù các con số chi tiết bằng VND không được công bố, xu hướng là rõ ràng: thâm hụt tài khóa kéo dài buộc Bộ Tài chính phải vay ngày càng nhiều, tạo hiệu ứng quả cầu tuyết lên nợ công. Nhu cầu vay nợ tăng cao để bù đắp thâm hụt đã đẩy lãi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vượt 5,2%, còn kỳ hạn 30 năm vượt 5,6%, mức cao nhất trong 17 năm. Đây không chỉ là biến động kỹ thuật; lợi suất trái phiếu Mỹ tăng vọt phản ánh lo ngại của thị trường về khả năng thanh toán trong dài hạn, khi chi phí vay mới liên tục cao hơn mặt bằng lịch sử và tiệm cận tốc độ tăng trưởng danh nghĩa của nền kinh tế.
Chi phí lãi nợ bào mòn năng lực tài khóa: khủng hoảng kinh tế đến từ sự chậm thay đổi
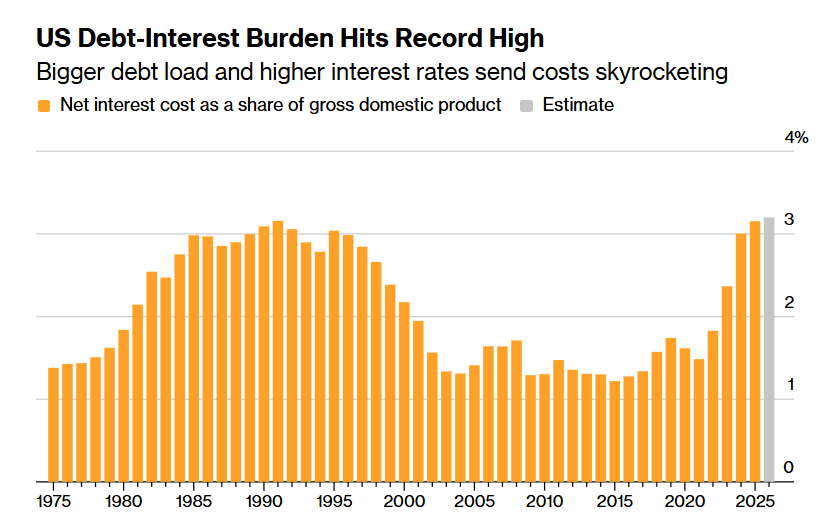
Chi phí lãi vay ròng của chính phủ Mỹ đã tăng lên hơn 1.000 tỷ USD trong năm tài khóa kết thúc tháng 9, tương đương khoảng 3% GDP và vượt mức kỷ lục đầu thập niên 1990. Dù không thể quy đổi sang VND theo yêu cầu dữ liệu, có thể khẳng định đây là gánh nặng khổng lồ, ăn vào nguồn thu liên bang và thu hẹp dư địa chi tiêu cho các ưu tiên khác. Một chuyên gia nhận định đây chưa giống một cuộc khủng hoảng, mà là quá trình "bào mòn năng lực tài khóa một cách từ từ". Vấn đề là khi lãi suất trái phiếu ở quanh 5% và cao hơn mức bình quân hiện tại, mỗi cú sốc kinh tế hay địa chính trị đều có thể kích hoạt vòng xoáy: lãi suất tăng, thâm hụt nới rộng, nợ quốc gia Mỹ phình to hơn, rồi quay lại đẩy lãi suất trái phiếu và chi phí vay của toàn nền kinh tế lên cao hơn nữa.
Vì sao Microsoft và Johnson & Johnson được tin tưởng hơn, nhưng vẫn phải trả lãi cao?
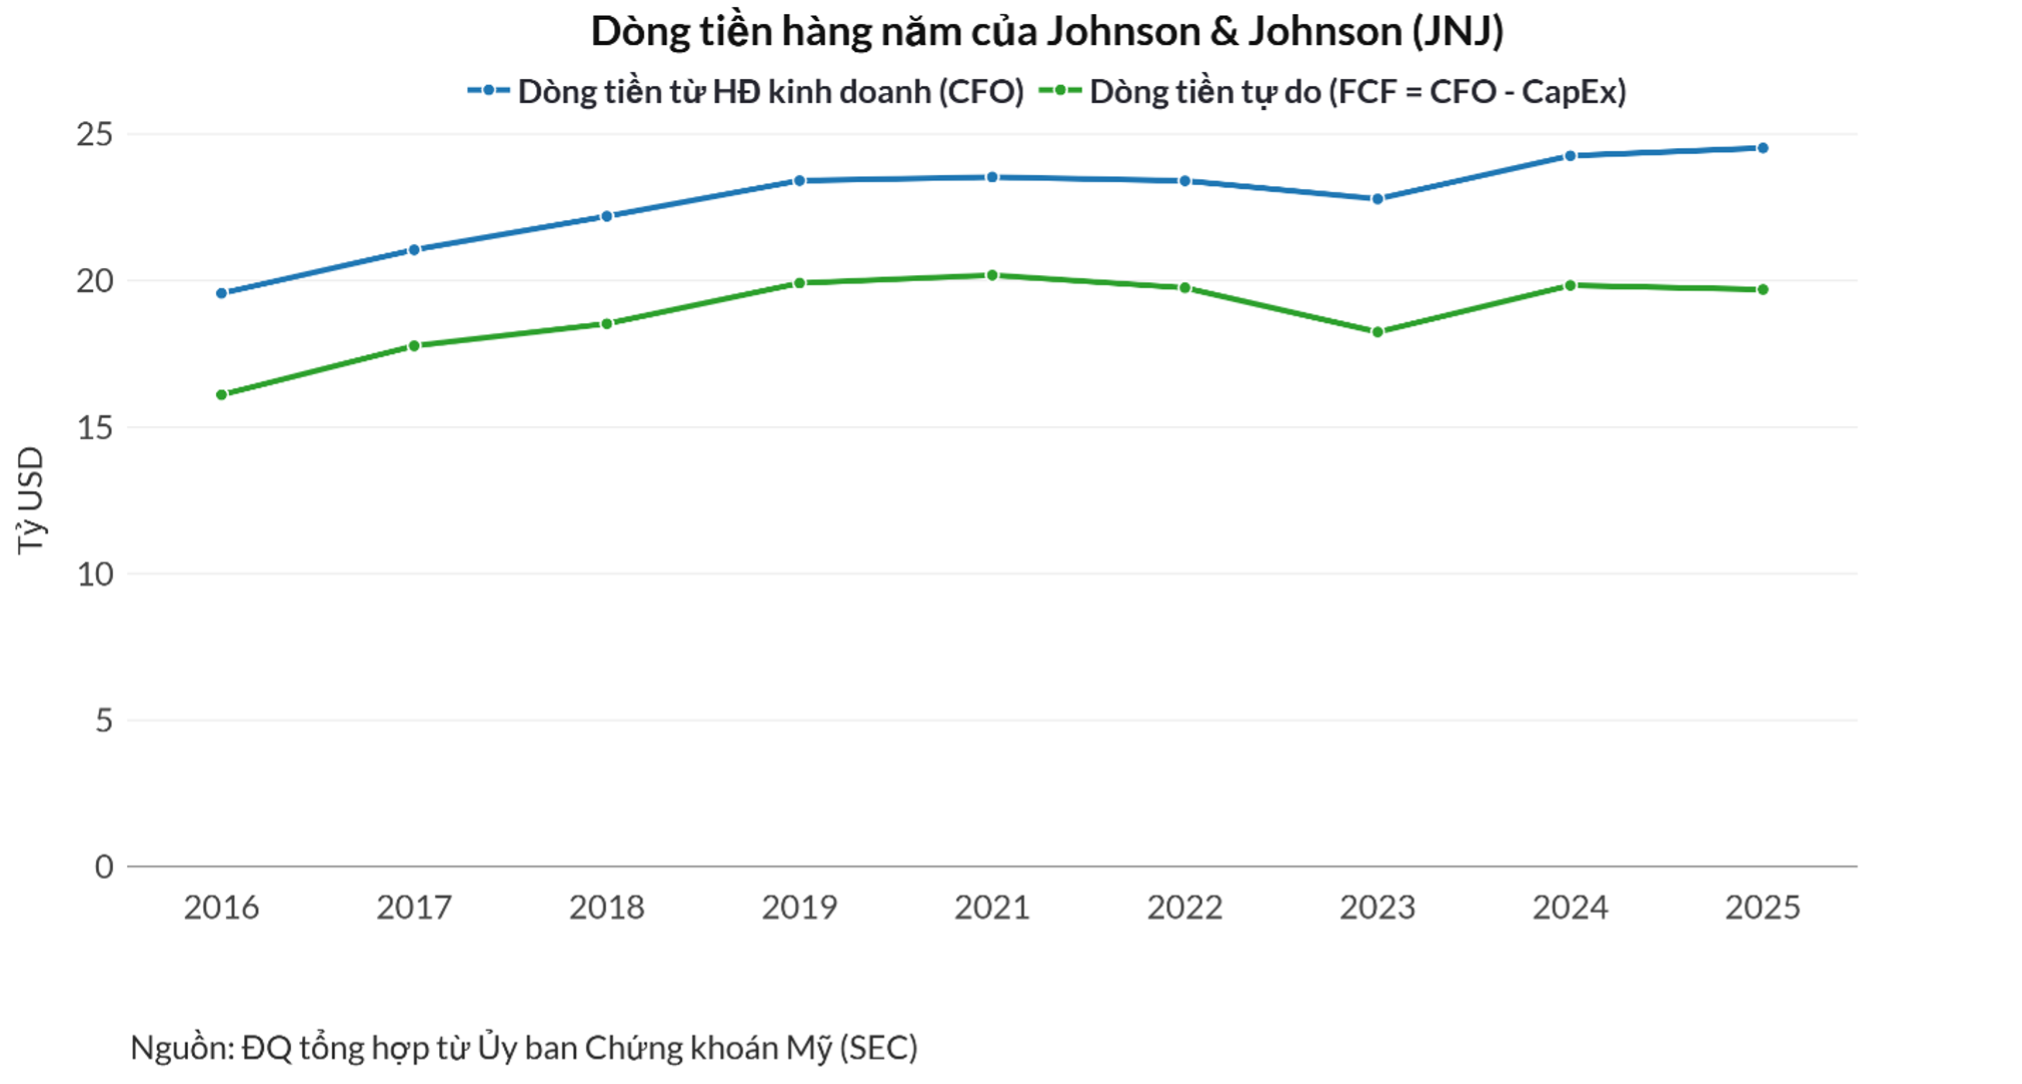
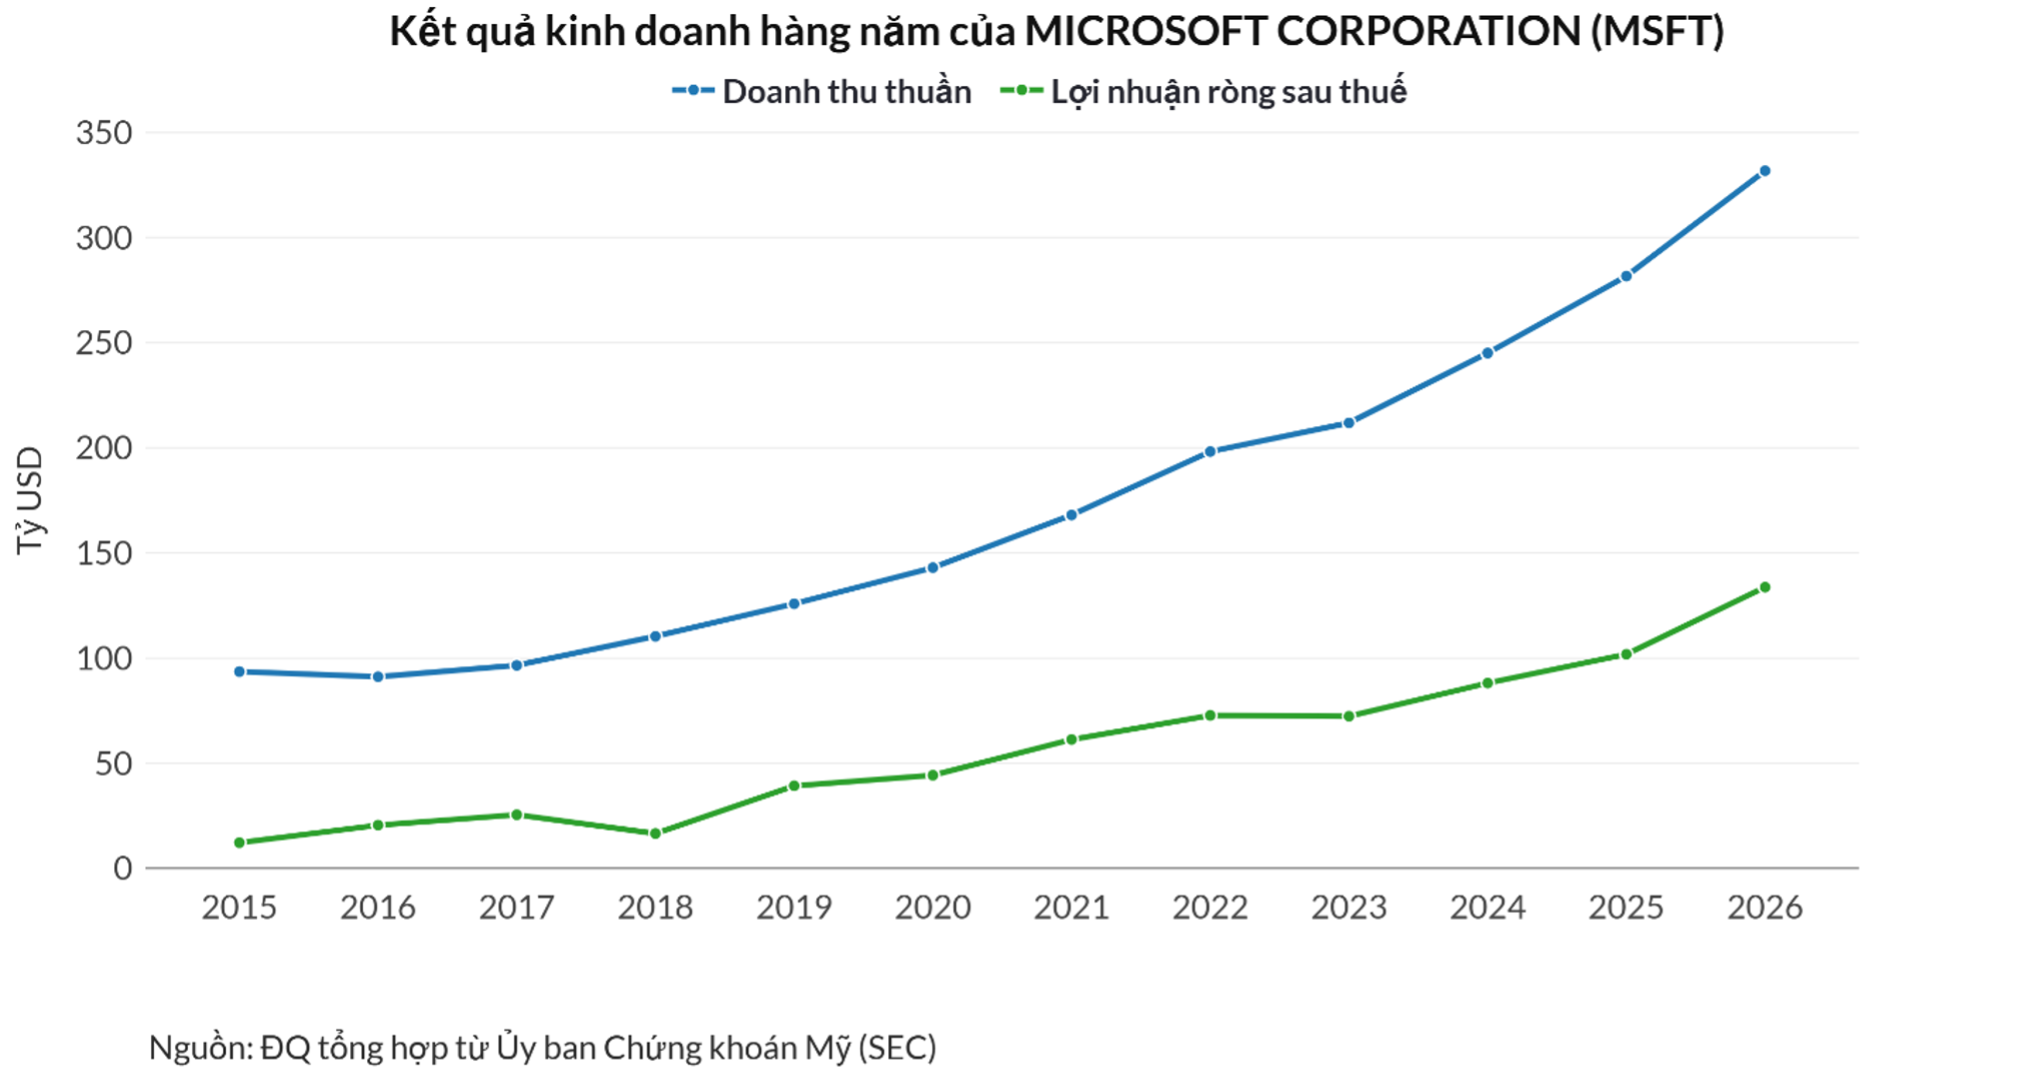
Microsoft và Johnson & Johnson giữ hạng AAA nhờ cấu trúc tài chính kỷ luật, dòng tiền kinh doanh ổn định và lượng tiền mặt lớn, cùng với tỷ lệ doanh thu quốc tế lên tới 43–49% giúp họ vượt qua bài kiểm tra vỡ nợ quốc gia. Về mặt xếp hạng tín nhiệm, họ được đánh giá an toàn hơn chính phủ Mỹ. Tuy vậy, trên thị trường, lãi suất trái phiếu của hai tập đoàn này vẫn cao hơn trái phiếu Kho bạc cùng kỳ hạn; khi lợi suất 10 năm của Mỹ ở mức 5,2%, trái phiếu của họ giao dịch quanh 5,45–5,55%. Điều này cho thấy một nghịch lý: nhà đầu tư vẫn xem nợ công là chuẩn mực an toàn vì khả năng đánh thuế và phát hành tiền của nhà nước, dù xếp hạng tín nhiệm đã suy giảm. Chính sự lệ thuộc này khiến hệ thống tài chính toàn cầu dễ tổn thương nếu khủng hoảng kinh tế bắt nguồn từ chính nợ quốc gia Mỹ.
Tín hiệu cảnh báo từ xếp hạng tín nhiệm: Mỹ vẫn xoay xở được, nhưng thời gian không vô hạn
Các tổ chức xếp hạng đã hạ tín nhiệm nợ công Mỹ từ mức cao nhất xuống AA+/Aa1, với lý do cốt lõi là quản trị tài khóa yếu và mâu thuẫn chính trị kéo dài. Khi trần nợ công liên tục trở thành con tin trong các cuộc đấu đá, khả năng thanh toán đúng hạn của chính phủ bị đặt dấu hỏi, và đó là điều mà xếp hạng tín nhiệm không thể bỏ qua. Một chuyên gia cảnh báo: nếu đến một thời điểm, "một số bên cho vay quyết định không tiếp tục cho chúng ta vay tiền nữa", Mỹ sẽ đối mặt với khủng hoảng tài khóa vì Bộ Tài chính không còn khả năng huy động vốn. Hiện tại, nền kinh tế vẫn xoay xở được nhờ tăng trưởng danh nghĩa cao hơn lãi suất trái phiếu. Nhưng khi nợ quốc gia Mỹ tiếp tục tăng, chi phí lãi nợ chiếm tỷ trọng lớn hơn trong GDP và xếp hạng tín nhiệm bị bào mòn, câu hỏi không còn là "có khủng hoảng hay không", mà là "khi nào và ở mức độ nào".