
Nhà ở xã hội giá cả phải chăng chỉ có ý nghĩa khi tín dụng được định hướng đúng
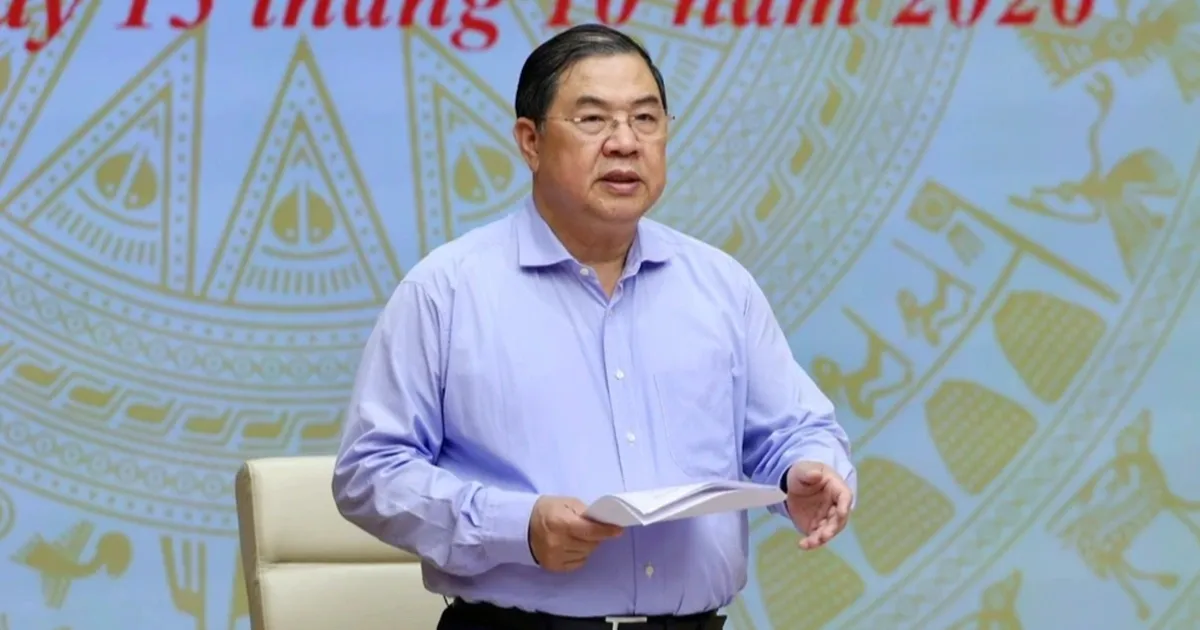
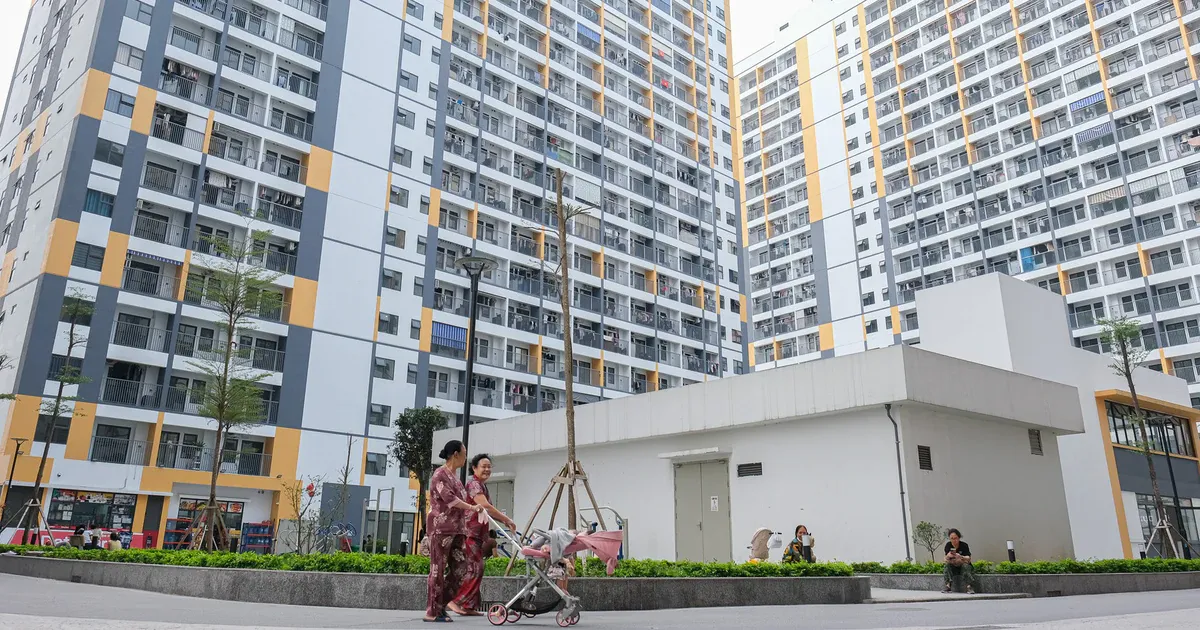
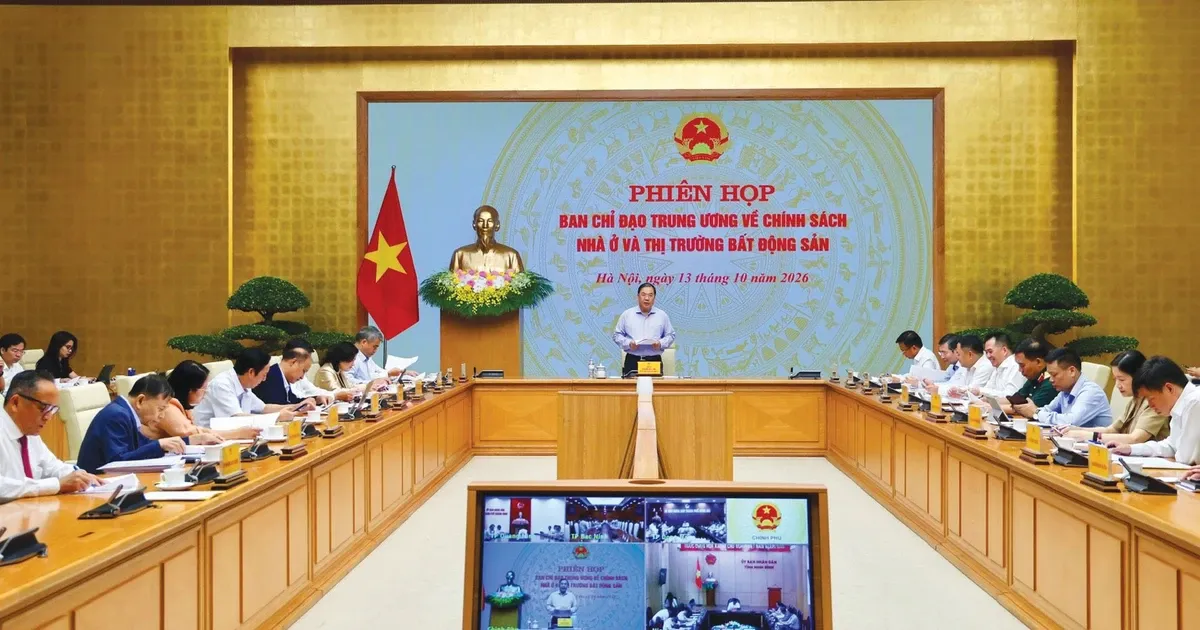
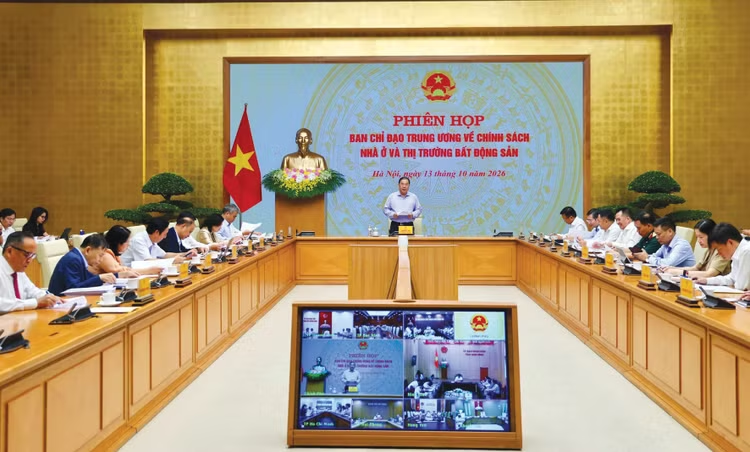
Nhà ở xã hội giá cả phải chăng là các dự án nhà ở được thiết kế với mức giá và chính sách tín dụng phù hợp khả năng chi trả của đa số người dân đô thị, gắn với hỗ trợ từ ngân sách, ưu đãi đất đai và kiểm soát đầu cơ để bảo đảm người mua là người có nhu cầu ở thực, không phải nhà đầu tư lướt sóng. Trong phiên họp Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản ngày 13/10 do Phó Thủ tướng Phạm Gia Túc chủ trì, thông điệp nổi bật là: phải khơi thông nguồn lực tín dụng bất động sản cho phân khúc nhà ở xã hội, đồng thời siết chặt các hành vi thổi giá, đầu cơ bất động sản để giữ mặt bằng giá phù hợp với thu nhập của người dân.
Mở rộng tín dụng bất động sản nhưng phải hướng vào nhu cầu ở thực
Điểm tích cực của chỉ đạo lần này là Chính phủ không né tránh chuyện tín dụng bất động sản, mà yêu cầu mở rộng tiếp cận vốn cho cả doanh nghiệp và người mua nhà để ở. Tuy nhiên, thay vì bơm vốn dàn trải, Phó Thủ tướng nhấn mạnh phải "hướng dòng tín dụng vào nhà ở xã hội, nhà ở cho thuê" và phấn đấu giảm lãi suất cho vay, đồng thời kiểm soát rủi ro. Đây là quan điểm đúng: thị trường hiện có tới 2.221 dự án nhà ở thương mại, đất nền và bất động sản du lịch đang triển khai với quy mô vốn khoảng 6,87 triệu tỷ đồng, nhưng dư nợ tín dụng bất động sản đã lên khoảng 2,594 triệu tỷ đồng và chủ yếu là vốn trung, dài hạn trong khi nguồn huy động ngắn hạn tiềm ẩn rủi ro thanh khoản. Nếu không tái định hướng, dòng vốn sẽ tiếp tục chảy vào đầu cơ tài sản thay vì đáp ứng nhu cầu ở thực.
Tăng nguồn cung nhà ở xã hội giá phù hợp: không chỉ là xây thêm mà còn là sửa luật
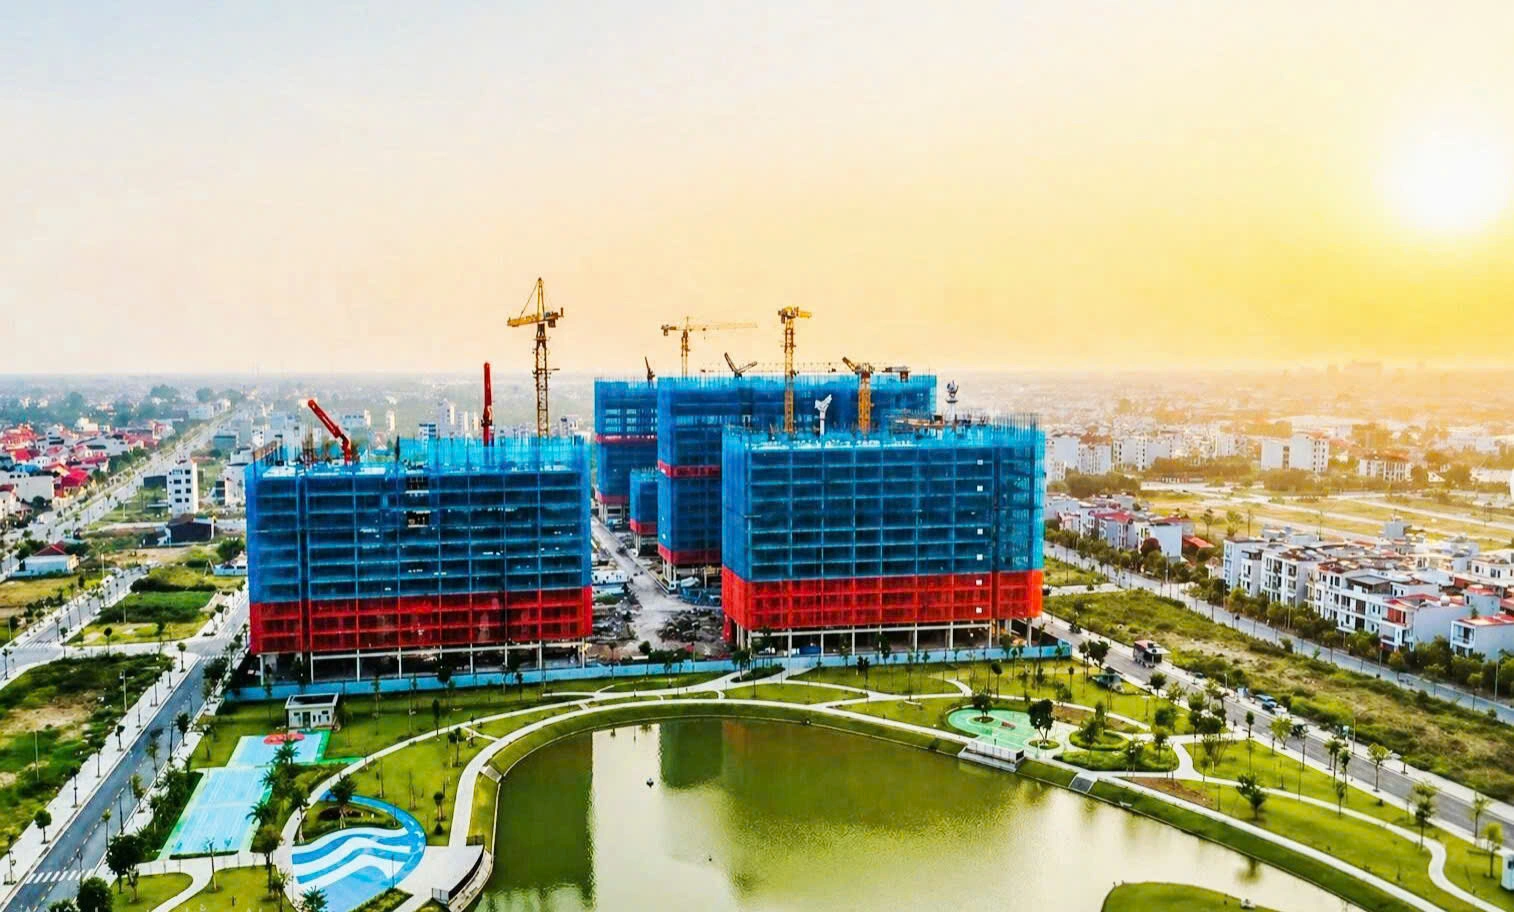
Muốn nhà ở xã hội giá cả phù hợp, không thể chỉ nói về tín dụng; phải giải bài toán nguồn cung và pháp lý. Phó Thủ tướng yêu cầu khơi thông nguồn lực, tăng nguồn cung, nhất là nhà ở có giá phù hợp khả năng chi trả của người dân. Hiện cả nước có 947 dự án nhà ở xã hội đang triển khai với hơn 910.000 căn, đạt khoảng 91% chỉ tiêu Đề án 1 triệu căn. Con số này cho thấy nỗ lực, nhưng vẫn chưa đủ khi tồn kho bất động sản lên tới khoảng 51.950 căn, nền trong quý III và còn khoảng 5.012 dự án gặp khó khăn, vướng mắc. Vì vậy, Bộ Xây dựng được giao phối hợp Quốc hội hoàn thiện Luật Đất đai, Luật Nhà ở và Luật Kinh doanh bất động sản (sửa đổi) để tháo gỡ các điểm nghẽn về đất, thủ tục, chuyển đổi công năng, đặc biệt là chuyển các quỹ nhà tái định cư, nhà thuộc tài sản công chưa sử dụng sang làm nhà ở xã hội, nhà ở cho thuê.
Ngăn chặn đầu cơ bất động sản: dùng công cụ pháp luật và tín dụng cùng lúc
Điểm đáng chú ý trong chính sách nhà ở lần này là Chính phủ thẳng thắn coi đầu cơ bất động sản là một trong những nguyên nhân kéo mặt bằng giá vượt xa thu nhập người dân. Phó Thủ tướng yêu cầu "ngăn chặn đầu cơ, thổi giá bất động sản" và nghiên cứu chế tài với đất bỏ hoang, chậm đưa vào sử dụng để hạn chế đầu cơ. Đây là cách tiếp cận cần thiết: nếu chỉ tăng tín dụng mà không chặn đầu cơ, tiền rẻ sẽ biến thành công cụ thổi giá. Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản được giao theo dõi sát thị trường, điều hành linh hoạt các công cụ tín dụng, thuế, đất đai, kiểm soát rủi ro, xử lý nghiêm vi phạm. Về phía Ngân hàng Nhà nước, nhiệm vụ không chỉ là tăng khả năng tiếp cận vốn mà còn là kiểm soát chặt rủi ro tín dụng bất động sản để tránh chu kỳ bong bóng mới.
Người dân được lợi gì và chiến lược nào để chính sách không "chết trên giấy"?
Ở góc độ người dân, điểm sáng là chương trình cho vay nhà ở xã hội, nhất là cho người trẻ dưới 35 tuổi, đã đạt dư nợ hơn 51 nghìn tỷ đồng tính đến cuối tháng 8, chia đều giữa Ngân hàng Chính sách xã hội và các ngân hàng thương mại. Nếu đề xuất bổ sung vốn và phát hành trái phiếu của Ngân hàng Chính sách xã hội được chấp thuận, nguồn lực cho vay ưu đãi sẽ rộng hơn, tạo cơ hội tiếp cận nhà ở xã hội giá cả phải chăng cho nhiều hộ gia đình. Tuy vậy, để chính sách nhà ở không "chết trên giấy", cần ba chiến lược song hành: một là đẩy nhanh xử lý các dự án tồn đọng, đưa vào vận hành để tăng nguồn cung thực; hai là đơn giản hóa thủ tục vay, bảo đảm người mua ở thực tiếp cận được tín dụng ưu đãi; ba là kiên quyết ngăn chặn đầu cơ bất động sản bằng chế tài mạnh và minh bạch dữ liệu thị trường. Nếu ba trụ cột này được thực hiện nghiêm túc, nhà ở xã hội sẽ không còn là khẩu hiệu, mà trở thành lựa chọn thực tế cho người thu nhập trung bình và thấp.