
Mỹ phẩm Việt là gì và vì sao đang được chú ý?
Mỹ phẩm Việt, hiểu theo góc độ thương hiệu, là những dòng sản phẩm chăm sóc da và làm đẹp được xây dựng, sở hữu bởi doanh nghiệp Việt, sản xuất tại Việt Nam hoặc đối tác gia công, phục vụ trước hết cho người tiêu dùng Việt với mức giá, công thức và trải nghiệm phù hợp văn hóa, khí hậu và thói quen chăm sóc sắc đẹp trong nước. Trong vài năm gần đây, thương hiệu mỹ phẩm Việt không còn là lớp nền mờ nhạt phía sau hàng ngoại; một số nhãn đã bước ra tuyến đầu trên các sàn thương mại điện tử, chiếm những vị trí dẫn đầu về sản lượng bán ra. Điều này cho thấy thị trường skincare Việt Nam đang mở ra một giai đoạn mới: người dùng sẵn sàng thử và gắn bó với sản phẩm nội địa nếu chúng thuyết phục được họ bằng chất lượng, câu chuyện và sự tiện lợi.
Sàn thương mại điện tử: Bệ phóng cho thương hiệu Việt nhưng không phải thiên đường
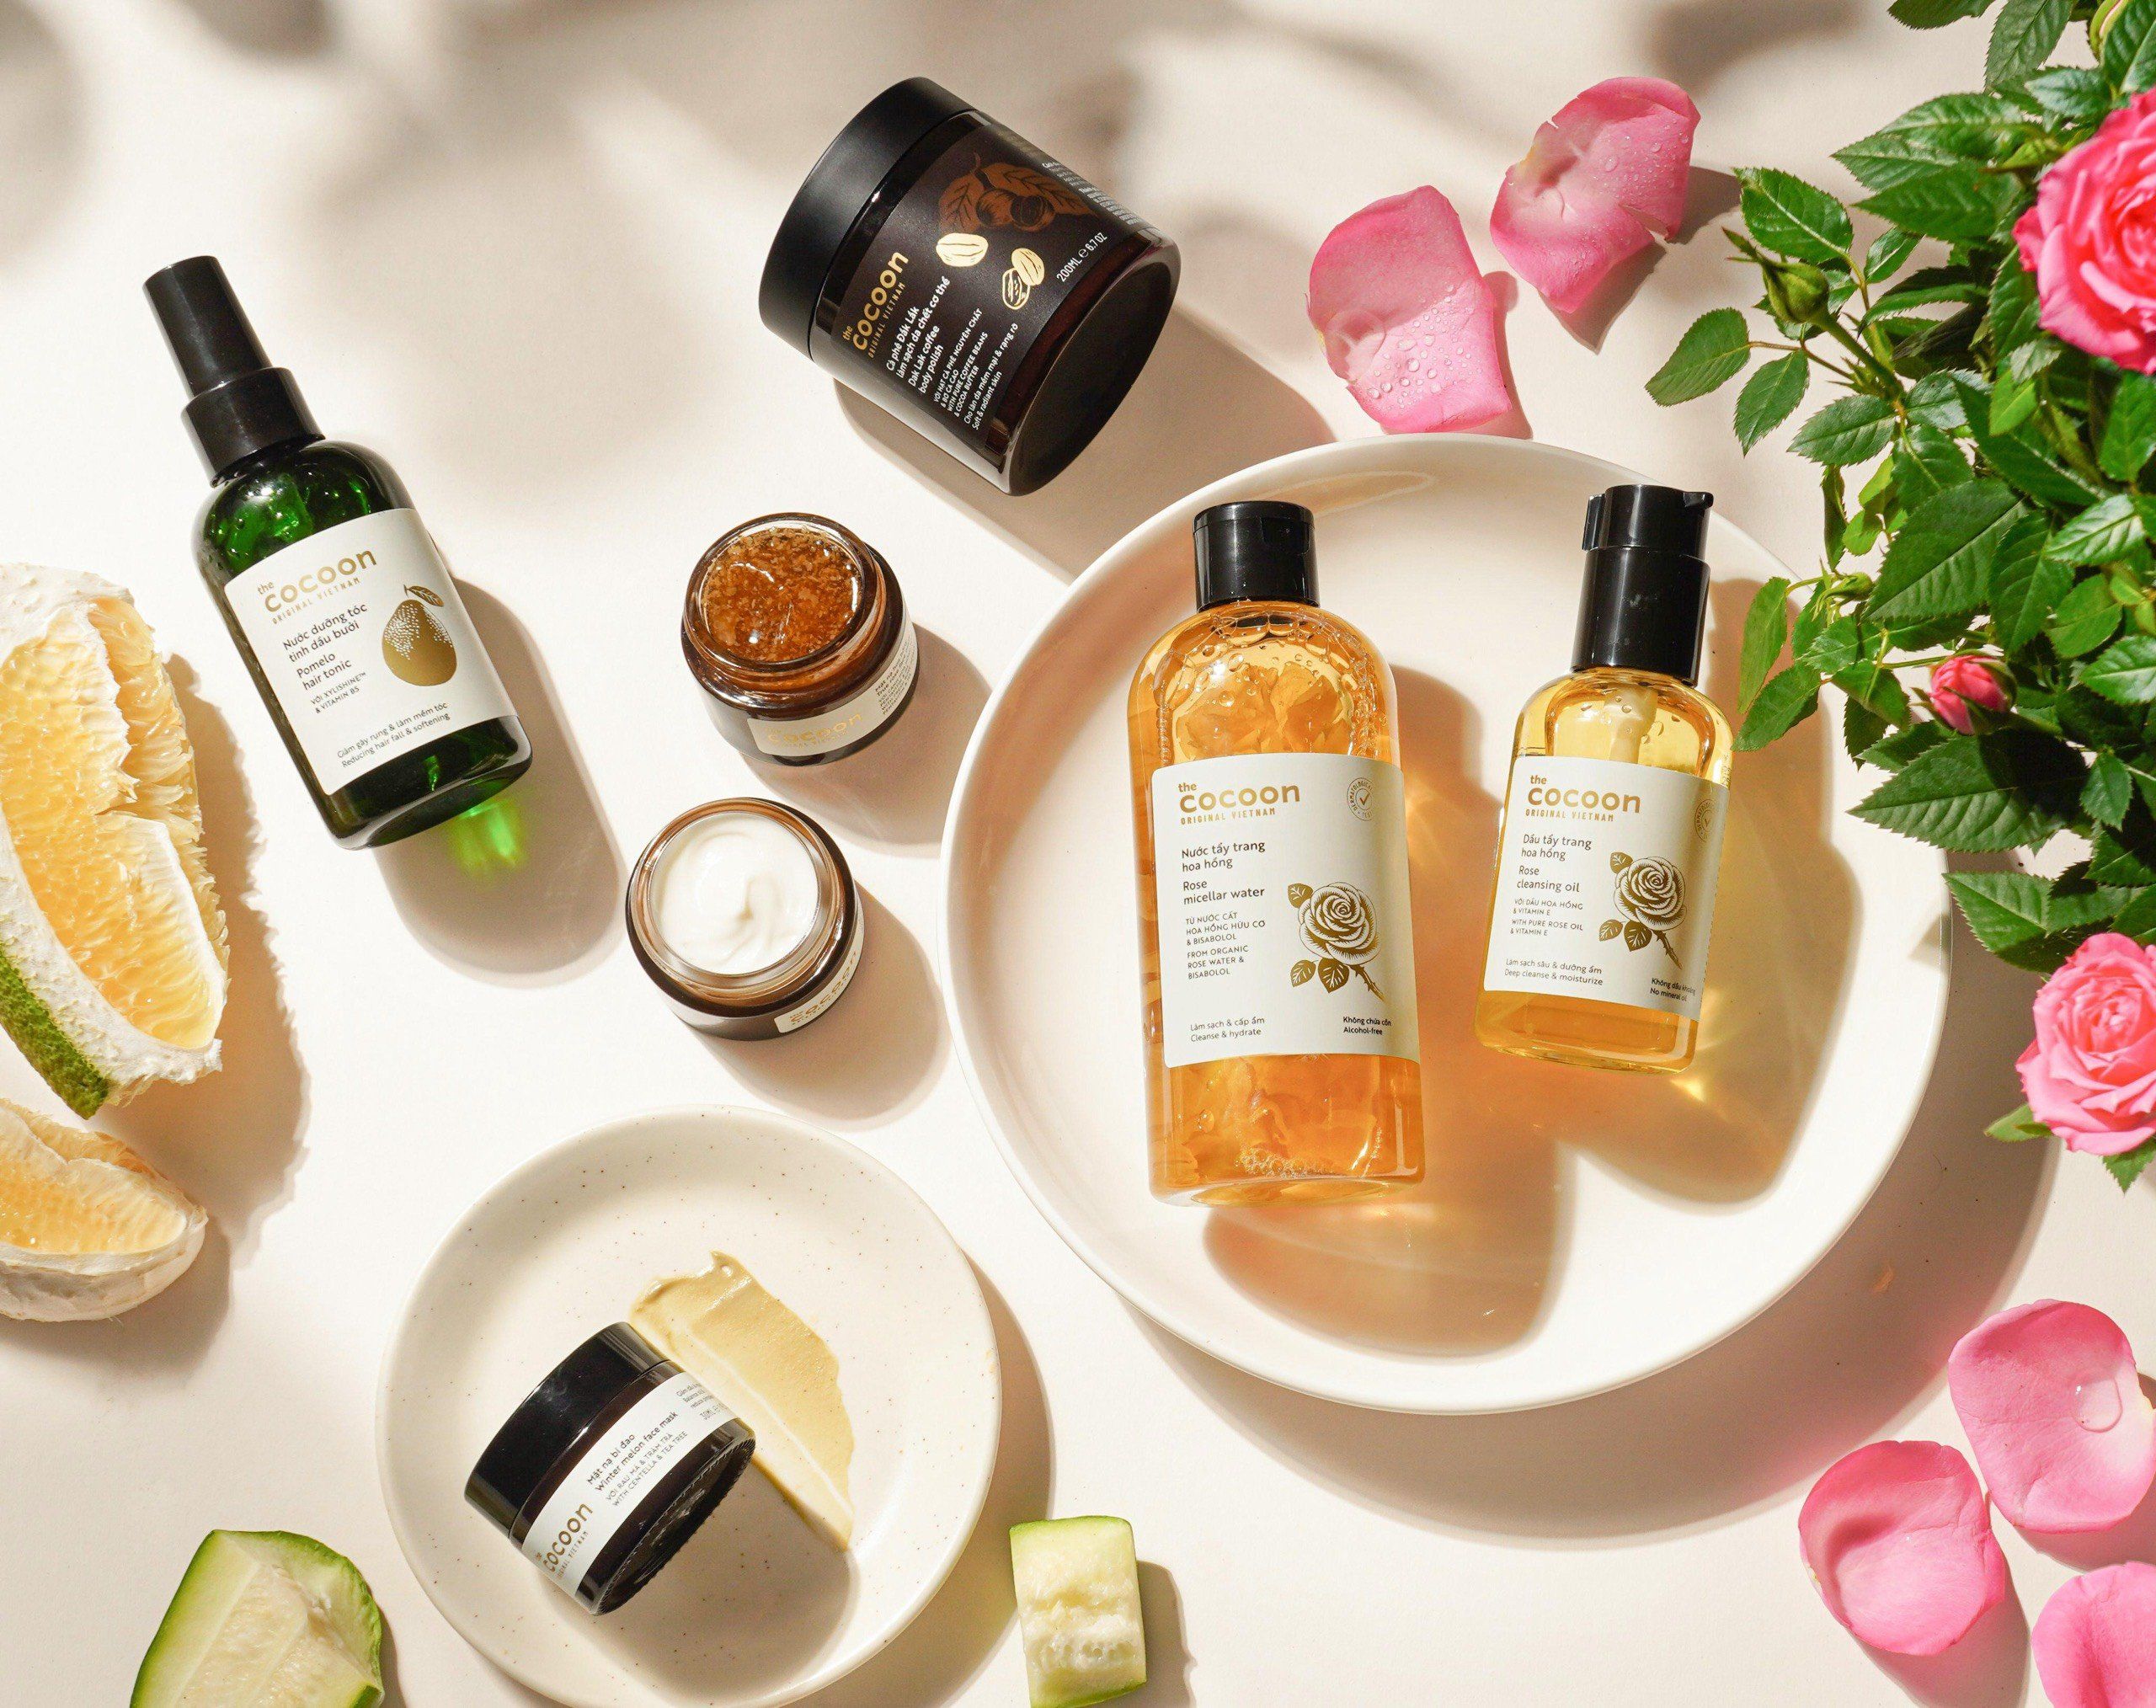
Các sàn thương mại điện tử hiện là mặt trận quan trọng nhất để đo sức bật của thương hiệu mỹ phẩm Việt. Từ tháng 1 đến hết tháng 7, nhóm chăm sóc da trên Shopee, TikTok Shop, Lazada và Tiki đạt doanh số 18.700 tỷ đồng với 72,7 triệu sản phẩm bán ra; doanh số tăng 33,6% trong khi lượng sản phẩm chỉ tăng 7,4% so với cùng kỳ. Người mua đang chi nhiều tiền hơn cho skincare, nhưng lại chọn lọc hơn, buộc thương hiệu phải cạnh tranh bằng giá trị thay vì số lượng. Trong bức tranh này, Cocoon là trường hợp tiêu biểu: doanh số trên nhóm chăm sóc da tại TikTok Shop tăng 104,07%, gian hàng Cocoon Vietnam đứng thứ hai về doanh số và dẫn đầu về lượng bán với 956.795 sản phẩm trong bảy tháng. Câu chuyện Cocoon cho thấy thương hiệu nội hoàn toàn có thể chinh phục quy mô khách hàng lớn nếu đọc đúng hành vi mua sắm online, nhưng đó là ngoại lệ hơn là chuẩn chung của cả ngành.
Kem chống nắng: Mặt trận cạnh tranh mỹ phẩm nơi thương hiệu ngoại còn lấn át
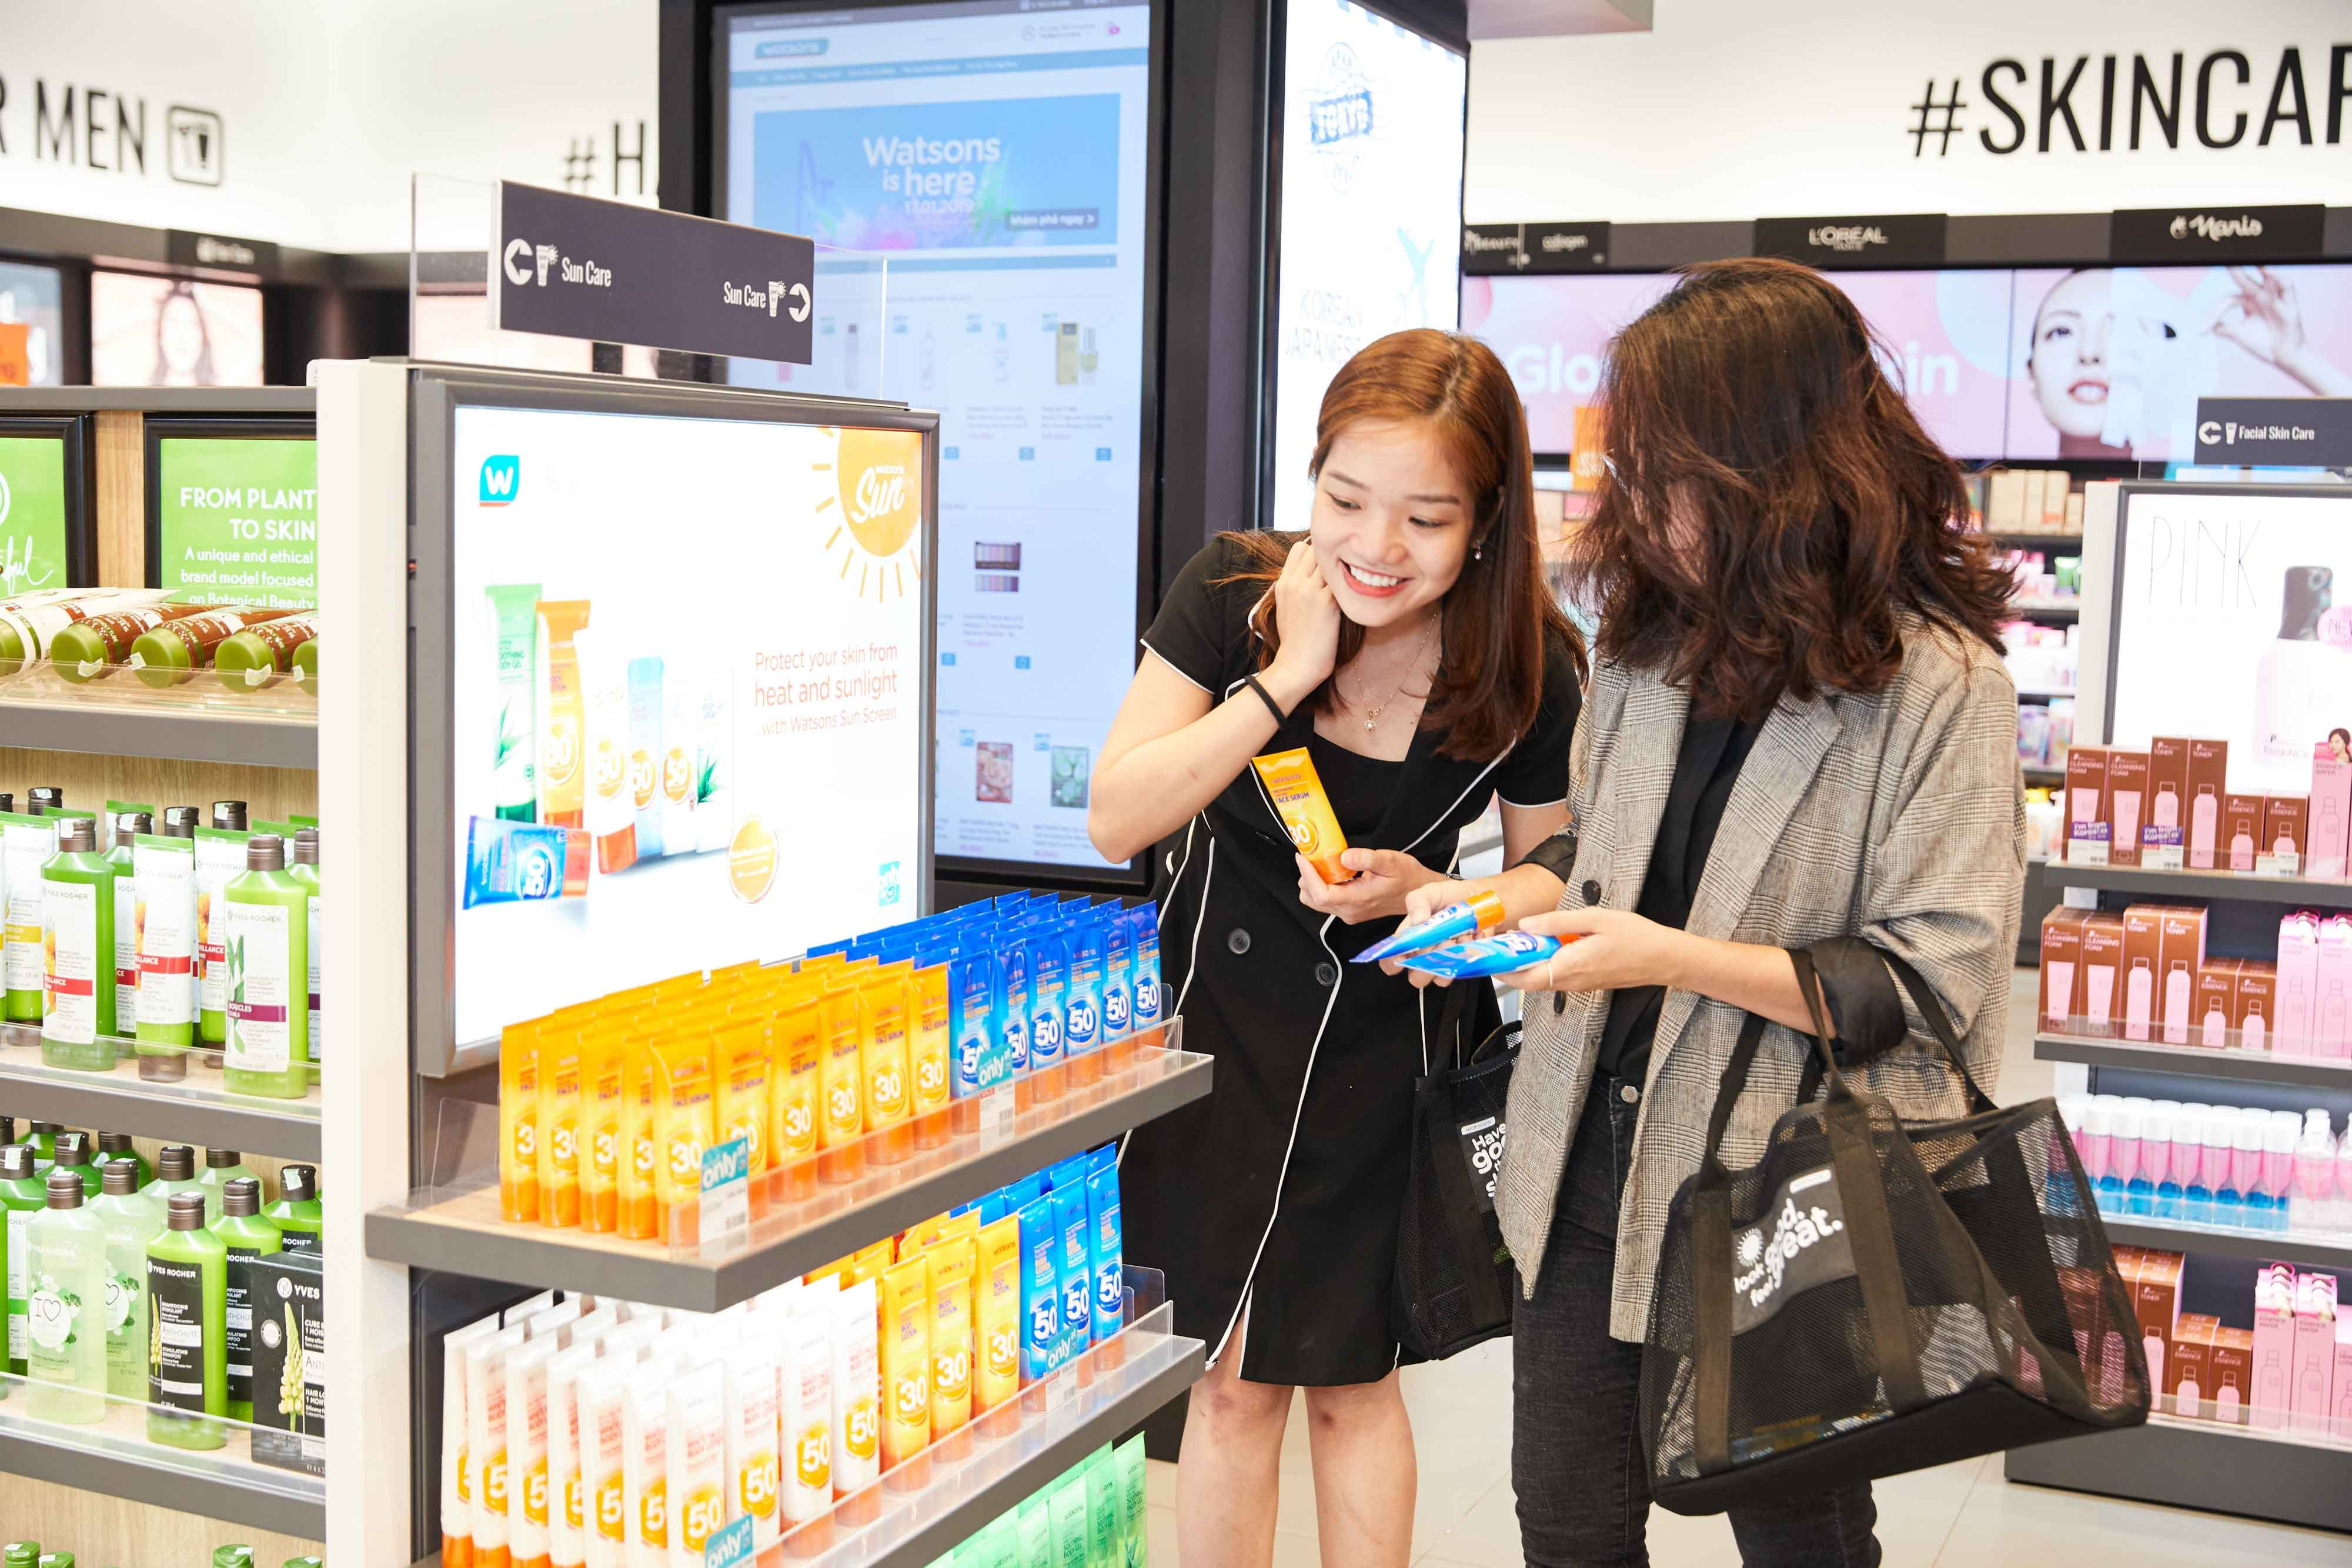
Nhìn sang ngành hàng kem chống nắng – một trụ cột của skincare – ta thấy rõ giới hạn hiện tại của thương hiệu mỹ phẩm Việt. Trong 30 ngày từ 15/3 đến 13/4, kem chống nắng trên Shopee, TikTok Shop và Lazada đạt doanh số 447,8 tỷ đồng với khoảng 1,4 triệu sản phẩm bán ra; Beplain chiếm 16,5% doanh số, Anessa 15,1%, Innoskin 13,5%, d’Alba 11% và La Roche-Posay 9,2%. Các thương hiệu quốc tế gần như chia nhau miếng bánh lớn trong phân khúc này, phản ánh niềm tin lâu năm của người dùng vào năng lực bảo vệ da của hàng ngoại. Dù vậy, dữ liệu vẫn ghi nhận tín hiệu tích cực: doanh số kem chống nắng của Cocoon tăng 72% và Cỏ Mềm tăng 17% so với 30 ngày liền trước. Vấn đề không phải mỹ phẩm Việt không thể làm tốt kem chống nắng, mà là chưa xây dựng đủ uy tín khoa học, trải nghiệm dài hạn và hệ thống truyền thông để lật lại cán cân niềm tin.
MEDiCARE và vai trò của bán lẻ chăm sóc sắc đẹp trong hệ sinh thái nội địa
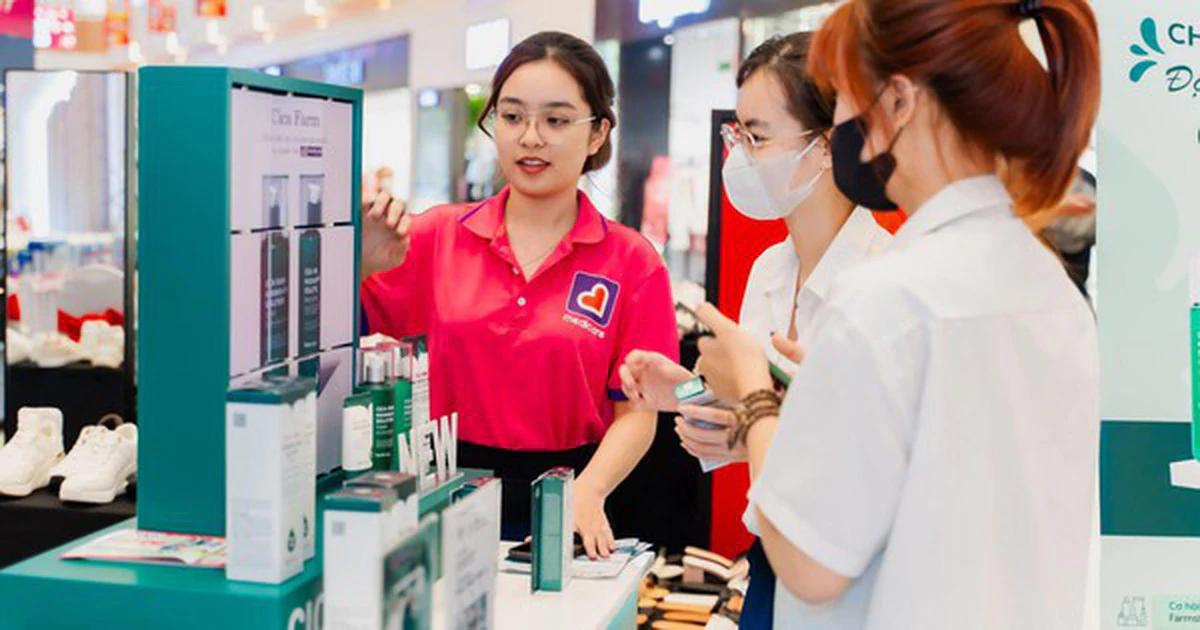
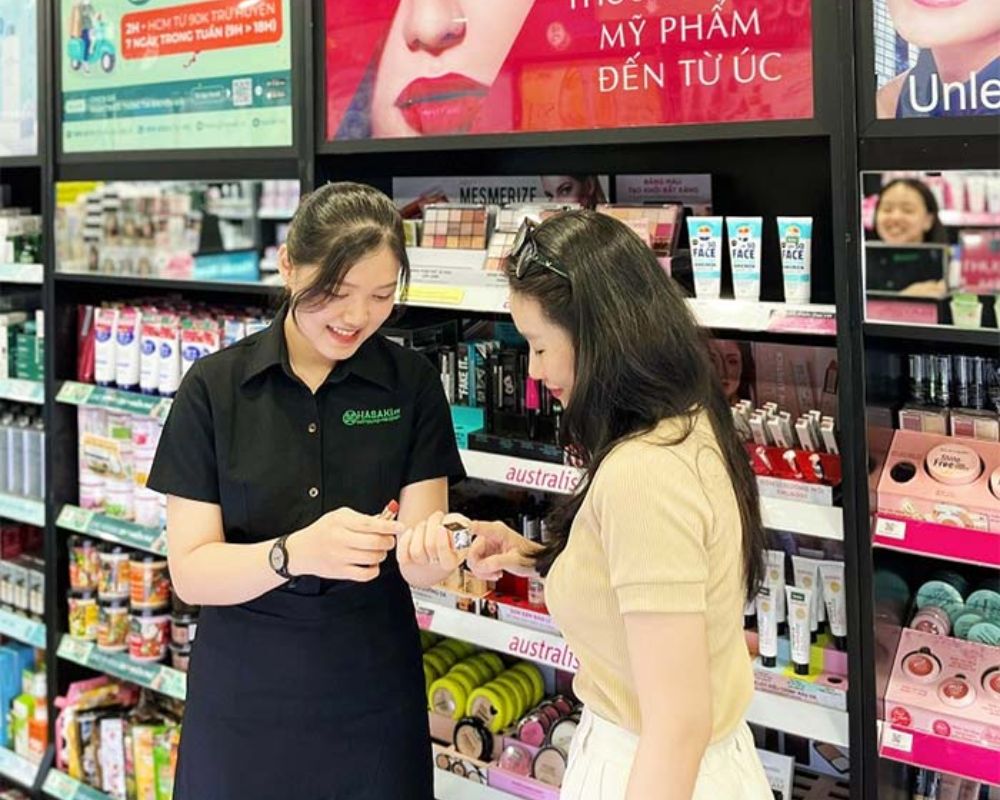
Nếu sàn thương mại điện tử là nơi đo độ nóng của các thương hiệu, thì hệ thống bán lẻ chăm sóc sắc đẹp lại là nơi định hình thói quen tiêu dùng lâu dài. Sau 25 năm phát triển, MEDiCARE đã từng bước xây dựng vị thế trong lĩnh vực bán lẻ chăm sóc sức khỏe và sắc đẹp tại Việt Nam. Từ một nhà bán lẻ thuần túy, họ chuyển dịch sang mô hình chủ động hơn khi bắt đầu phát triển sản phẩm thương hiệu riêng từ năm 2015, mở rộng từ khăn giấy, sản phẩm vệ sinh cá nhân đến sữa tắm, chăm sóc da và nhiều nhu cầu Health & Beauty hàng ngày. MEDiCARE hợp tác với nhà sản xuất trong và ngoài nước, dùng hiểu biết về hành vi khách hàng để thiết kế công thức, bao bì, trải nghiệm phù hợp. Ở đây, các thương hiệu lớn mang lại sự quen thuộc, còn sản phẩm thương hiệu riêng và nhập khẩu do MEDiCARE lựa chọn bổ sung lớp giá trị khác, khiến danh mục bán lẻ không chỉ đồ sộ mà còn có bản sắc riêng.
Từ thành công đơn lẻ đến chiến lược dài hạn cho thị trường skincare Việt Nam
Điểm chung giữa các thương hiệu đang lên như Cocoon trên sàn online và hệ sinh thái bán lẻ như MEDiCARE là cùng chứng minh: người dùng Việt không quay lưng với hàng nội, nhưng họ đòi hỏi dữ liệu rõ ràng, chất lượng nhất quán và trải nghiệm thuận tiện. Một tài liệu từng dẫn rằng thương hiệu nước ngoài chiếm hơn 90% thị trường mỹ phẩm Việt Nam, song chính các nguồn dữ liệu cũng thừa nhận bức tranh thị phần hiện nay còn thiếu những phép đo nhất quán, phân tách rõ giữa thương hiệu Việt, hàng sản xuất tại Việt Nam và các kênh bán lẻ khác nhau. Để biết mỹ phẩm Việt đang tiến xa đến đâu, ngành cần một hệ thống đo lường dài hạn cho từng nhóm sản phẩm, cả trực tuyến lẫn cửa hàng. Phần còn lại là việc của chính thương hiệu: đầu tư vào nghiên cứu, thành phần, minh bạch thông tin và xây dựng niềm tin ở những ngành hàng cạnh tranh mỹ phẩm khốc liệt nhất, như kem chống nắng. Khi đó, câu hỏi không còn là "hàng Việt đứng ở đâu", mà là "hàng Việt muốn chinh phục ai và bằng điều gì".