
Thuế chống bán phá giá với nhựa PET Việt Nam: chuyện gì đang xảy ra?
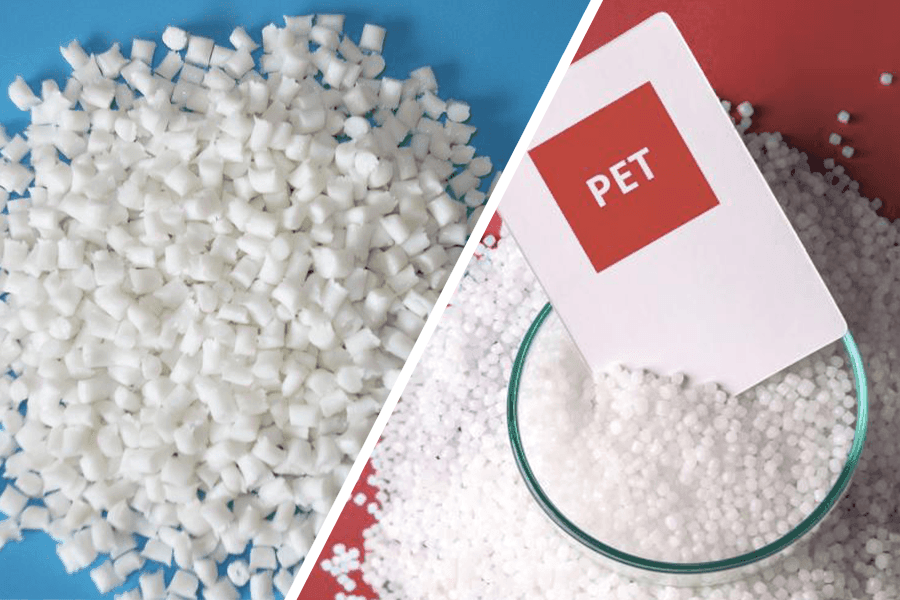
Thuế chống bán phá giá đối với nhựa PET Việt Nam xuất khẩu sang Brazil là biện pháp phòng vệ thương mại mà phía Brazil áp dụng sau quá trình điều tra, nhằm đối phó với tình trạng hàng nhập khẩu bị cho là bán dưới giá trị thông thường và gây thiệt hại cho ngành sản xuất nội địa, qua đó trực tiếp làm tăng chi phí và giảm sức cạnh tranh của doanh nghiệp Việt trên thị trường này. Ngày 23/9/2026, Cục Phòng vệ thương mại thuộc Bộ Công Thương nhận thông báo kết quả cuối cùng điều tra chống bán phá giá đối với nhựa PET có xuất xứ từ Việt Nam và Malaysia từ Bộ Phát triển, Công nghiệp, Thương mại và Dịch vụ Brazil. Sản phẩm bị điều tra là nhựa PET với độ nhớt nội tại từ 0,78 dl/g đến 0,88 dl/g, mã NCM 3907.61.00, cho thấy cuộc điều tra nhắm rất cụ thể vào một phân khúc nguyên liệu nhựa. Quan điểm đáng nói ở đây là Việt Nam đang bước vào giai đoạn mà những cáo buộc “bán giá siêu rẻ” không còn là rủi ro lý thuyết, mà đã chuyển thành chi phí pháp lý và thuế quan hữu hình. Điều này buộc ngành nhựa PET phải nhìn lại chiến lược giá và cách tiếp cận thị trường xuất khẩu Brazil nếu không muốn dần bị loại khỏi cuộc chơi.
Cuộc điều tra kéo dài và mức thuế tuyệt đối: vì sao tác động nặng nề?
Thời kỳ điều tra bán phá giá được Brazil xác định kéo dài từ tháng 7/2023 đến tháng 6/2024, cho thấy đây là quyết định được xây dựng trên dữ liệu cả năm chứ không phải phản ứng ngắn hạn. Đến ngày 2/9/2026, Ủy ban Điều hành (GECEX) thuộc Phòng Ngoại thương Brazil ban hành Nghị quyết số 958, kết thúc điều tra và áp dụng thuế chống bán phá giá chính thức với thời hạn tối đa 5 năm. Mức thuế bắt đầu có hiệu lực từ ngày 4/9/2026, đặt doanh nghiệp xuất khẩu nhựa PET Việt Nam trước một rào cản dài hạn chứ không phải cú sốc tạm thời. Theo thông tin công bố, Brazil áp dụng thuế chống bán phá giá dưới dạng mức thuế tuyệt đối tính theo tấn sản phẩm. Nhựa PET có xuất xứ từ Việt Nam chịu mức thuế tuyệt đối cố định trên mỗi tấn hàng nhập khẩu, áp dụng cho tất cả doanh nghiệp xuất khẩu Việt Nam. Chính cấu trúc thuế tuyệt đối khiến hàng Việt càng khó linh hoạt điều chỉnh giá: dù giá FOB giảm hay tăng, chi phí thuế vẫn đứng yên, làm biên lợi nhuận co hẹp rõ rệt khi cạnh tranh với nhà cung cấp từ các nước khác được áp mức thuế thấp hơn. Quy mô thời gian điều tra và cấu trúc thuế cho thấy Brazil coi đây là “ca điển hình” về bán phá giá. Nếu ngành nhựa không coi đây là tín hiệu cảnh báo để thay đổi cách xây dựng hồ sơ, dữ liệu và lập luận phòng vệ, những vụ việc tương tự ở các thị trường khác sẽ rất khó tránh.
Tác động lên xuất khẩu Brazil và cảnh báo cho ngành nhựa PET
Việc nhựa PET Việt Nam xuất khẩu sang Brazil bị áp thuế chống bán phá giá tuyệt đối làm chi phí nhập khẩu vào thị trường này tăng đáng kể ngay tại khâu thông quan, khiến khả năng cạnh tranh về giá suy giảm rõ rệt. Trong khi Malaysia có một doanh nghiệp chịu mức thuế thấp hơn và các doanh nghiệp còn lại mức thuế khác nhau, việc tất cả doanh nghiệp Việt Nam cùng bị áp một mức thuế tuyệt đối thể hiện hình ảnh Việt Nam như một “khối rủi ro” trong mắt cơ quan điều tra Brazil. Ở góc độ chiến lược, thuế chống bán phá giá lần này là lời nhắc rằng mô hình xuất khẩu dựa chủ yếu vào lợi thế giá rẻ đã tới giới hạn. Khi bị gắn nhãn “bán giá siêu rẻ”, doanh nghiệp rất dễ trở thành mục tiêu của điều tra phòng vệ thương mại. Càng phụ thuộc vào một thị trường như Brazil, cú sốc thuế càng làm đảo lộn kế hoạch sản lượng, dòng tiền và hợp đồng dài hạn. Một số doanh nghiệp có thể buộc phải thu hẹp thị phần hoặc tái đàm phán điều kiện giao hàng với đối tác, chuyển phần chi phí thuế thành điều khoản chia sẻ rủi ro. Nếu ngành nhựa PET Việt Nam không sớm chuyển hướng sang mô hình cạnh tranh bằng chất lượng, ổn định nguồn cung và tuân thủ tiêu chuẩn phòng vệ, việc bị xem là nguồn cung gây thiệt hại cho sản xuất nội địa nước nhập khẩu sẽ lặp lại ở các thị trường khác.
Bộ Công Thương ứng phó: khuyến nghị nào đang mở lối cho doanh nghiệp?
Trước diễn biến bất lợi, Bộ Công Thương thông qua Cục Phòng vệ thương mại đã đưa ra loạt khuyến nghị ứng phó cho hiệp hội và doanh nghiệp sản xuất, xuất khẩu nhựa PET. Điểm hợp lý là cơ quan nhà nước không dừng ở cảnh báo chung, mà yêu cầu doanh nghiệp chủ động đọc kỹ Nghị quyết số 958 để xác định chính xác mức thuế áp dụng với từng trường hợp, đồng thời rà soát kế hoạch xuất khẩu, chính sách giá và điều kiện giao hàng trên cơ sở đánh giá tác động đến biên lợi nhuận và khả năng cạnh tranh. Một khuyến nghị đáng chú ý là doanh nghiệp có thể cân nhắc đề nghị rà soát hành chính thuế chống bán phá giá trong thời gian tới. Về nguyên tắc, nếu doanh nghiệp chứng minh được họ không còn bán phá giá hoặc không gây thiệt hại, mức thuế có thể được điều chỉnh. Ngoài ra, Cục Phòng vệ thương mại yêu cầu doanh nghiệp tuân thủ nghiêm quy định về xuất xứ hàng hóa, không tham gia gian lận xuất xứ hoặc lẩn tránh thuế, tránh khiến Việt Nam phải đối mặt với các vụ việc phức tạp hơn. Nhận định của người viết là các khuyến nghị này đi đúng hướng, nhưng nếu chỉ dừng ở mức “doanh nghiệp tự nghiên cứu, tự cân nhắc”, hiệu quả sẽ rất hạn chế. Cần mạnh hơn ở khâu đào tạo chuyên sâu về phòng vệ thương mại, xây dựng bộ dữ liệu chuẩn dùng chung và hỗ trợ pháp lý cụ thể cho những doanh nghiệp có nguy cơ hoặc đang là bị đơn.
Đa dạng hóa thị trường và chiến lược dài hạn cho nhựa PET Việt Nam
Cục Phòng vệ thương mại khuyến nghị doanh nghiệp nhựa PET đa dạng hóa thị trường xuất khẩu, đồng thời thường xuyên phối hợp, trao đổi thông tin với cơ quan này để nhận hỗ trợ kịp thời. Về mặt định hướng, đó là lời giải hợp lý: giảm phụ thuộc vào một thị trường như Brazil đồng nghĩa giảm rủi ro khi có biến động thuế hoặc điều tra mới. Tuy nhiên, đa dạng hóa không thể chỉ là chuyển đơn hàng từ thị trường chịu thuế sang thị trường khác mà vẫn giữ nguyên cách làm cũ. Bài học từ vụ việc này là doanh nghiệp phải xây dựng “khả năng phòng vệ thương mại” như một năng lực cốt lõi: chuẩn hóa báo cáo chi phí, giá, biên lợi nhuận; lưu trữ dữ liệu minh bạch; chủ động theo dõi các cảnh báo điều tra tại các thị trường trọng điểm. Kết luận, thuế chống bán phá giá với nhựa PET Việt Nam tại Brazil không chỉ là một khoản chi phí mới, mà là lời nhắc về giới hạn của cạnh tranh giá rẻ. Nếu ngành nhựa biết tận dụng cú đánh này để tái cấu trúc chiến lược xuất khẩu, nâng tầm năng lực pháp lý và dữ liệu, Việt Nam có thể chuyển từ thế bị động sang thế chủ động trong các vụ việc phòng vệ thương mại, thay vì mỗi lần bị áp thuế lại “chữa cháy” trong hoảng hốt.