
Hoàn trả thuế nhập khẩu Mỹ là gì và ai nên quan tâm?
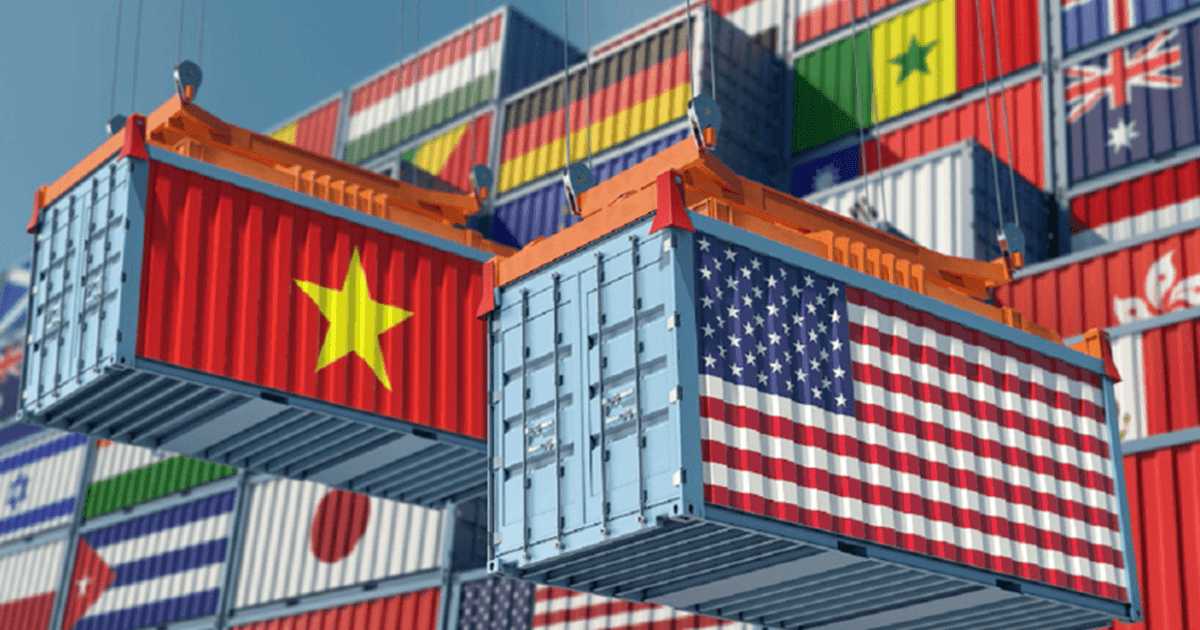
Hoàn trả thuế nhập khẩu Mỹ là quy trình doanh nghiệp yêu cầu Sở Quan thuế và Biên phòng Hoa Kỳ trả lại các khoản thuế nhập khẩu đã thu theo những chính sách bảo hộ thương mại bị coi là không hợp lệ, dựa trên các quyết định pháp lý mới và các thỏa thuận giữa Mỹ với đối tác thương mại. Khi Tối Cao Pháp Viện Mỹ bác bỏ thẩm quyền của tổng thống trong việc áp các hàng rào thuế quan với toàn thế giới, nhiều khoản thuế thuộc chính sách bảo hộ Washington từ 2025 bị đặt lại câu hỏi pháp lý. Trong bối cảnh đó, Mỹ buộc phải hoàn trả các khoản thuế nhập khẩu đã thu cho doanh nghiệp trong nước, và đây chính là cửa mở để các doanh nghiệp xuất khẩu từng là nạn nhân của chính sách này cân nhắc yêu cầu hoàn trả thuế nhập khẩu Mỹ.
Theo dữ liệu công khai, chính phủ Hoa Kỳ đã hoàn trả một lượng tiền rất lớn cho các công ty nhập khẩu và nhà phân phối trong nước tính đến cuối tháng 7, và số hồ sơ yêu cầu hoàn thuế hải quan tiếp tục được xử lý trong tháng 8. Điều đó cho thấy quy trình này không nằm trên lý thuyết mà đang diễn ra với quy mô rộng. Nếu doanh nghiệp bạn có hàng xuất sang Mỹ trong giai đoạn chịu chính sách bảo hộ thương mại từ 2025, đặc biệt có hợp đồng giảm giá để chia sẻ gánh nặng thuế với đối tác Mỹ, thì đây là lúc nên chủ động xem mình có thể thu hồi phần nào khoản thuế đã “đội” vào giá bán hay không.

Bức tranh hiện tại: hơn 100 tỷ USD hoàn trả và những ai đang hưởng lợi
Các số liệu gần nhất cho thấy tính đến cuối tháng 7, chính phủ Hoa Kỳ đã phải hoàn trả một lượng tiền rất lớn cho các công ty nhập khẩu và nhà phân phối trong nước. Đây là hệ quả trực tiếp của việc các mức thuế thuộc chính sách bảo hộ thương mại bị xem là không hợp lệ, dẫn tới làn sóng yêu cầu hoàn thuế hải quan của doanh nghiệp Mỹ. Một trích dẫn đáng chú ý là: "Đến trung tuần tháng 8, cơ quan hải quan và biên phòng cho biết đã xử lý các hồ sơ để hoàn trả 128,7 tỷ đô la cho các doanh nghiệp Mỹ". Điều này khẳng định hệ thống hoàn trả đang vận hành với tốc độ cao.
Theo một bài phân tích, đã có hơn 250.000 trong số 330.000 công ty nhập khẩu tại Hoa Kỳ nộp đơn yêu cầu hoàn thuế hải quan để lấy lại số tiền họ đã nộp dưới các mức thuế bảo hộ. Một phần đáng kể số đó là các tập đoàn lớn nằm trong các chỉ số chứng khoán, cho thấy doanh nghiệp quy mô nào cũng không bỏ qua cơ hội thu hồi tiền. Tuy nhiên, phần lớn dòng tiền hoàn trả đang nằm ở phía doanh nghiệp nhập khẩu Mỹ, chứ chưa đương nhiên chảy về các doanh nghiệp xuất khẩu ở châu Âu hay châu Á. Như nhận xét của một luật gia thương mại: "Tiền của Mỹ thì vẫn ở lại trên đất Mỹ".
Điều kiện và tiền đề: hiểu rõ vai trò Importer of Record (IOR)
Trước khi nghĩ đến việc nộp hồ sơ, doanh nghiệp xuất khẩu phải hiểu rõ một thực tế mang tính quyết định: người đứng tên chịu thuế nhập khẩu tại Mỹ không phải nhà xuất khẩu nước ngoài, mà là Importer of Record (IOR). Một doanh nghiệp Pháp chẳng hạn xuất khẩu sang Hoa Kỳ thông qua một IOR – đó có thể là chi nhánh của chính họ tại Mỹ hoặc một nhà phân phối độc lập hoạt động trên lãnh thổ Mỹ. Khi Hoa Kỳ hoàn trả các khoản thuế bị coi là bất hợp pháp, đối tượng nhận lại tiền luôn là IOR, không phải trực tiếp nhà sản xuất hoặc nhà xuất khẩu ở nước ngoài.
Điều này tạo ra cả cơ hội lẫn hạn chế. Cơ hội nằm ở chỗ doanh nghiệp xuất khẩu có thể đàm phán nội bộ với IOR (chi nhánh hoặc nhà phân phối) để chia lại số tiền được hoàn, nhất là khi trước đây họ đã giảm giá để cùng gánh thuế. Hạn chế là về mặt pháp lý và kỹ thuật, mọi thủ tục với hải quan Mỹ phải đi qua IOR. Nói cách khác, "cửa" với cơ quan Mỹ nằm trên đất Mỹ, không nằm ở phía nhà xuất khẩu. Vì vậy, doanh nghiệp nào chưa từng thiết lập hoặc kiểm soát rõ ràng vai trò IOR, hoặc phụ thuộc hoàn toàn vào nhà phân phối, sẽ phải xử lý nhiều lớp thương lượng nội bộ trước khi chạm đến câu chuyện hoàn trả thuế nhập khẩu Mỹ.
Quy trình thu hồi thuế với Hải quan Mỹ: 5 bước theo thứ tự
Quy trình yêu cầu hoàn thuế hải quan với phía Mỹ không hề dễ, ngay cả với doanh nghiệp hoặc nhà phân phối tại Hoa Kỳ; với nhà xuất khẩu nước ngoài thì càng phức tạp hơn. Dưới đây là lộ trình tuần tự mang tính thực hành, xuất phát từ kinh nghiệm của các doanh nghiệp đã bắt đầu thu lại tiền thuế bị áp theo chính sách bảo hộ thương mại từ 2025. Hãy nhìn nó như một kế hoạch dự án: vừa là danh sách việc phải làm, vừa là danh sách rủi ro cần quản lý.
- Rà soát toàn bộ lô hàng chịu thuế bảo hộ: Doanh nghiệp tập hợp dữ liệu các lô hàng xuất sang Mỹ từ khi chính sách bảo hộ Washington có hiệu lực, bao gồm mã HS, mức thuế, ngày thông quan và IOR đứng tên mỗi lô. Đây là cơ sở để ước tính số thuế có thể yêu cầu hoàn.
- Xác định và làm việc với IOR: Doanh nghiệp phải xác định từng IOR liên quan – chi nhánh nội địa hay nhà phân phối độc lập – rồi làm rõ ai sẽ nộp hồ sơ yêu cầu hoàn thuế với CBP, và cơ chế chia sẻ khoản tiền hoàn trả giữa đôi bên. Nếu không có thỏa thuận, mức độ kiểm soát của nhà xuất khẩu sẽ rất hạn chế.
- Chuẩn bị hồ sơ pháp lý và chứng từ: IOR phối hợp với nhà xuất khẩu chuẩn bị chứng từ: tờ khai hải quan, hóa đơn thương mại, chứng từ thanh toán, các thỏa thuận giảm giá để chứng minh đã chịu tác động của thuế bảo hộ. Đây là phần cần tư vấn pháp lý chuyên sâu vì tranh chấp dự kiến sẽ kéo dài.
- Nộp yêu cầu hoàn thuế với CBP: IOR nộp hồ sơ yêu cầu hoàn thuế hải quan tới Sở Quan thuế và Biên phòng (CBP). Đã có hơn 250.000 trên 330.000 doanh nghiệp nhập khẩu Mỹ nộp đơn ở bước này, cho thấy CBP quen với loại hồ sơ này. Tuy nhiên, họ vẫn kiểm tra chặt và có thể yêu cầu bổ sung thông tin.
- Theo dõi xử lý và dàn xếp nội bộ: Sau khi CBP xử lý hồ sơ – với nhiều hồ sơ đã dẫn tới tổng số tiền hoàn trả lên đến 128,7 tỷ – doanh nghiệp cần theo dõi tiến độ, xử lý truy vấn, và quan trọng nhất là hoàn tất dàn xếp tài chính giữa IOR và nhà xuất khẩu. Thỏa thuận này thường là "bí mật" nội bộ, chứ không do CBP quy định.
Điểm cần cảnh báo là toàn bộ quy trình này diễn ra trong bối cảnh tranh chấp chưa ngã ngũ, các vụ kiện có thể kéo dài và quy định về hạn ngạch hay thuế đối ứng thay đổi liên tục. Vì vậy, doanh nghiệp nên xem đây là một dự án dài hơi, cần nguồn lực pháp lý và tài chính đủ bền, hơn là kỳ vọng một khoản tiền quay về trong thời gian ngắn.
Kinh nghiệm thực tế và thông điệp cho doanh nghiệp xuất khẩu
Một số doanh nghiệp châu Âu cho biết họ từng bị "đóng băng" gần như hoàn toàn thị trường Mỹ khi thuế đối ứng nâng giá bán lên đáng kể, khiến phân khúc sản phẩm phổ thông khó cạnh tranh. Để giữ khách, họ phải giảm giá, chia sẻ gánh nặng với đối tác Mỹ, dẫn tới biên lợi nhuận sụt mạnh. Khi các mức thuế bảo hộ thương mại bị đảo ngược, khoản tiền CBP hoàn trả về tay IOR trở thành cơ sở cho những "dàn xếp bí mật" giữa nhà phân phối tại Mỹ và nhà sản xuất ở nước ngoài. Không có quy định tự động nào buộc IOR phải chuyển lại phần tiền đó cho nhà xuất khẩu; mọi thứ phụ thuộc vào hợp đồng và sức mạnh đàm phán.
Điều này dẫn tới một bài học rõ ràng: nếu doanh nghiệp muốn hưởng lợi từ hoàn trả thuế nhập khẩu Mỹ trong tương lai, thì việc thiết kế hợp đồng với IOR – điều khoản chia sẻ thuế, cơ chế điều chỉnh khi pháp luật thay đổi – quan trọng không kém bản thân việc xuất khẩu. Tương lai của các tranh chấp hiện tại còn khó đoán, và khó có bảo đảm rằng chính sách sắp tới sẽ ổn định hơn. Nhưng dù các vụ kiện kéo dài, tiến triển tới nay cho thấy việc yêu cầu hoàn thuế hải quan là một con đường thực tế, chỉ cần doanh nghiệp chuẩn bị kỹ, kiên nhẫn và chủ động nắm lấy vai trò của mình trong chuỗi giá trị.