
Thuế Mỹ xuất khẩu tôm: cú siết bất ngờ vào biên lợi nhuận
Thuế Mỹ xuất khẩu tôm, bao gồm các sắc thuế chống trợ cấp và thuế bổ sung theo Mục 301, là tập hợp những biện pháp thuế quan mà Washington áp lên sản phẩm tôm nhập khẩu từ Việt Nam và các nước khác, nhằm xử lý cáo buộc trợ cấp, dư thừa công suất và cạnh tranh không công bằng, qua đó có thể làm tăng đáng kể giá bán vào Mỹ và trực tiếp thu hẹp biên lợi nhuận của doanh nghiệp xuất khẩu tôm. Kết quả đã hiện lên rõ trong báo cáo của các doanh nghiệp: doanh thu quý III của một công ty xuất khẩu tôm lớn giảm gần 16% so với cùng kỳ, nối dài chuỗi suy giảm từ đầu năm. Đây không chỉ là con số thống kê lạnh lùng mà là tín hiệu cho thấy đòn thuế đang phản ánh vào đơn hàng và giá bán. Khi Mỹ gia tăng áp lực thuế trong khi nhu cầu chưa thực sự phục hồi, doanh nghiệp tôm Việt Nam đứng trước bài toán khó: hoặc chấp nhận biên lợi nhuận co lại, hoặc phải tái cấu trúc thị trường và sản phẩm để sống còn.
Sao Ta (FMC): doanh thu xuất khẩu giảm, sống trong tâm lý chờ phán quyết
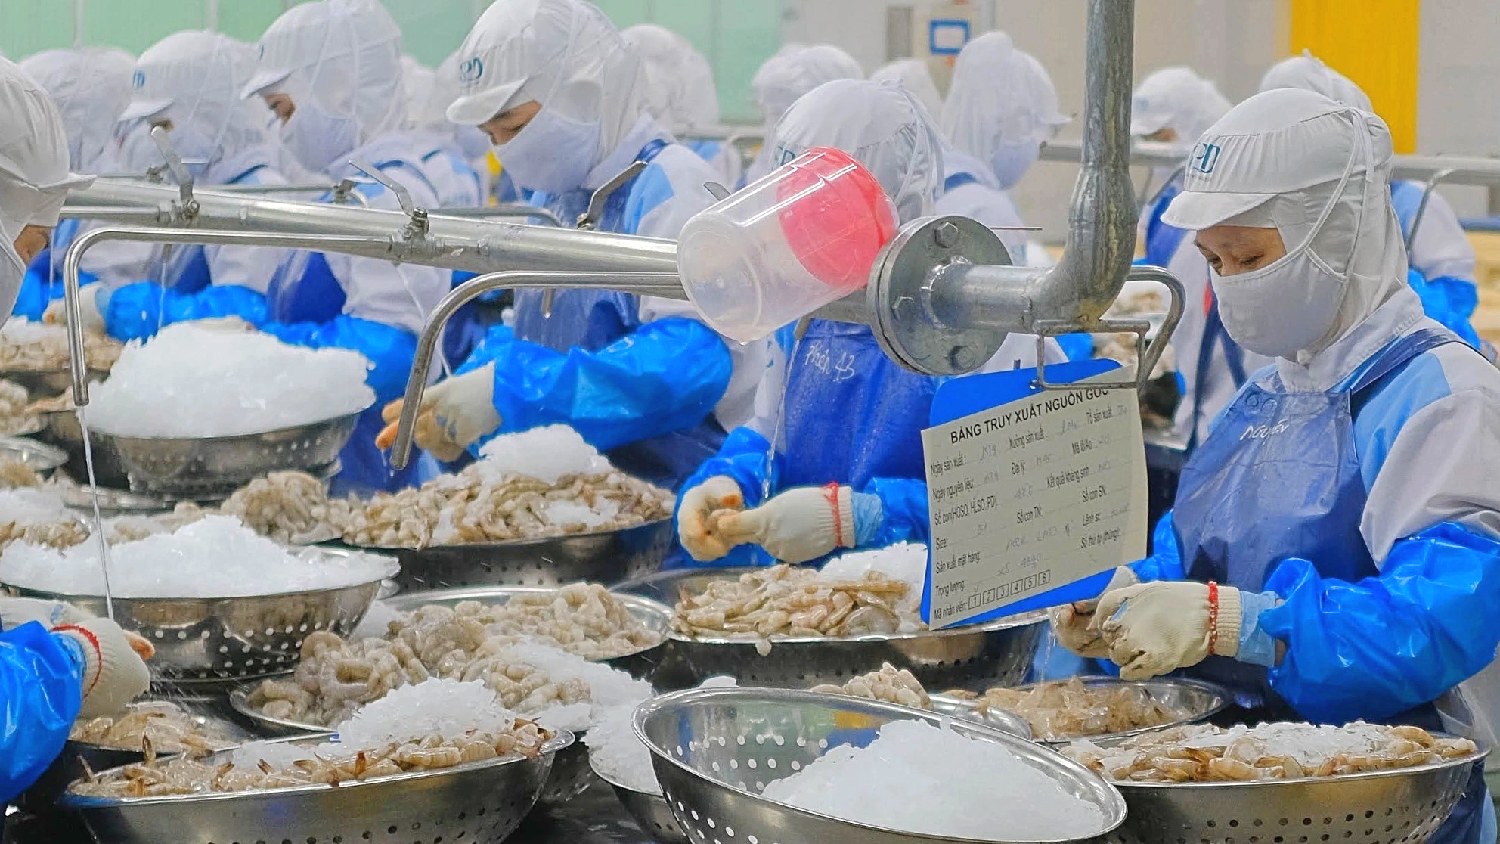
Công ty Thực phẩm Sao Ta (FMC) đang cho thấy bức tranh điển hình của áp lực thuế Mỹ xuất khẩu tôm: doanh thu quý III ước khoảng 2.370 tỷ đồng, giảm gần 16% so với cùng kỳ. Đáng chú ý hơn, tháng 9 ghi nhận doanh số giảm 15% và là tháng thứ ba liên tiếp suy giảm trong quý III. Đó là chuỗi số liệu nói lên tâm lý thận trọng của khách hàng, đặc biệt ở thị trường Mỹ – nơi chiếm hơn 30% kim ngạch xuất khẩu tôm của FMC. Bối cảnh "chờ phán quyết" từ Mỹ càng làm tăng rủi ro. Ngày 20/2/2026, Bộ Thương mại Mỹ khởi xướng đợt rà soát hành chính lần thứ nhất đối với thuế chống trợ cấp áp dụng cho tôm nước ấm đông lạnh nhập từ Việt Nam (POR20). Kết quả sơ bộ đã công bố ngày 8/5 và quyết định cuối cùng dự kiến vào tháng 11/2026. Trong quá trình này, FMC bị lựa chọn là bị đơn bắt buộc và phải trích lập dự phòng thuế ở mức 10,18% trong kỳ rà soát. Đây là chi phí vô hình nhưng nặng nề, vì nó làm méo mó lợi nhuận dù doanh nghiệp nỗ lực tối ưu hoạt động nuôi và chế biến.
Vĩnh Hoàn (VHC): từ lợi thế thuế 0% đến cú sốc Mục 301
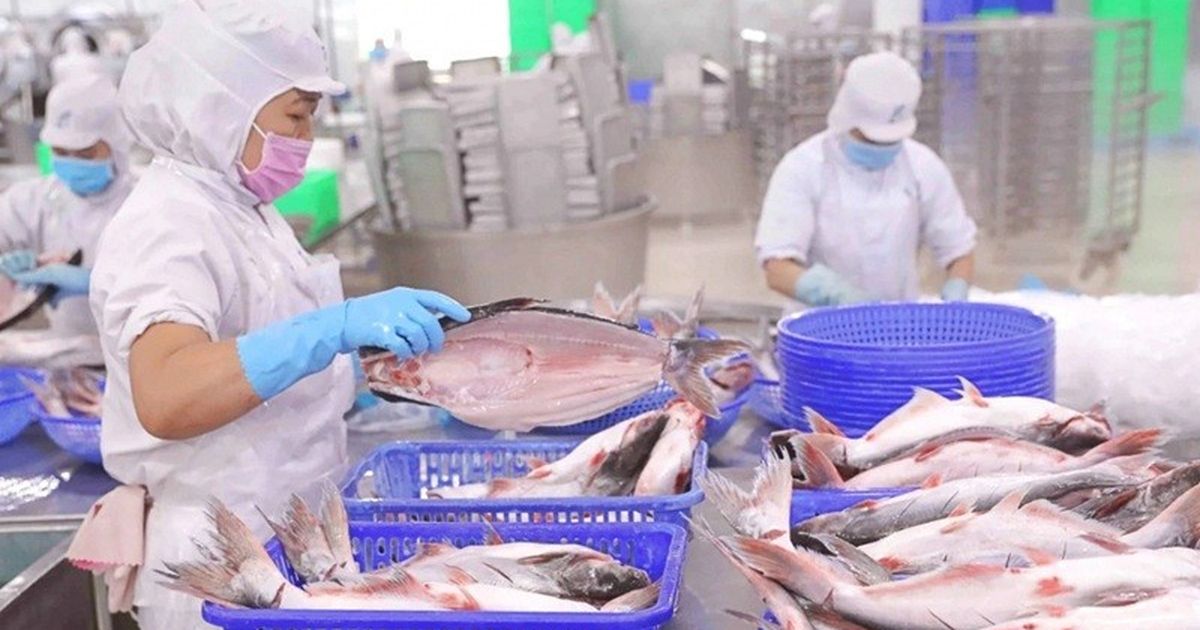
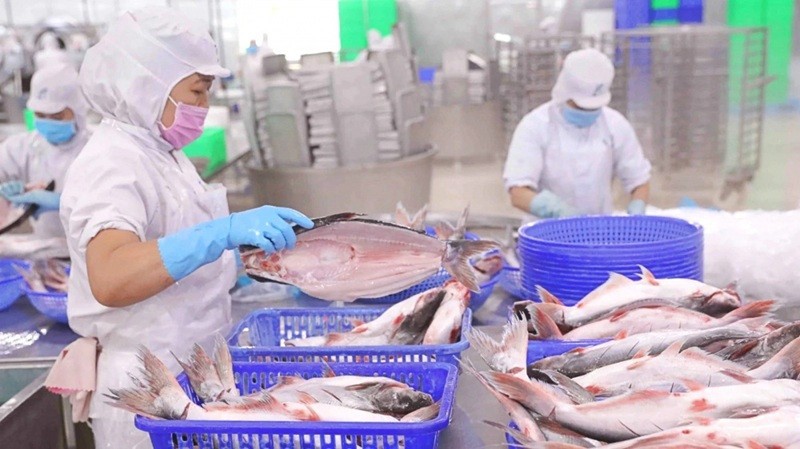
Trường hợp Vĩnh Hoàn (VHC) cho thấy thuế quan có thể đảo chiều lợi thế cạnh tranh nhanh như thế nào. VHC là doanh nghiệp cá tra nhưng câu chuyện thuế Mỹ vẫn mang nhiều bài học cho ngành tôm. Công ty từng là doanh nghiệp duy nhất được đưa ra khỏi phạm vi áp thuế chống bán phá giá của Mỹ sau khi thắng vụ kiện và đưa mức thuế về 0%. Lợi thế này giúp VHC giữ vị thế xuất khẩu hàng đầu vào Mỹ, với doanh thu 6 tháng đầu năm tăng 9,6% và lợi nhuận sau thuế tăng 3,9% so với cùng kỳ. Tuy nhiên, Mỹ áp thuế bổ sung 12,5% theo Mục 301 từ ngày 24/7/2026 đã trở thành "cơn gió ngược" mới với VHC. Theo nhận định của một công ty phân tích, diễn biến này nhanh chóng phản ánh vào dữ liệu: doanh thu tháng 7 của VHC tại Mỹ chỉ đạt 323 tỷ đồng, giảm 36% so với tháng trước, cho thấy tâm lý dè chừng của nhà nhập khẩu. Thuế Mục 301 tôm Việt Nam hay cá tra đều mang bản chất giống nhau: đánh vào phần lợi thế giá mà doanh nghiệp Việt Nam xây dựng nhiều năm, buộc họ phải tái tính toán chiến lược giá, sản lượng và thị trường.
Tác động dây chuyền: dòng tiền, đầu tư và chiến lược thị trường
Đòn thuế không chỉ dừng lại ở con số doanh thu xuất khẩu giảm mà còn tác động dây chuyền đến dòng tiền và kế hoạch đầu tư của doanh nghiệp. Ngay cả khi VHC vẫn ghi nhận doanh thu và lợi nhuận tăng trong nửa đầu năm, dòng tiền kinh doanh chính lại âm 220,8 tỷ đồng, dòng tiền tài chính âm 506,8 tỷ đồng. Trong bối cảnh thuế bổ sung 12,5% theo Mục 301 đã áp dụng đầy đủ, áp lực lên dòng tiền quý III được dự báo sẽ rõ rệt hơn. Ở FMC, dù lợi nhuận sau thuế 6 tháng đầu năm tăng mạnh, việc trích lập dự phòng thuế 10,18% cho kỳ rà soát POR20 cho thấy nguồn lực tài chính đang phải "gác" cho rủi ro chính sách. Những khoản dự phòng này chỉ được hoàn nhập nếu kết quả thuế sơ bộ thấp, ví dụ 0%. Nghĩa là doanh nghiệp vừa phải duy trì đầu tư vùng nuôi, nhà máy, vừa sống chung với khả năng bị siết margin thêm một lần nữa nếu phán quyết cuối cùng không thuận lợi.
Triển vọng và lựa chọn: đa dạng thị trường hay chấp nhận "sống chung với thuế"?
Điểm nguy hiểm của thuế Mỹ xuất khẩu tôm là nó không thuần túy kỹ thuật, mà chịu ảnh hưởng từ yếu tố chính trị – ngoại giao theo chính nhận định của lãnh đạo doanh nghiệp. Điều này khiến các công ty khó dự đoán, ngay cả khi hệ thống sổ sách minh bạch, được kiểm toán chặt chẽ và lưu trữ dữ liệu hơn 20 năm. Trong bối cảnh đó, câu hỏi đặt ra là: nên tiếp tục xem Mỹ là thị trường trọng tâm hay chủ động dịch chuyển? Một hướng đi đang được chọn là phân bổ thị trường cân bằng hơn: bên cạnh Mỹ, tăng tỷ trọng Nhật Bản và châu Âu, nơi nhu cầu ổn định hơn và không chịu cùng kiểu áp lực Mục 301. Tuy nhiên, không thể phủ nhận Mỹ vẫn là thị trường giá trị cao, nếu bỏ hẳn sẽ là quyết định tốn kém. Do đó, triển vọng thực tế nhất là chiến lược "sống chung với thuế": đầu tư mạnh vào tuân thủ, chuẩn hóa hồ sơ để giảm rủi ro bị áp thuế cao, đồng thời đa dạng hóa thị trường đủ rộng để khi Mỹ siết, doanh nghiệp vẫn còn dư địa xoay chuyển. Phán quyết cuối cùng vào tháng 11/2026 sẽ là phép thử cho lựa chọn này, và sẽ phân hóa rõ ràng ai chuẩn bị tốt, ai bị động trước làn sóng chính sách mới.