
Ưu đãi thuế mở cửa, nhưng không tự tạo ra đơn hàng
CEPA Việt Nam–UAE là Hiệp định Đối tác kinh tế toàn diện giữa Việt Nam và UAE, có hiệu lực từ ngày 3/2/2026, với cam kết cắt giảm thuế quan theo lộ trình và điều kiện cụ thể nhằm tăng cơ hội cạnh tranh cho hàng hóa Việt Nam. Ngày 23/10, Trung tâm Xúc tiến Thương mại và Đầu tư TP.HCM phối hợp với Cục Xuất nhập khẩu tổ chức hội thảo về tiềm năng xuất khẩu sang Trung Đông và châu Phi. Sự kiện diễn ra khi thương mại quốc tế biến động, khiến việc đa dạng hóa thị trường trở thành yêu cầu cấp thiết. Theo cam kết, UAE xóa bỏ thuế với 74,2% số dòng thuế khi hiệp định có hiệu lực; tỷ lệ này dự kiến đạt 89,2% sau 5 năm. Đây là lợi thế đáng kể, nhưng doanh nghiệp không nên nhầm mức thuế thấp với khả năng bán hàng đã được bảo đảm.
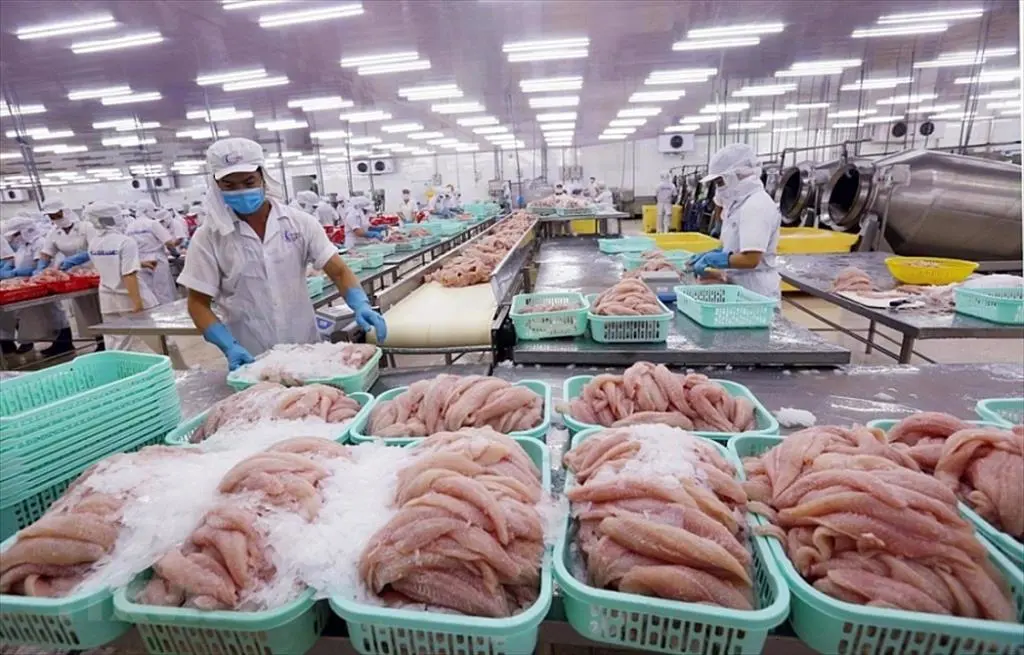
Cơ hội thiết thực nhất nằm ở những mặt hàng có thể cạnh tranh về chất lượng, nguồn cung và giá sau khi tính đủ các khâu đưa hàng đến người mua. UAE có nhu cầu nhập khẩu lương thực, thực phẩm; nông sản, thủy sản, thực phẩm chế biến và hàng tiêu dùng Việt Nam vì thế có dư địa tìm khách hàng. Năm 2025, xuất khẩu của Việt Nam sang UAE đạt 5,91 tỷ USD, với các mặt hàng như sắt thép, hạt điều và rau quả. Con số này cho thấy quan hệ thương mại đã có nền tảng, nhưng không phải bảo đảm cho từng doanh nghiệp. Muốn biến ưu đãi thành hợp đồng, nhà xuất khẩu cần xác định hàng của mình được cắt giảm thuế ra sao và có phù hợp nhu cầu thực tế hay không.
Dùng UAE làm bàn đạp, không xem đó là đích đến
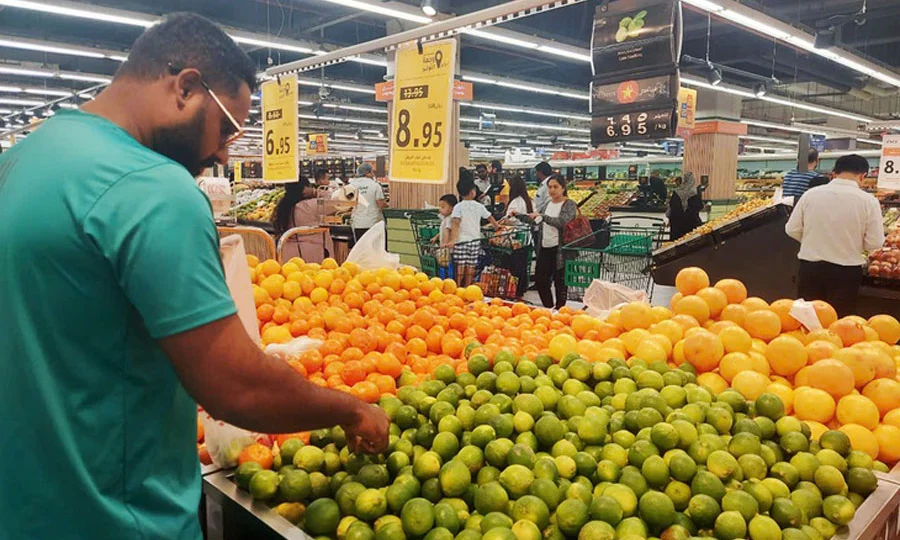
Điểm mạnh chiến lược của UAE không chỉ là sức mua trong nước. Nước này còn là trung tâm thương mại, logistics và trung chuyển, giúp hàng Việt Trung Đông có thêm đường tiếp cận các nước thuộc Hội đồng Hợp tác vùng Vịnh (GCC), những thị trường Trung Đông khác và thị trường châu Phi. Khoảng 50% hàng hóa nhập khẩu vào UAE được tiêu thụ trong nước; phần còn lại được phân phối tiếp đến các thị trường trong khu vực. Vì vậy, cách đi hợp lý là xem UAE như nơi thử sản phẩm, hiểu quy cách giao dịch và gây dựng quan hệ với đối tác trước khi mở rộng. Một chiến lược dàn trải ngay từ đầu dễ khiến doanh nghiệp tốn nguồn lực mà chưa hiểu rõ quy định, người mua hay kênh phân phối tại từng nước.
- Bắt đầu từ UAE: kiểm chứng nhu cầu, hoàn thiện chất lượng sản phẩm và thiết lập quan hệ với nhà nhập khẩu.
- Mở rộng sang GCC khi đã có đối tác và cách vận hành phù hợp với thị trường sở tại.
- Tiếp cận Trung Đông rộng hơn và châu Phi trên cơ sở mạng lưới phân phối đã được thử nghiệm.
Cửa ngõ không đồng nghĩa với lối vào tự động. Mỗi thị trường có yêu cầu riêng, còn nhà nhập khẩu cần thấy nguồn cung ổn định và sản phẩm phù hợp nhóm khách hàng mục tiêu. Doanh nghiệp nên chọn đối tác có năng lực, tính đủ chi phí vận chuyển, lưu kho và phân phối, đồng thời xây dựng quan hệ lâu dài thay vì chỉ chạy theo từng đơn hàng. Đây là phần việc quyết định liệu lợi thế thuế quan có thể chuyển thành hiện diện bền vững hay không.
Rà soát xuất xứ, tiêu chuẩn và đường đi của sản phẩm
Trước khi chào hàng, doanh nghiệp cần xác định chính xác mã hàng, rà soát lộ trình thuế áp dụng và kiểm tra quy tắc xuất xứ. Nếu đủ điều kiện hưởng ưu đãi, hồ sơ phải chứng minh được điều đó; giấy chứng nhận xuất xứ hàng hóa (C/O) cần được chuẩn bị khi cần thiết. Bỏ qua khâu này có thể khiến lợi thế thuế trên giấy không xuất hiện trong giao dịch thực tế. Ưu đãi cũng không thay thế các điều kiện nhập khẩu: chất lượng, an toàn thực phẩm, kiểm dịch, truy xuất nguồn gốc và hàng rào kỹ thuật vẫn phải được đáp ứng.
Với sản phẩm thuộc diện yêu cầu Halal, chứng nhận không nên được xử lý như một thủ tục ở chặng cuối. Doanh nghiệp cần xem xét toàn bộ chuỗi, từ nguyên liệu và sản xuất đến bảo quản, vận chuyển, phân phối, để bảo đảm quy trình nhất quán. Việc này đòi hỏi phối hợp giữa bộ phận xuất khẩu, nhà cung cấp và đơn vị logistics. Tốt hơn hết, hãy rà soát yêu cầu theo từng mặt hàng trước khi cam kết thời gian giao hàng hoặc nhận đơn, thay vì phát hiện thiếu sót khi hàng đã sẵn sàng xuất đi.
Từ chuẩn bị hồ sơ đến xây dựng kênh bán
Để xuất khẩu sang UAE thành kế hoạch khả thi, doanh nghiệp nên nối liền bốn việc: chọn đúng sản phẩm và thị trường, xác minh thuế cùng quy tắc xuất xứ, hoàn thiện tiêu chuẩn và chứng từ, rồi mới chốt phương án đối tác và phân phối. Cách làm này giúp tránh đánh giá cơ hội chỉ qua tỷ lệ cắt giảm thuế mà không tính điều kiện đưa hàng đến tay người mua. Với doanh nghiệp chưa có kinh nghiệm trong khu vực, UAE là nơi phù hợp để kiểm chứng năng lực cung ứng trước khi mở rộng địa bàn.
Hoạt động hỗ trợ cũng đang hướng vào những khâu doanh nghiệp còn thiếu: cơ quan chức năng dự kiến cung cấp thông tin thị trường, tập huấn Halal, kết nối nhà nhập khẩu và tạo điều kiện tham gia triển lãm chuyên ngành tại UAE, Trung Đông và châu Phi. ITPC cũng cho biết sẽ tổ chức tập huấn về tiêu chuẩn Halal, chuỗi cung ứng quốc tế và các đoàn doanh nghiệp tham gia hội chợ, triển lãm để tìm đối tác. Doanh nghiệp nên tận dụng các kênh này để kiểm tra giả định thị trường, không thay thế việc tự chuẩn bị hồ sơ, năng lực giao hàng và phương án phân phối.
CEPA mở thêm cánh cửa, nhưng chìa khóa nằm ở năng lực thực thi của từng doanh nghiệp. Ai chủ động về xuất xứ, tiêu chuẩn, chứng từ và đối tác sẽ có cơ hội biến ưu đãi thuế thành đơn hàng, rồi từ UAE từng bước mở rộng sang Trung Đông và châu Phi. Ai chỉ nhìn vào mức thuế sẽ dễ bỏ lỡ phần khó nhất: đáp ứng điều kiện nhập khẩu và xây dựng chỗ đứng với người mua.