
Nhu cầu vốn trung dài hạn khổng lồ: thị trường vốn trở thành mặt trận chính
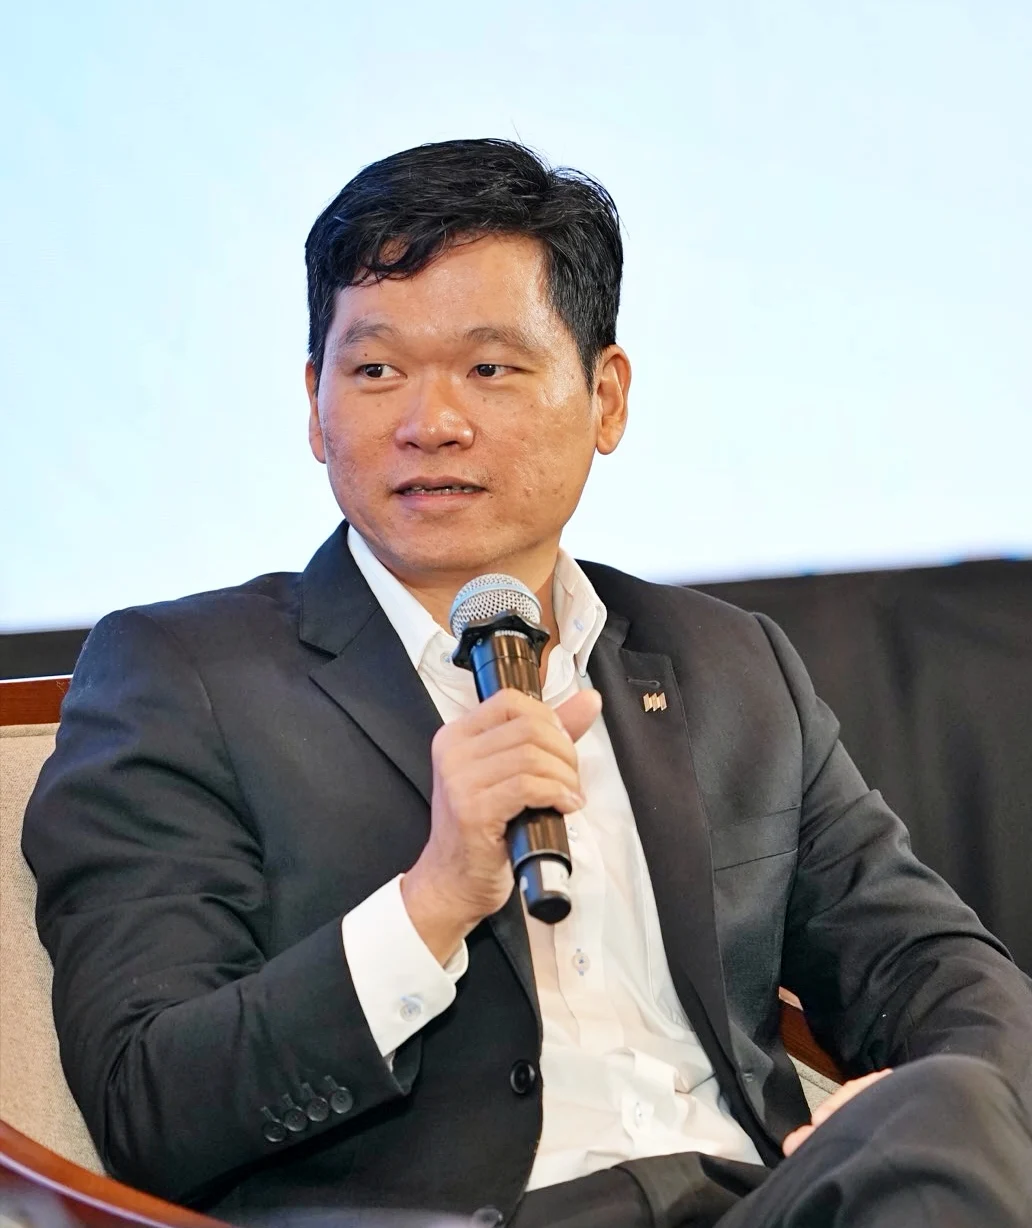
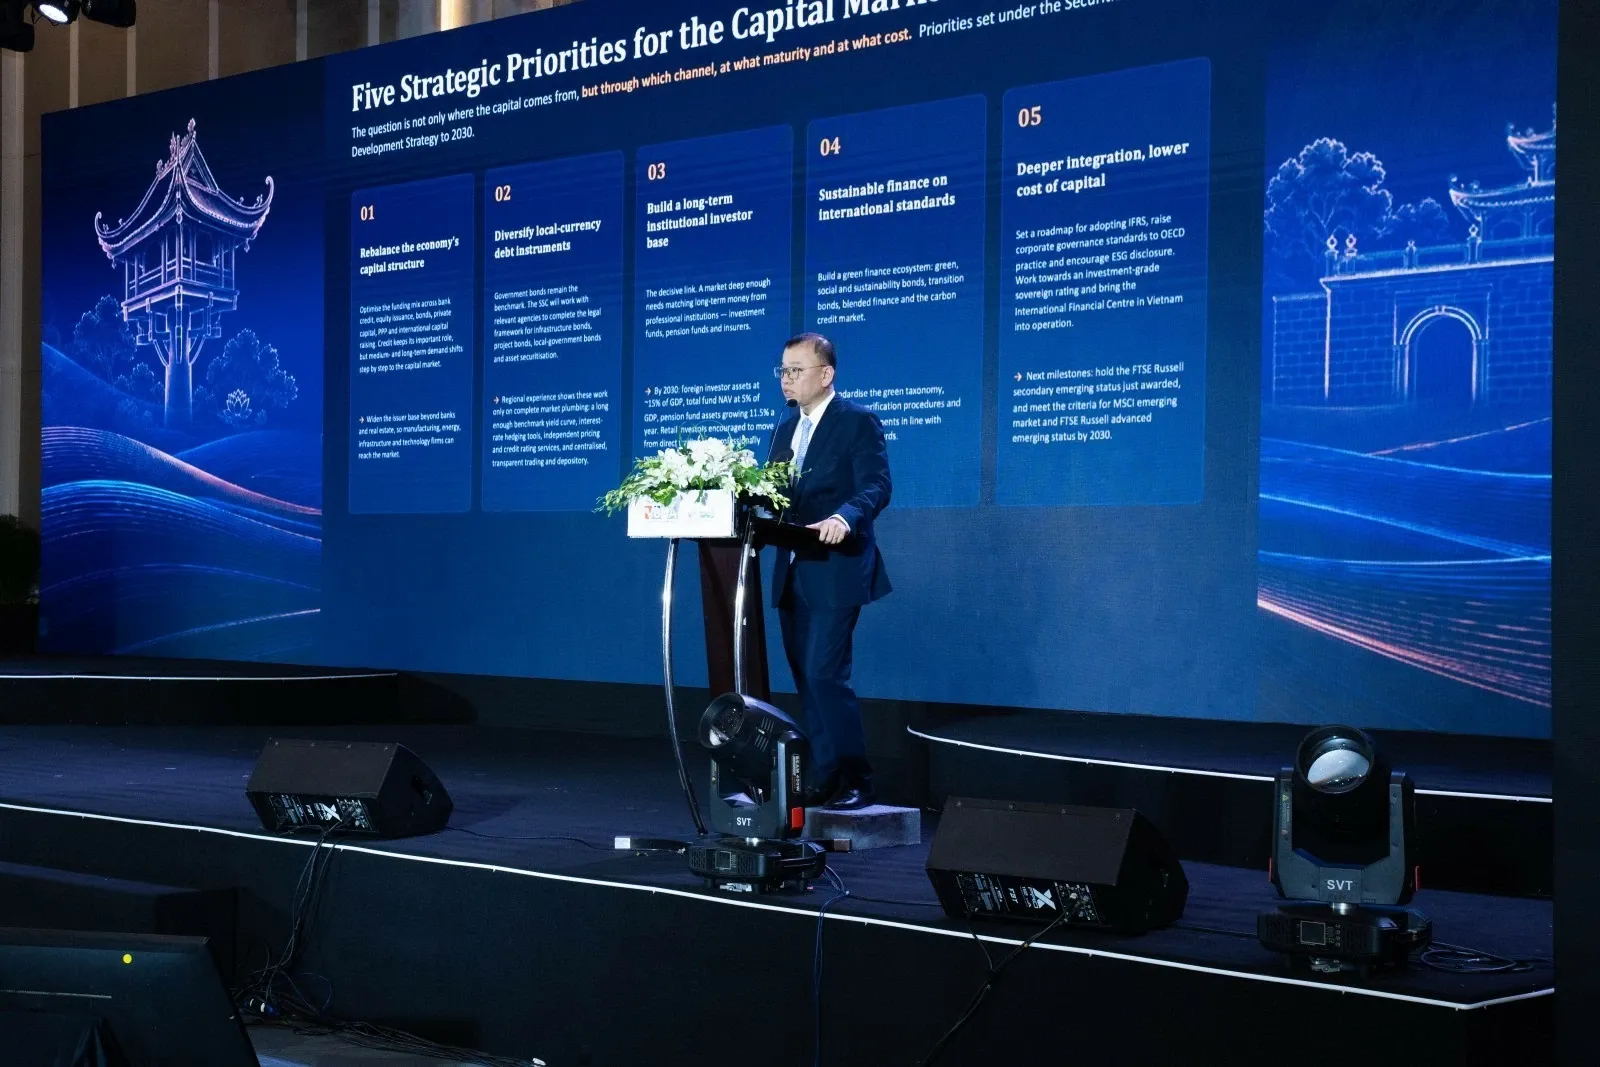
Nhu cầu huy động vốn hạ tầng trung và dài hạn tại Đông Nam Á là áp lực buộc các quốc gia phải dựa nhiều hơn vào thị trường vốn, vì ngân sách và tín dụng ngân hàng không còn đủ để một mình nuôi dưỡng các dự án dài hạn về cơ sở hạ tầng, chuyển đổi số, chuyển dịch năng lượng và sản xuất công nghệ cao, trong bối cảnh khu vực được kỳ vọng là động lực tăng trưởng mới của kinh tế toàn cầu. Phát biểu tại một diễn đàn chuyên đề về Việt Nam trong khuôn khổ hội nghị chứng khoán châu Á, Phó Chủ tịch Ủy ban Chứng khoán Nhà nước Nguyễn Hoàng Dương nhấn mạnh rằng phát triển thị trường vốn có ý nghĩa đặc biệt khi khu vực bước vào giai đoạn tăng trưởng mới, kéo theo nhu cầu vốn trung và dài hạn ngày càng lớn cho hạ tầng và đổi mới sáng tạo. Theo ông, yêu cầu đặt ra không chỉ là huy động thêm tiền, mà là xây dựng một cấu trúc thị trường đủ sâu, đủ rộng và minh bạch để phân bổ hiệu quả dòng vốn đó. Đây là quan điểm cho thấy thị trường vốn Đông Nam Á phải dịch chuyển từ vai trò “phụ trợ” sang “trục chính” của tài chính hạ tầng.
10 triệu tỷ đồng: con số cho thấy giới hạn của mô hình dựa vào ngân hàng
Câu chuyện Việt Nam đang soi chiếu một thực tế rộng hơn của thị trường vốn Đông Nam Á: mô hình dựa chủ yếu vào tín dụng ngân hàng đã chạm trần. Theo phát biểu của Phó Chủ tịch Ủy ban Chứng khoán Nhà nước, tổng nhu cầu vốn đầu tư toàn xã hội giai đoạn 2026–2030 được ước tính khoảng 38,5 triệu tỷ đồng, trong đó ngân sách nhà nước chỉ có thể đáp ứng khoảng 8,5 triệu tỷ đồng. Phần còn lại buộc phải đến từ khu vực tư nhân và dòng vốn quốc tế, với thị trường vốn được giao mục tiêu huy động khoảng 10 triệu tỷ đồng trong 5 năm tới. Ông cũng chỉ ra rằng dư nợ tín dụng ngân hàng đã ở mức rất cao so với quy mô nền kinh tế, trong khi vốn hóa thị trường cổ phiếu và dư nợ trái phiếu mới chỉ tiến dần lên vai trò kênh dẫn vốn trung và dài hạn. Câu nói có thể trích dẫn ở đây là: “Thị trường vốn và thị trường chứng khoán sẽ đảm nhận mục tiêu huy động khoảng 10 triệu tỷ đồng trong 5 năm tới”, cho thấy sức ép dịch chuyển cấu trúc tài chính hạ tầng sang kênh thị trường vốn.
Đa dạng hóa công cụ: từ trái phiếu hạ tầng đến chứng khoán hóa tài sản
Nếu muốn thị trường vốn Đông Nam Á gánh nổi làn sóng dự án dài hạn, chỉ tăng quy mô là chưa đủ; phải đa dạng hóa công cụ và kênh huy động vốn. Định hướng phát triển thị trường chứng khoán đến năm 2030 nhấn mạnh mở rộng dư nợ trái phiếu lên 58% GDP, với trái phiếu doanh nghiệp tối thiểu đạt 25% GDP, đồng thời phát triển thêm trái phiếu xanh, trái phiếu bền vững và trái phiếu hạ tầng như những cấu phần quan trọng của tài chính hạ tầng. Cơ quan quản lý cũng xác định rõ việc đa dạng hóa công cụ nợ bằng đồng nội tệ, hoàn thiện khung pháp lý cho trái phiếu hạ tầng, trái phiếu dự án, trái phiếu chính quyền địa phương và cả chứng khoán hóa tài sản. Đây không phải là chuyện kỹ thuật đơn thuần; đó là bước dịch chuyển chiến lược để thị trường vốn Đông Nam Á có bộ công cụ đủ phong phú cho huy động vốn hạ tầng, giảm phụ thuộc vào ngân hàng, và mở cửa cho dòng vốn dài hạn quốc tế tham gia các dự án dài hạn của khu vực.
Chiến lược thị trường vốn sâu và minh bạch: nền tảng cho giai đoạn tăng trưởng mới
Định hướng thị trường vốn đến 2030 cho thấy một tham vọng rõ ràng: xây dựng cấu trúc thị trường đủ sâu và minh bạch để hấp thụ hiệu quả dòng vốn dài hạn. Mục tiêu vốn hóa thị trường cổ phiếu lên khoảng 120% GDP và mở rộng dư nợ trái phiếu, cùng với việc duy trì xếp hạng thị trường mới nổi thứ cấp và phấn đấu đáp ứng tiêu chuẩn thị trường mới nổi và mới nổi nâng cao của các tổ chức quốc tế, thể hiện kỳ vọng đưa thị trường vốn vào nhóm dẫn dắt thay vì theo sau. Điều quan trọng là các cơ quan quản lý không chỉ nói về quy mô mà còn nói về chất lượng: hoàn thiện khung pháp lý cho IPO gắn với niêm yết, nâng cao chất lượng công ty đại chúng, tăng giám sát và bảo vệ nhà đầu tư, cùng với việc hiện đại hóa hạ tầng công nghệ thông tin. Nếu những bước này được thực hiện nhất quán, thị trường vốn Đông Nam Á sẽ có sức bật mới để đáp ứng nhu cầu huy động vốn hạ tầng, trở thành trụ cột bền vững cho các dự án dài hạn trong khu vực, thay vì là kênh huy động vốn bổ sung mang tính chu kỳ.