
Một chiếc xe đạp và nghịch lý thuế quan Mỹ sản xuất
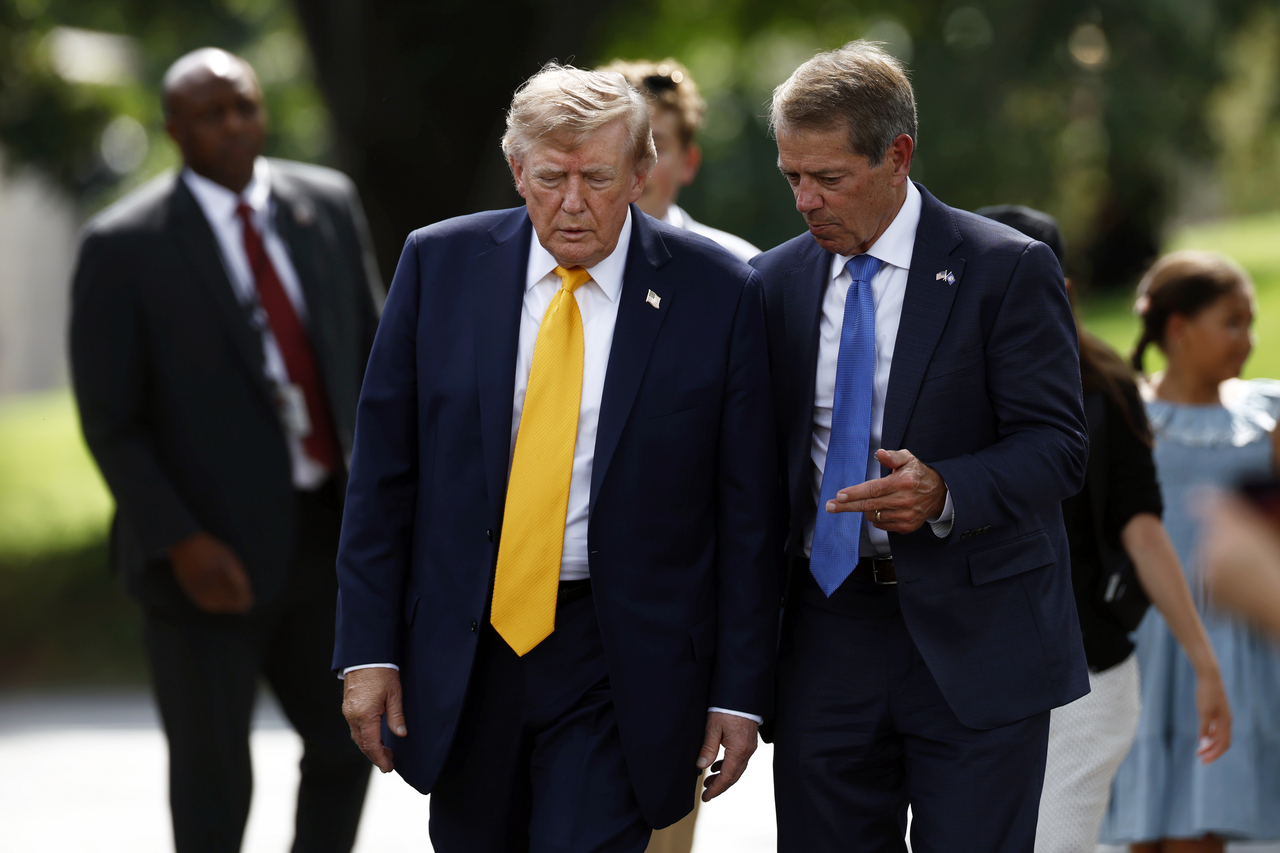
Nghịch lý thuế quan Mỹ sản xuất là tình trạng chính sách thuế đặt mục tiêu đưa hoạt động sản xuất quay về trong nước nhưng cấu trúc thuế lại khiến các nhà máy nội địa chịu chi phí cao hơn, vì thành phẩm lắp ráp tại Mỹ phải gánh thuế lên từng linh kiện nhập khẩu trong khi hàng hoàn chỉnh sản xuất ở nước ngoài đôi khi chịu mức thuế thấp hơn hoặc ổn định hơn, tạo sức ép chi phí và làm suy yếu lợi thế sản xuất trong nước. Thuế quan của Tổng thống Donald Trump được quảng bá như một công cụ đưa sản xuất quay trở lại Mỹ. Thế nhưng nhà máy Lauf Cycles giữa dãy Blue Ridge ở Virginia lại trở thành ví dụ sinh động cho thấy chính các mức thuế này đang đi ngược mục tiêu. Bằng cách lắp ráp xe đạp tại một xưởng cũ từng là nhà in báo, công ty đến từ Iceland tránh được thuế cao đánh vào xe đạp hoàn chỉnh nhập khẩu. Nhưng câu chuyện không kết thúc ở đó. Nghịch lý nằm ở chỗ: Lauf tránh được thuế trên thành phẩm, song gần như toàn bộ linh kiện cấu thành chiếc xe lại nhập khẩu và phải chịu thuế riêng cho từng món. Khi một chiếc xe đạp lắp ráp tại Mỹ vẫn là tập hợp linh kiện nước ngoài chịu thuế, khái niệm “sản xuất trong nước Mỹ” trở nên nửa vời và đầy mâu thuẫn.
Nhà máy Lauf tại Virginia: sản xuất trong nước Mỹ trên nền linh kiện nhập khẩu
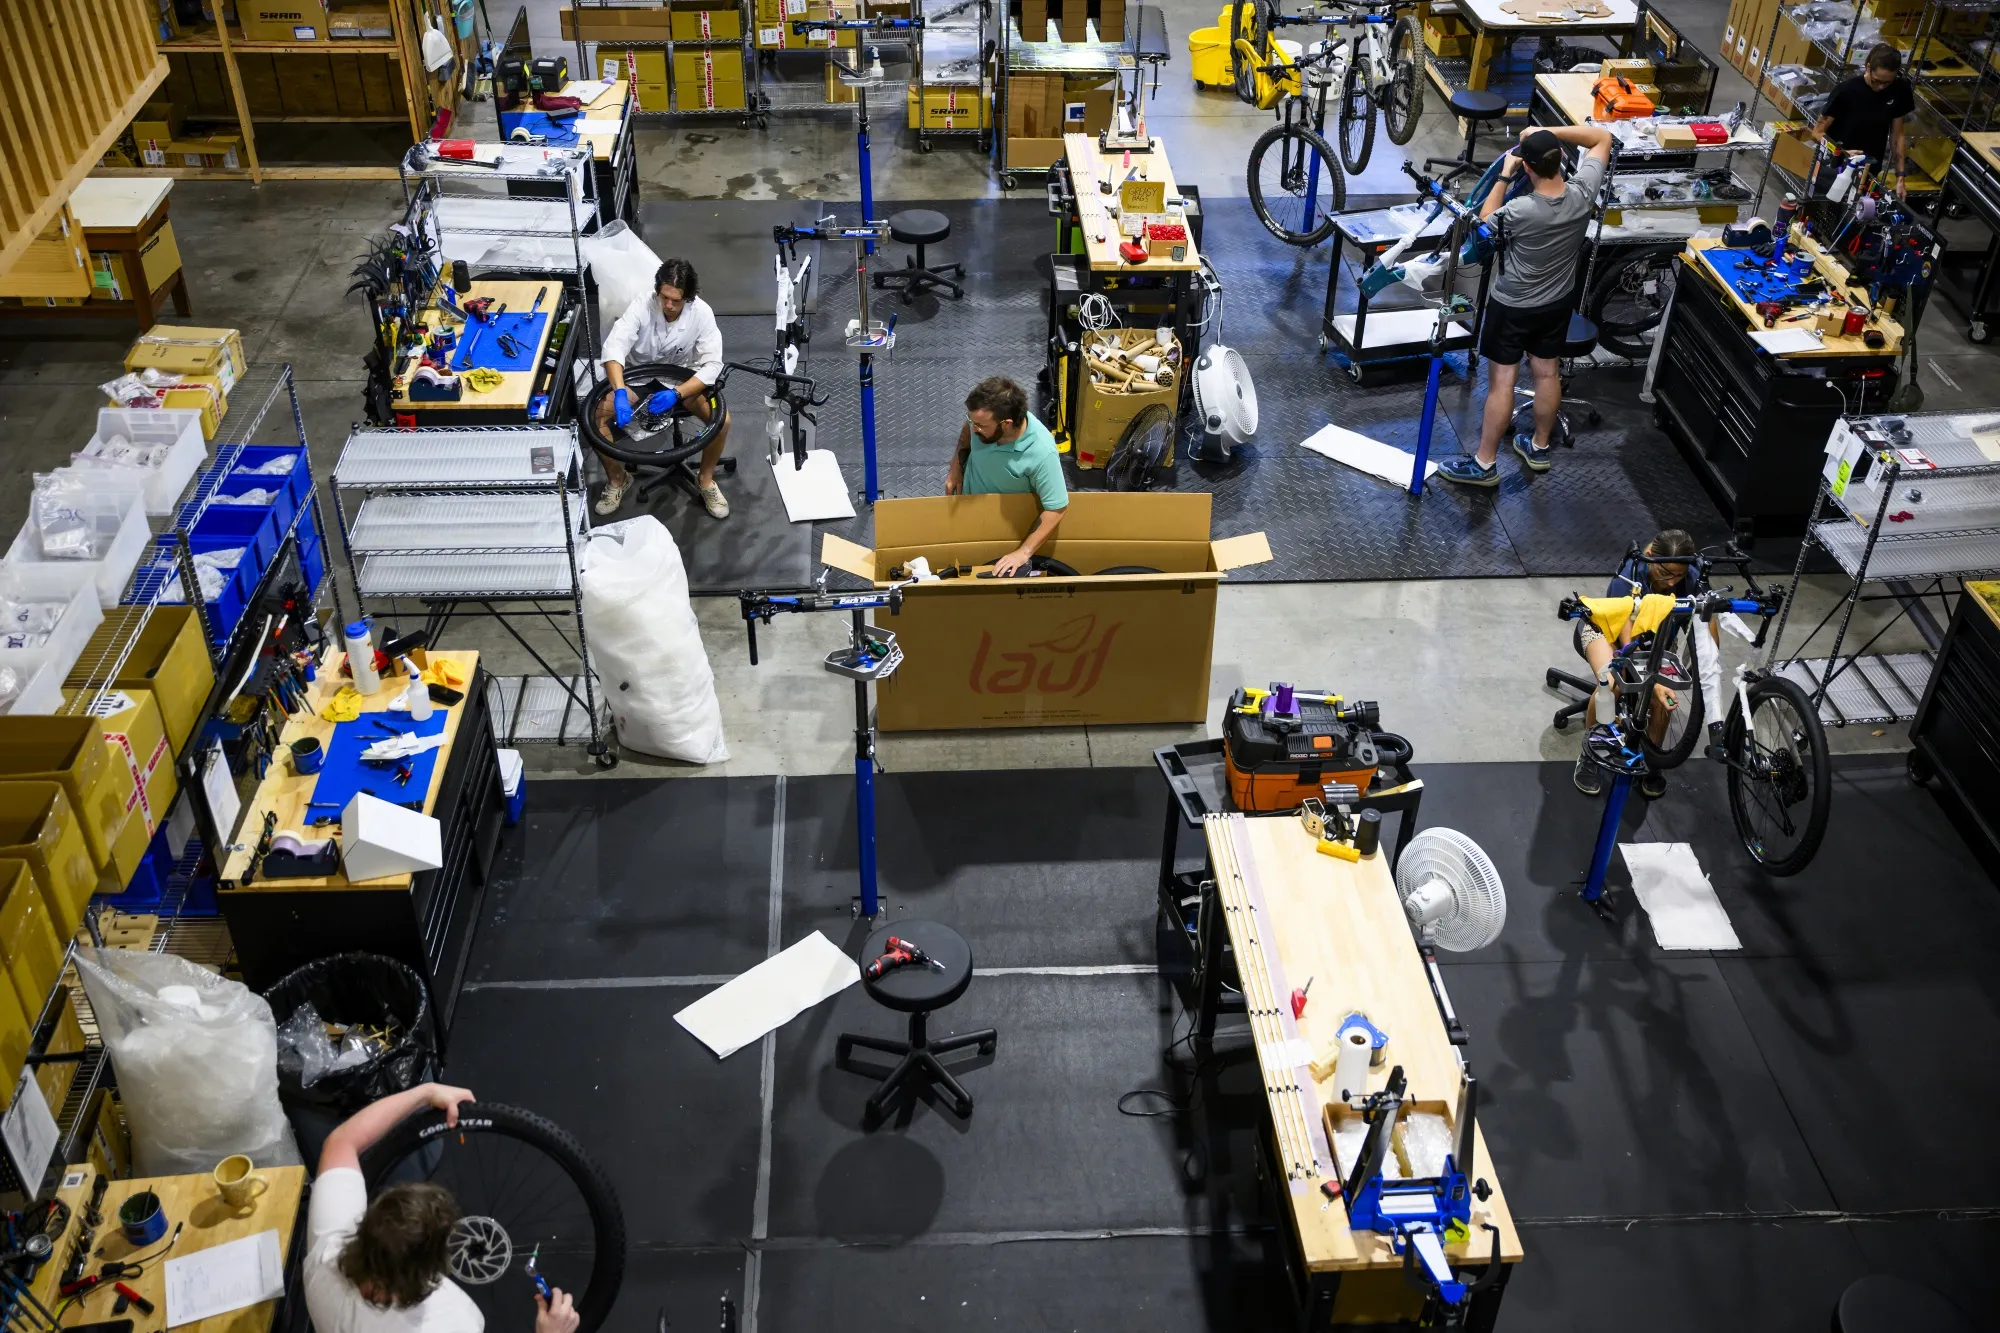
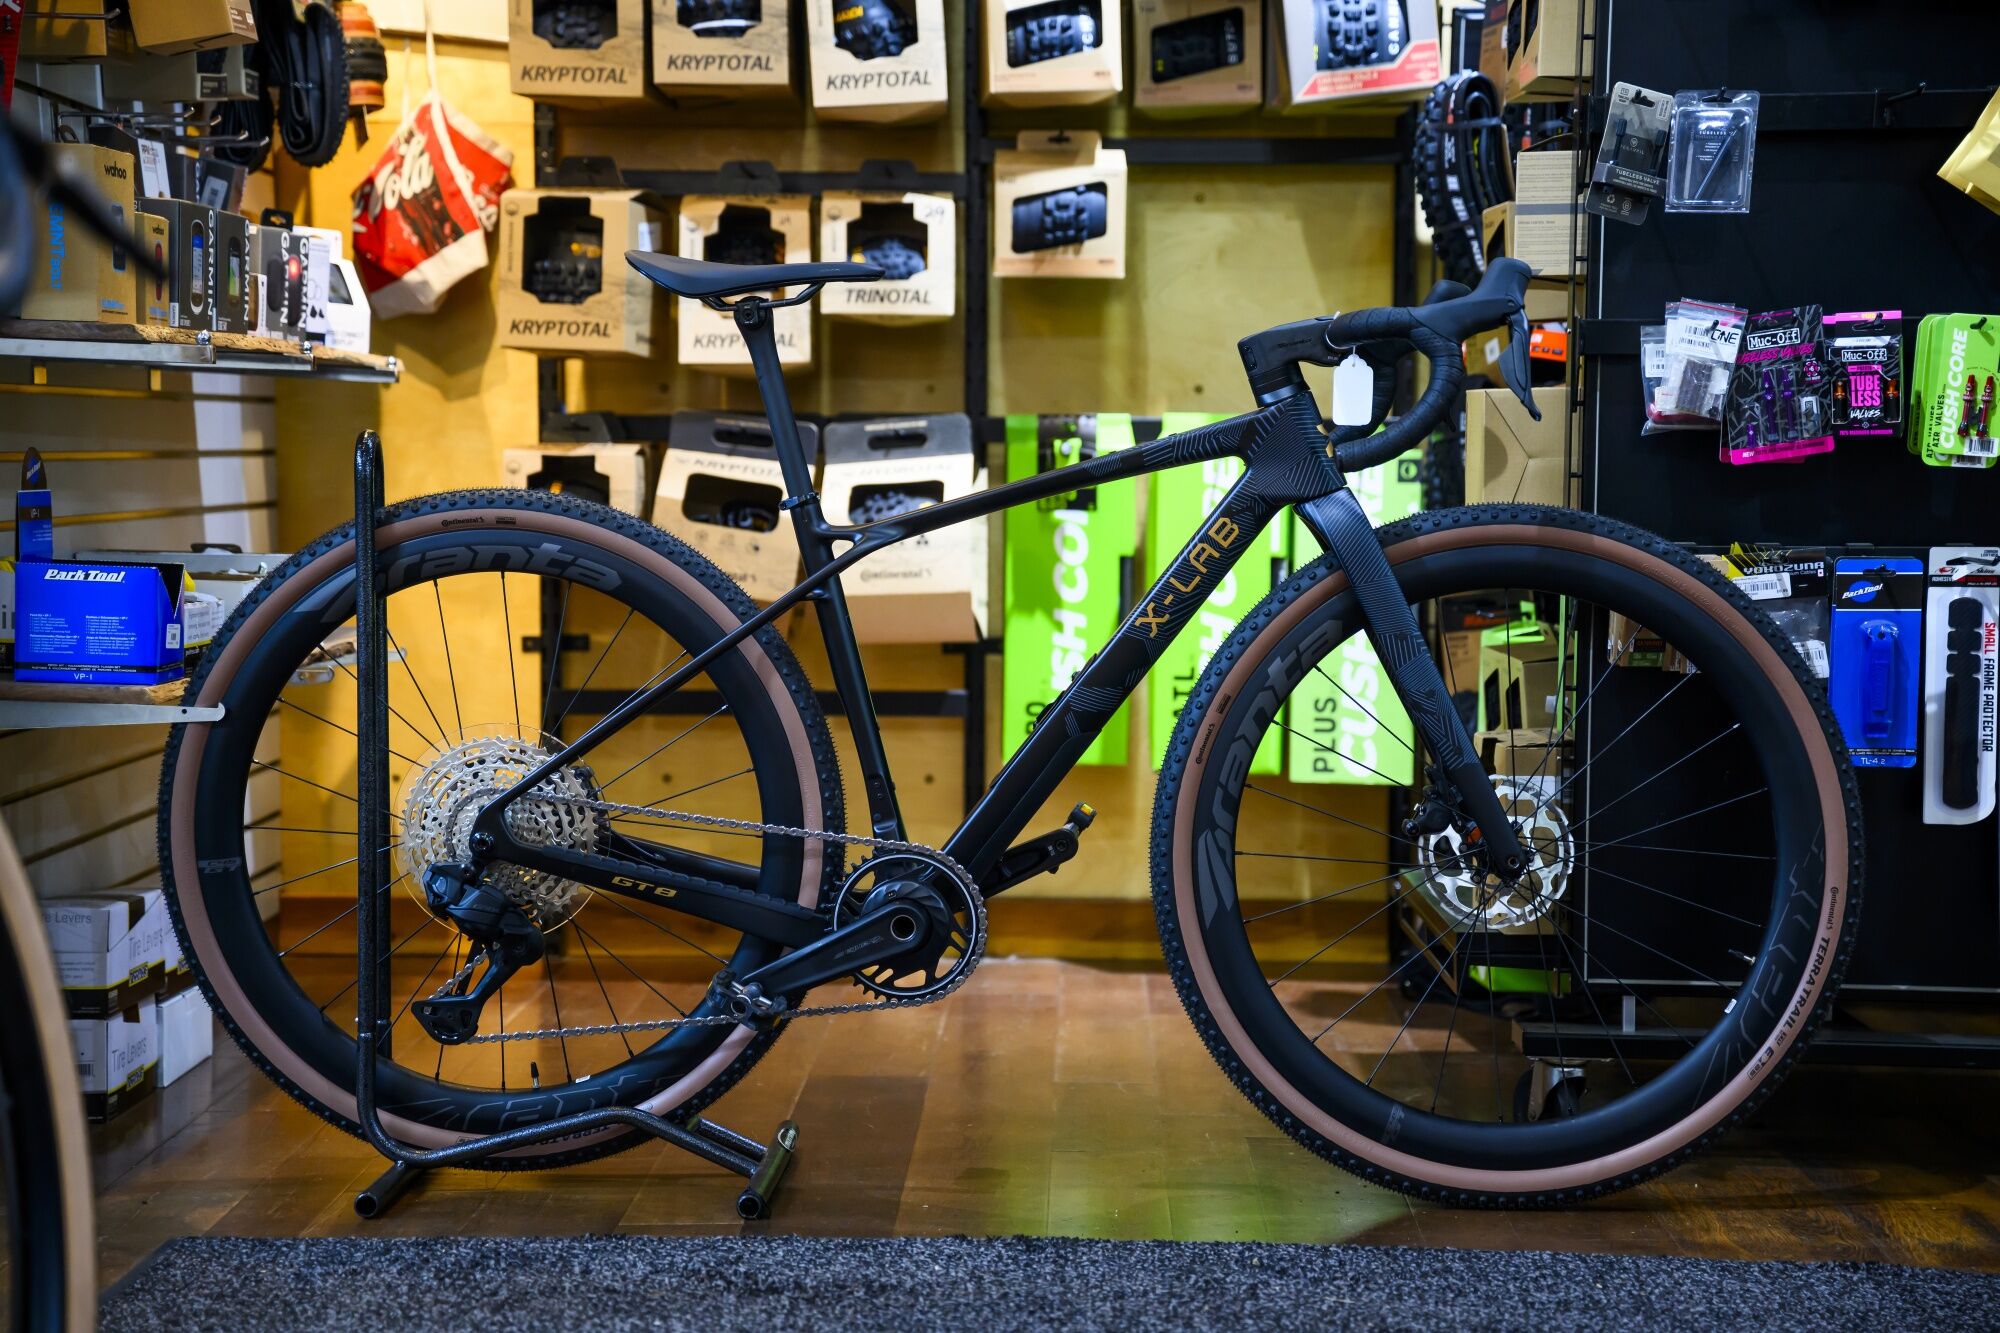
Bước vào khu vực sản xuất của Lauf tại Harrisonburg, người ta thấy khoảng nửa tá thợ cơ khí đang làm việc quanh những bộ khung sợi carbon siêu nhẹ, luồn xích, siết bu lông, quấn băng tay lái. Đó là hình ảnh điển hình của sản xuất trong nước Mỹ: lao động hưởng lương và phúc lợi theo tiêu chuẩn Mỹ, nhà xưởng trên đất Mỹ, sản phẩm hoàn chỉnh mang nhãn “lắp ráp tại Mỹ”. Nhưng lớp vỏ nội địa ấy che đi một sự thật không thể bỏ qua: gần như toàn bộ linh kiện của một chiếc xe Lauf – từ phuộc giảm xóc đặc trưng tới khung sợi carbon – đều đến từ nước ngoài. Trong phần lớn trường hợp, không hề có sản phẩm thay thế được sản xuất tại Mỹ. Điều đó biến mỗi chiếc xe thành một tập hợp của các linh kiện nhập khẩu, với mỗi linh kiện chịu một mức thuế riêng. Theo đồng sáng lập Benedikt Skúlason, "Đây là loại thuế mà chỉ những hãng lắp ráp xe đạp tại Mỹ như Lauf phải trả, trong khi những hãng lắp ráp ở nơi khác có thể tránh được". Câu nói này phơi bày rõ nghịch lý: càng cố lắp ráp tại Mỹ để né thuế thành phẩm, Lauf càng vướng sâu vào bẫy thuế trên linh kiện.
Chính sách Trump thuế: khuyến khích sản xuất, nhưng lại đẩy chi phí tăng
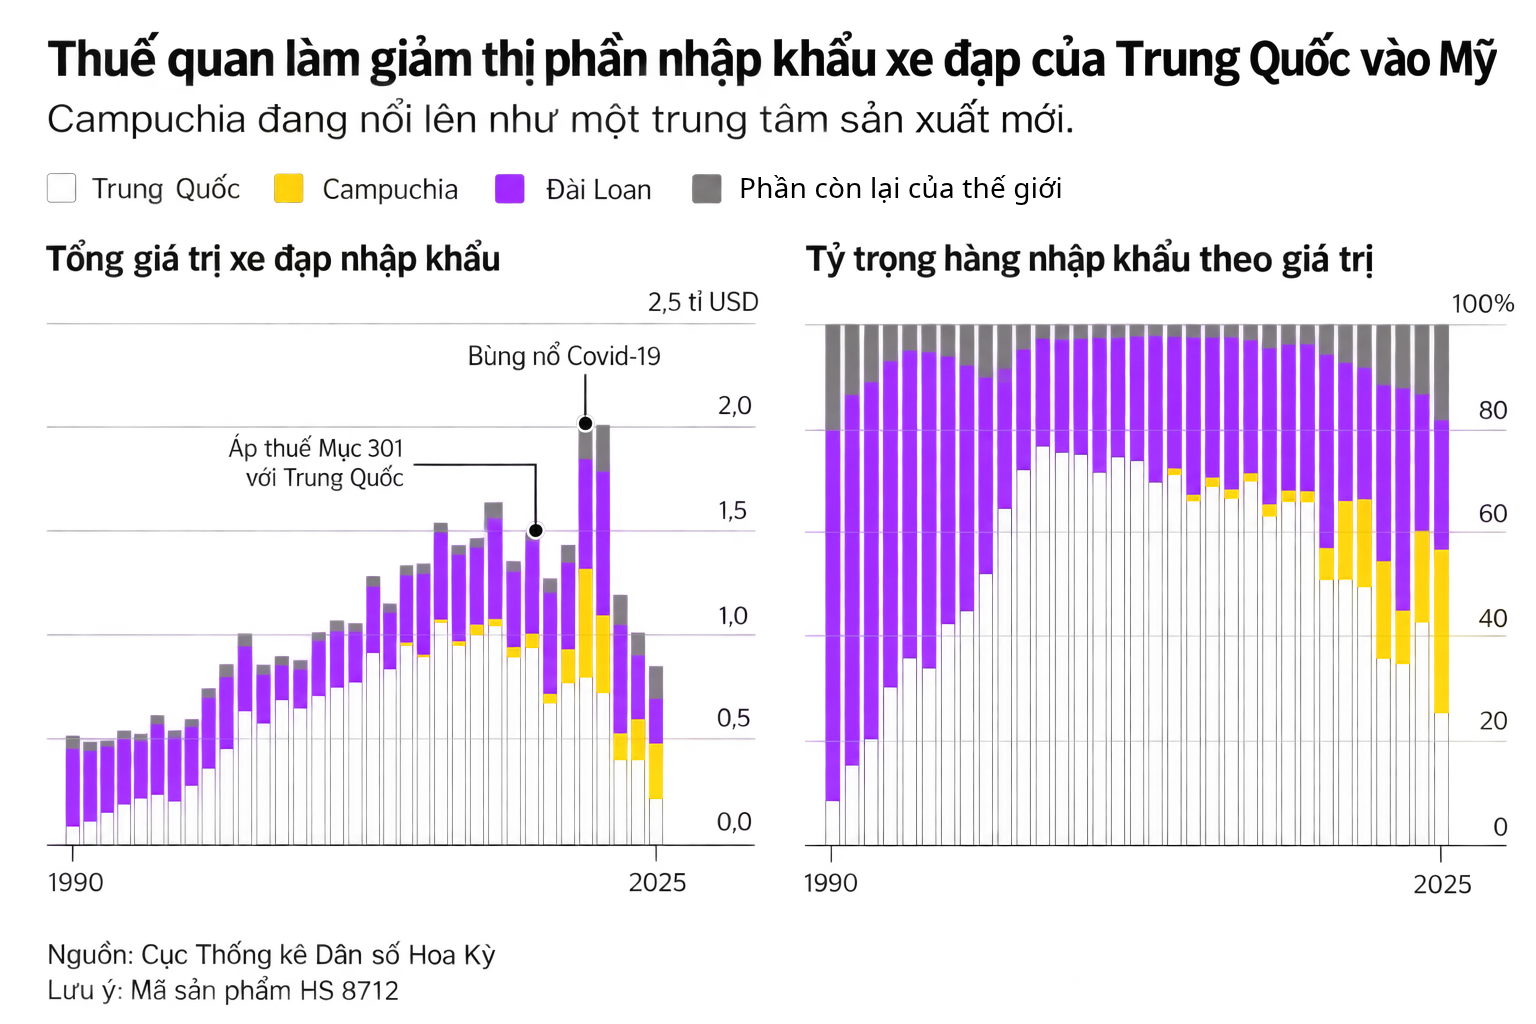
Ý tưởng ban đầu của chính sách Trump thuế là rõ: đánh thuế hàng hóa nhập khẩu để thúc đẩy doanh nghiệp quay về sản xuất trong nước Mỹ. Về lý thuyết, xe đạp nhập khẩu hoàn chỉnh có thể phải chịu thuế tới 48,5%, tạo lợi thế cho những chiếc lắp ráp tại các nhà máy như Lauf. Tuy nhiên, khi cấu trúc thuế nhắm vào linh kiện và nguyên liệu, thực tế vận hành lại xoay chiều. Thuế đối với linh kiện nhập khẩu khiến chi phí tăng trên chính dây chuyền lắp ráp nội địa, vốn đã chịu áp lực tiền lương và phúc lợi cao hơn các đối thủ đang lắp ráp ở những quốc gia châu Á có chi phí lao động thấp như Campuchia và Việt Nam. Kết quả là, sau khi cộng cả thuế quan và chênh lệch tiền lương, một chiếc xe đạp sản xuất ở nước ngoài vẫn có thể rẻ hơn chiếc được lắp ráp tại Mỹ. Không chỉ thế, mức thuế với khung và phuộc sản xuất tại Trung Quốc từng lên trên 170% trước khi giảm xuống nhưng vẫn rất cao. Những cú sốc thuế đột ngột – có lúc tổng thuế linh kiện lên hơn 77% với một số mẫu xe – đã buộc Lauf phải dừng kế hoạch tăng gấp đôi sản lượng và phải tăng giá bán khoảng 8% để bù chi phí. Chính sách tưởng là lá chắn cho sản xuất trong nước lại biến thành gánh nặng.
Chuỗi cung ứng xe đạp nhập khẩu linh kiện và sự suy yếu của ngành nội địa
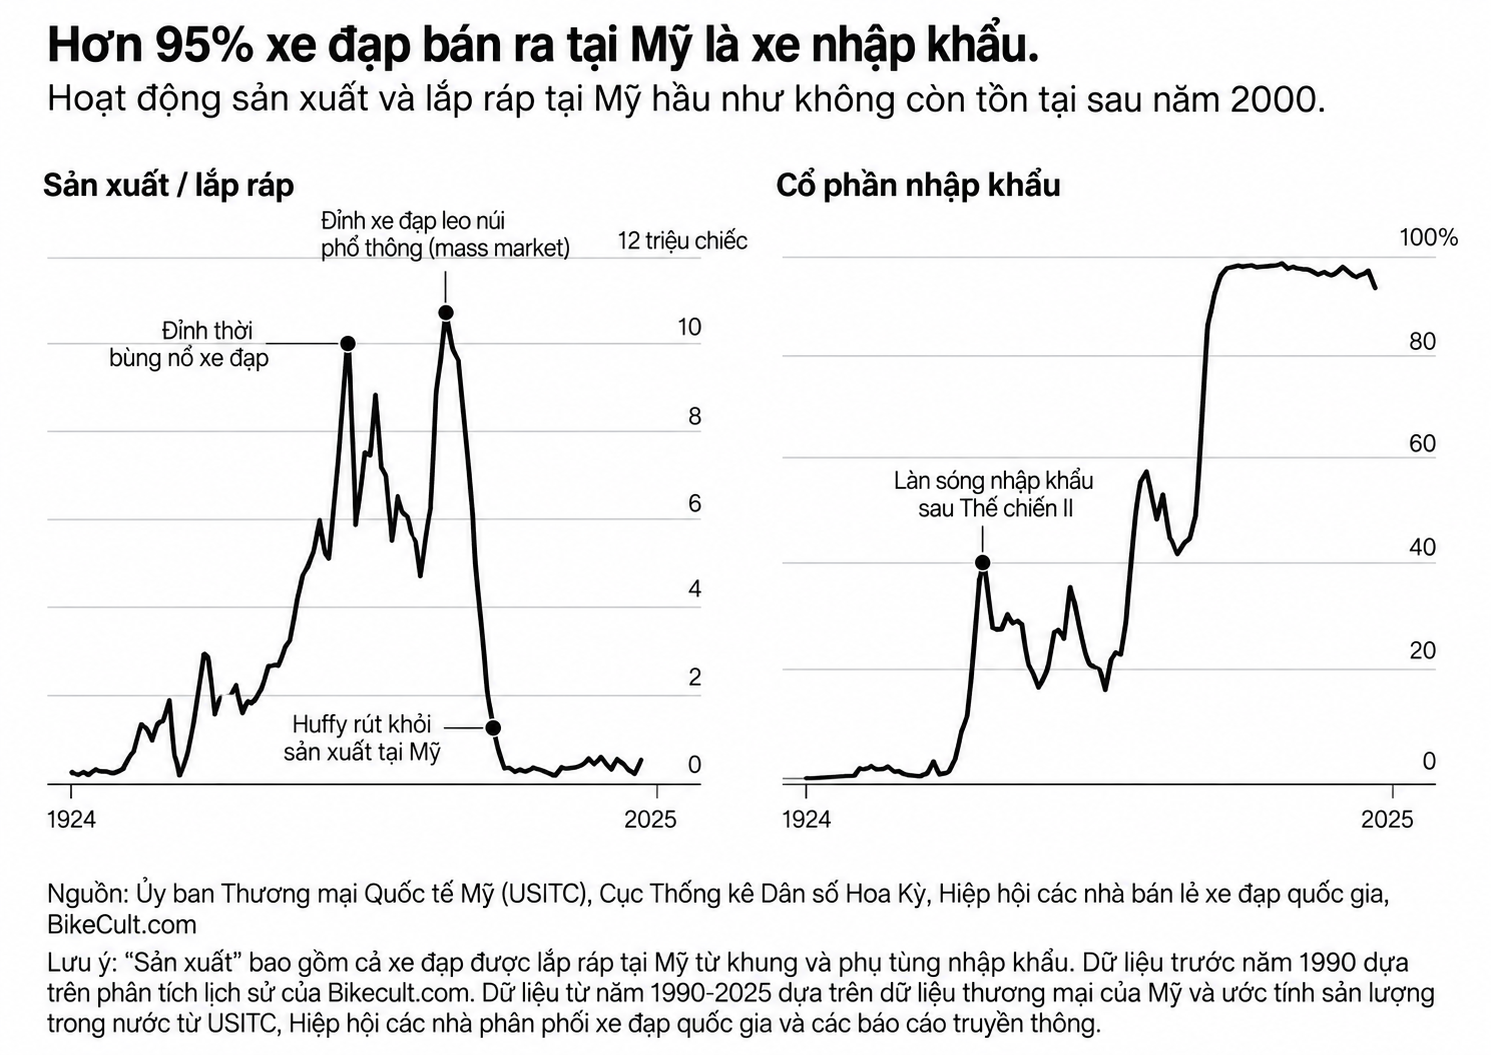
Nghịch lý của Lauf không xuất hiện trong chân không; nó là kết quả của hàng thập kỷ hội nhập kinh tế toàn cầu. Từ ô tô tới bộ pin tiên tiến, sản phẩm lắp ráp trong nước thường chứa linh kiện sản xuất ở nước ngoài. Ngành xe đạp là ví dụ điển hình: Mỹ từng có sản xuất mạnh, với các thương hiệu quen thuộc gắn bó với đời sống người dân, nhưng ngành này dần mai một trong 30 năm qua. Khi nhu cầu xe đạp bùng lên đầu thập niên 1970, các hãng Mỹ chuyển sang đặt hàng lớn tại Nhật Bản, Đài Loan, xây dựng các cụm cung ứng linh kiện tập trung ngoài lãnh thổ Mỹ. Đến thập niên 1990, các thương hiệu cao cấp ngày càng tập trung vào thiết kế, thuê nhà máy nước ngoài sản xuất khung, linh kiện và lắp ráp. Việc một hãng lớn tuyên bố đóng cửa nhà máy cuối cùng tại Mỹ vì không thể cạnh tranh giá với Trung Quốc chỉ là bước đi được dự báo trước. Ngày nay, phần lớn xe đạp bán tại Mỹ là hàng nhập khẩu với tỷ lệ áp đảo 95%. Trong bối cảnh đó, Lauf – với sản lượng khoảng 3.000 chiếc mỗi năm và phụ thuộc vào khung, phuộc sợi carbon từ Trung Quốc – gần như không có lựa chọn thay thế trong nước. Bất kỳ chính sách thuế nào đánh thẳng vào linh kiện đều chạm ngay vào điểm yếu cấu trúc này.
Lối thoát nào cho bẫy thuế linh kiện và tương lai sản xuất trong nước?
Điểm tích cực hiếm hoi là đã xuất hiện những đề xuất chính sách cố gắng tháo gỡ bẫy thuế linh kiện. Nhóm nghị sĩ ủng hộ ngành xe đạp tại Quốc hội đã đưa ra dự luật đình chỉ thuế với linh kiện xe đạp nhập khẩu trong 10 năm, miễn là các linh kiện đó dùng để lắp ráp xe tại Mỹ. Họ lập luận rằng thời gian ân hạn và sự chắc chắn về thuế sẽ khuyến khích nhà sản xuất linh kiện đầu tư trở lại vào sản xuất trong nước. Nhìn rộng hơn, các nhà sản xuất như Lauf đang kỳ vọng các cuộc thượng đỉnh với Trung Quốc sẽ là cơ hội xem xét lại chính sách thuế, nơi linh kiện đôi khi phải chịu mức thuế cao hơn cả hàng hóa hoàn chỉnh. Dù Nhà Trắng đã tạm hoãn một số mức thuế mới liên quan cáo buộc dư thừa năng lực sản xuất, căng thẳng quanh Đài Loan, trí tuệ nhân tạo và chiến tranh Iran vẫn đe dọa mọi nỗ lực gia hạn đình chiến thương mại. Thông điệp mà chiếc xe đạp Lauf gửi đến chính sách là rõ ràng: nếu muốn thuế quan thực sự hỗ trợ sản xuất trong nước Mỹ, cấu trúc thuế phải phân biệt giữa linh kiện phục vụ lắp ráp nội địa và hàng hoàn chỉnh nhập khẩu, thay vì trừng phạt những nhà máy đã dám quay về đặt dây chuyền trên đất Mỹ.