
Nhu cầu tôm Mỹ ổn định: Tín hiệu tốt nhưng chưa là “cứu tinh”
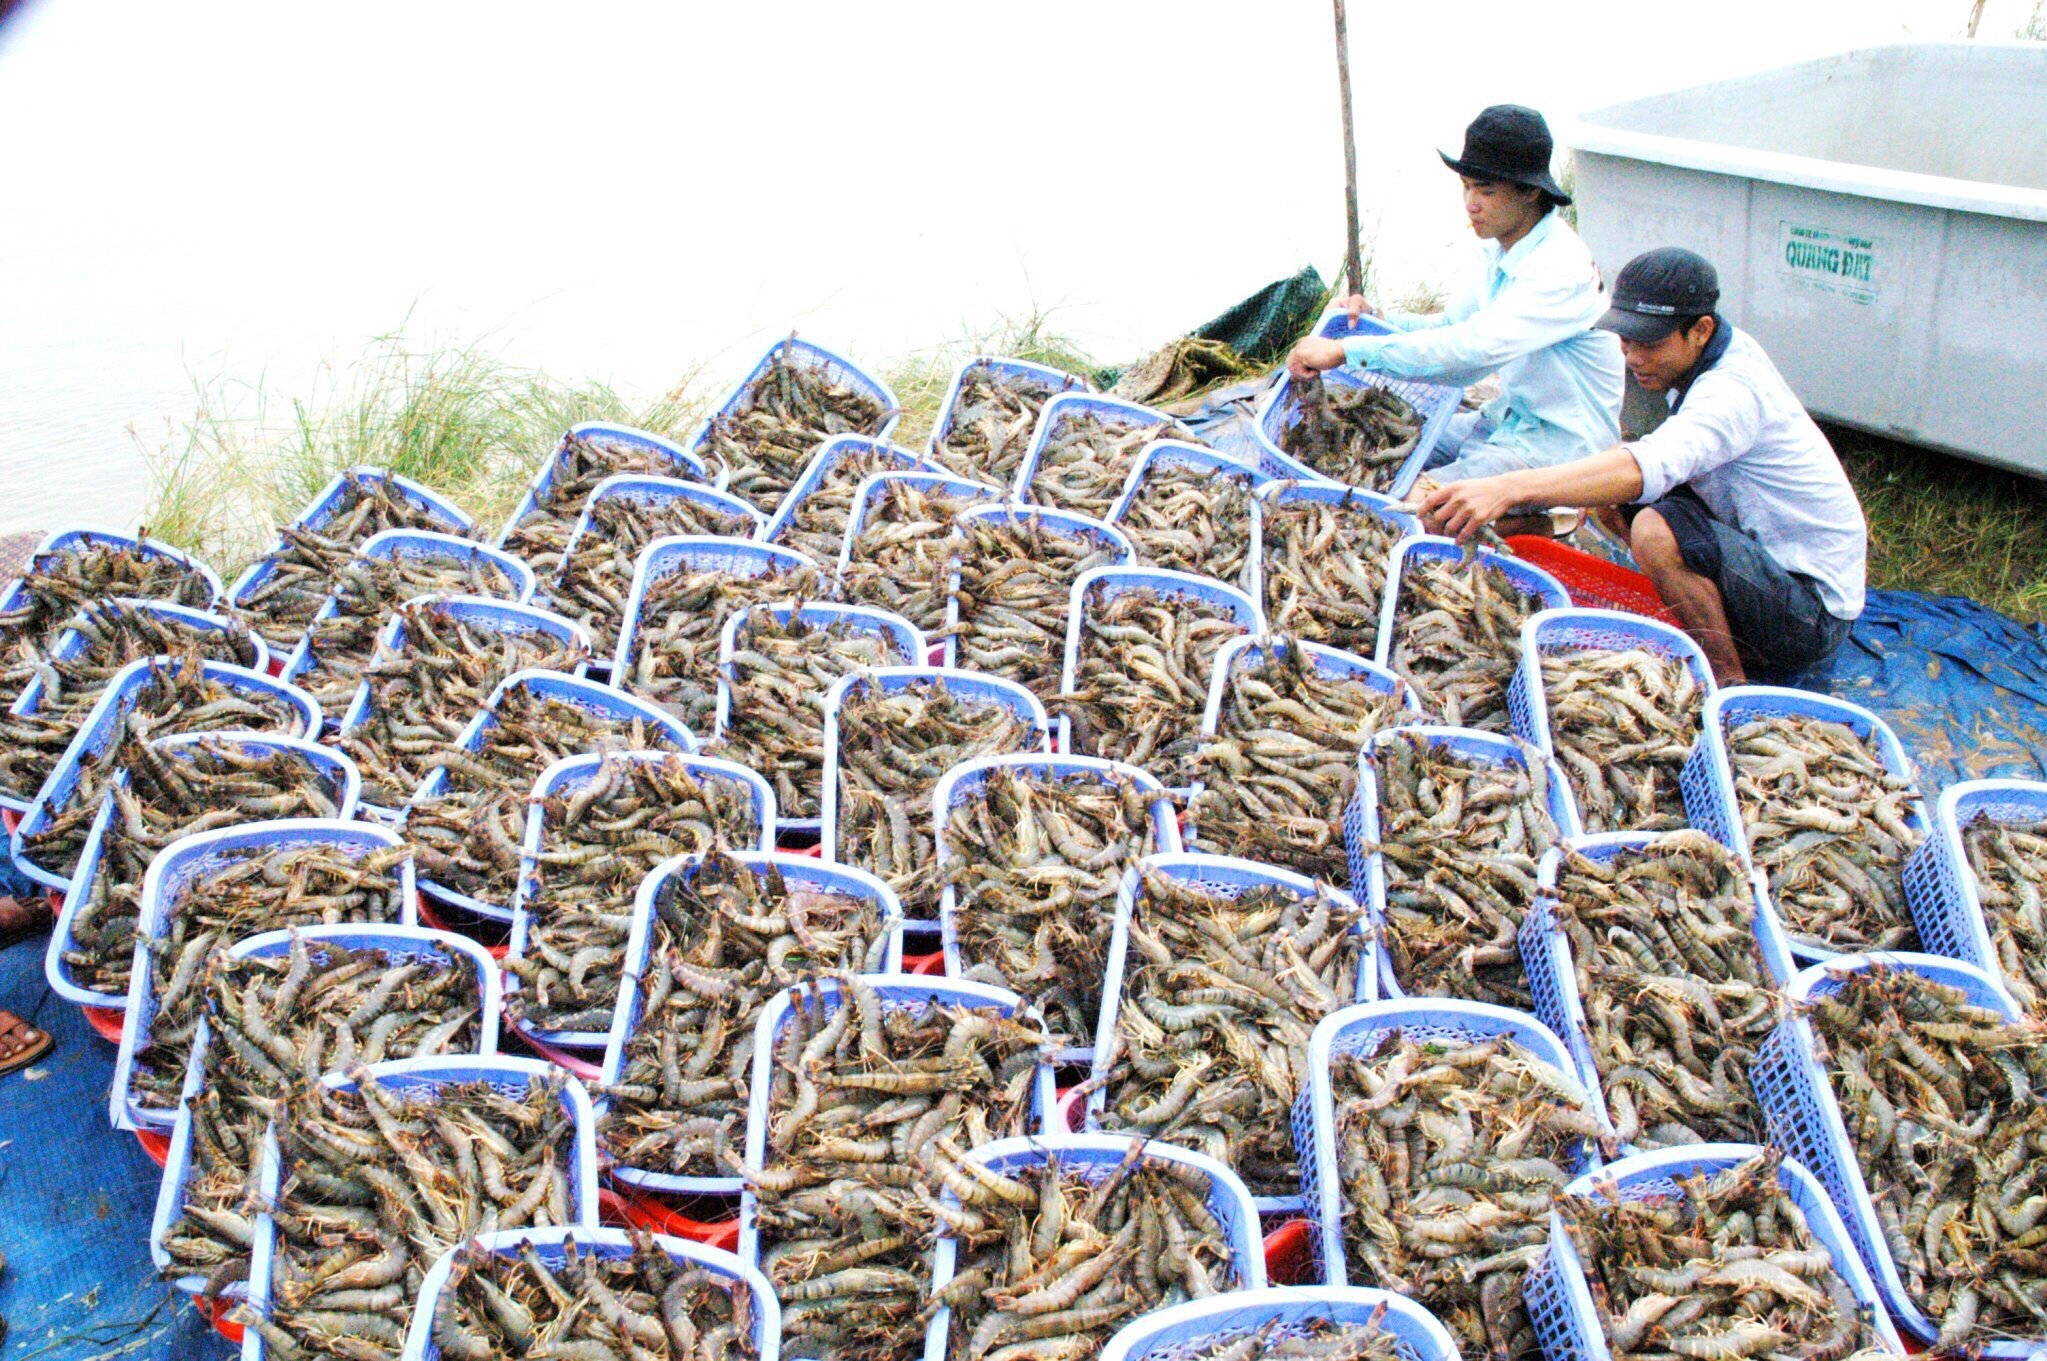
Nhu cầu tôm Mỹ là mức độ tiêu thụ tôm trên thị trường Hoa Kỳ được phản ánh qua khối lượng nhập khẩu, lượng bán lẻ và mức tiêu thụ bình quân đầu người, trong bối cảnh giá cả, tồn kho và xu hướng tiêu dùng thay đổi liên tục khiến chỉ số nhu cầu tăng hoặc giảm không phải lúc nào cũng đồng nghĩa với cầu thực sự mạnh lên.
Điều quan trọng trong giai đoạn này là hiểu rằng nhu cầu tôm Mỹ đang hồi phục theo hướng ổn định, chứ chưa bước vào chu kỳ tăng trưởng mới. Phân tích thị trường cho thấy cần phân biệt giữa lượng tiêu thụ tăng do giá giảm với tăng trưởng thực sự của cầu, khi chỉ có trường hợp giá ổn định hoặc tăng mà lượng vẫn tăng mới phản ánh sức mua bền vững. Hiện diễn biến nghiêng nhiều về tác động của giá rẻ và tốc độ giải phóng hàng sau giai đoạn nhập khẩu thấp đầu năm, nên đây là thời điểm doanh nghiệp phải thận trọng, không vội vàng mở rộng sản xuất chỉ dựa trên tín hiệu “ấm lên” bề mặt.
Một dữ liệu then chốt là mức tiêu thụ tôm bình quân đầu người tại Mỹ ước đạt 5,07 pound/người, chỉ nhích nhẹ so với 4,91 pound trước đó và vẫn thấp hơn đáng kể so với đỉnh 5,81 pound. Nói cách khác, nhu cầu tôm Mỹ đã thoát khỏi vùng suy thoái sâu nhưng chưa quay lại giai đoạn bùng nổ. Chính vì vậy, việc chỉ số nhu cầu trở về trạng thái ổn định là điểm cộng, song chưa đủ để doanh nghiệp Việt xem đây là “cứu tinh” cho mọi khó khăn tại thị trường này.
Thuế chống bán phá giá leo thang: Từ cú sốc cá tra đến áp lực hệ thống
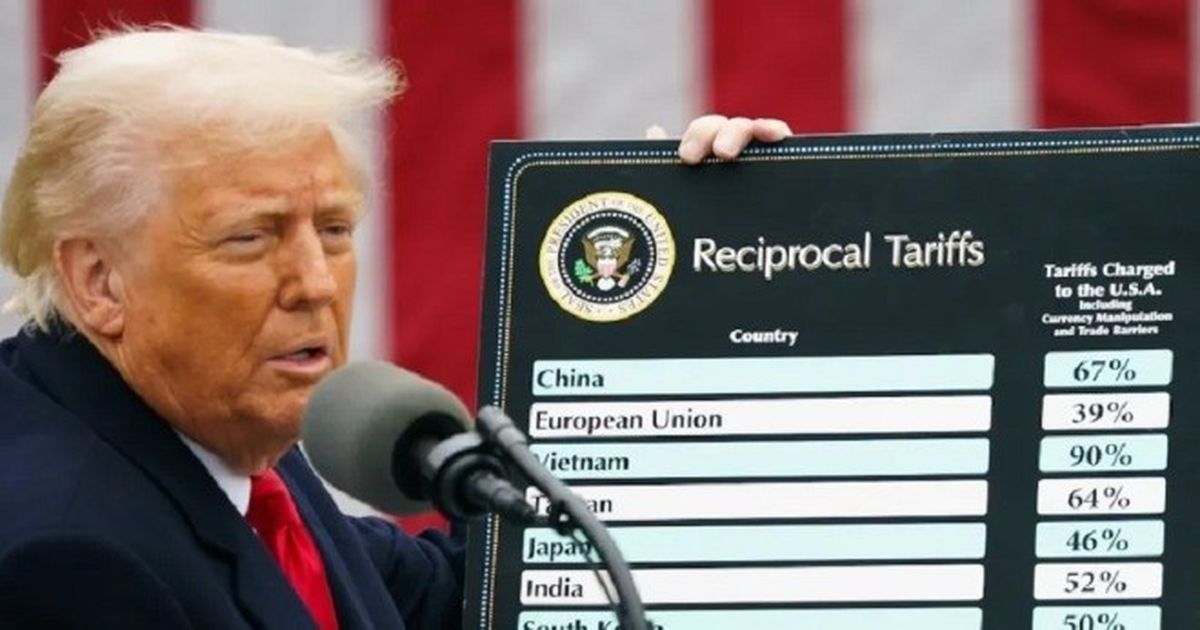
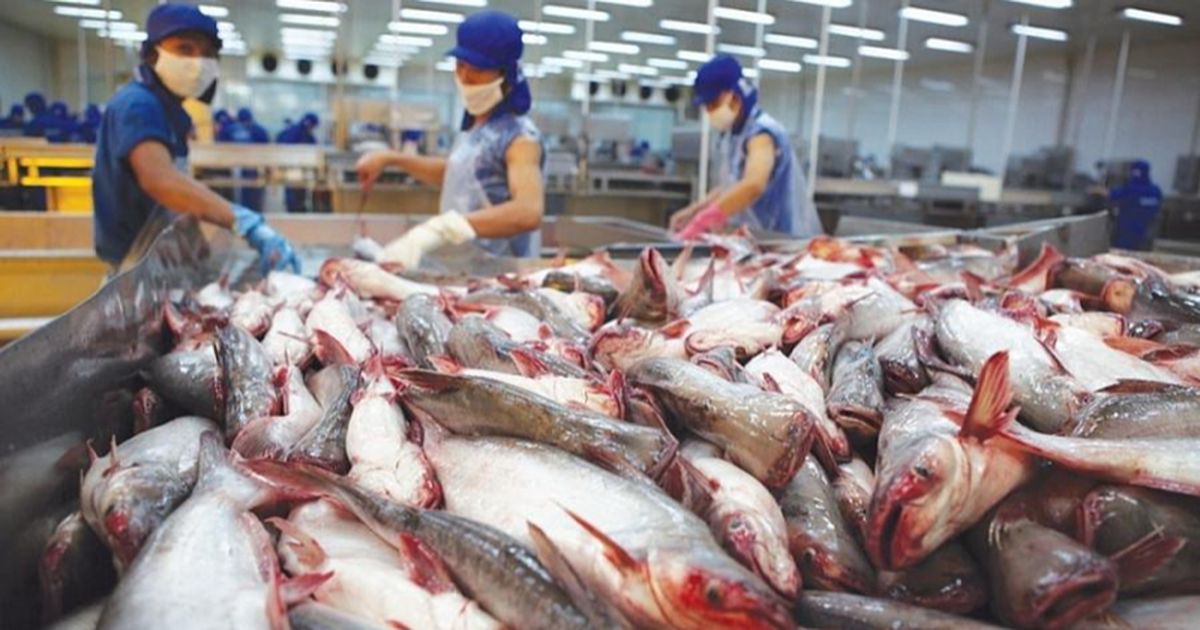
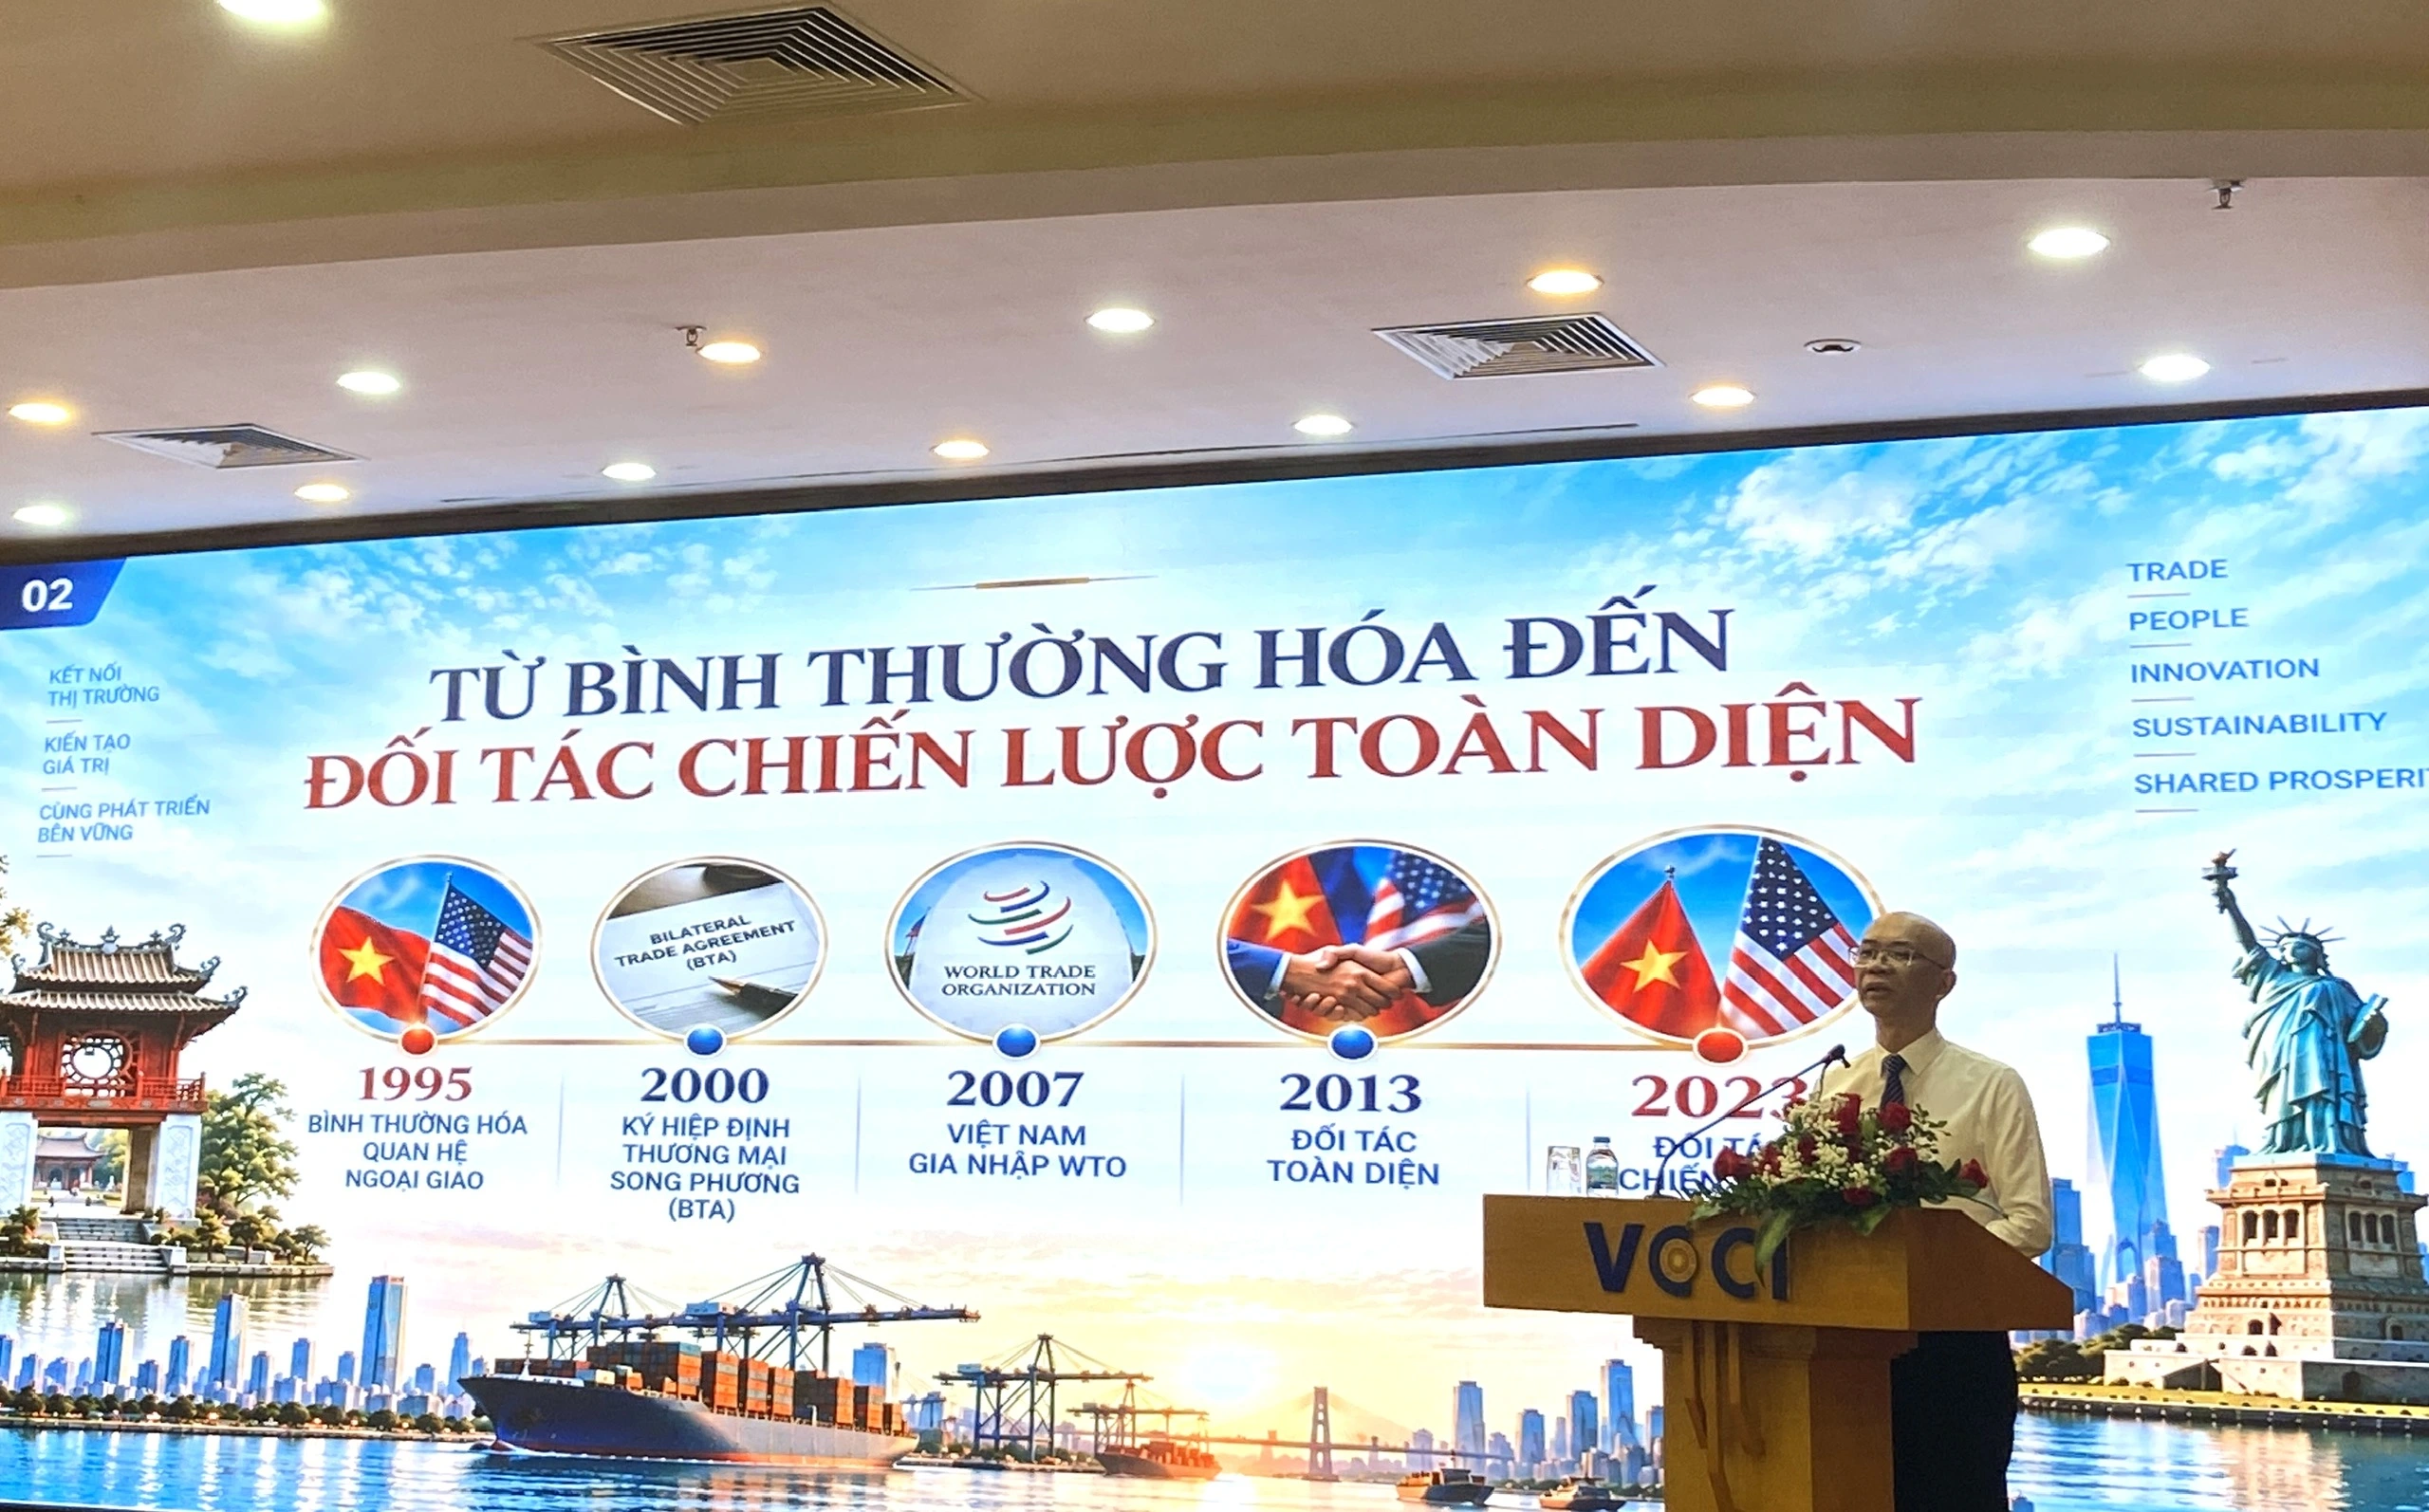
Trong khi nhu cầu tôm Mỹ dần hồi phục, bức tranh thuế quan lại đi theo hướng ngược lại với ngành cá tra Việt Nam. Ngày 24/7, Cơ quan Đại diện Thương mại Hoa Kỳ áp thuế 12,5% với hàng hóa Việt Nam theo Điều 301 Luật Thương mại 1974. Chỉ chưa đầy một tháng sau, ngày 12/8, Bộ Thương mại Mỹ công bố kết quả cuối cùng rà soát hành chính lần thứ 21 (POR21) về thuế chống bán phá giá đối với cá tra, cá basa đông lạnh từ Việt Nam, với mức thuế tăng mạnh so với kết quả sơ bộ trước đó.
Áp lực từ POR21 xuất hiện trong bối cảnh xuất khẩu cá tra sang Mỹ vốn đã suy giảm, biến gánh nặng thuế chống bán phá giá từ rủi ro pháp lý thành rào cản cạnh tranh dài hạn. Nhu cầu tại Mỹ với cá tra vẫn được đánh giá là không yếu, nhưng thuế cao khiến phần lớn nhà xuất khẩu Việt mất lợi thế giá, ngoại trừ một vài doanh nghiệp có mức thuế ưu đãi hơn. Nguy cơ lớn nằm ở chỗ bất kỳ thay đổi chính sách nào tại Mỹ đều có thể làm chệch toàn bộ kế hoạch kinh doanh, nếu doanh nghiệp vẫn “đặt cược” quá nhiều vào một thị trường.
Ở tầm rộng hơn, ngành thủy sản Việt đang bước vào giai đoạn cạnh tranh không còn đo bằng sản lượng hay giá thành đơn thuần, mà bằng khả năng chống chịu trước một môi trường thương mại ngày càng dày đặc thuế, biện pháp phòng vệ và yêu cầu kỹ thuật. Mỹ vì thế vừa là thị trường giàu tiềm năng, vừa là bài kiểm tra khắt khe nhất với năng lực quản trị rủi ro của doanh nghiệp Việt.
Xuất khẩu thủy sản tăng trưởng nhưng lệ thuộc Mỹ không còn là chiến lược an toàn
Toàn ngành xuất khẩu thủy sản Việt vẫn đang tăng trưởng, song cấu trúc thị trường đang dịch chuyển theo hướng ít phụ thuộc hơn vào Mỹ. Trong 8 tháng đầu năm, xuất khẩu thủy sản đạt 8 tỷ USD, tương đương khoảng 67% mục tiêu cả năm và tăng 11,8% so với cùng kỳ. Động lực lớn nhất đến từ Trung Quốc – Hồng Kông, nơi kim ngạch tăng 33,4% và chiếm hơn 25% tổng xuất khẩu, đồng thời đóng góp hơn 60% phần tăng trưởng giá trị toàn ngành.
Ngược lại, xuất khẩu sang Mỹ suy giảm, tháng 8 giảm 11,4%, lũy kế 8 tháng gần như đi ngang. Với riêng cá tra, mức giảm còn rõ hơn: tháng 8, xuất khẩu sang Mỹ giảm hơn một nửa, trong khi lũy kế 8 tháng giảm gần 14% so với cùng kỳ. Trong bối cảnh đó, Trung Quốc nổi lên như thị trường quan trọng nhất của cá tra Việt, với mức tăng trưởng trên 26% và kim ngạch vượt 435 triệu USD.
Tuy nhiên, coi Trung Quốc là “phao cứu sinh” mới chỉ giải một nửa bài toán. Khi nhiều nhà xuất khẩu buộc phải điều hướng bán hàng sang thị trường này, cạnh tranh nội ngành sẽ tăng, kéo theo áp lực giảm giá và biên lợi nhuận thấp hơn. Thêm vào đó, các thị trường EU, Nhật Bản, Hàn Quốc, ASEAN dù vẫn tăng hoặc ổn định, cũng đối mặt nguy cơ cạnh tranh cao hơn khi nhiều nước xuất khẩu chuyển hướng khỏi Mỹ. Nói cách khác, tăng trưởng hiện tại là có thật, nhưng không hề đồng nghĩa với sự an toàn nếu chiến lược thị trường không thay đổi.
Đa dạng hóa thị trường: Từ khẩu hiệu phòng thủ thành chiến lược sống còn
Trong nhiều năm, đa dạng hóa thị trường thường được nhắc như một khẩu hiệu phòng thủ để “giảm phụ thuộc Mỹ”. Bây giờ, với nhu cầu tôm Mỹ mới trở lại vùng ổn định và thuế chống bán phá giá leo thang, đa dạng hóa phải được xem là chiến lược sống còn. Bài toán hiện nay không chỉ là giữ thị phần tại thị trường chiến lược này mà còn phải xây thêm các trụ tăng trưởng đủ lớn để giảm rủi ro. Nếu không, chỉ một vòng rà soát thuế mới có thể đảo chiều cả kế hoạch doanh thu, lợi nhuận của doanh nghiệp.
Trên thực tế, dư địa mở rộng thị trường còn khá lớn. Các khu vực như Nhật Bản, Hàn Quốc, ASEAN, Trung Quốc – Hồng Kông và EU đều có quy mô tiêu thụ đáng kể và nhu cầu phù hợp với nhiều nhóm sản phẩm của Việt Nam. Vấn đề không nằm ở việc có thêm thị trường, mà là cách phân bổ tỷ trọng doanh thu, chọn phân khúc sản phẩm, kênh phân phối và chiến lược giá ở từng nơi sao cho khi một thị trường gặp “sốc” thuế quan hay kỹ thuật, doanh nghiệp vẫn giữ được dòng tiền và công suất nhà máy.
Để làm được điều đó, ngành cần một hệ thống cảnh báo sớm nhằm nhận diện rủi ro ngay từ khi nó bắt đầu hình thành, thay vì chỉ phản ứng khi đã bị áp thuế hay điều tra. Việc chia sẻ thông tin giữa hiệp hội, doanh nghiệp và các cơ quan quản lý về tín hiệu chính sách, biến động nhu cầu, diễn biến điều tra phòng vệ thương mại sẽ quyết định khả năng “xoay trục” thị trường đúng thời điểm, trước khi thiệt hại trở nên quá lớn.
Giữ Mỹ bằng giá trị gia tăng, không phải bằng giá rẻ
Điểm cốt lõi để thủy sản Việt vừa giữ thị phần Mỹ, vừa giảm rủi ro thuế quan nằm ở chiến lược nâng cao giá trị sản phẩm. Ngành đang bước vào giai đoạn mà năng lực cạnh tranh không còn được đo bằng giá thành hay sản lượng. Trong cuộc chơi mới, ai bán được sản phẩm giá trị cao, chế biến sâu, có thương hiệu và đáp ứng tiêu chuẩn kỹ thuật khắt khe sẽ có nhiều “độ trễ” hơn trước các cú sốc thuế chống bán phá giá.
Việt Nam sở hữu lợi thế rõ ràng về khả năng chế biến sâu và đa dạng hóa sản phẩm, từ tôm tempura, sản phẩm tẩm bột, chế biến sẵn đến nhiều dòng sản phẩm tiện lợi. Lợi thế này giúp ngành vẫn có thể cạnh tranh với các đối thủ giá rẻ như Ấn Độ hay Ecuador, dù chi phí sản xuất tôm trong nhiều thời điểm cao hơn. Với thị trường Mỹ, nơi người tiêu dùng sẵn sàng chi trả cho sản phẩm giá trị cao, đây là con đường hợp lý hơn nhiều so với cuộc đua giá rẻ dễ bị “đánh” bằng thuế.
Mỹ vẫn là một trong những thị trường giàu có nhất, có khả năng hấp thụ sản phẩm giá trị cao và tương thích với thế mạnh chế biến của Việt Nam. Vì vậy, thay vì rút lui khi gặp khó, ngành cần coi đây là sân chơi chiến lược để thử nghiệm các dòng sản phẩm cao cấp, xây dựng thương hiệu, chuẩn hóa quy trình theo chuẩn cao nhất. Khi đó, đa dạng hóa thị trường không còn là hành động chạy trốn rủi ro, mà là bước đi chủ động để trải rộng giá trị Việt trên nhiều phân khúc toàn cầu.