
LNG là mắt xích bổ sung, không phải lời giải bằng mọi giá
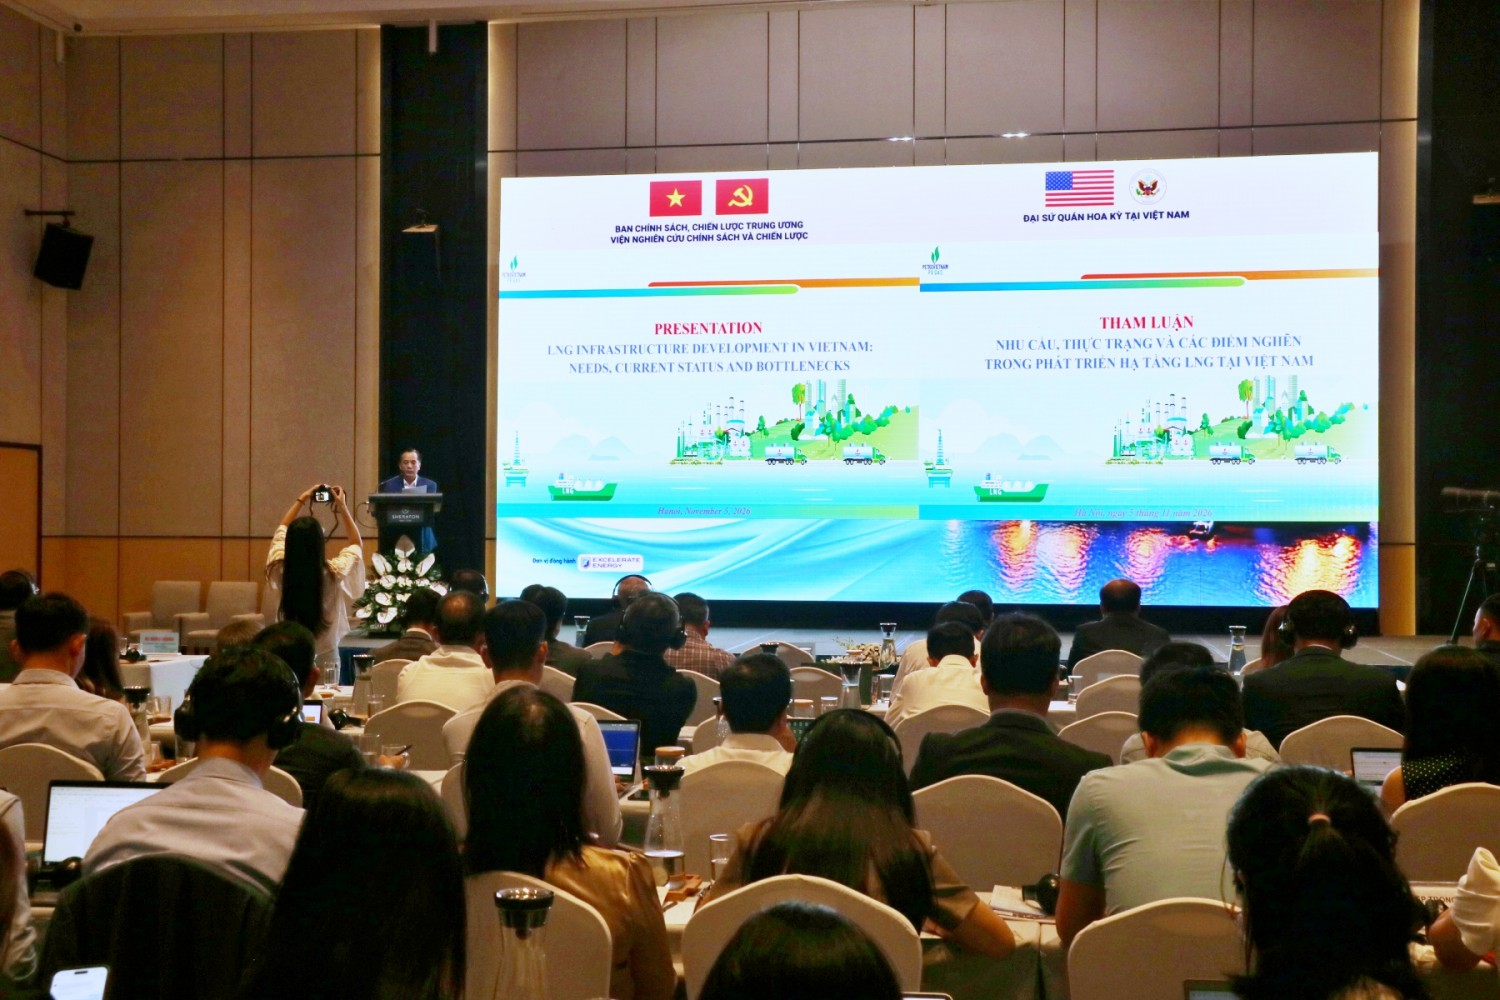
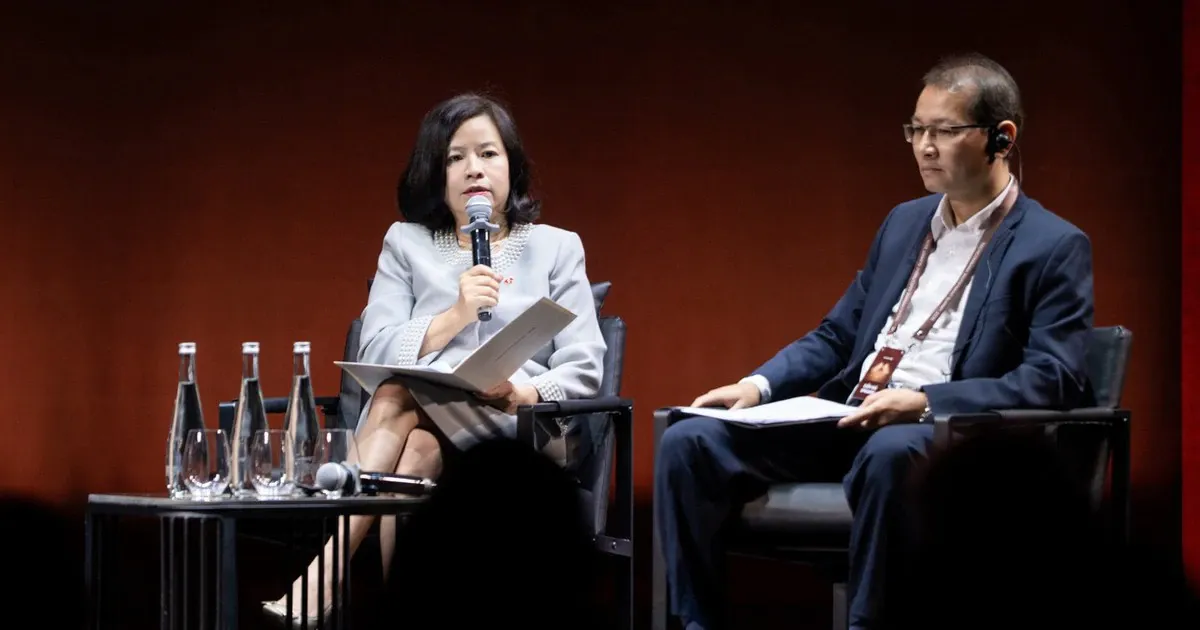
Hạ tầng LNG là hệ thống tiếp nhận, tồn trữ và tái hóa khí thiên nhiên hóa lỏng, kết nối với đường ống, nhà máy điện và người tiêu thụ để bổ sung nhiên liệu cho nền kinh tế. Với Việt Nam, xây dựng hệ thống này chỉ có ý nghĩa khi quy mô và tiến độ đầu tư khớp với nhu cầu thực tế, thay vì chạy theo công suất danh nghĩa. Sáng 5/11/2026 tại Hà Nội, Ban Chính sách, chiến lược Trung ương phối hợp với Đại sứ quán Hoa Kỳ và Excelerate Energy tổ chức hội thảo quốc tế về phát triển hạ tầng LNG, quy tụ đại diện cơ quan quản lý, doanh nghiệp, chuyên gia và nhà khoa học. Hội thảo diễn ra khi Việt Nam thúc đẩy bảo đảm an ninh năng lượng, chuyển dịch năng lượng và hoàn thiện hạ tầng giữa lúc thị trường toàn cầu biến động. Thông điệp đáng chú ý không phải là cần xây thêm càng nhiều kho cảng càng tốt, mà là phải thiết kế được cả chuỗi vận hành hiệu quả.
Sức ép nguồn cung là có thật: nhu cầu năng lượng được dự báo tăng nhanh trong giai đoạn 2026–2030 khi Việt Nam hướng tới tăng trưởng cao, trong khi sản lượng khí trong nước giảm từ 7,47 tỷ m³ năm 2023 xuống ước còn 4,56 tỷ m³ năm 2026. LNG nhập khẩu có thể đa dạng hóa nguồn cung năng lượng và giúp hệ thống điện vận hành linh hoạt hơn khi năng lượng tái tạo tăng tỷ trọng, nhưng hiệu quả phụ thuộc vào giá nhập khẩu, tỷ giá, chi phí hạ tầng và mức sử dụng nhà máy. Bởi vậy, chính sách LNG cần coi LNG là nguồn bổ sung có điều kiện, không phải cam kết thay thế mọi lựa chọn khác.
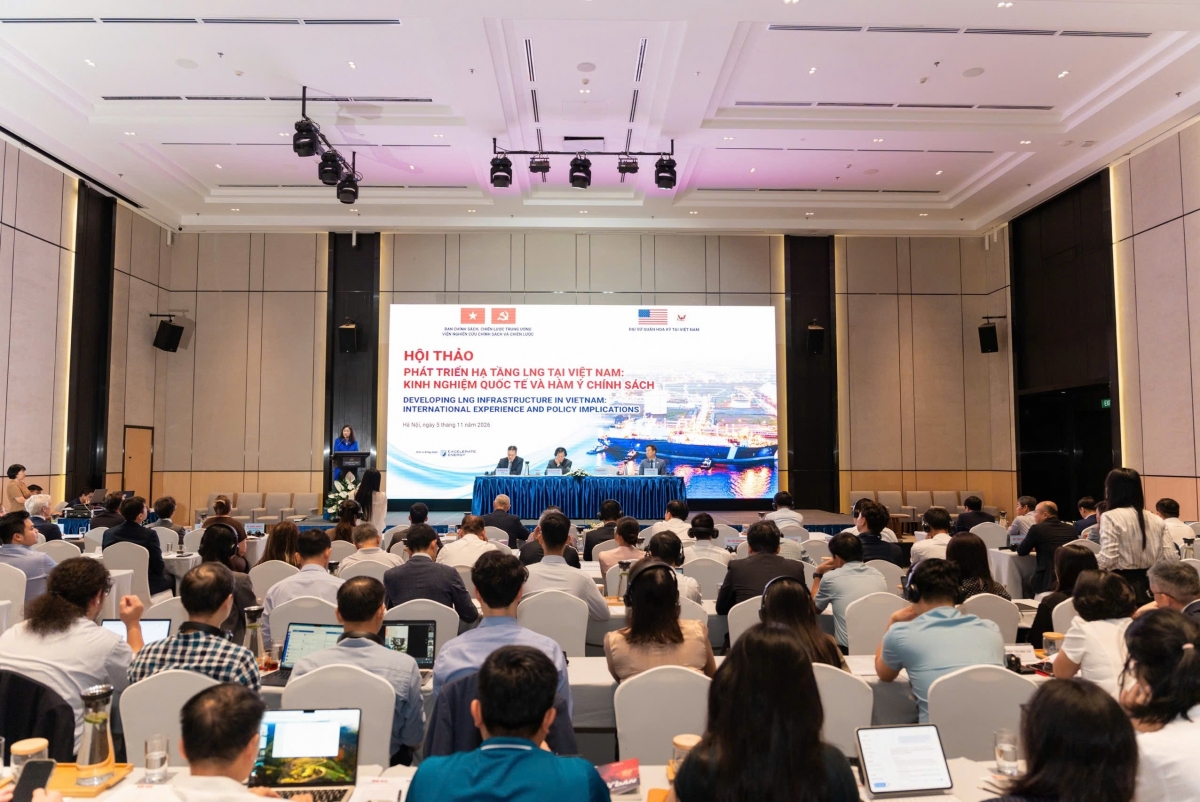
Nút thắt nằm ở chuỗi đồng bộ và cách chia rủi ro
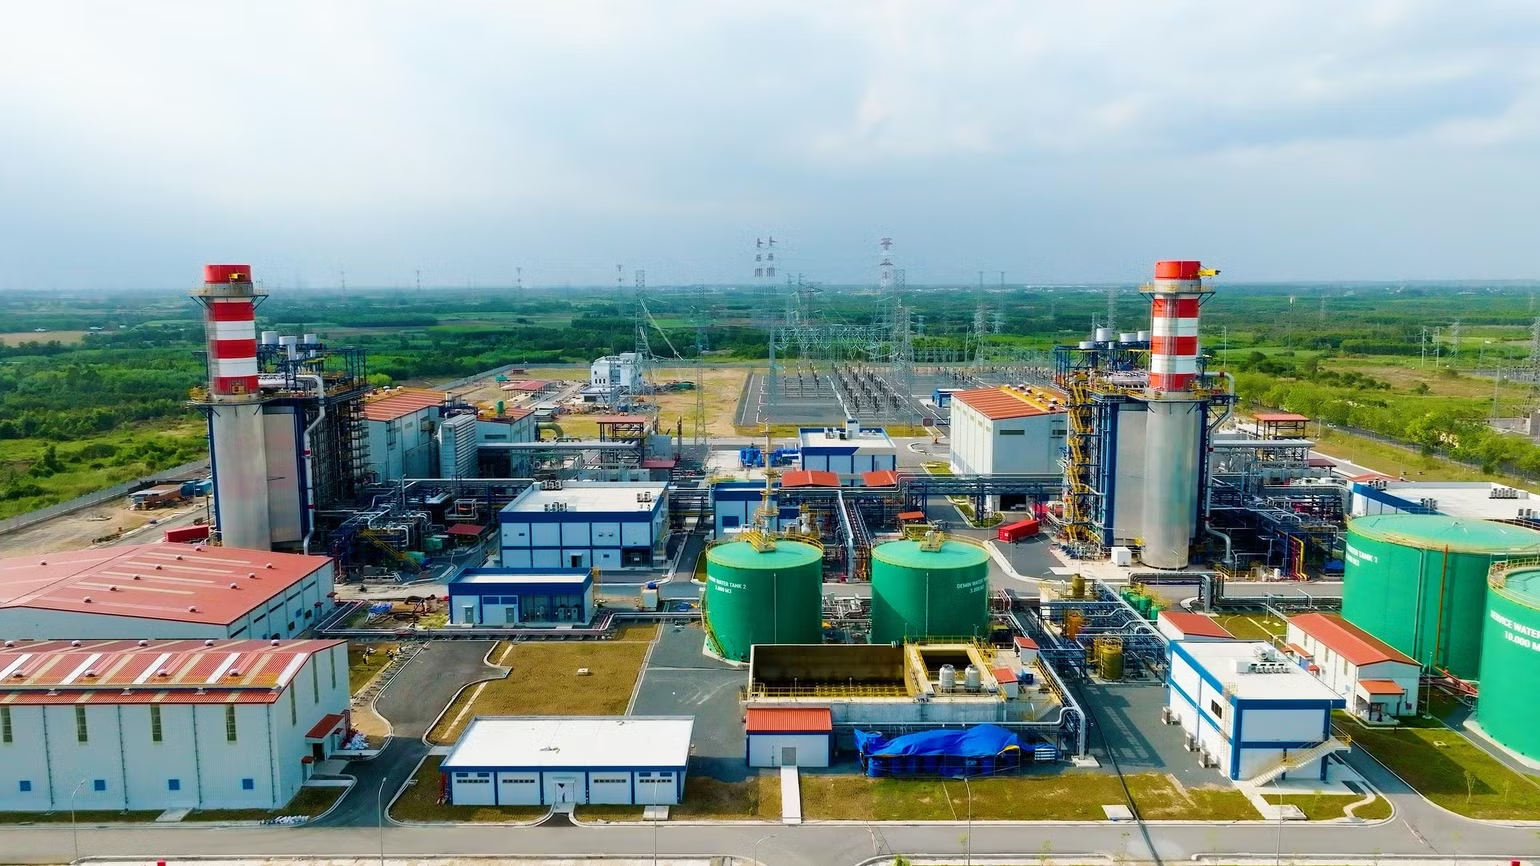
Việt Nam đã có những bước đầu như kho cảng LNG Thị Vải và cụm nhà máy điện Nhơn Trạch 3, Nhơn Trạch 4; các tham luận cũng nêu năng lực hạ tầng tại Thị Vải và Cái Mép. Nhưng kho cảng riêng lẻ chưa tạo thành thị trường. Hệ thống cần nối liền nhập khẩu, tồn trữ, tái hóa khí, đường ống, phát điện và truyền tải; đồng thời phải có đủ khách hàng có khả năng thanh toán. Kịch bản cơ sở được trình bày tại hội thảo ước tính tổng nhu cầu khí năm 2030 là 20,4 tỷ m³, trong đó LNG nhập khẩu khoảng 9,4 tỷ m³. Con số này là căn cứ để kiểm tra tính phù hợp của quy hoạch, không phải lý do để đầu tư trước rồi chờ nhu cầu xuất hiện.
Bài toán khó hơn cả xây dựng là phân bổ rủi ro về giá nhiên liệu, khối lượng, tỷ giá, tiến độ và tài chính. Nếu hợp đồng bao tiêu cứng nhắc hoặc chi phí phát sinh được chuyển thiếu minh bạch vào giá điện, rủi ro cuối cùng có thể dồn sang bên mua điện và người tiêu dùng. Cơ chế tốt phải xác định rõ phần nào nhà đầu tư chịu, phần nào hệ thống chia sẻ, và điều kiện nào cho phép đưa chi phí vào giá. Đây không phải chi tiết pháp lý phụ trợ: nó quyết định dự án có huy động được vốn mà vẫn bảo vệ người sử dụng điện hay không.
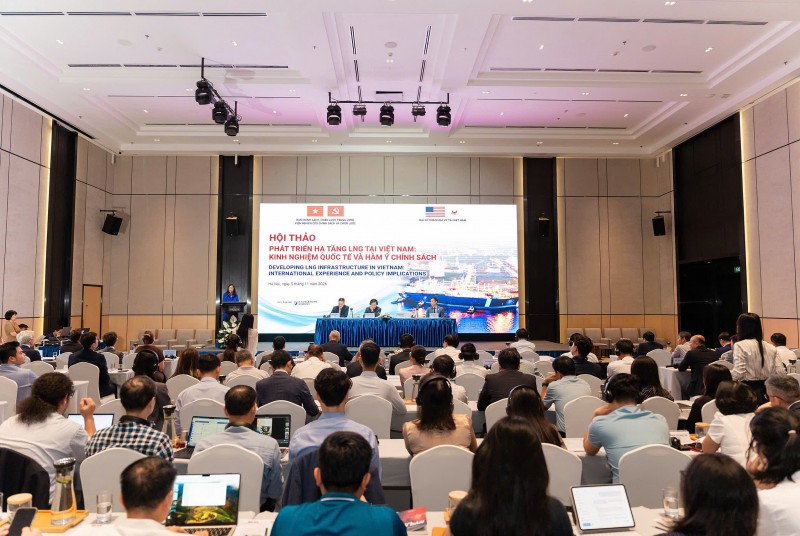
Bài học quốc tế: mở quyền tiếp cận, gắn hạ tầng với nhu cầu
Kinh nghiệm được chia sẻ tại hội thảo gợi ra một hướng đi thực dụng: học cách tổ chức thị trường, không sao chép nguyên xi mô hình nước khác. Singapore cung cấp kinh nghiệm về hạ tầng dùng chung và phối hợp mua khí; châu Âu có cơ chế tiếp cận hạ tầng, đặt chỗ công suất và giao dịch lại phần công suất chưa sử dụng; Nhật Bản và Brazil đem đến bài học về cải cách thị trường và tổ chức cung ứng khí. Với Việt Nam, hàm ý là phân biệt quyền sở hữu công trình với quyền tiếp cận thị trường khí, đồng thời cho phép bên thứ ba sử dụng hạ tầng theo nguyên tắc công bằng, minh bạch. Hạ tầng dùng chung chỉ phát huy tác dụng khi quy định rõ quyền tiếp cận, phân bổ công suất, giá dịch vụ, trách nhiệm vận hành và cách xử lý tranh chấp.
Thứ trưởng Công Thương Nguyễn Việt Sơn nêu năm hướng xử lý: gắn hạ tầng với nhu cầu tiêu thụ thực tế; phát triển trung tâm năng lượng và hạ tầng dùng chung; liên kết thị trường khí với thị trường điện; kết hợp hợp đồng dài hạn với mua bán giao ngay; mở rộng hợp tác quốc tế về đầu tư, công nghệ và tài chính. Đây là cơ sở hợp lý để chuyển từ dự án biệt lập sang thị trường khí LNG có thể vận hành thực chất. Quy hoạch điện VIII điều chỉnh dự kiến được hoàn thiện trong tháng 11/2026, cùng việc hoàn thiện pháp luật điện lực, sẽ là dịp cụ thể hóa các nguyên tắc này.
Thị trường thế giới đòi hỏi chính sách linh hoạt
LNG không phải nhiên liệu có nguồn cung và tuyến vận chuyển ổn định bất kể hoàn cảnh. Gián đoạn vận chuyển qua eo biển Hormuz trong năm 2026 cho thấy thị trường châu Á có thể chịu tác động lớn khi nguồn cung tập trung và các tuyến hàng hải bị ảnh hưởng. Trong khi đó, khoảng 170 triệu tấn/năm công suất hóa lỏng mới dự kiến được bổ sung vào cuối năm 2029. Công suất mới có thể mở rộng lựa chọn nhập khẩu, nhưng không xóa bỏ rủi ro về vận tải, phụ thuộc nguồn cung hay biến động thị trường. Việt Nam cần tránh cả hai cực: đặt cược quá lớn vào một nguồn và ký hợp đồng dài hạn thiếu linh hoạt.
Hướng đi thuyết phục hơn là kết hợp hợp đồng dài hạn với mua giao ngay, đa dạng hóa nguồn và tuyến vận chuyển, đồng thời phân kỳ đầu tư theo tiến độ nhà máy điện và khả năng hấp thụ của nền kinh tế. Chính sách cũng phải tính đến nguy cơ dư công suất và phát thải mê-tan trên toàn chuỗi, thay vì chỉ đo thành công bằng số kho cảng được xây dựng. Kết luận của hội thảo vì thế rất rõ: kinh nghiệm quốc tế chỉ trở thành chính sách khả thi khi được chuyển thành quy tắc minh bạch về tiếp cận hạ tầng, định giá, chia sẻ rủi ro và bảo vệ người tiêu dùng. Hạ tầng LNG Việt Nam cần lớn lên cùng thị trường, không đi trước thị trường bằng những cam kết khó đảo ngược.