
Tín hiệu cải cách: từ sửa luật chứng khoán đến thiết kế lại nhịp giao dịch
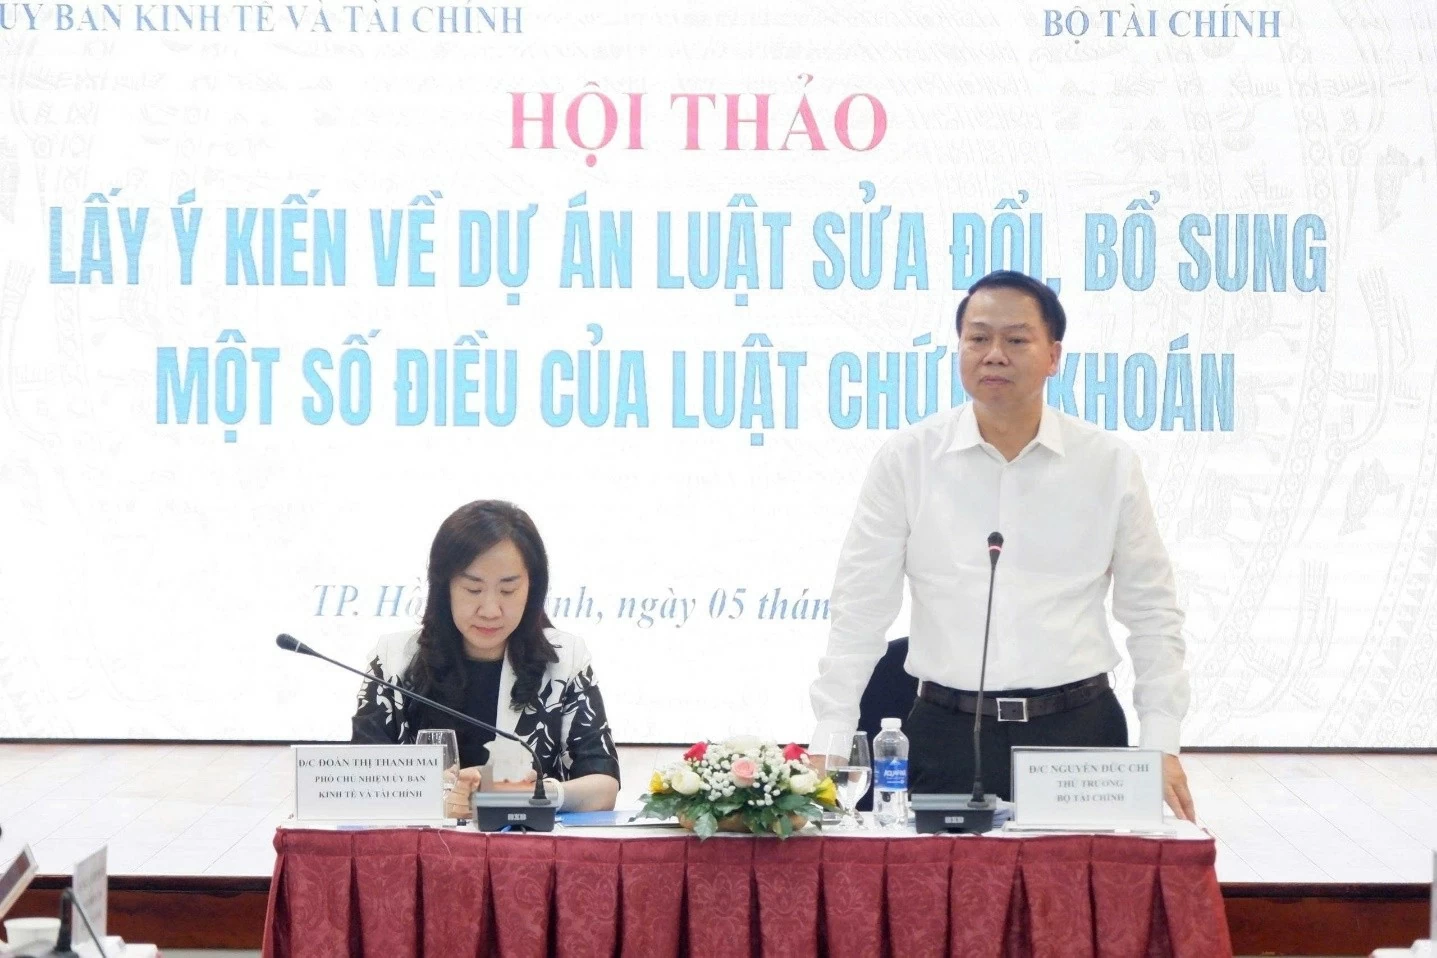
Luật Chứng khoán sửa đổi với trọng tâm là giao dịch chứng khoán liên tục cả ngày và nới biên độ giá được xem là bước cải cách thị trường chứng khoán nhằm giảm đứt gãy thanh khoản, phản ánh giá sát thực hơn và buộc nhà đầu tư phải thay đổi cách giao dịch lẫn quản trị rủi ro. Chiều 5/10/2026 tại TP.HCM, Ủy ban Kinh tế và Tài chính của Quốc hội phối hợp Bộ Tài chính tổ chức hội thảo lấy ý kiến về dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán. Dự thảo được xây dựng để hoàn thiện khuôn khổ pháp lý, tháo gỡ khó khăn, vướng mắc trong thực tiễn và bảo đảm sự ổn định, liên tục của thị trường. Nói cách khác, đây không chỉ là chỉnh vài điều khoản kỹ thuật, mà là cơ hội thiết kế lại “nhịp tim” của thị trường cổ phiếu.
Giao dịch xuyên suốt giờ nghỉ trưa: thêm thanh khoản, bớt đứt gãy
Đề xuất cho phép giao dịch xuyên suốt giờ nghỉ trưa là thay đổi có tính biểu tượng cho tham vọng giao dịch chứng khoán liên tục. Cơ quan quản lý đang xem xét phương án này cùng với việc nới rộng biên độ giá hằng ngày, với mục tiêu cải thiện thanh khoản thị trường và tăng sức hấp dẫn với nhà đầu tư. Về bản chất, việc bỏ “khoảng trống” giữa phiên sáng và chiều giúp giảm rủi ro thông tin bị dồn cục, hạn chế các cú sốc giá ngay đầu phiên chiều, đồng thời tạo điều kiện cho dòng tiền tổ chức hoạt động linh hoạt hơn. Tuy nhiên, giao dịch liên tục cũng đòi hỏi hệ thống công nghệ, bộ máy giám sát và nhân sự vận hành phải được nâng cấp tương ứng – điều mà chính dự thảo Luật đang cố gắng xử lý thông qua định hướng hoàn thiện thể chế và phát triển nguồn nhân lực chất lượng cao cho cơ quan quản lý và các tổ chức vận hành thị trường.
Nới biên độ giá: cơ hội cho giá thị trường, áp lực cho tâm lý ngắn hạn
Song song với giao dịch liên tục, nới biên độ giá là công cụ quan trọng để giảm sự hạn chế trong biến động giá và cho phép thị trường phản ứng linh hoạt hơn với thông tin mới. Cơ quan quản lý đang xem xét nới rộng biên độ giá hằng ngày nhằm cải thiện thanh khoản và tăng sức hút của thị trường. Đáng chú ý, Sở Giao dịch Chứng khoán TP.HCM đã đề xuất nâng biên độ giá hằng ngày lên 10% từ mức 7% hiện nay, chậm nhất vào cuối tháng 12. Đây là bước đi mang tính “tăng độ nhạy” cho bảng giá: cổ phiếu có thể về gần giá hợp lý nhanh hơn, nhưng đồng thời biên độ dao động trong ngày cũng rộng hơn, tạo áp lực lớn hơn lên tâm lý nhà đầu tư ưa lướt sóng. Nếu không đi kèm kỷ luật quản trị rủi ro, nới biên độ giá dễ biến thành con dao hai lưỡi.
Khung pháp lý mới và bài toán vận hành: không chỉ là chuyện kỹ thuật
Điểm đáng chú ý là sửa đổi luật chứng khoán lần này không chỉ chạm vào cơ chế khớp lệnh, mà còn bao trùm cả câu chuyện thể chế và nhân lực. Tại hội thảo, Phó Chủ tịch Ủy ban Chứng khoán Nhà nước đã trình bày các nội dung chính của dự án Luật sau quá trình tiếp thu ý kiến của Ủy ban Thường vụ Quốc hội và các cơ quan liên quan. Dự thảo thiết kế các quy định chuyển tiếp để các tổ chức, cá nhân có thời gian chuẩn bị khi Luật có hiệu lực, đồng thời tiếp tục được cơ quan thẩm tra và soạn thảo nghiên cứu, hoàn thiện trước khi báo cáo Quốc hội. Ở chiều vận hành, các sở giao dịch sẽ phải đánh giá tác động của giao dịch liên tục và nới biên độ tới ổn định thị trường, công nghệ và vận hành trước khi xây dựng lộ trình triển khai, trong bối cảnh chưa có thời điểm áp dụng cụ thể. Điều này cho thấy cải cách thị trường chứng khoán đang được tiếp cận theo hướng thận trọng nhưng có chủ đích.
Từ T+0 đến cấu trúc nhà đầu tư: cải cách sâu hay chỉ “nâng cấp phần mềm”?
Tại cùng cuộc họp, cơ quan chức năng cho biết đang nghiên cứu rút ngắn chu kỳ thanh toán và hướng tới giao dịch T+0. Nếu được hiện thực hóa, đây sẽ là mảnh ghép quan trọng bổ trợ cho giao dịch liên tục và nới biên độ giá, bởi thanh khoản thị trường không chỉ là chuyện khối lượng khớp lệnh, mà còn là tốc độ quay vòng vốn. Song song, định hướng phát triển nhà đầu tư tổ chức, các quỹ đầu tư và sản phẩm dài hạn tiếp tục được nhấn mạnh như nền tảng cho một thị trường ổn định, bền vững. Câu hỏi đặt ra là liệu các cải cách thị trường chứng khoán hiện nay có đủ sâu để thay đổi cấu trúc nhà đầu tư, hay mới dừng ở mức “nâng cấp phần mềm giao dịch”. Câu trả lời sẽ phụ thuộc vào việc luật sửa đổi có tạo ra động lực đủ mạnh cho dòng vốn dài hạn và cơ chế bảo vệ nhà đầu tư đi cùng với tự do giá cả.