
Ưu đãi thuế cần đi đến tận khay cơm
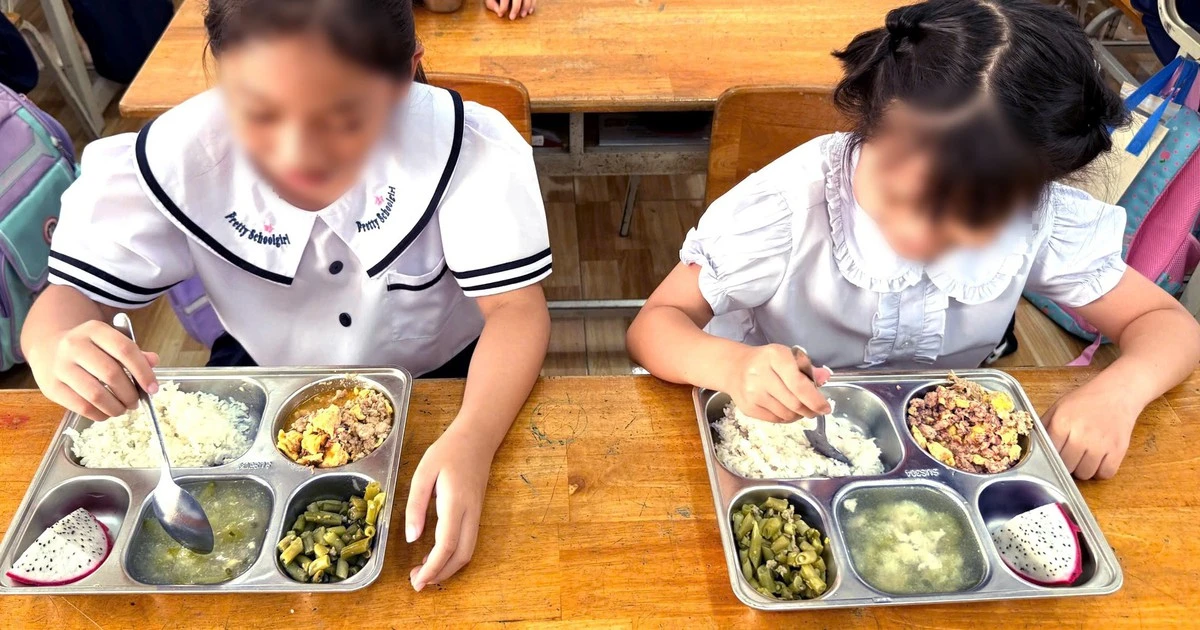
Miễn thuế suất ăn là chính sách đề xuất không thu thuế thu nhập doanh nghiệp đối với khoản thu từ cung cấp bữa ăn cho cơ sở giáo dục, đồng thời miễn thuế thu nhập cá nhân cho người kinh doanh dịch vụ này tại Việt Nam. Mục tiêu là giúp đơn vị cung cấp có thêm nguồn lực cải thiện dịch vụ, an toàn thực phẩm và chi phí bữa ăn. Chiều 23/10, Quốc hội thảo luận tại tổ về dự án sửa đổi một số điều của các luật thuế, trong đó có đề xuất này. Chính phủ nhìn nhận chính sách có ý nghĩa xã hội lớn, giúp nâng cao chất lượng phục vụ học sinh và người bệnh; lựa chọn ưu đãi thuế cũng được cho là ít gây sức ép lên cân đối ngân sách hơn một số phương án chi trực tiếp hoặc giảm thuế giá trị gia tăng. Lập luận ấy có sức nặng, nhưng mục tiêu tốt không tự bảo đảm kết quả tốt. Thước đo cuối cùng phải là điều học sinh nhận được, không phải khoản thuế nhà cung cấp được miễn.
Giảm thuế không đồng nghĩa giảm giá
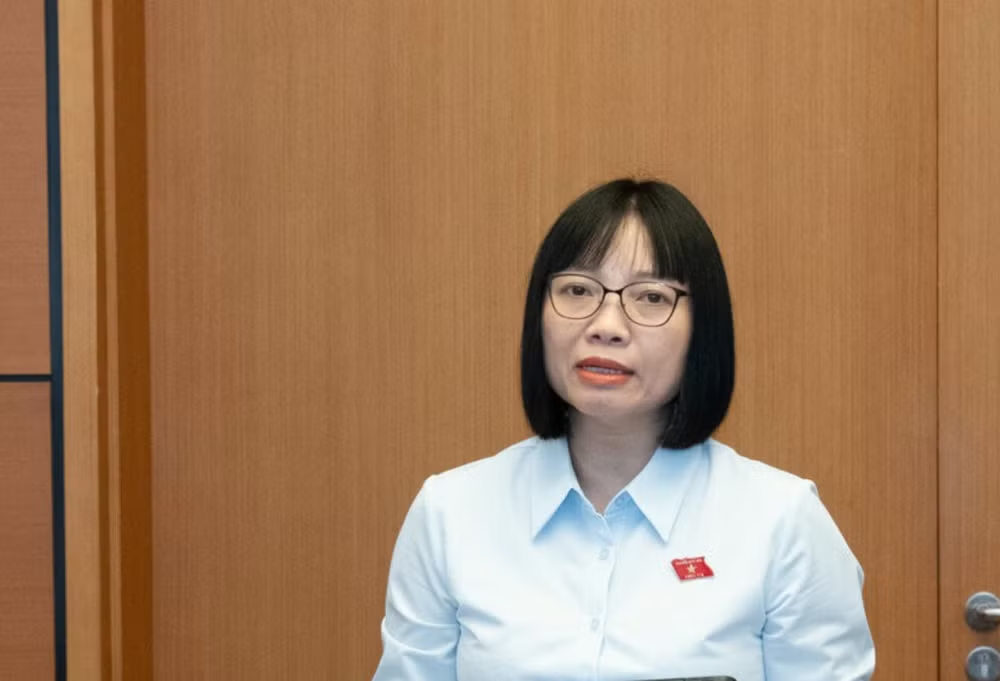
Điểm yếu lớn nhất của đề xuất nằm ở khoảng cách giữa ưu đãi dành cho doanh nghiệp và lợi ích của người ăn. Đại biểu Nguyễn Thị Việt Nga đồng tình với mục tiêu hỗ trợ, nhưng đặt câu hỏi phần thuế được miễn sẽ chuyển thành giảm giá, cải thiện dinh dưỡng hay tăng an toàn bữa ăn bằng cơ chế nào. Nếu giá trong hợp đồng không đổi, phần lợi ích có thể ở lại với nhà cung cấp mà không làm giảm chi phí của trường hay gia đình. Đáng lưu ý, dự thảo được ước tính có thể làm giảm thu ngân sách tối đa khoảng 328,3 tỷ đồng mỗi năm, nhưng chưa đánh giá tác động của chính sách đến giá, chất lượng bữa ăn và học sinh, người bệnh. Vì thế, tranh luận không nên dừng ở việc ưu đãi có giúp doanh nghiệp hay không. Cần hỏi liệu giá suất ăn trường có được điều chỉnh, khẩu phần có tốt hơn và học sinh có được hưởng phần lợi ích tương xứng hay không.
Giám sát bằng hợp đồng, hóa đơn và chất lượng
Muốn ưu đãi đến được học sinh, luật cần gắn điều kiện miễn thuế với khả năng kiểm chứng. Đại biểu đề nghị xác định rõ ai là đối tượng sử dụng suất ăn, phần nào của hợp đồng thuộc diện ưu đãi và cách tách riêng doanh thu được miễn; đồng thời công khai giá, chất lượng và ấn định thời điểm đánh giá lại hiệu quả. Việc kiểm tra nên đối chiếu hợp đồng, hóa đơn, doanh thu, chi phí, nhóm người được phục vụ và chất lượng bữa ăn. Chính phủ cho rằng hệ thống hóa đơn điện tử và chứng từ hiện nay giúp kiểm soát chi phí đầu vào, đầu ra; nguyên liệu có nguồn gốc rõ ràng và tuân thủ quy định an toàn thực phẩm cũng là điều kiện quan trọng. Nhưng dữ liệu chỉ hữu ích khi được dùng để phát hiện hợp đồng bất thường, nguồn hàng không rõ xuất xứ và chênh lệch giữa giá thu với phần ăn thực tế. Miễn thuế không thể thay thế thanh tra vệ sinh hay trách nhiệm của nhà cung cấp.
Đánh giá bằng lợi ích thực tế của học sinh
Chính sách nên được đánh giá định kỳ bằng những kết quả gia đình và nhà trường có thể nhận biết: mức giá có minh bạch không, khẩu phần có đáp ứng nhu cầu dinh dưỡng không, nguyên liệu có truy xuất được không và vi phạm an toàn thực phẩm có giảm không. Đại biểu cũng đề nghị so sánh miễn thuế với phương án hỗ trợ trực tiếp bữa ăn cho người cần giúp đỡ, để xác định cách nào đến đúng đối tượng và dễ giám sát hơn. Nếu tiếp tục giữ ưu đãi, Chính phủ cần quy định rõ phạm vi thu nhập được miễn, điều kiện duy trì chính sách và cách xử lý khi đơn vị không còn đáp ứng yêu cầu; hiệu quả cần được xem xét lại theo mốc cụ thể. Miễn thuế suất ăn có thể là công cụ hỗ trợ hợp lý, nhưng chỉ khi đi kèm nghĩa vụ công khai và kiểm tra được. Kết luận nên dựa trên lợi ích hiện hữu trong từng bữa ăn, chứ không chỉ trên thiện chí hay số thu ngân sách giảm.