
Gia hạn ưu đãi thuế ô tô: bước đi chiến lược hay kéo dài phụ thuộc?
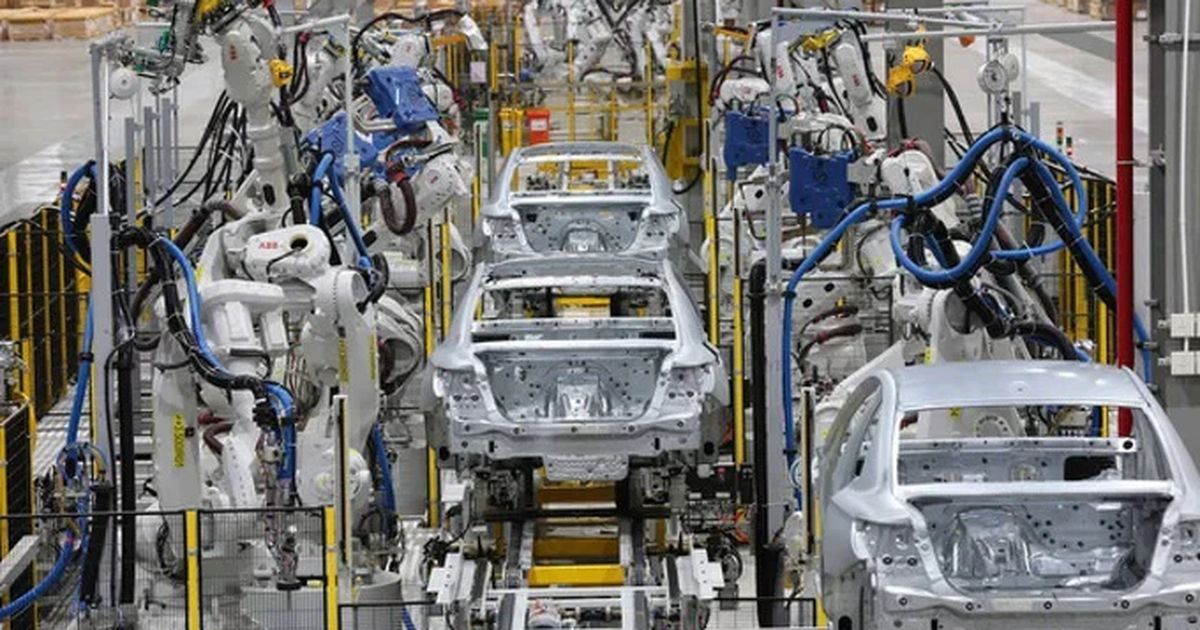
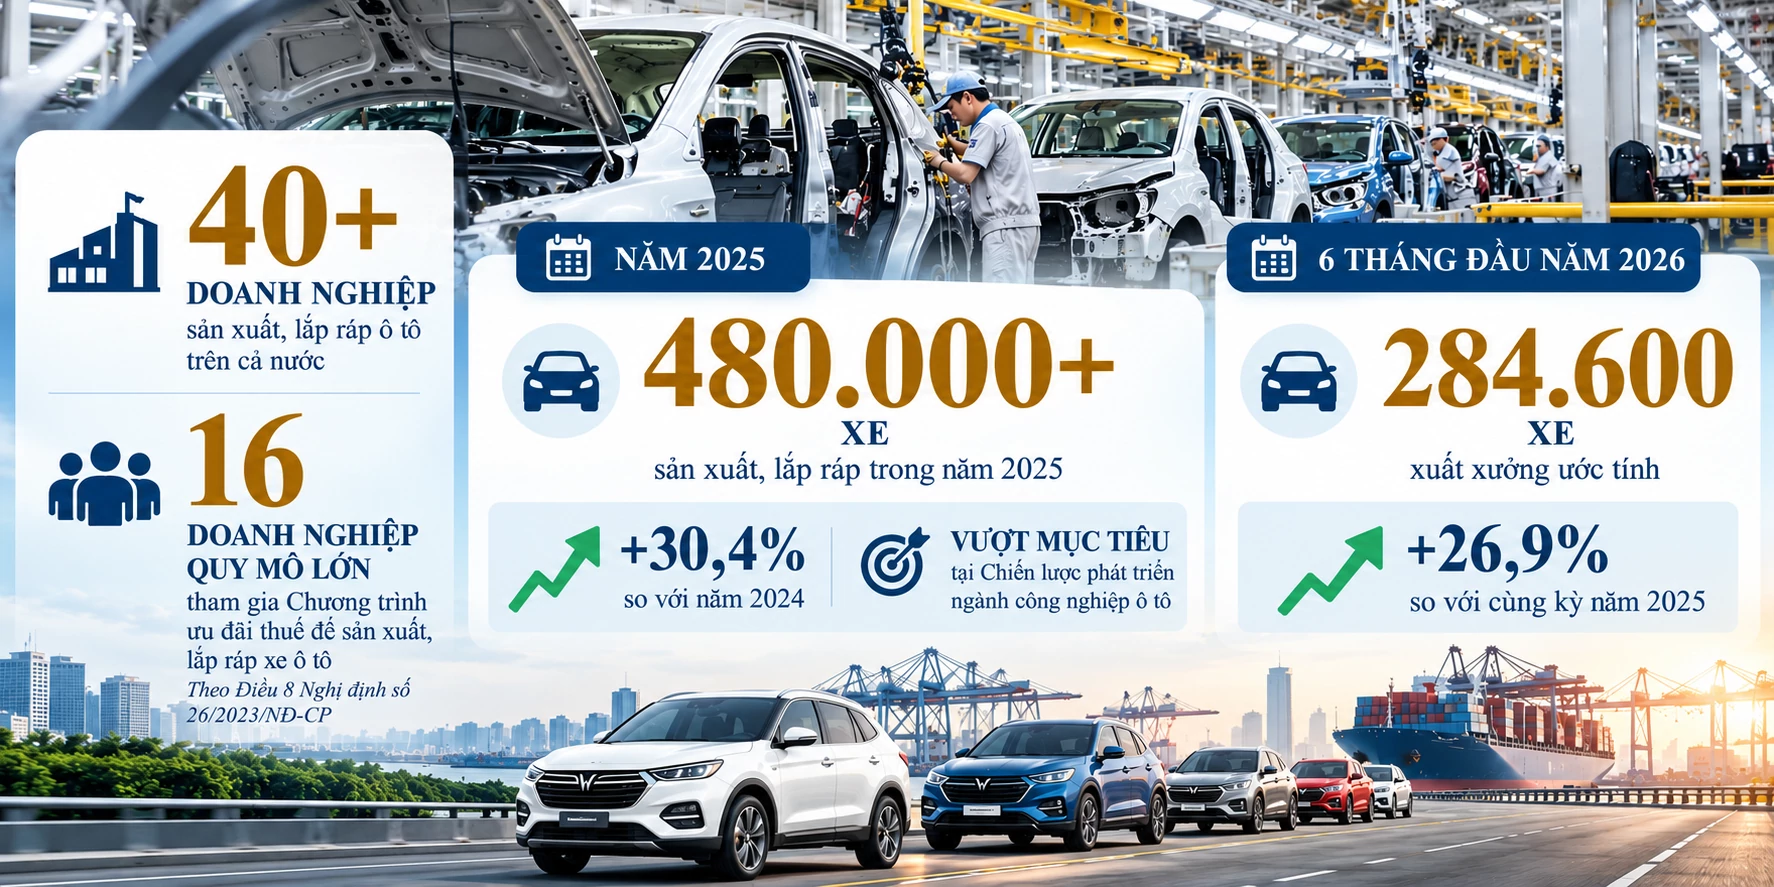
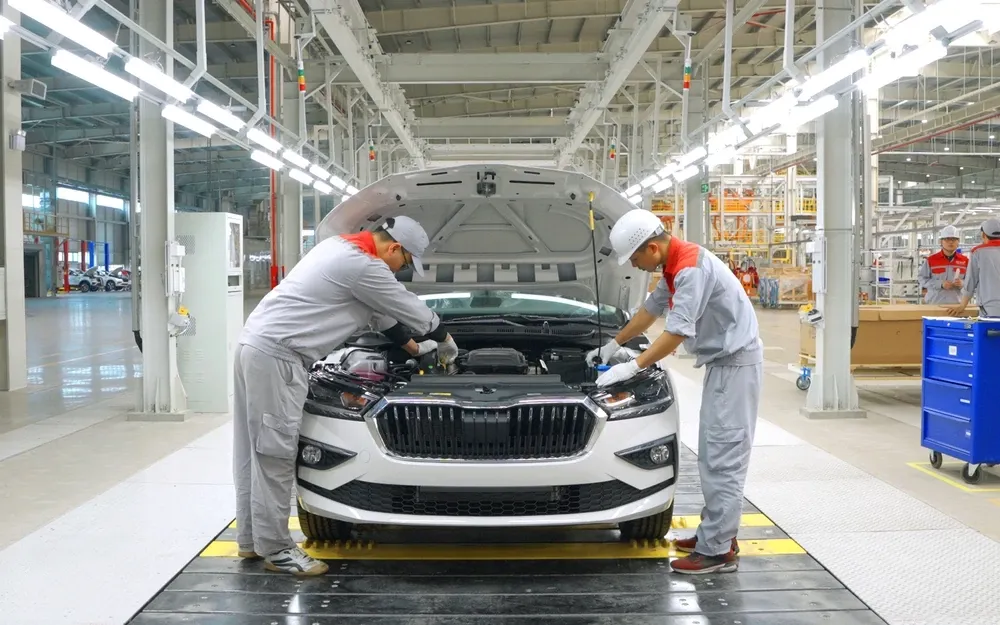
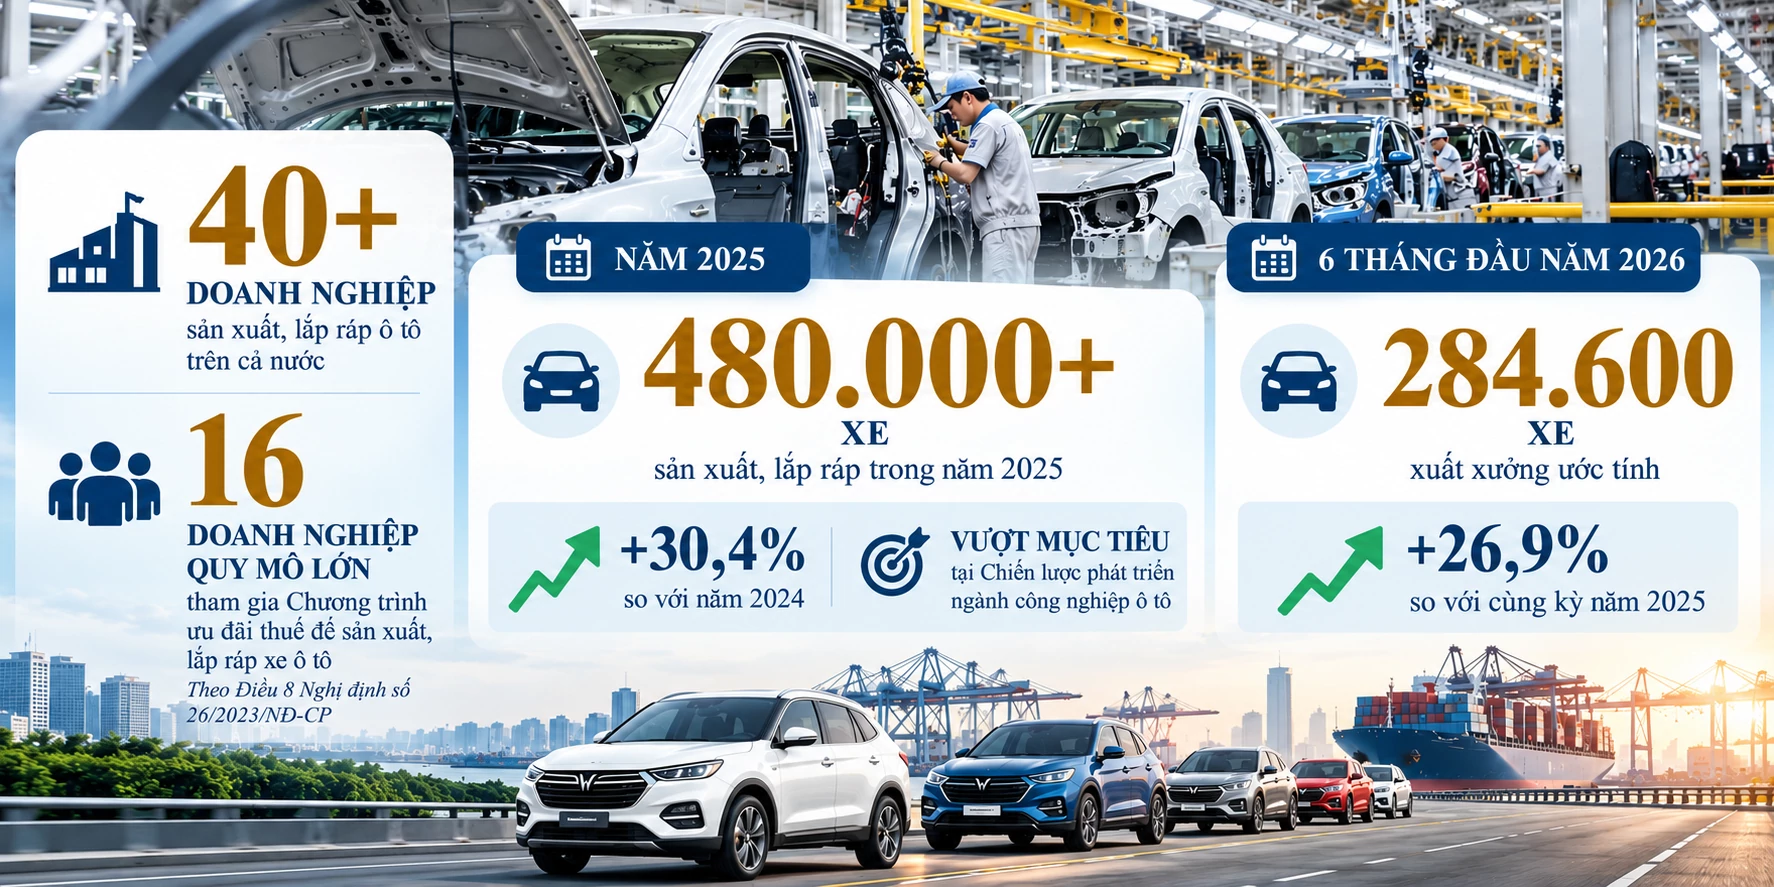
Chương trình ưu đãi thuế ô tô là chính sách áp dụng thuế suất 0% đối với linh kiện, phụ tùng ô tô trong nước chưa sản xuất được khi nhập khẩu để phục vụ sản xuất, lắp ráp, nhằm duy trì hoạt động sản xuất ô tô, khuyến khích mở rộng công suất và thúc đẩy phát triển ngành công nghiệp ô tô nội địa trong bối cảnh cạnh tranh khu vực ngày càng gay gắt. Bộ Tài chính đang đề xuất kéo dài Chương trình ưu đãi thuế sản xuất, lắp ráp ô tô đến hết năm 2032, thêm 5 năm so với thời hạn hiện hành, đồng thời mở rộng ưu đãi thuế nhập khẩu 0% đối với linh kiện để sản xuất xe xuất khẩu. Đây không chỉ là một bản chỉnh sửa kỹ thuật, mà là lựa chọn mang tính chiến lược: hoặc dùng ưu đãi thuế ô tô như bệ phóng nâng cấp sản xuất ô tô Việt Nam, hoặc vô tình củng cố sự phụ thuộc vào linh kiện nhập khẩu. Theo cơ quan soạn thảo, việc gia hạn nhằm tạo sự ổn định và khả năng dự báo để doanh nghiệp chủ động kế hoạch sản xuất, kinh doanh, đồng thời có thêm thời gian đánh giá hiệu quả chính sách. Thực tế, Chương trình ưu đãi thuế ô tô thời gian qua đã góp phần duy trì hoạt động sản xuất, lắp ráp ô tô trong nước và thúc đẩy phát triển công nghiệp ô tô. Từ góc độ cạnh tranh khu vực, nếu không tiếp tục ưu đãi thuế ô tô, sản xuất ô tô Việt Nam khó giữ chân được các nhà đầu tư trước sức ép từ những nước đã đi trước về quy mô, công nghiệp hỗ trợ và chính sách ổn định. Vấn đề là kéo dài đến 2032 có đủ dài để doanh nghiệp dịch chuyển từ lắp ráp sang nâng tỷ lệ nội địa hóa, hay chỉ là khoảng thời gian an toàn để tiếp tục nhập linh kiện giá rẻ?
Thuế suất 0% cho linh kiện xuất khẩu: đòn bẩy để bước vào chuỗi giá trị khu vực
Điểm mới quan trọng nhất trong đề xuất lần này là mở rộng cơ chế ưu đãi đối với linh kiện nhập khẩu để sản xuất, gia công, lắp ráp ô tô xuất khẩu. Nếu tại thời điểm đăng ký tờ khai hải quan, doanh nghiệp có hợp đồng xuất khẩu xe hoặc hợp đồng bán xe cho doanh nghiệp đã có hợp đồng xuất khẩu, linh kiện nhập khẩu dùng để sản xuất xe xuất khẩu sẽ được áp dụng thuế suất 0% ngay tại thời điểm nhập khẩu; xe sản xuất từ số linh kiện này phải được xuất khẩu trong vòng một năm kể từ ngày đăng ký tờ khai. Đây là bước mở rộng cơ chế hiện tại, vốn chủ yếu ưu đãi cho xe phục vụ thị trường trong nước. Về mặt lý thuyết, ưu đãi linh kiện nhập khẩu kết hợp thuế suất 0% cho hàng xuất khẩu giúp giảm chi phí sản xuất, cải thiện giá thành và nâng khả năng cạnh tranh của xuất khẩu ô tô. Cơ chế được thiết kế theo hướng doanh nghiệp sản xuất, gia công, lắp ráp là đầu mối chịu trách nhiệm về nhập khẩu, sử dụng linh kiện và thực hiện nghĩa vụ thuế. Đây là cách buộc doanh nghiệp phải quản trị tốt định mức linh kiện, tiến độ hợp đồng xuất khẩu và hạch toán riêng cho chuỗi sản xuất phục vụ xuất khẩu. Nếu doanh nghiệp không đủ điều kiện áp dụng mức 0% tại thời điểm nhập khẩu, họ vẫn phải nộp thuế và được hoàn sau khi hàng thực xuất, hoặc chuyển sang hưởng Chương trình ưu đãi thuế như các đơn vị sản xuất trong nước nếu đáp ứng điều kiện. Tuy nhiên, để ưu đãi này thực sự trở thành đòn bẩy đưa xuất khẩu ô tô lên tầm khu vực, các quy định về định mức, số lượng xe theo hợp đồng xuất khẩu, thời hạn xuất khẩu và kiểm soát sau thông quan cần được hoàn thiện như kiến nghị của cơ quan quản lý chuyên ngành. Nếu không, thuế suất 0% cho linh kiện xuất khẩu dễ bị doanh nghiệp xem như chỉ là công cụ giảm chi phí, thay vì là cam kết long-term với chiến lược xuất khẩu ô tô.
Điều chỉnh sản lượng và tiêu chí xe thân thiện môi trường: sự dịch chuyển còn dè dặt
Bên cạnh thuế suất 0%, điều kiện sản lượng và tiêu chí xe thân thiện môi trường là bộ lọc quan trọng để ưu đãi thuế ô tô không bị dùng cho các mô hình sản xuất quy mô nhỏ, hiệu quả thấp. Phương án ban đầu được thiết kế thành ba giai đoạn về sản lượng: năm 2027 giữ nguyên mức hiện hành; 2028–2029; và 2030–2032. Với xe chạy xăng, dầu chở người từ 9 chỗ trở xuống, dung tích xi lanh không quá 2.500 cc, dự thảo đưa ra mức sản lượng chung tối thiểu 23.000 xe năm 2027, 25.000 xe giai đoạn 2028–2029 và 29.200 xe giai đoạn 2030–2032. Sau khi tiếp thu ý kiến, cơ quan soạn thảo giữ nguyên sản lượng năm 2027 và hạ điều kiện cho các năm tiếp theo so với bản dự thảo gửi xin ý kiến. Với xe thân thiện môi trường, dự thảo xác định gồm xe điện, xe dùng pin nhiên liệu, xe hybrid, xe sử dụng hoàn toàn nhiên liệu sinh học và xe dùng khí thiên nhiên. Mức sản lượng tối thiểu 250 xe hiện nay được đánh giá là không còn phù hợp, Bộ Tài chính đề xuất nâng lên, với phương án ban đầu đặt mục tiêu sản lượng xe thân thiện môi trường năm 2027 tương đương khoảng 24% sản lượng xe sản xuất, lắp ráp trong nước và giai đoạn 2028–2032 tiếp tục tăng theo lộ trình 9% mỗi năm. Đáng chú ý, nếu doanh nghiệp sản xuất đồng thời xe xăng, dầu và xe thân thiện môi trường thì có thể không phải xét điều kiện sản lượng xe xăng, dầu nếu đã đáp ứng đủ sản lượng xe thân thiện môi trường. Đây là tín hiệu chính sách tích cực nhưng vẫn khá dè dặt. Việc nâng dần ngưỡng sản lượng xe thân thiện môi trường cho thấy định hướng chuyển dịch, song không tạo cú hích đủ mạnh để buộc doanh nghiệp tái cấu trúc danh mục sản phẩm. Nếu mục tiêu là cạnh tranh trong khu vực, nơi xe điện đang tăng trưởng nhanh, Việt Nam cần mạnh tay hơn với ưu đãi cho xe phát thải thấp, đồng thời gắn ưu đãi linh kiện nhập khẩu với yêu cầu phát triển hệ thống nhà cung ứng trong nước như kiến nghị của cơ quan phụ trách công nghiệp.
Thủ tục đơn giản hơn, nhưng áp lực giảm phụ thuộc linh kiện nhập khẩu vẫn hiện hữu
Một điểm hợp lý trong dự thảo là cắt giảm và đơn giản hóa thủ tục hành chính: bỏ yêu cầu doanh nghiệp phải đăng ký tham gia Chương trình, thay bằng khai báo khi lần đầu gửi hồ sơ đề nghị hoàn thuế; chuyển thông tin giấy sang phương thức điện tử và không yêu cầu cung cấp lại dữ liệu đã có trong cơ sở dữ liệu quốc gia. Doanh nghiệp cũng được linh hoạt thay đổi kỳ xét ưu đãi từ 6 tháng sang 12 tháng nếu chưa đạt sản lượng 6 tháng đầu năm nhưng đáp ứng điều kiện cả năm. Những thay đổi này giảm chi phí tuân thủ, khiến ưu đãi thuế ô tô dễ tiếp cận hơn, đặc biệt với doanh nghiệp muốn mở rộng sản xuất ô tô Việt Nam phục vụ cả thị trường nội địa lẫn xuất khẩu. Ở chiều ngược lại, cơ quan phụ trách công thương cảnh báo chính sách phải đồng thời duy trì sản xuất trong nước, thúc đẩy phương tiện phát thải thấp, thu hút dự án mới, phát triển hệ thống nhà cung ứng và tránh làm gia tăng phụ thuộc vào linh kiện nhập khẩu. Đề xuất kéo dài Chương trình đến năm 2035 gắn với mục tiêu phát triển công nghiệp hỗ trợ giai đoạn 2026–2035 cho thấy nỗi lo ngành ô tô được ưu ái nhưng hệ sinh thái công nghiệp hỗ trợ chưa được buộc phải lớn lên ở tốc độ tương ứng. Nếu ưu đãi thuế ô tô tiếp tục tập trung vào linh kiện nhập khẩu mà không gắn với lộ trình nâng nội địa hóa, Việt Nam có nguy cơ bị "khóa" ở vị trí nền sản xuất lắp ráp với giá trị gia tăng thấp trong chuỗi giá trị khu vực. Câu hỏi không còn là có nên ưu đãi hay không, mà là dùng ưu đãi để ép doanh nghiệp nội địa hóa, chuyển dịch sang xe thân thiện môi trường và khai thác thị trường xuất khẩu, thay vì đứng yên trong vùng an toàn thuế suất 0%.
Kết luận: ưu đãi đến 2032 chỉ có ý nghĩa nếu đi kèm yêu cầu nâng cấp
Dự thảo Nghị định sửa đổi, bổ sung Chương trình ưu đãi thuế để sản xuất, lắp ráp ô tô quy định Chương trình có hiệu lực đến hết năm 2032, trong thời gian này Bộ Tài chính sẽ thường xuyên tham vấn ý kiến các bộ, ngành, hiệp hội, doanh nghiệp để báo cáo Chính phủ phương án sửa đổi, bổ sung phù hợp. Đây là khung thời gian đủ dài để ngành ô tô tái cơ cấu, nhưng chỉ có ý nghĩa nếu ưu đãi thuế ô tô được sử dụng như động lực để nâng cấp năng lực sản xuất, tăng nội địa hóa, chuyển hướng mạnh sang xe thân thiện môi trường và mở rộng xuất khẩu ô tô. Chương trình đã chứng minh tác động tích cực: góp phần duy trì hoạt động sản xuất, lắp ráp ô tô trong nước và thúc đẩy phát triển công nghiệp ô tô, nhiều doanh nghiệp tham gia đã mở rộng sản xuất. Tuy nhiên, "mặt trái" là nguy cơ kéo dài sự lệ thuộc vào linh kiện nhập khẩu nếu không có ràng buộc đủ mạnh về phát triển công nghiệp hỗ trợ. Vì vậy, kéo dài ưu đãi đến 2032 nên được nhìn như cam kết chính sách ổn định để doanh nghiệp dám đầu tư dài hạn, chứ không phải "tấm chăn ấm" nuôi thói quen nhập linh kiện. Khi ưu đãi gắn với sản lượng, chất lượng môi trường và nghĩa vụ xuất khẩu, ngành ô tô mới có cơ hội thực sự bứt phá trong cạnh tranh khu vực.