
Thuế nhập khẩu linh kiện ô tô 0% là gì và vì sao lại được kéo dài?
Chính sách ưu đãi thuế nhập khẩu linh kiện ô tô là chương trình cho phép áp thuế suất 0% với linh kiện, phụ tùng trong nước chưa sản xuất được, dành cho doanh nghiệp đáp ứng tiêu chí sản lượng, mẫu xe và môi trường, nhằm duy trì sản xuất, lắp ráp trong nước và hỗ trợ hình thành ngành công nghiệp ô tô có năng lực cạnh tranh xuất khẩu.
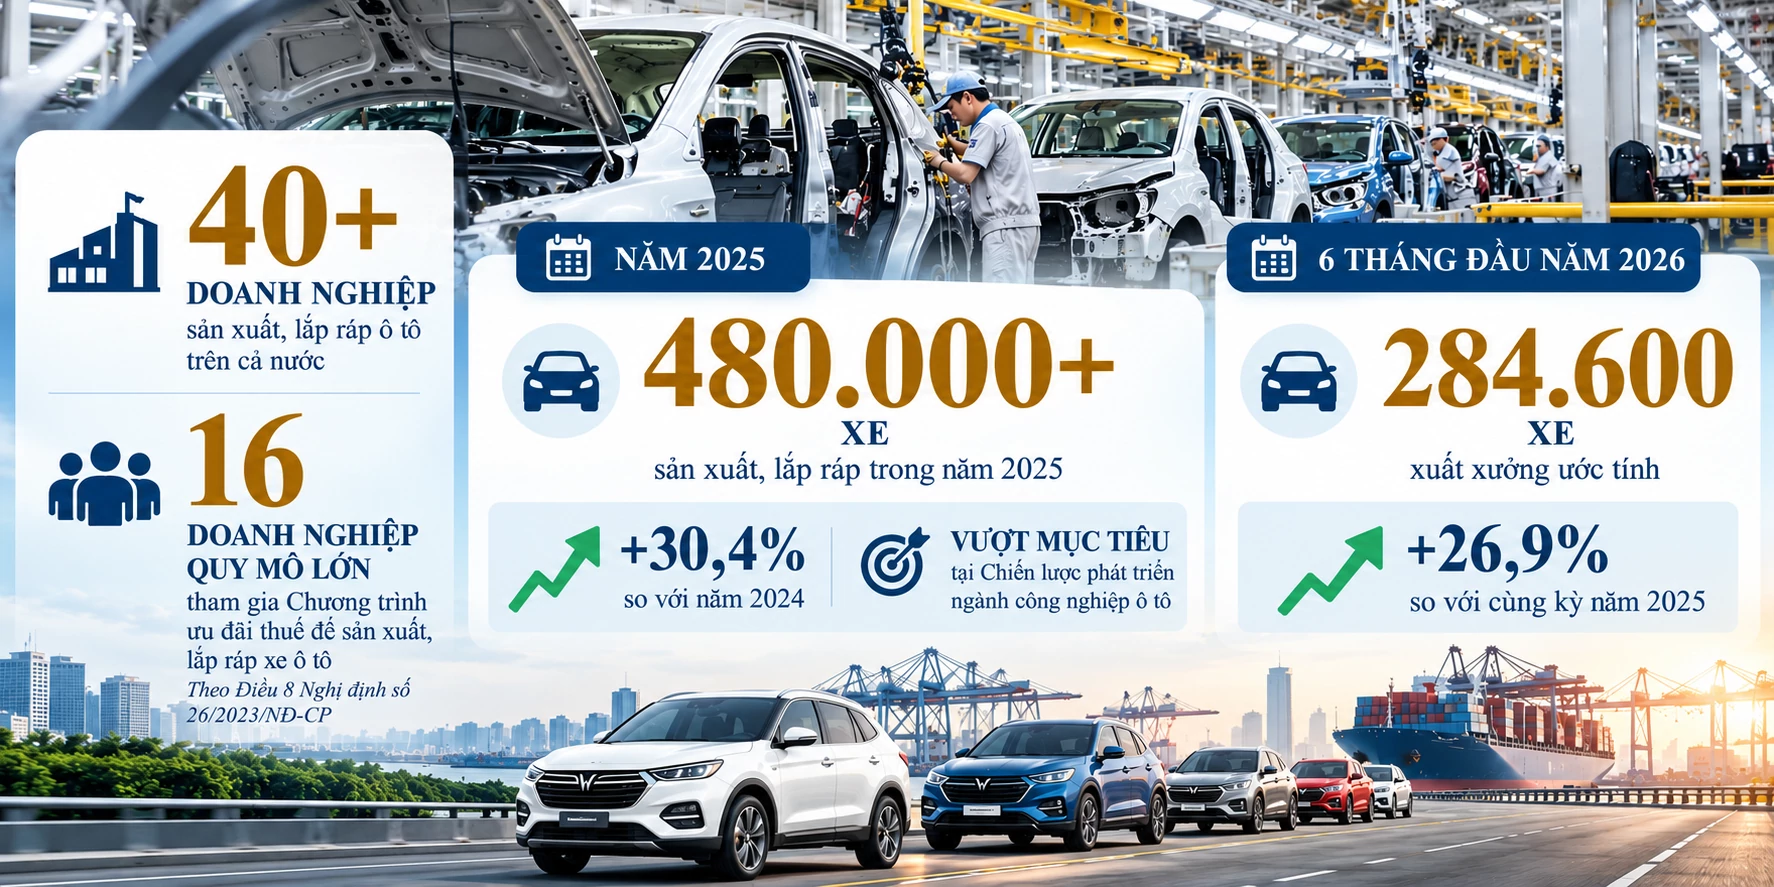
Điểm cốt lõi: kéo dài ưu đãi thuế 0% cho linh kiện đến hết năm 2032 là một lựa chọn mang tính chiến lược, nhưng đi kèm rủi ro phụ thuộc nhập khẩu. Dự thảo nghị định sửa đổi nêu rõ Bộ Tài chính muốn gia hạn Chương trình ưu đãi thuế sản xuất, lắp ráp ô tô thêm 5 năm so với hiện hành, đồng thời mở rộng phạm vi áp dụng, điều chỉnh tiêu chuẩn khí thải, sản lượng và quy định cho xe thân thiện môi trường. Lý do được đưa ra khá thẳng thắn: chính sách này thời gian qua đã góp phần duy trì sản xuất, lắp ráp ô tô trong nước và thúc đẩy sự phát triển của công nghiệp ô tô.
Theo cơ quan soạn thảo, việc gia hạn còn nhằm "tạo sự ổn định, khả năng dự báo để doanh nghiệp chủ động kế hoạch sản xuất, kinh doanh". Nói cách khác, nhà nước chấp nhận tiếp tục giảm nguồn thu thuế nhập khẩu linh kiện ô tô để đổi lấy một đường băng dài hơi hơn cho sản xuất ô tô Việt Nam, thay vì bất ngờ siết lại vào thời điểm các nhà máy lắp ráp vẫn chưa đạt được quy mô kinh tế đủ lớn.

Thuế nhập khẩu linh kiện ô tô 0% cho xe xuất khẩu: cú hích cho xe xuất khẩu Việt Nam?
Điểm mới quan trọng nhất của dự thảo là mở rộng cơ chế thuế suất 0% đối với linh kiện nhập khẩu dùng để sản xuất, gia công, lắp ráp ô tô xuất khẩu. Nghĩa là thuế nhập khẩu linh kiện ô tô không chỉ ưu đãi cho xe bán trong nước, mà còn hướng thẳng tới mục tiêu tăng xe xuất khẩu Việt Nam. Nếu tại thời điểm đăng ký tờ khai hải quan doanh nghiệp đã có hợp đồng xuất khẩu xe, hoặc hợp đồng bán cho doanh nghiệp khác có hợp đồng xuất khẩu, linh kiện nhập khẩu sẽ được áp dụng ngay thuế suất 0% khi nhập khẩu, với điều kiện xe làm ra phải được xuất khẩu trong vòng một năm.
Về mặt lý thuyết, điều này giúp giá thành xe xuất khẩu Việt Nam cạnh tranh hơn nhờ chi phí linh kiện giảm, đồng thời đơn giản hóa dòng tiền vì doanh nghiệp không phải chờ hoàn thuế. Trường hợp không đủ điều kiện hưởng ưu đãi tại thời điểm nhập khẩu, doanh nghiệp vẫn có thể nộp thuế như bình thường và được hoàn thuế sau khi hàng thực xuất khẩu, hoặc chuyển sang áp dụng Chương trình ưu đãi thuế chung nếu đáp ứng điều kiện.
Tuy nhiên, cơ chế này đặt gánh nặng quản trị lên doanh nghiệp sản xuất, gia công, lắp ráp ô tô, vốn được thiết kế là đầu mối chịu trách nhiệm hoàn toàn về nhập khẩu, sử dụng linh kiện và thực hiện nghĩa vụ thuế. Bộ Công Thương cũng yêu cầu làm rõ thêm định mức, số lượng xe theo hợp đồng, hạch toán riêng linh kiện và kiểm soát sau thông quan để tránh lợi dụng chính sách. Nếu những vòng kiểm soát này không được thiết kế tinh gọn, lợi ích thuế có thể bị “ăn mòn” bởi chi phí thủ tục.
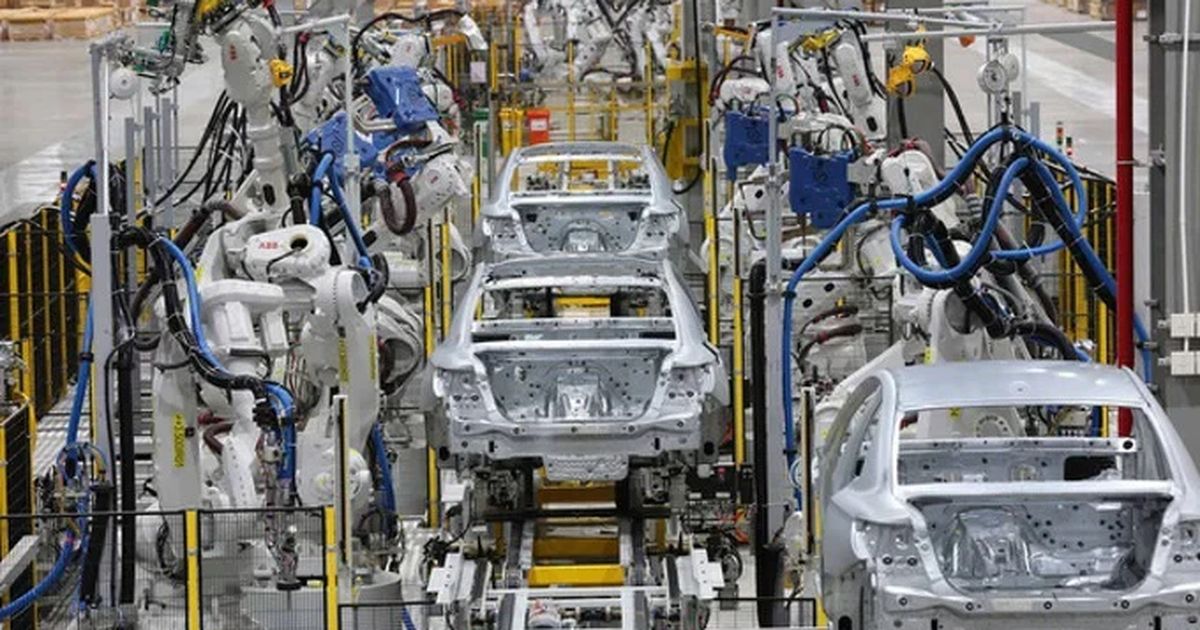
Điều chỉnh sản lượng và xe thân thiện môi trường: ưu đãi thuế 0% ô tô có đang định hình lại cơ cấu sản xuất?
Gia hạn ưu đãi chỉ là một nửa câu chuyện; nửa còn lại nằm ở việc siết lại tiêu chí tham gia Chương trình. Dự thảo thiết kế lại điều kiện về sản lượng thành ba giai đoạn: năm 2027 giữ nguyên mức hiện hành, giai đoạn 2028–2029 và giai đoạn 2030–2032, với lộ trình tăng sản lượng tối thiểu cho các dòng xe khác nhau. Với xe chạy xăng, dầu dưới 9 chỗ, dung tích xi lanh không quá 2.500 cc, con số đề xuất lần lượt là 23.000 xe năm 2027, 25.000 xe giai đoạn 2028–2029 và 29.200 xe giai đoạn 2030–2032.
Cùng lúc, dự thảo định nghĩa lại xe thân thiện môi trường gồm xe điện, xe pin nhiên liệu, hybrid, dùng hoàn toàn nhiên liệu sinh học và dùng khí thiên nhiên, đồng thời đề xuất nâng mạnh sản lượng tối thiểu so với ngưỡng 250 xe hiện nay vốn đã lỗi thời. Mục tiêu là để sản lượng xe xanh tăng tỷ trọng trong tổng sản xuất theo lộ trình đến 2032.
Một chi tiết đáng chú ý là nếu doanh nghiệp sản xuất đồng thời xe xăng, dầu và xe thân thiện môi trường, họ có thể không phải xét điều kiện sản lượng xe xăng, dầu nếu đáp ứng đủ sản lượng xe thân thiện môi trường. Về bản chất, ưu đãi thuế 0% ô tô đang được dùng như một “cần gạt” để chuyển dịch dần công suất từ xe truyền thống sang xe sạch. Tuy nhiên, Bộ Công Thương đề nghị điều chỉnh lộ trình sản lượng xe thân thiện môi trường chậm lại, đánh giá theo từng nhóm công nghệ và số doanh nghiệp thực tế có khả năng đáp ứng. Điều này cho thấy ngay trong cơ quan quản lý cũng có sự thận trọng với tốc độ “xanh hóa” quá nhanh.
Giảm thủ tục nhưng tăng điều kiện: doanh nghiệp ô tô được gì và mất gì?
Dự thảo lần này không chỉ nói về ưu đãi mà còn chạm thẳng vào vấn đề mà các hãng lâu nay phàn nàn: thủ tục rườm rà. Bộ Tài chính đề xuất bỏ yêu cầu doanh nghiệp phải đăng ký tham gia Chương trình ưu đãi thuế riêng, thay bằng việc chỉ cần khai báo khi lần đầu gửi hồ sơ xin hoàn thuế. Thông tin giấy sẽ được chuyển sang phương thức điện tử và không yêu cầu cung cấp lại dữ liệu đã có trong cơ sở dữ liệu quốc gia. Đây là bước đi hợp lý, vì nếu ưu đãi thuế nhập khẩu linh kiện ô tô đi kèm quá nhiều quy trình, sức hút chính sách sẽ giảm mạnh.
Ở chiều ngược lại, điều kiện về sản lượng, về hợp đồng xuất khẩu, về tiêu chí xe thân thiện môi trường lại được nâng lên, khiến cửa vào Chương trình không dành cho những nhà sản xuất nhỏ hoặc chiến lược thị trường thiếu rõ ràng. Bộ Công Thương thậm chí đề nghị kéo dài Chương trình đến năm 2035 để gắn với mục tiêu phát triển công nghiệp hỗ trợ giai đoạn 2026–2035. Nếu đề xuất này được chấp nhận, doanh nghiệp lớn sẽ có thêm thời gian hưởng lợi, trong khi áp lực nội địa hóa và phát triển nhà cung ứng vẫn chưa được gắn chặt vào ưu đãi.
Bản thân cơ quan quản lý cũng nhận thức được rủi ro "lệ thuộc linh kiện nhập khẩu" và Bộ Công Thương đã cảnh báo cần tránh làm gia tăng phụ thuộc này khi xây dựng chính sách. Vấn đề là dự thảo hiện tại mới ưu tiên duy trì sản xuất ô tô Việt Nam và xe xuất khẩu Việt Nam, hơn là đưa ra tiêu chí định lượng về tỉ lệ nội địa hóa, hay ưu đãi thuế có điều kiện rõ ràng cho nhà cung ứng trong nước. Nếu không có bước tiếp theo xử lý mâu thuẫn này, ưu đãi dễ trở thành chiếc ô che nắng ngắn hạn hơn là nền móng cho hệ sinh thái công nghiệp.
Kết luận: Cần gắn ưu đãi thuế 0% với cam kết nội địa hóa và xe xanh
Nhìn tổng thể, việc kéo dài ưu đãi thuế 0% cho linh kiện ô tô đến 2032, mở rộng cho xe xuất khẩu và điều chỉnh tiêu chí sản lượng, xe thân thiện môi trường là bước đi nhất quán với mục tiêu duy trì và mở rộng sản xuất ô tô trong nước. Nó cho doanh nghiệp một khung chính sách dài hơi, giảm chi phí nhập linh kiện và khuyến khích chuyển hướng sang xe phát thải thấp.
Tuy vậy, ưu đãi thuế nhập khẩu linh kiện ô tô không thể là câu trả lời duy nhất cho câu hỏi năng lực cạnh tranh. Để sản xuất ô tô Việt Nam thoát khỏi tình trạng lắp ráp phụ thuộc, cần ràng buộc mạnh hơn giữa ưu đãi và tỉ lệ nội địa hóa, phát triển công nghiệp hỗ trợ và đổi mới công nghệ xe xanh. Việc Bộ Tài chính dự kiến thường xuyên tham vấn các bộ, ngành, hiệp hội và doanh nghiệp trong suốt thời gian Chương trình có hiệu lực đến 2032 là cơ hội để điều chỉnh theo thực tế. Câu hỏi còn lại là: liệu chúng ta có dám gắn ưu đãi với cam kết dài hạn, hay tiếp tục gia hạn một mô hình ưu đãi “dễ chịu” với lắp ráp nhưng khó khăn với nội địa hóa?