
Đà tăng mở đường, nhưng mốc 16 tỷ USD còn ở phía trước
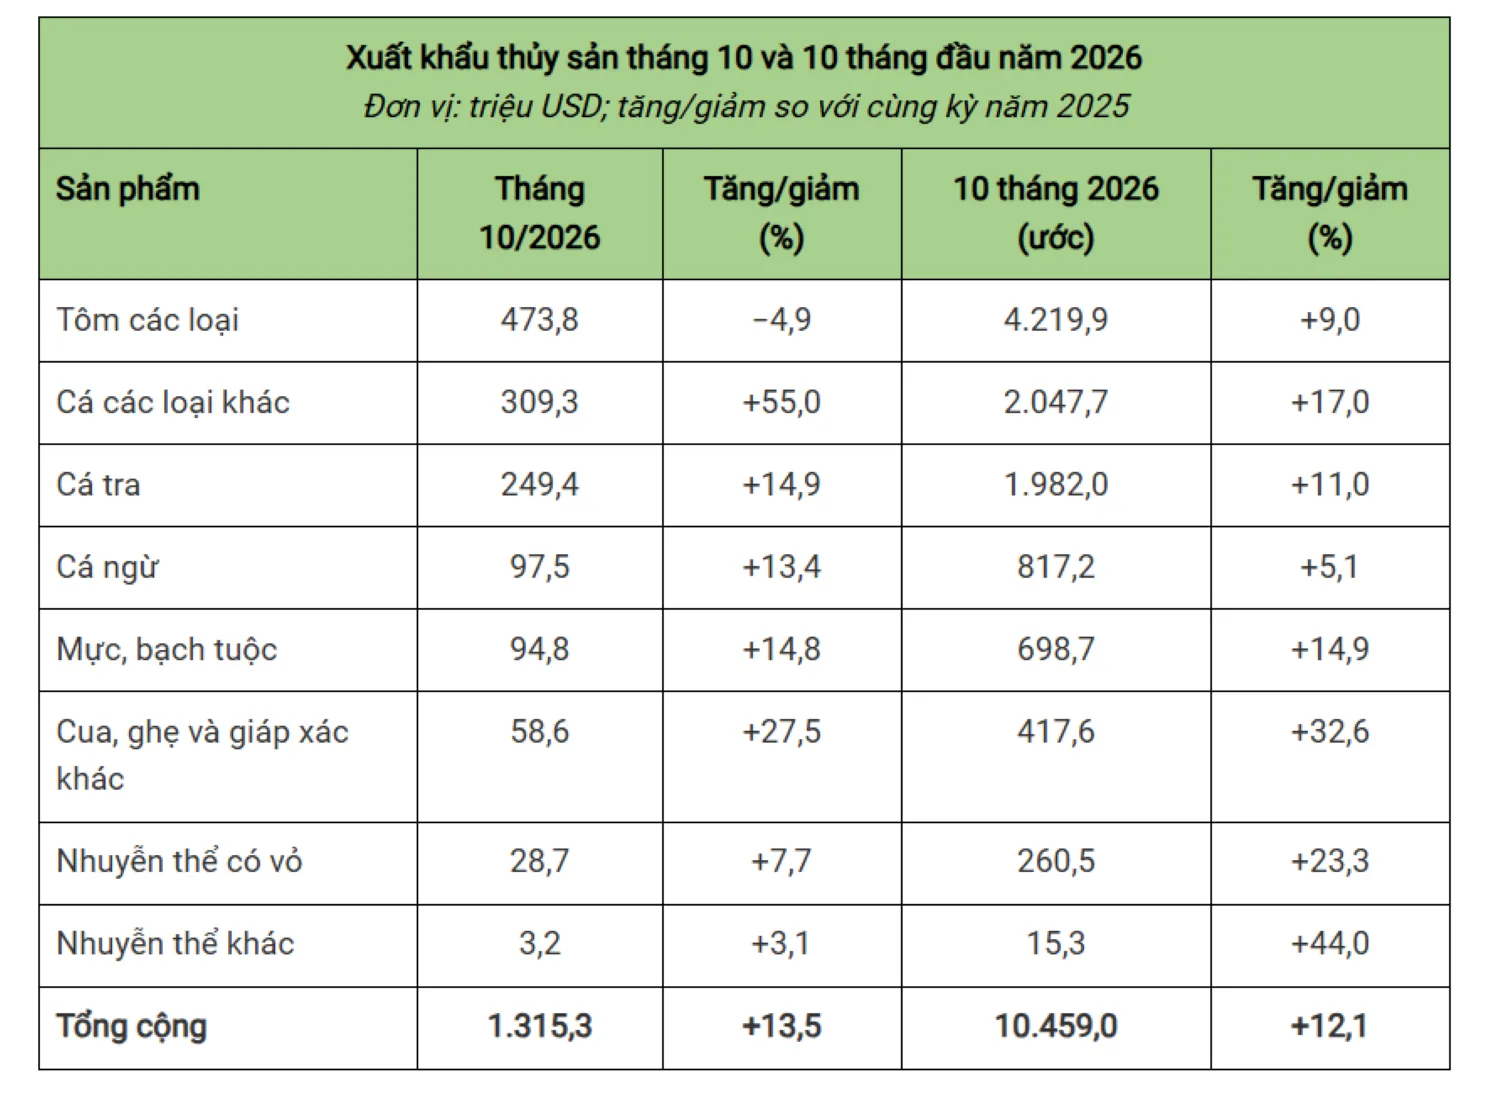
Xuất khẩu thủy sản là hoạt động đưa các sản phẩm thủy sản đã khai thác hoặc nuôi trồng, ở dạng nguyên liệu hay chế biến, ra thị trường nước ngoài; kết quả phụ thuộc vào năng lực sản xuất, tiêu chuẩn chất lượng và nhu cầu của từng thị trường. Sau 10 tháng năm 2026, kim ngạch thủy sản đạt 10,4 tỷ USD, tăng 12,1% so với cùng kỳ, một nhịp tăng đủ mạnh để củng cố kỳ vọng nhưng chưa bảo đảm ngành sẽ chạm mục tiêu dài hạn. Riêng tháng 10, xuất khẩu đạt 1,32 tỷ USD, tăng 13,5%. VASEP đặt ra các kịch bản đến năm 2029: nếu tăng trưởng bình quân 10% mỗi năm, kim ngạch có thể tiến sát 16 tỷ USD; còn kịch bản cơ sở 6% đưa mức dự kiến lên 14,28 tỷ USD. Khoảng cách ấy cho thấy mục tiêu cao không thể chỉ dựa vào đà hiện tại: ngành phải duy trì tăng trưởng và cải thiện sức cạnh tranh.
Mốc gần hơn là mục tiêu 12 tỷ USD cho cả năm 2026. Sau 10 tháng, ngành cần thêm khoảng 1,6 tỷ USD trong hai tháng cuối năm, tương đương bình quân 800 triệu USD mỗi tháng. Kết quả tháng 10 cao hơn mức bình quân cần thiết, tạo cơ sở để tin mục tiêu năm có thể đạt nếu không xuất hiện biến động bất lợi lớn. Tuy nhiên, một tháng thuận lợi không thay thế được năng lực giữ đơn hàng, nhất là khi các nhóm hàng và điểm đến tăng trưởng không đồng đều.
Tôm tăng lũy kế, nhưng tín hiệu tháng 10 đáng lưu ý
Diễn biến tôm cho thấy vì sao không nên đọc con số toàn ngành như một đường tăng trưởng bằng phẳng. Trong 10 tháng, xuất khẩu tôm đạt hơn 4,2 tỷ USD, tăng 8,8%; riêng tháng 10, kim ngạch giảm 6,1% so với cùng kỳ. Tôm chân trắng vẫn chiếm phần lớn doanh thu của nhóm, với 2,62 tỷ USD và mức tăng 4,2%, thấp hơn tốc độ chung của ngành tôm. Trái lại, tôm hùm xanh đạt gần 915 triệu USD, tăng 31%, đóng góp hơn 60% phần kim ngạch tăng thêm của nhóm. Sự tương phản này vừa cho thấy cơ cấu sản phẩm có thể tạo lực đỡ, vừa cảnh báo rằng tăng trưởng tập trung vào một số mặt hàng sẽ khó bù mãi cho phần chững lại.
Áp lực rõ nhất nằm ở cạnh tranh giá và nguồn cung. Trong tám tháng đầu năm, lượng tôm xuất khẩu của Ecuador tăng gần 20%, trong khi nhập khẩu tôm của Hoa Kỳ và Liên minh châu Âu giảm lần lượt 0,7% và 2,3%. Doanh nghiệp Việt Nam vì thế phải tính kỹ khi chào giá và nhận đơn hàng cuối năm, trong bối cảnh thuế quan, cạnh tranh quốc tế và chi phí sản xuất cùng gây sức ép. Diễn biến tháng 10 chưa đủ để kết luận xu hướng cả năm đảo chiều, nhưng đủ để nhắc rằng tăng trưởng lũy kế có thể che khuất những điểm yếu đang tích tụ.
Thị trường phân hóa, lợi thế phải đi cùng kiểm soát chi phí
Động lực lớn của kim ngạch thủy sản đến từ sự dịch chuyển giữa các điểm đến và nhóm hàng. Trung Quốc và Hồng Kông đạt 2,62 tỷ USD, tăng 30,3%, đóng góp khoảng 54% mức tăng xuất khẩu toàn ngành trong 10 tháng; ASEAN tăng 22,9%. Trong khi đó, xuất khẩu sang Hoa Kỳ giảm 1,2% tính từ đầu năm, còn EU và Nhật Bản chỉ tăng lần lượt 1,1% và 2,8%. Sự phân hóa này đặt ra yêu cầu đa dạng hóa thị trường tiêu thụ, thay vì phụ thuộc quá nhiều vào một khu vực đang tăng nhanh. Ở mặt hàng, cá tra tăng 11%, nhóm cá khác tăng 17%, còn cua, ghẹ và giáp xác khác tăng 32,6% — những điểm tựa hữu ích khi tôm chịu sức ép.
Muốn tiến gần kịch bản 16 tỷ USD, ngành cần chuyển lợi thế chế biến và danh mục sản phẩm đa dạng thành năng lực cạnh tranh bền vững. Chi phí sản xuất tôm tại Việt Nam cao hơn Ecuador và Ấn Độ khoảng 20–30%, chủ yếu do con giống, thức ăn, môi trường và điện năng; đây là bất lợi khó né ở phân khúc nhạy cảm về giá. Đồng thời, người mua ngày càng đòi hỏi chất lượng, an toàn thực phẩm, truy xuất nguồn gốc và nguồn cung ổn định. Vì vậy, mở rộng sản lượng thôi là chưa đủ: giảm chi phí, nâng tỷ trọng hàng chế biến và chuẩn hóa chuỗi cung ứng mới là con đường thuyết phục để giữ đơn hàng. Đà tăng hiện tại đáng khích lệ, nhưng mục tiêu lớn chỉ khả thi nếu tăng trưởng đi kèm giá trị và khả năng chống chịu.