
Xuất khẩu quý IV 2026: Động lực vẫn còn, nhưng không dành cho tất cả
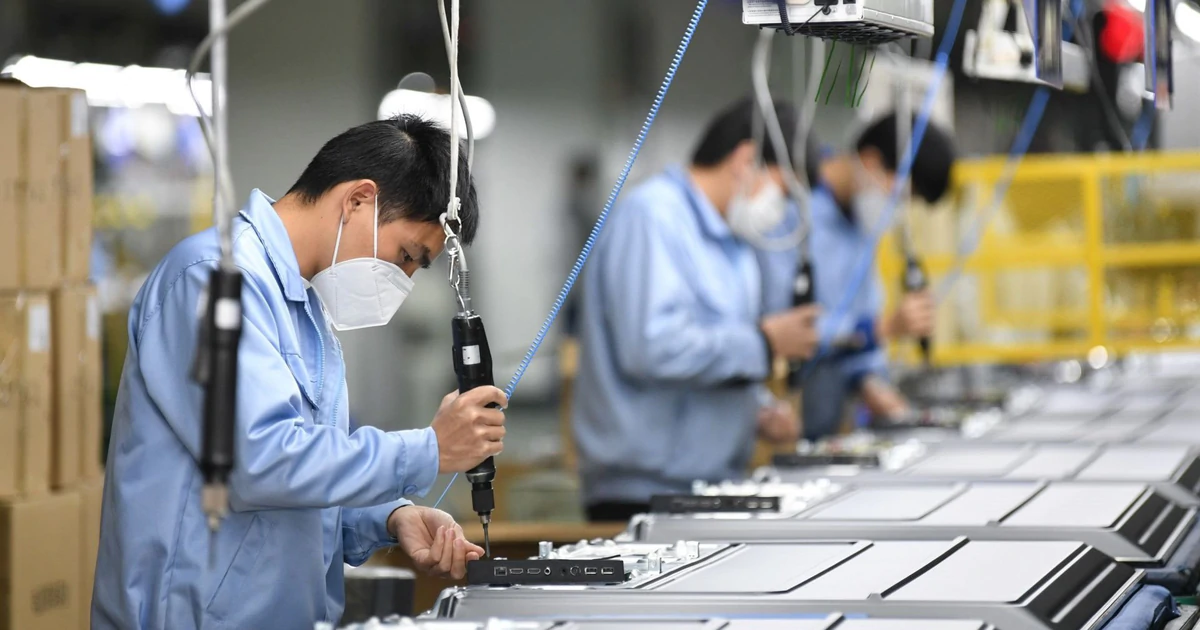
Xuất khẩu quý IV 2026 của khối doanh nghiệp ASEAN trong lĩnh vực sản xuất là giai đoạn mà đơn hàng quốc tế tiếp tục tăng nhưng với tốc độ chậm hơn, đồng thời đòi hỏi các nhà máy phải chủ động điều chỉnh chiến lược sản xuất, nhân sự và đầu tư để tận dụng lực cầu vẫn đang được duy trì trên nền tảng chỉ số PMI sản xuất còn nằm trên ngưỡng mở rộng. Điểm mấu chốt của bức tranh hiện tại là: động lực tăng trưởng không biến mất, nó đang tái phân bổ. Gần 31% doanh nghiệp dự báo đơn hàng xuất khẩu mới tăng trong quý IV/2026, trong khi 54,2% kỳ vọng giữ nguyên, chỉ 15% dự báo giảm đơn hàng so với quý III. Nói cách khác, đa số doanh nghiệp ASEAN không chuẩn bị cho một cú sốc suy giảm mà cho một trạng thái tăng trưởng chọn lọc. Những doanh nghiệp có hệ thống dự báo thị trường, khả năng giữ ổn định chuỗi cung ứng và linh hoạt điều chỉnh kế hoạch sản xuất sẽ là nhóm hưởng lợi rõ nhất từ đà xuất khẩu cuối năm.
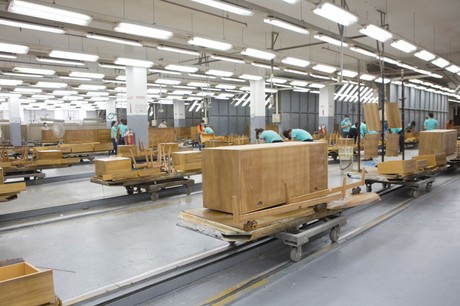
PMI sản xuất ASEAN: Tăng trưởng chậm lại nhưng chưa đổi chiều
Chỉ số PMI sản xuất ASEAN đã giảm nhẹ từ 52,3 xuống 52,1 trong tháng 9, nhưng vẫn trên ngưỡng 50 – nghĩa là điều kiện thị trường tiếp tục cải thiện, dù chậm hơn. Sự sụt giảm này phản ánh tốc độ tăng của sản lượng và đơn đặt hàng mới yếu nhất trong ba tháng gần đây. Tuy vậy, lực cầu vẫn đủ mạnh để doanh nghiệp tăng tuyển dụng, gia tăng mua hàng đầu vào và chấp nhận giữ áp lực công suất ở mức cao. Các nhà sản xuất hàng hóa trong khu vực vẫn tin rằng sản lượng sẽ tăng trong 12 tháng tới, dù mức độ lạc quan đã lùi về đáy của ba tháng gần nhất. Đọc kỹ PMI, có thể thấy một thông điệp quan trọng: thị trường không còn thưởng cho tăng trưởng bằng bất kỳ giá nào, mà ưu tiên các doanh nghiệp kiểm soát chi phí, tận dụng tồn kho đầu vào, đồng thời giảm tồn kho thành phẩm để giữ vòng quay vốn linh hoạt. Chính các doanh nghiệp ASEAN biết biến "tăng trưởng chậm hơn" thành "tăng trưởng hiệu quả hơn" sẽ chiếm lợi thế trong xuất khẩu quý IV 2026.
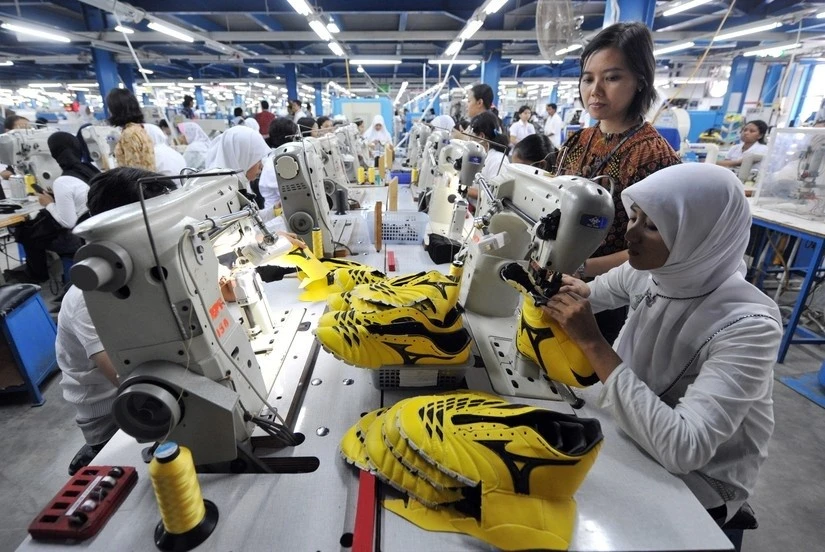
Tâm lý doanh nghiệp: Tín hiệu tích cực nhưng cũng là phép thử
Khảo sát doanh nghiệp công nghiệp chế biến, chế tạo cho thấy 34,2% đánh giá tình hình sản xuất kinh doanh quý III tốt hơn quý II, 45,7% cho rằng ổn định, chỉ 20,1% cảm nhận khó khăn. Nhìn về phía trước, 39,2% doanh nghiệp kỳ vọng quý IV sẽ tốt hơn, 44,7% dự báo ổn định và 16,1% dự báo xấu đi. Đây không phải là tâm lý hưng phấn, mà là một sự thận trọng trên nền tích cực – đúng với trạng thái tăng trưởng chọn lọc của khu vực. Một câu nói đáng trích dẫn là: "Gần 31% số doanh nghiệp dự kiến tăng đơn hàng xuất khẩu mới trong quý IV/2026, 54,2% số doanh nghiệp dự kiến ổn định". Những con số này gửi đi thông điệp rõ ràng: doanh nghiệp nào vẫn ngồi chờ tín hiệu tuyệt đối an toàn mới hành động sẽ là người đến sau. Quý IV không còn là cuộc đua mở rộng công suất bằng mọi giá, mà là cuộc thi về khả năng đọc đúng xu hướng, giữ vững chất lượng đơn hàng và củng cố vị thế trong chuỗi cung ứng của khối doanh nghiệp ASEAN.
Xuất khẩu bứt tốc nhưng phụ thuộc mạnh vào FDI: Cơ hội và rủi ro
Kim ngạch xuất khẩu hàng hóa quý III đã tăng 30,4% so với cùng kỳ và 17% so với quý II, đưa tổng 9 tháng lên 434,3 tỷ USD, tăng 24,5% so với cùng kỳ năm trước. Tuy nhiên, phần tăng thêm chủ yếu đến từ khu vực doanh nghiệp FDI, chiếm tới 80,7% tổng kim ngạch xuất khẩu, trong khi khu vực trong nước chỉ chiếm 19,3% và tăng chậm hơn. Điều này cho thấy động lực tăng trưởng xuất khẩu quý IV 2026 tại ASEAN có xu hướng thiên về các chuỗi sản xuất toàn cầu trong các ngành điện tử, máy tính, thiết bị, điện thoại, phương tiện vận tải, đồ chơi, rau quả, thủy sản và công nghiệp chế biến. Bức tranh xuất khẩu bùng nổ vì thế vừa là cơ hội, vừa là lời cảnh báo. Nếu doanh nghiệp nội địa không nhanh chóng gắn kết sâu hơn vào mạng lưới cung ứng của khối doanh nghiệp ASEAN và FDI, họ sẽ chỉ đứng bên lề tăng trưởng. Câu hỏi cho quý IV không còn là "xuất khẩu có tăng không", mà là "ai thực sự sở hữu phần tăng trưởng đó".
Kết luận: Động lực tăng trưởng thuộc về doanh nghiệp biết chọn trận
Các chỉ số và khảo sát hiện tại gửi đi một thông điệp nhất quán: xuất khẩu quý IV 2026 của khu vực ASEAN vẫn trong trạng thái mở rộng, nhưng với tốc độ chậm lại và tính chọn lọc cao. Điều này không phải là tin xấu; đó là bước chuyển từ tăng trưởng theo chiều rộng sang tăng trưởng dựa trên chất lượng đơn hàng, khả năng kiểm soát chi phí và độ bền chuỗi cung ứng. Doanh nghiệp nào vẫn chạy theo mô hình sản xuất khối lượng lớn, phụ thuộc vào một vài thị trường và chấp nhận biên lợi nhuận mỏng sẽ chịu sức ép mạnh hơn khi PMI cho thấy đà cải thiện suy giảm và niềm tin tương lai không còn quá cao. Ngược lại, nhóm doanh nghiệp ASEAN chủ động tái cấu trúc danh mục sản phẩm, ưu tiên thị trường có nhu cầu ổn định, đầu tư vào năng lực dự báo và quản trị rủi ro sẽ là những người nắm phần lớn động lực tăng trưởng. Quý IV không phải là thời điểm để đặt cược vào may mắn; đó là thời điểm để chứng minh năng lực đọc và hành động theo dữ liệu.