
Đầu tư công, nhà ở xã hội và bức tranh phân hóa của ngành xây lắp
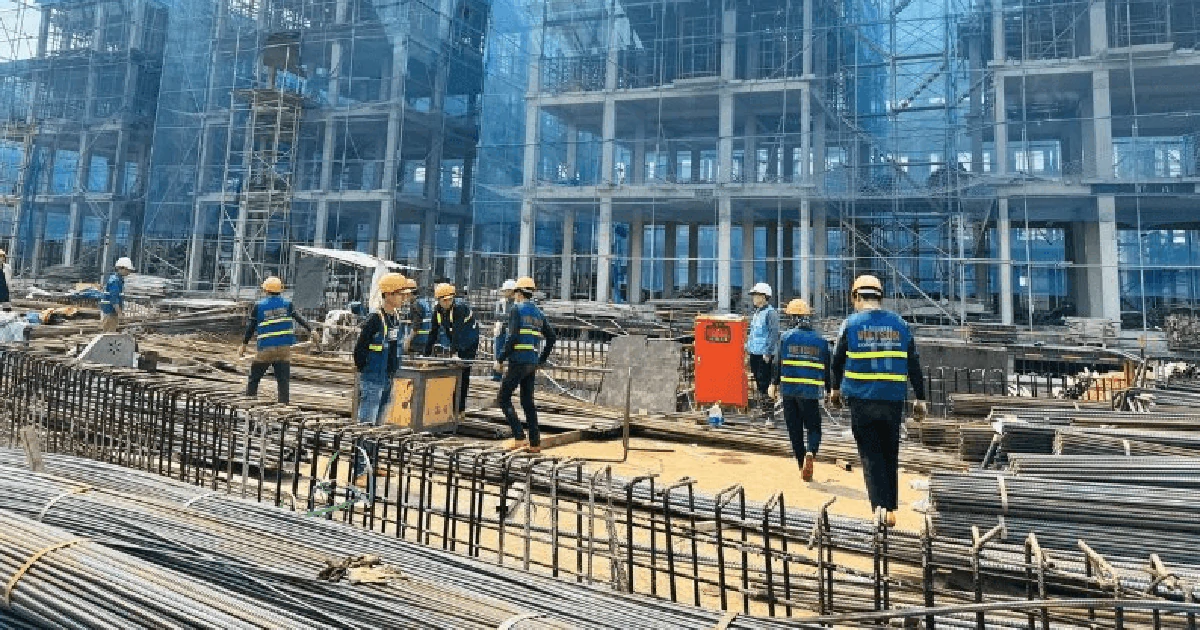
Ngành xây lắp là nhóm doanh nghiệp thi công các dự án hạ tầng và công trình dân dụng, hiện đang bước vào giai đoạn tăng trưởng mới nhờ giải ngân đầu tư công tăng tốc và nguồn cung nhà ở xã hội mở rộng, nhưng lợi nhuận lại phân hóa mạnh do chênh lệch về backlog, danh mục dự án và khả năng kiểm soát chi phí giữa các doanh nghiệp. Trong quý III/2026, các doanh nghiệp xây lắp Việt Nam tiếp tục hưởng lợi từ đà giải ngân đầu tư công, song đây không còn là cơn mưa rào cho cả ngành mà trở thành phép thử sàng lọc những cái tên quản trị tốt. Theo Bộ Tài chính, giải ngân đầu tư công 8 tháng đạt 513.300 tỷ đồng, tăng 25% và tương đương 50,2% kế hoạch năm, cho thấy dòng việc làm vẫn dồi dào. Tuy nhiên, việc lợi nhuận quý III 2026 ai tăng, ai giảm sẽ phụ thuộc nhiều hơn vào chất lượng hợp đồng và biên lợi nhuận, không chỉ vào khối lượng công việc.
Cơ hội vàng từ đầu tư công và nhà ở xã hội: động cơ tăng trưởng vẫn hoạt động
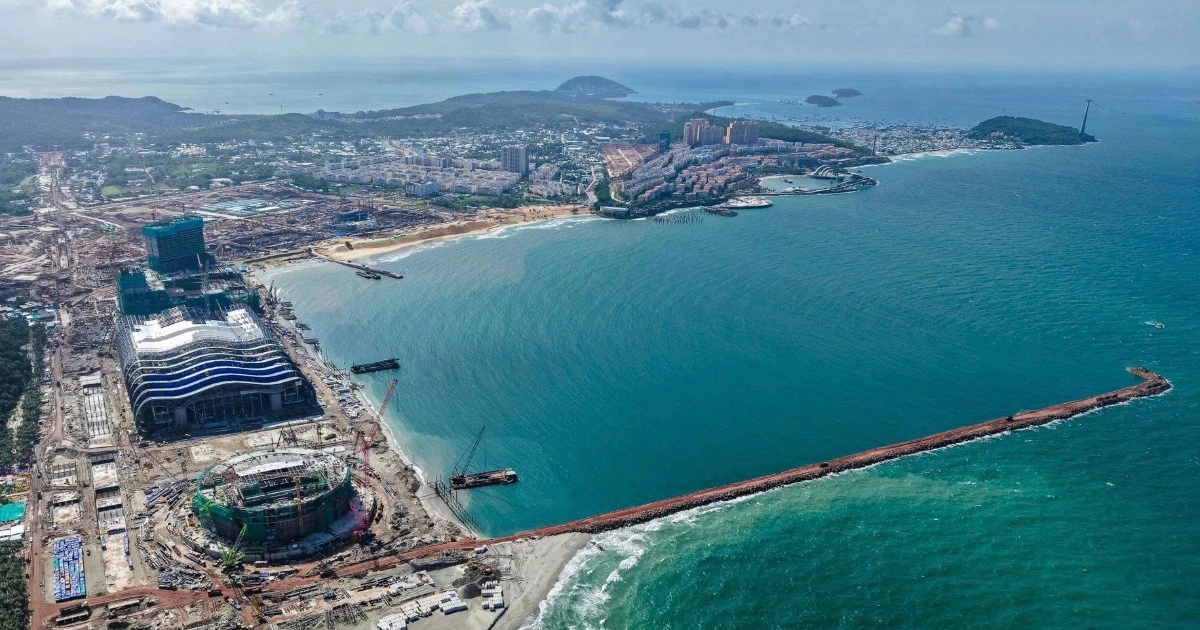
Tín hiệu tích cực nhất cho ngành xây dựng phân hóa hiện nay đến từ tốc độ giải ngân đầu tư công và sự trở lại của xây dựng dân dụng. Dựa trên tiến độ hiện tại, giải ngân cả năm được dự báo có thể đạt khoảng 99% kế hoạch, tương đương 1.013.000 tỷ đồng, tăng 13% so với cùng kỳ nhờ các đại dự án hạ tầng được đẩy mạnh. Phần lớn dự án chiến lược diễn ra theo mô hình PPP như các công trình phục vụ APEC, sân bay Gia Bình hay đường sắt Bến Thành - Cần Giờ, tạo sân chơi lớn cho doanh nghiệp xây lắp Việt Nam tham gia. Không chỉ hạ tầng công, thị trường nhà ở xã hội cũng trở thành động cơ mới. Nguồn cung phân khúc này được dự báo đạt khoảng 158.000 căn, tăng 50% so với cùng kỳ, kết hợp cùng các sản phẩm thấp tầng tại các khu đô thị lớn như Hạ Long Xanh và Cần Giờ. Cơ hội vì vậy không thiếu; câu hỏi là doanh nghiệp nào đủ năng lực tài chính, nhân sự và quản trị rủi ro để biến dòng việc thành dòng tiền và lợi nhuận bền vững.
Giá nguyên vật liệu leo thang: chiếc kéo cắt đôi biên lợi nhuận
Trong khi đầu ra rộng mở, áp lực lớn nhất đè lên lợi nhuận quý III 2026 lại đến từ chi phí đầu vào. Giá nguyên vật liệu như thép và xi măng tăng cùng chiều với nhu cầu xây dựng, khiến biên lợi nhuận gộp bị bào mòn. Thép tăng khoảng 7% so với cùng kỳ, trong khi xi măng tăng 10%, chưa kể chi phí sản xuất và vận chuyển cũng cao hơn. Một câu trích dẫn có thể thấy rõ bức tranh này: "Lợi nhuận ròng ngành xây lắp suy giảm trong bối cảnh biên lợi nhuận gộp điều chỉnh do tác động của giá nguyên vật liệu tăng cao". Điểm đáng nói là cú sốc chi phí này xuất hiện đúng lúc một số doanh nghiệp không còn khoản lợi nhuận bất thường như năm trước, khiến nền lợi nhuận cơ sở trở nên ‘kém thân thiện’. Kết quả là cùng hoạt động trong một môi trường đầu tư công thuận lợi, ngành xây lắp phân hóa rõ rệt: những doanh nghiệp chấp nhận giá thầu thấp để giành việc nay phải trả giá, trong khi những đơn vị chủ động chốt hợp đồng giá cố định hoặc tập trung dự án kỹ thuật phức tạp lại giữ được biên lợi nhuận tốt hơn.
CTD, CII, Đèo Cả, VCG: cùng đường đua, khác cách về đích
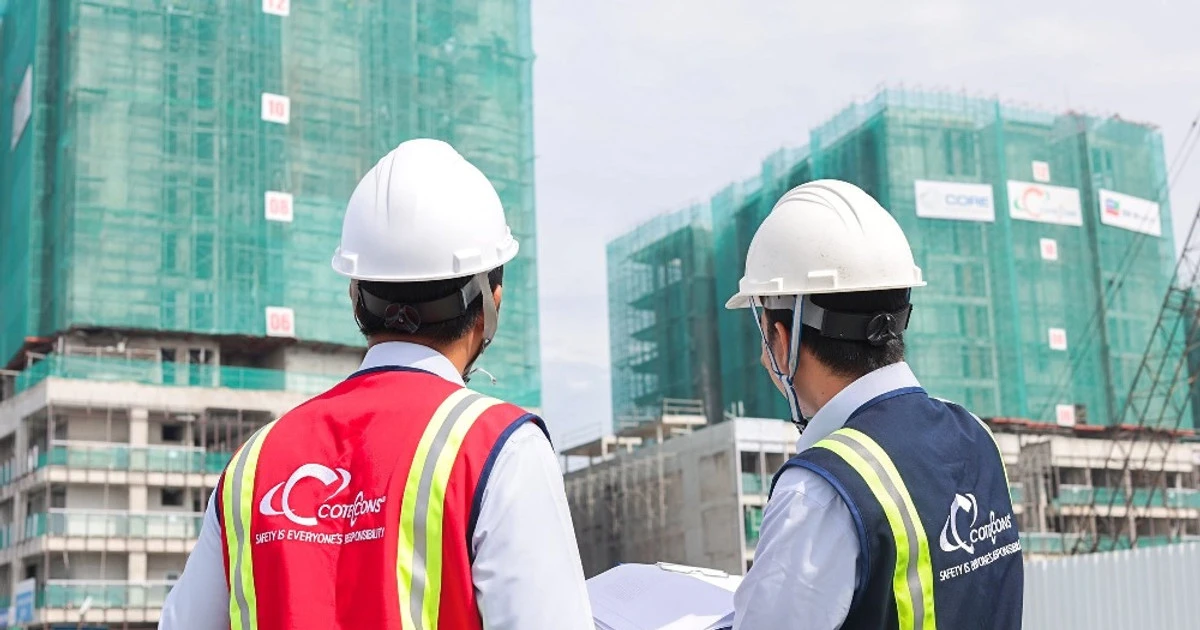
Cùng tận dụng chu kỳ đầu tư công, mỗi doanh nghiệp lại cho thấy một chiến lược và triển vọng khác nhau. Coteccons (CTD) là ví dụ rõ nhất về việc chọn đúng dự án và kiểm soát chi phí: hợp tác với các chủ đầu tư lớn tại các dự án hạ tầng và dân dụng như cầu Cần Giờ, sân bay Gia Bình giúp backlog tăng 62% lên 68.000 tỷ đồng. Nhờ tập trung vào các công trình kỹ thuật phức tạp, CTD được dự báo giữ biên lợi nhuận gộp ở mức 4,3% nhờ giá thầu cao và chiến lược ký hợp đồng nguyên vật liệu giá cố định từ 6–12 tháng. Ở phía hạ tầng giao thông, nhóm doanh nghiệp liên quan đến Đèo Cả và CII hưởng lợi lớn từ các dự án mở rộng cao tốc Trung Lương - Mỹ Thuận, với backlog CII và HHV tăng lần lượt 10% và 12%. Tuy nhiên, biên gộp mảng xây lắp của CII được dự báo giảm 0,3 điểm phần trăm, còn HHV giảm 0,4 điểm phần trăm, phản ánh sức ép chi phí. Trái lại, VCG bị kẹp giữa backlog giảm khoảng 10% xuống 18.000 tỷ đồng và biên gộp dự kiến chỉ 3,3%, giảm 0,5 điểm phần trăm, trong khi lợi nhuận ròng chịu thêm áp lực từ nền cao do từng ghi nhận khoản bất thường năm trước.
Ai sẽ thắng lớn trong quý III – và bài học cho nhà đầu tư
Điểm chung của các doanh nghiệp xây lắp Việt Nam là đều đứng trước cơ hội tăng trưởng nhờ đầu tư công và nguồn cung nhà ở xã hội tăng mạnh, nhưng điểm khác nằm ở cách mỗi đơn vị đối diện với giá nguyên vật liệu tăng và nền lợi nhuận quá khứ. Theo các dự báo hiện tại, doanh thu CTD trong quý III/2026 có thể tăng khoảng 30% nhờ backlog phình to, trong khi biên gộp đi ngang ở 4,3%, cho thấy lợi thế của chiến lược chú trọng dự án phức tạp. CII và HHV tuy vẫn tăng backlog nhưng phải chấp nhận biên gộp thu hẹp, còn VCG chịu cú đúp từ backlog giảm và nền lợi nhuận cao. Như vậy, lợi nhuận quý III 2026 sẽ không thuộc về doanh nghiệp có nhiều việc nhất, mà thuộc về doanh nghiệp biết chọn việc đúng và khóa chi phí hiệu quả. Cơ hội vẫn rộng cho toàn ngành, song chiến thắng sẽ dành cho những cái tên coi quản trị chi phí là “tuyến đường cao tốc” quan trọng không kém bất kỳ dự án hạ tầng nào trên sổ sách.