
Nguồn cung tăng kéo giá vào thế phòng thủ
Giá cà phê xuất khẩu là mức bình quân thu được từ lượng cà phê bán ra nước ngoài, và hiện chịu sức ép khi vụ mới bổ sung hàng trong lúc sản lượng toàn cầu được dự báo tăng mạnh. Đây là thế giằng co đáng chú ý: hàng hóa dồi dào giúp Việt Nam có thêm khả năng giao đơn, nhưng đồng thời làm suy yếu mặt bằng giá và giá trị thu về.
Theo dự báo của Bộ Nông nghiệp Mỹ, sản lượng cà phê toàn cầu niên vụ 2026–2027 có thể đạt kỷ lục 189,7 triệu bao loại 60 kg, tăng 10,8 triệu bao so với vụ trước, trong khi tiêu thụ dự kiến đạt 179,7 triệu bao. Khoảng cách gần 10 triệu bao khiến nguy cơ dư cung trở thành lực cản thực tế, không chỉ là tâm lý nhất thời. Brazil và Việt Nam là hai nguồn đóng góp chính; sản lượng Việt Nam được dự báo đạt 32,5 triệu bao, tăng so với vụ trước.
Vì vậy, người bán khó kỳ vọng giá bật lên chỉ nhờ nhu cầu cuối năm. Thị trường sẽ còn nhìn vào sản lượng thực tế, tốc độ thu hoạch và lượng hàng được đưa ra đều đặn hay dồn dập.
Giá trong nước giảm, Robusta và Arabica cùng đi xuống
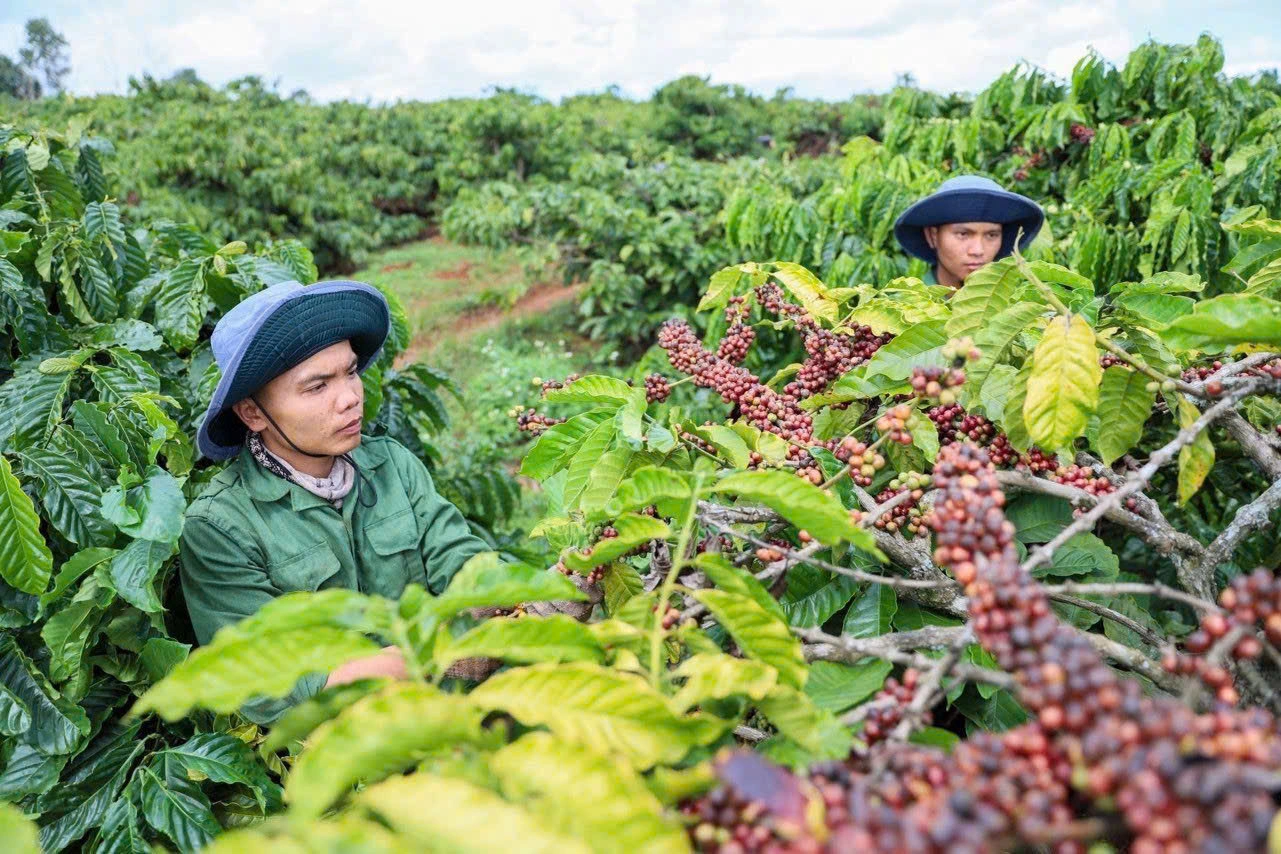
Diễn biến tại Tây Nguyên phản ánh rõ áp lực nguồn cung cà phê: ngày 29/10, cà phê nhân được giao dịch trong khoảng 88.000–89.000 đồng/kg, thấp hơn mức 91.000–92.500 đồng/kg của tuần trước và là vùng thấp nhất kể từ giữa tháng 6. Giá tại các vùng trồng cũng đã giảm nhiều phiên liên tiếp, khiến bên mua lẫn bên bán thận trọng trước cao điểm thu hoạch.
Trên thị trường kỳ hạn, giá Robusta và Arabica cùng giảm trong phiên 28/10: Robusta giao tháng 11 mất 1,23%, còn Arabica giao tháng 12 giảm 2,38%. Hai dòng cà phê chủ lực cùng suy yếu cho thấy áp lực không chỉ nằm ở nguồn hàng Việt Nam. Đồng real Brazil yếu cũng khuyến khích nhà sản xuất và doanh nghiệp bán hàng định giá bằng USD, tạo thêm nguồn cung trên thị trường quốc tế.
Tác động không dừng ở bảng giá: giá giảm khiến một bộ phận nông dân chưa muốn đẩy nhanh thu hái và phơi cà phê. Trì hoãn bán có thể giúp chờ giá thuận lợi hơn, nhưng kéo theo chi phí lưu kho, rủi ro giảm chất lượng và nhu cầu tiền mặt phục vụ sản xuất. Giá chào bán tại Indonesia tăng trái chiều cũng nhắc rằng giá Robusta Arabica không quyết định mọi giao dịch; nguồn hàng và điều kiện từng thị trường vẫn có vai trò riêng.

Lượng xuất khẩu tăng chưa đủ bảo vệ kim ngạch
Kết quả chín tháng cho thấy nghịch lý của ngành: Việt Nam xuất khẩu 1,45 triệu tấn cà phê, tăng 16,3% về lượng, nhưng trị giá 6,57 tỷ USD lại giảm 6,9% so với cùng kỳ. Giá xuất khẩu bình quân giảm 20%, còn 4.524 USD/tấn. Nói cách khác, bán được nhiều hơn không đồng nghĩa thu về nhiều hơn khi giá bình quân đi xuống.
Khoảng hụt này khiến chiến lược chạy theo sản lượng trở nên thiếu bền vững. Doanh nghiệp còn phải tính đến chi phí thu mua, chế biến, vận chuyển và yêu cầu chất lượng của khách hàng; nếu chỉ bù giá thấp bằng khối lượng, biên hiệu quả có thể tiếp tục bị ép. Với nông dân, việc bán chậm để đợi giá cũng không phải lựa chọn miễn phí, bởi hàng cần được bảo quản tốt và dòng tiền cho vụ mới vẫn phải duy trì.
Ưu tiên hợp lý lúc này là bảo vệ chất lượng, tổ chức thu mua và giao hàng đúng tiến độ, đồng thời tránh để áp lực bán tháo làm mất lợi thế. Năng lực đáp ứng đơn hàng ổn định sẽ quan trọng hơn một đợt tăng sản lượng đơn thuần.
Cuối năm còn cơ hội, nhưng không nên nhầm lượng với giá
Triển vọng xuất khẩu cà phê trong những tháng cuối năm vẫn tích cực nhờ vụ mới bổ sung hàng và nhu cầu nhập khẩu phục vụ mùa tiêu dùng cuối năm. Vụ 2026–2027 bước vào chính vụ từ tháng 11, còn nhu cầu Robusta dùng để phối trộn được kỳ vọng tiếp tục hỗ trợ đơn hàng. Lợi thế của Việt Nam nằm ở khả năng cung ứng Robusta, nếu chất lượng ổn định, giá chào cạnh tranh và giao hàng kịp thời.
Dù vậy, triển vọng sáng hơn về lượng không xóa được rủi ro giảm giá. Nguồn hàng đầu vụ chưa phản ánh đầy đủ sản lượng cả niên vụ, trong khi diễn biến tiếp theo còn tùy tiến độ thu hoạch, chất lượng và lượng tồn kho. Doanh nghiệp nên tập trung giữ khách hàng và giá trị đơn hàng, thay vì mặc định hàng nhiều sẽ tự động kéo kim ngạch tăng.
Kết luận, thị trường đang mở ra cơ hội bán hàng nhưng không bảo đảm giá bán tốt. Việt Nam có thể tận dụng nhu cầu cuối năm và vị thế Robusta, song kết quả xuất khẩu sẽ phụ thuộc vào khả năng giữ chất lượng, giao hàng đúng hạn và hạn chế tác động của một vụ mùa toàn cầu có nguy cơ dư cung.